Материал: 1967
144 |
6. Производство и издержки производства |
_____________________________________________________________________________
оборачивается плюсом более обстоятельного учета всех сторон предстоящего проекта.
Постоянные, переменные и общие издержки. Постоянные издержки
TFC – это та часть общих издержек, которая не зависит от объема выпус-
ка продукции. Завод может простаивать, так как не находит сбыта его продукция; шахта – не работать из-за забастовок рабочих. Но и завод, и шахта продолжают нести постоянные издержки: они должны выплачивать проценты по кредитам, страховые взносы, налоги на собственность, начислять заработную плату уборщикам и сторожам; осуществлять коммунальные платежи.
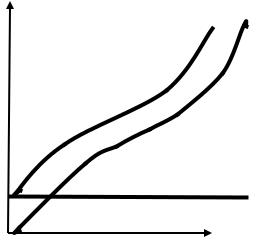
Отсутствие связи между размерами выпуска продукции и постоянными издержками не уменьшает влияние последних на процесс производства. Чтобы понять это, достаточно перечислить виды постоянных издержек. К ним относятся многие расходы, определяющие технологический уровень производства. Это затраты основного капитала в виде амортизационных отчислений, арендных платежей, расходы на НИОКР и другие «ноу-хау»; выплаты за использование патентов. Постоянными издержками являются некоторые затраты «человеческого капитала», включающие оплату «костяка» персонала: ключевых менеджеров, бухгалтеров, сотрудников административноуправленческого аппарата. Расходы на обучение и повышение квалификации работников также можно считать постоянными издержками. Так как постоянные издержки не зависят от объема производства, график их функции TFC представляет собой горизонтальную линию (рис. 6.8).
Переменные издержки TVC –
это та часть общих издержек, которая зависит от объема выпуска продукции. Переменные издержки включают расходы на приобретение сырья, материалов, комплектующих и полуфабрикатов, выплату заработной платы производственным рабочим. Характер переменных издержек носят также транспортные расходы, налог на добавленную стоимость, разнооб-
разные платежи, если договор устанавливает их величину в виде процента от объема производства (или продаж). Переменные издержки рас-
тут вместе с увеличением объема производства. Причем характер этого роста зависит от отдачи переменного ресурса.
Валовые общие издержки ТС – это сумма переменных и постоянных из-
держек: ТС = TVC + TFC. При нулевом объеме производства валовые общие издержки равны величине постоянных издержек. При наращивании объема производства валовые издержки увеличиваются на величину переменных издержек.
Л.И. Коломейцева. Введение в экономическую теорию. Микроэкономика 145
_____________________________________________________________________________
Износ и амортизация. Весомую долю издержек составляют издержки, связанные с затратами капитальных ресурсов (средств труда) – машин, оборудования, производственных помещений. Использование в производстве этого вида ресурсов, а значит, и формирование соответствующих издержек имеют ряд особенностей.
Первая особенность: в отличие от таких материальных ресурсов, как топливо, энергия, материалы (т.е. предметы труда), капитальные ресурсы не расходуются за один цикл производства. Они служат годами, но подвергаются износу.
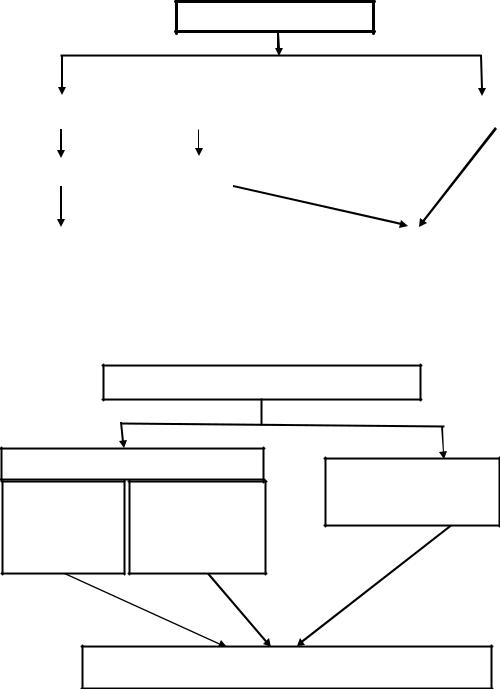
Износ – это постепенная утрата капитальными благами своей ценности. Традицией отечественной экономической науки стало выделение двух видов износа – физического и морального (рис. 6.9).
Физический износ. Под физическим износом понимают потерю средствами труда своих потребительских качеств, т.е. технико-производственных свойств. Различают физический износ двух видов. Физический износ первого рода – изнашивание средств труда в результате их непосредственной эксплуатации в ходе изготовления продукции. Степень такого износа соответствует интенсивности применения капитальных ресурсов и растет вместе с увеличением объема производства. Таким образом, физический износ первого рода можно оценивать как переменные издержки.
Физический износ второго рода – разрушение бездействующих средств труда под влиянием сил природы или в результате плохого обслужи-
вания, неправильной эксплуатации. Эта форма износа не связана с выпуском продукции и может быть отнесена к числу постоянных издержек.
Моральный износ. Уменьшение ценности капитальных благ может быть не связано с потерей ими потребительских качеств. В этом случае мы имеем дело с моральным износом. Традиционно выделяют две его формы (рис. 6.10). Моральный износ первого рода обусловлен ростом эффективности производства капитальныхблаг. Его вызываетпоявление аналогичных, но более дешевыхсредств труда. Моральный износ второго рода связан с появлением новых средств труда, выполняющих схожие функции, но более совершенных, производительных. В результате ценность старых капитальных благ уменьшается. Обе формы морального износа являются следствием технического прогресса. С позиций всей экономики они оправданы и даже необходимы, ведь в итоге устаревшее оборудование заменяется более прогрессивным, а значит, повышается общая эффективность производства. Вместе с тем для конкретной фирмы данное положение имеет негативные черты: оно оборачивается ростом издержек.
Амортизация. Другая особенность использования капитальных ресурсов заключается в способе возмещения их затрат или воспроизводства данных ресурсов. Капитальные блага используются более года и переносят свою стоимость на стоимость готовой продукции по частям по мере износа. Поэтому издержки, связанные с износом машин, оборудования, сооружений и т.п., не могут быть возмещены сразу после реализации первой же партии произведенной продукции, как это происходит с затратами топлива или материалов. Тем не менее, иметь средст-
146 |
6. Производство и издержки производства |
_____________________________________________________________________________
ва для ремонта, модернизации или замены средств труда, т.е. возмещать износ, фирме абсолютно необходимо. Для этих целей фирма аккумулирует часть выручки в особом фонде, получившем названиеамортизационного.
Таким образом, амортизация – это планомерный процесс переноса стоимости средств труда на стоимость готового продукта до полного восстановления их первоначальной стоимости и служит для воспроизводства средств производства.
ИЗНОС
|
Физический |
|
|
|
Моральный |
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
1-го рода |
|
2-го рода |
|
|
|
|
|
|
|
|
|
|
Переменные издержки |
|
Постоянные издержки |
TVC |
|
TVC |
Рис. 6.9. Виды износа и их влияние на издержки
Факторы морального износа
Научно-технический прогресс |
Колебания экономи- |
|
|
|
|
Рост эффек- |
Появление но- |
ческой конъюнктуры |
тивности про- |
вых более про- |
|
изводства |
изводительных |
|
средств |
средств труда |
|
Снижение рыночных цен на средства производства
Рис. 6.10. Факторы и последствия морального износа
Л.И. Коломейцева. Введение в экономическую теорию. Микроэкономика 147
_____________________________________________________________________________
Средние и предельные издержки. Мощным инструментом экономического анализа является изучение средних и предельных издержек.
Средние постоянные издержки AFC – это постоянные издержки, при-
ходящиеся на единицу продукции.
AFC = TFC /Q |
(6.1) |
Между средними постоянными издержками AFC и средним продуктом по постоянному ресурсу АРК имеется обратная зависимость:
AFC = РК/ АРК, |
(6.2) |
где РК – цена единицы постоянного ресурса.
Действительно,
AFC = TFC /Q; TFC = РК ∙ К, |
(6.3) |
где К – количество постоянного ресурса.
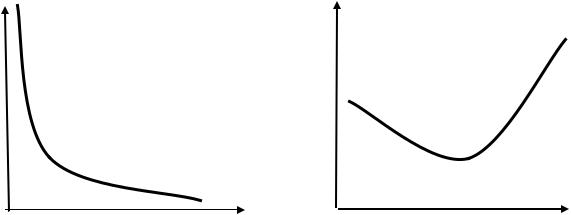
График AFC представляет собой гиперболу, асимптотически приближающуюся к осям абсцисс и ординат (рис. 6.11):
AFC = TFC /Q = const /Q . |
(6.4) |
При увеличении объема производства AFC снижается. Это явление называют распределением накладных расходов. По понятным соображениям для фирмы оно служит мощным стимулом увеличения производства.
AFC |
TVC |
Q |
Q |
Рис. 6.11. Средние |
Рис. 6.12. Средние |
постоянные издержки |
переменные издержки |
Средние переменные издержки AVC – это переменные затраты, при- |
|
ходящиеся на единицу продукции: |
|
AVC = TVC/Q . |
(6.5) |
Между средними переменными издержками AVC и средним продуктом
по переменному ресурсу АРL также имеется обратная зависимость. |
|
AVC = РL/ АРL, |
(6.6) |
где РL – цена единицы переменного ресурса. |
|
148 6. Производство и издержки производства
_____________________________________________________________________________
Действительно, |
|
AVC = TVC/Q; TVC = РL∙ L, |
(6.7) |
где L – количество переменного ресурса. |
|
АРL = Q/ L. |
|
Таким образом, |
|
AVC = TVC/Q = РL∙ L/ Q = РL/ АРL. |
(6.8) |
Средние общие (суммарные) издержки АТС – характеризуют затраты переменного и постоянного ресурсов, с которыми в среднем производится единица продукции АТС определяется отношением валовых издержек ТС и величины выработки Q.
АТС = ТС/ Q. |
(6.9) |
Так как |
|
ТС = TFC + TVC, |
(6.10) |
то АТС = ТС/ Q = (TFC + TVC)/ Q = TFC/ Q + TVC/ Q = АFC + АVC. (6.11)
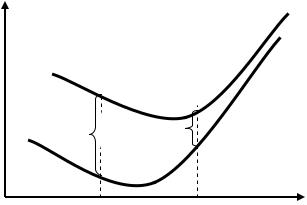
Величина средних общих издержек представляет большой интерес для предпринимателя. Ведь, сравнивая ее с ценой единицы выпускаемой продукции, он может оценивать свою прибыль от каждого выпущенного товара.
АТС |
|
АVC |
АТС |
АVC
AFCА
AFCС
Q
АС
Рис. 6.13. Средние общие издержки
В динамике средних валовых издержек АТС проявляются особенности поведения как средних постоянных, так и средних переменных издержек. Это не случайно, ведь АТС = АFC + АVC. График АТС (рис. 6.13), подобно графику АVC, сначала убывает, а затем возрастает, то есть кривая АТС имеет U-образную форму. Причем по мере роста выработки кривая АТС сближается с кривой АVC. Действительно, АFC падает с ростом объема производства, расстояние между АТС и АVC становится все меньше. Заметим, что минимальное значение АТС приходится на точку с большим объемом производства, нежели для минимального значения АVC. Это обусловлено следующими