Курсовая работа (т): Анализ денежных потоков банка (на материалах ПАО 'ПриватБанк')
Анализ денежных потоков банка (на материалах ПАО 'ПриватБанк')
КУРСОВАЯ РАБОТА
Анализ
денежных потоков банка (на материалах ПАО «ПриватБанк»)
СОДЕРЖАНИЕ
Введение
. Теоретические аспекты денежных потоков банка
.1 Денежный поток: его сущность
.2 Концепция исследования денежных потоков банка
.3 Цель, задачи и принципы анализа денежными потоками коммерческого банка
. Анализ денежных потоков ПАО «Приватбанк»
.1 Анализ структуры и динамики денежных средств ПАО «ПриватБанк»
.2 Анализ чистого денежного потока
.3 Оценка эффективности денежных потоков ПАО «ПриватБанк»
. Позиционирование банка "Приватбанк" по структуре и объёму денежных потоков
Заключение
Список использованных источников и литературы
ВВЕДЕНИЕ
Высокая роль коммерческих банков в развитии рыночных отношений в Украине является причиной возрастающего числа исследований и публикаций на эту тему. Помимо проблем сугубо банковского характера, в последние годы всё чаще обсуждаются проблемы организации и развития банковской системы в целом, в том числе и организации управления отдельным банком.
Надежная банковская система является стержнем в развитии и успешного функционирования рыночной экономики и необходимой предпосылкой роста и стабильности экономики в целом. Эта система является основной, мобилизующей и распределяющей сбережения общества и облегчающей его повседневные операции. Целью деятельности любого банка является получение прибыли в результате привлечения и размещения ресурсов с определенным риском. Вместе с тем для каждого банка важно поддерживать ликвидность, под которой обычно понимается способность банка своевременно и полностью погашать свои обязательства перед клиентурой, другими кредиторами и банками. С этой целью банки должны уделять большую роль анализу и управлению своими денежными потоками.
Денежный поток коммерческого банка представляет собой совокупность распределенных во времени поступлений и выплат денежных средств, генерируемых его деятельностью [1]. Понятие “денежный поток ” является агрегированным, включающим в свой состав многочисленные виды этих потоков, обслуживающих всю деятельность Денежные потоки коммерческих банков во всех их формах и видах, а соответственно и совокупный денежный поток, являются важнейшим самостоятельным объектом финансового анализа и менеджмента, требующим углубления теоретических основ и расширения практических рекомендаций. Это определяется той ролью, которую анализ и управление денежными потоками играет в развитии коммерческих банков и формировании конечных результатов его финансовой деятельности.
Несмотря на важность данной проблематики как для эффективного функционирования банковской системы в частности, так и экономики вообще, исследования в области анализа и оценки эффективности денежных потоков коммерческих банков не нашли широкое отражение в специальной и деловой литературе. Безусловно, монографии, статьи, выступления в прессе многих авторов заложили и сформировали научную основу анализа и управления денежными потоками, но предприятий. Особенно, следует отметить работы И.А. Бланка, В. Хорна. В.В. Ковалева и других, как отечественных так и зарубежных авторов. Другие авторы, такие как Роуз П.С., Лаврушин О.И, Батракова Л.Г., Панова Г.С. и другие авторы являются основоположниками современной отечественной банковской науки. Но не кто из авторов не рассматривал денежные потоки, именно банков, как самостоятельный объект для анализа и управления.
Все вышеперечисленное обуславливает актуальность темы курсовой работы.
Целью работы является анализ денежных потоков и оценка эффективности работы ПАО «ПриватБанк».
Для достижения данной цели необходимо решить следующие задачи:
. рассмотреть теоретические аспекты денежных потоков;
провести анализ денежных потоков ПАО «ПриватБанк» по материалам Финансовой отчётности за 2009-2011 гг.
. рассмотреть позиционирование ПАО «ПриватБанк» по структуре и объёму денежных потоков.
Для решения первой задачи в первом разделе курсовой работы дается определение понятию «денежный поток». Приводится классификация и концепция исследования денежных потоков коммерческого банка. Описываются факторы, влияющие на формирование денежных потоков банка, и рассматриваются основные принципы процесса управления денежными потоками.
Для решения второй и третей задач во втором и третьем разделе рассмотрен прямой метод составления отчета о движении денежных средств, поскольку он позволяет наиболее полно учитывать притоки и оттоки денежных средств. Разрабатывается методика анализа денежных потоков банка в предшествующем периоде с поэтапной разбивкой. Наряду с методами общей экономической теории использовались методы частных экономических дисциплин. А именно, методы финансового анализа.
Работа выполнена на данных
финансовой отчетности ПАО «ПриватБанк».
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ДЕНЕЖНЫХ
ПОТОКОВ БАНКА
.1 Денежный поток: сущность,
классификация
Осуществление практически всех видов финансовых операций коммерческого банка генерирует определенное движение денежных средств в форме их поступления или расходования. Это движение денежных средств функционирующего предприятия во времени представляет собой непрерывный процесс и определяется понятием “денежный поток”.
Денежный поток коммерческого банка представляет собой совокупность распределенных во времени поступлений и выплат денежных средств, генерируемых его деятельностью.[1]
Понятие “денежный поток ” является агрегированным, включающим в свой состав многочисленные виды этих потоков, обслуживающих всю деятельность. В целях обеспечения эффективного целенаправленного управления денежными потоками они требуют определенной классификации. Такую классификацию денежных потоков предлагается осуществлять по следующим основным признакам [2, стр. 14]:
) По масштабам обслуживания хозяйственного процесса выделяются следующие виды денежных потоков:
денежный поток по банку в целом;
денежный поток по отдельным видам хозяйственной деятельности банка;
денежный поток по отдельным структурным подразделениям (центрам ответственности) банка;
денежный поток по отдельным операциям.
) По видам хозяйственной деятельности в соответствии с международными стандартами учета выделяют следующие виды денежных потоков:
денежный поток по операционной деятельности;
денежный поток по инвестиционной деятельности;
денежный поток по финансовой деятельности.
) По направленности движения денежных средств выделяют два основных вида денежных потоков:
положительный денежный поток, т.е. совокупность поступлений денежных средств в банк от всех видов операций;
отрицательный денежный поток, т.е. совокупность выплат денежных средств банком.
) По методу исчисления объема выделяют следующие виды денежных потоков:
валовый денежный поток. Он характеризует всю совокупность поступлений или расходования денежных средств в рассматриваемом периоде времени в разрезе отдельных его интервалов;
чистый денежный поток. Он характеризует разницу между положительным и отрицательным денежными потоками в рассматриваемом периоде времени в разрезе отдельных его интервалов.
) По уровню достаточности объема выделяют следующие виды денежных потоков:
избыточный денежный поток;
дефицитный денежный поток.
) По методу оценки во времени выделяют следующие виды денежного потока:
настоящий денежный поток, т.е. приведенный к текущему моменту времени;
будущий денежный поток, т.е. приведенный к конкретному предстоящему моменту времени.
) По непрерывности формирования в рассматриваемом периоде различают следующие виды денежных потоков:
регулярный денежный поток;
дискретный денежный поток, т.е.
осуществление единичных хозяйственных операций.
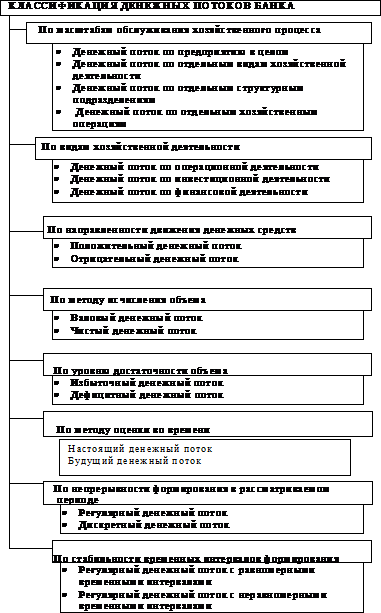
Рисунок 1.1
Классификация денежных потоков по основным признакам
) По стабильности временных интервалов формирования регулярные денежные потоки характеризуются следующими видами:
регулярный денежный поток с равномерными интервалами в рамках рассматриваемого периода;
регулярный денежный поток с неравномерными интервалами в рамках рассматриваемого периода.
Рассмотренная
классификация позволяет более целенаправленно осуществлять учет, анализ и
планирование денежных потоков различных видов в банках. Для этого банкам
необходимо выработать соответствующую концепцию.
.2 Концепция
исследования денежных потоков банка
Концепция исследования денежных потоков банка предполагает:
идентификацию денежных потоков банка по отдельным их видам;
определение общего объема денежных потоков отдельных видов в рассматриваемом периоде времени;
распределение общего объема денежных потоков отдельных видов по отдельным интервалам рассматриваемого периода;
оценку факторов внутреннего и внешнего характера, влияющих на формирование денежных потоков банка.
С учетом содержания этой концепции организуется управление денежными потоками как самостоятельным объектом финансового менеджмента.
При управлении денежными потоками необходимо учитывать факторы, влияющие на формирование денежных потоков банков. Эти факторы можно подразделить на внешние и внутренние.[1, c.159]
В системе внешних факторов основную роль играют следующие:
) Конъюнктура рынка банковских продуктов. Изменение конъюнктуры этого рынка определяет изменение главной компоненты положительного денежного потока коммерческого банка - объема поступления денежных средств от реализации банковских услуг. Повышение конъюнктуры рынка банковских продуктов, в сегменте которого коммерческий банк осуществляет свою операционную деятельность, приводит к росту объема положительного денежного потока по этому виду хозяйственной деятельности. И наоборот-спад конъюнктуры вызывает так называемый “спазм ликвидности” характеризующий вызванную этим спадом временную нехватку денежных средств..
) Конъюнктура фондового рынка. Характер этой конъюнктуры влияет, прежде всего, на возможности формирования денежных потоков за счет эмиссии акций и облигаций коммерческого банка. Кроме того, конъюнктура фондового рынка определяет возможность эффективного использования временно свободного остатка денежных средств, вызванного несостыкованностью денежных потоков банка во времени. Наконец, конъюнктура фондового рынка влияет на формирование объемов денежных потоков, генерируемых портфелем ценных бумаг банка, в форме получаемых процентов и дивидендов.
) Система налогообложения предприятий. Налоговые платежи составляют значительную часть объема отрицательного денежного потока коммерческого банка, как и любого предприятия, а установленный график их осуществления определяет характер этого потока во времени. Поэтому любые изменения в налоговой системе-появление новых видов налогов, изменение ставок налогообложения, отмена или предоставление налоговых льгот, изменение графика внесения налоговых платежей и т.п.-определяют соответствующие изменения в объеме и характере отрицательного денежного потока банка.
) Сложившаяся кредитная политика. Эта практика определяет сложившийся порядок выдачи кредитов клиентам: краткосрочные кредиты, долгосрочные кредиты, овердрафты. В зависимости от конъюнктуры этого рынка растет или снижается объем предложения “коротких” или “длинных”, “дорогих” или “дешевых” денег, а соответственно и возможность формирования денежных потоков предприятия за счет этого источника.
Влияние этого фактора проявляется в формировании как положительного, так и отрицательного денежного потока во времени.
В системе внутренних факторов основную роль играют следующие:
) Жизненный цикл коммерческого банка. На разных стадиях этого жизненного цикла формируются не только разные объемы денежных потоков, но и их виды. Характер поступательного развития банка по стадиям жизненного цикла играет большую роль в прогнозировании объемов и видов его денежных потоков.
) Продолжительность операционного цикла. Чем короче продолжительность этого цикла, тем больше оборотов совершают денежные средства, инвестированные в оборотные активы, и соответственно тем больше объем и выше интенсивность как положительного, так и отрицательного денежных потоков. Увеличение объемов денежных потоков при ускорении операционного цикла не только не приводит к росту потребности в денежных средствах, инвестированных в оборотные активы, но даже снижает размер этой потребности.
) Структура клиентской базы коммерческого банка. В зависимости от структуры клиентской базы коммерческий банк будет акцентировать внимание или на розничном бизнесе, или уделять больше внимания корпоративным клиентам. От этого будет зависеть удельный вес внедряемых банковских продуктов и услуг, что будет влиять на денежные потоки.
) Неотложность инвестиционных программ. Степень этой неотложности формирует потребность в объеме соответствующего отрицательного денежного потока, увеличивая одновременно необходимость формирования положительного денежного потока. Этот фактор оказывает существенное влияние не только на объемы денежных потоков, но и на характер их протекания во времени.
) Амортизационная политика коммерческого банка. Избранные предприятием методы амортизации основных средств, а также сроки амортизации нематериальных активов создают различную интенсивность амортизационных потоков, которые денежными средствами непосредственно не обслуживаются. Это порождает иллюзивную точку зрения, что амортизационные потоки к денежным потокам отношения не имеют. Вместе с тем, амортизационные потоки - их объем и интенсивность, являясь самостоятельным элементом формирования цены услуг, оказывают существенное влияние на объем положительного денежного потока банка в составе основной его компоненты - поступлении денежных средств от реализации банковских услуг. Влияние амортизационной политики предприятия проявляется в особенностях формирования его чистого денежного потока. При осуществлении ускоренной амортизации активов в составе чистого денежного потока возрастает доля амортизационных отчислений и соответственно снижается доля чистой прибыли.
) Коэффициент операционного левериджа. Этот показатель оказывает существенное воздействие на пропорции темпов изменения объема чистого денежного потока и объема оказания услуг.
) Финансовый менталитет
владельцев и менеджеров коммерческих банков. Выбор консервативных, умеренных
или агрессивных принципов финансирования активов и осуществления других
финансовых операций определяет структуру видов денежных потоков коммерческого
банка (объемы привлечения денежных средств из различных источников, а
соответственно и структуру направлений возвратных денежных потоков), объемы
страховых запасов отдельных видов активов (а соответственно и денежные потоки
связанные с их формированием), уровень доходности финансовых инвестиций (а
соответственно и объем денежного потока по полученным процентам и дивидендам).
.3 Цель, задачи и
принципы анализа денежных потоков и оценки эффективности коммерческого банка
Основной целью анализа денежных потоков является обеспечение финансового равновесия коммерческого банка в процессе его развития путем балансирования объемов поступления и расходования денежных средств и их синхронизация во времени.
В процессе реализации своей основной цели управление денежными потоками направлено на решение следующих основных задач: [1, c.158]