Отчет по практике: Анализ деятельности и системы кредитования ОАО 'Примсоцбанк'
Анализ деятельности и системы кредитования ОАО 'Примсоцбанк'
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
Федеральное агентство по образованию
Государственное образовательное учреждение высшего профессионального образования
ДАЛЬНЕВОСТОЧНЫЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
НАХОДКИНСКИЙ ФИЛИАЛ
Кафедра
«Финансы и кредит»
ОТЧЕТ по преддипломной практике
Исполнитель Баркова В.А.
Руководитель практики Чернышева Т.В.
Находка 2006 г.
Содержание
Введение
. Общая характеристика деятельности филиала ОАО СКБ Приморья «Примсоцбанк» в г. Находке
. Система кредитования физических лиц ФСКБ Приморья «Примсоцбанк» в г. Находке
. Оценка кредитоспособности заемщика
Заключение
Введение
Открытое акционерное общество Социального коммерческого банка Приморья «Примсоцбанк» входит в тройку крупнейших региональных банков Приморского края.
Право осуществления банковской деятельности было подтверждено "Примсоцбанку" лицензией № 2733 Центрального Банка Российской Федерации 4 марта 1994 года.
Банк позиционирует себя как универсальный банк для мелкого, среднего бизнеса и населения.
Уставный капитал ОАО СКБ Пиморья «Примсоцбанк» составляет 77 000 000 рублей (9-я эмиссия).
«Примсоцбанк" является членом SWIFT`а, Национальной Ассоциации Участников Фондового Рынка (НАУФОР), Национальной Фондовой Ассоциации (НФА), Ассоциации Участников Вексельного Рынка (АУВЕР), Ассоциации Региональных Банков России (Ассоциация «Россия».
Банк предоставляет следующие виды банковских услуг: расчетно-кассовые услуги; кредитные услуги; депозитные услуги; брокерские услуги на рынке ценных бумаг; услуги по доверительному управлению; депозитарные услуги; услуги по операциям с наличной валютой; обслуживание валютных контрактов; услуги по электронному банковскому обслуживанию через Интернет; расчеты с использованием микропроцессорной карточки платежной системы «Золотая корона»; сдача в аренду индивидуальных сейфов; консультационно-методические услуги.
ОАО СКБ Приморья «Примсоцбанк» имеет разветвленную сеть корреспондентских счетов с крупнейшими российскими и зарубежными банками, в том числе с банками США, Японии, Китая, Европы.
В области международных операций банк предоставляет услуги по международным расчетам через систему SWIFT, Western Union, расчеты по клиринговым валютам, услуги по торговому финансированию.
Банк имеет головной офис, четыре городских допофиса, филиалы в г. Уссурийске, Находке, Дальнегорске, Петропавловске-Камчатском, отделения в г. Арсеньеве, Большой Камень, п. Кавалерово, п. Пограничный и п. Преображение.
Филиал Открытого акционерного общества Социального коммерческого банка Приморья «Примсоцбанк» в г. Находке (ФСКБ Приморья «Примсоцбанк» в г. Находке) создан на основании решения Совета Банка (Протокол № 19/7 от 22 июня 2005 года). Филиал создан в целях оказания банковских услуг и извлечения прибыли.
Целью моей практики в «Примсоцбанке» является приобретение практических навыков самостоятельной работы в основных функциональных подразделениях банка и изучение их работы. В соответствии с этой целью, задачами практики являются:
. получение целостного представления о работе кредитно-финансового учреждения через изучение функционального взаимодействия его подразделений и связей с «внешней средой»;
. овладение навыками работы в отделе кредитования физических лиц ФСКБ Приморья «Примсоцбанк» в г. Находке;
. изучение практических методов анализа и организации работы специалистов отдела банка;
. закрепление и углубление знаний, полученных во время прохождения преддипломной практики;
. изучение практических методов анализа и организации работы специалистов кредитного от дела ФСКБП «Примсоцбанк» в г. Находке и возможности их оптимизации на основе полученных теоретических знаний;
. подготовка практического и нормативно-справочного материала для
выполнения дипломной работы.
1. Общая характеристика деятельности
филиала ОАО СКБ Приморья «Примсоцбанк в г. Находке
Филиал Открытого акционерного общества Социального коммерческого банка Приморья «Примсоцбанк» в г. Находке является обособленным подразделением Банка.
Он в процессе своей деятельности осуществляет следующие банковские операции в рамках лицензий и разрешений, выданных банку:
- привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);
- размещение привлеченных во вклады (до востребования и на определенный срок) денежных средств физических и юридических лиц от своего имени и за свой счет;
- открытие и ведение банковских счетов физических и юридических лиц;
- осуществление расчетов по поручению физических и юридических лиц по их банковским счетам;
- инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
- купля-продажа иностранной валюты в наличной и безналичной формах;
- выдача банковских гарантий;
- осуществление переводов денежных средств по поручению физических лиц без открытия банковских счетов (за исключением почтовых переводов).
Также ФСКБ Приморья «Примсоцбанк» в г. Находке вправе осуществлять следующие сделки:
- выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
- приобретение права требования от третьих лиц исполнения обязательств в денежной форме;
- предоставление в аренду физическим и юридическим лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей;
- осуществление операций с драгоценными металлами и драгоценными камнями в соответствии с законодательством Российской Федерации; оказание консультационных и информационных услуг.
Основным направлением деятельности «Примсоцбанка» является розничный бизнес банка. В этом направлении бизнеса банк предлагает клиентам карточные продукты, основанные на картах платежной системы «Золотая корона», услуги потребительского и ипотечного кредитования.
Другое ключевое направление деятельности банка - обслуживание корпоративных клиентов. Приоритетным направлением развития бизнеса остается международная деятельность банка. Следуя потребностям клиентов, банк активно развивает программу поддержки международной торговли со странами АТР. Банк включен в межправительственную российско-китайскую подкомиссию по межбанковскому сотрудничеству. Участие в комиссии позволяет отстаивать интересы бизнеса Дальнего Востока в этом регионе.
Общее руководство деятельностью ФСКБ Приморья «Примсоцбанк» в г. Находке осуществляется Советом директоров банка, Правлением банка и Председателем Правления банка.
Непосредственное руководство текущей деятельностью филиала осуществляет Директор филиала на основании доверенности, выдаваемой ему банком, а в случае его отсутствия заместитель директора.
Директор филиала, его заместители, главный бухгалтер и заместители
главного бухгалтера филиала несут ответственность в соответствии с действующим
законодательством Российской Федерации и внутренними документами банка.
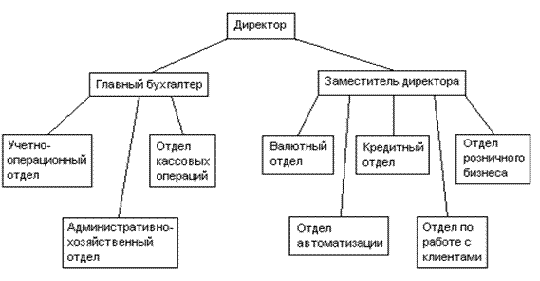
Рисунок 1.1 Структура ФСКБ Приморья «Примсоцбанк» в г. Находке
Организационную структуру филиала формируют подразделения и службы. Управления банка сформированы с учетом классификации и банковских операций по их функциональному назначению.
Главными структурными подразделениями филиала являются валютный, административно- хозяйственный и кредитный отделы.
Основные функции административно-хозяйственной деятельности банка - разрабатывать и прогнозировать положение о доходах и расходах банка; намечать конкретные меры по повышению доходов банка и снижению его расходов и в этой связи ставить определенные задачи другим подразделениям банка; анализировать рентабельность работы банка и перспективы ее повышения.
Центральным звеном в осуществлении активных операций филиала выступает кредитное управление.
Кредитный отдел определяет общую политику банка и порядок ее реализации в зависимости от конкретных экономических условий; разрабатывает общие методики краткосрочного и долгосрочного кредитования и финансирования, методики определения кредитоспособности клиентов, изучает кредитные риски. Для краткосрочного кредитования филиал распределяет кредитные ресурсы по видам ссуд и заемщикам исходя из кредитного потенциала банка, определяет потребности в кредите, организует выдачу и погашение кредита, проверяет кредитоспособность клиента.
Важным звеном Находкинского филиала является валютное управление. Его
функциями являются: ведение валютной позиции, валютных счетов покупка и продажа
валют, прием средств во вклады.
2. Система кредитования физических лиц ФСКБ Приморья «Примсоцбанк» в г. Находке
Преддипломная практика была пройдена в отделе кредитования в части кредитования физических лиц.
Особенности предоставления отдельных видов кредитов, оформления кредитной документации, объектов, условий и сроков кредитования устанавливаются дополнительно нормативными документами ОАО СКБП «Примсоцбанк». Кредитование физических лиц осуществляется головным офисом «Примсоцбанка» и филиалами на территории Приморского края в валюте Российской Федерации и иностранной валюте.
Подразделения банка, принимающие участие в выполнении операций по кредитованию физических лиц, и их обязанности:
· кредитования;
· сопровождения кредитных операций;
· учета кредитных операций;
· безопасности;
· подразделение, осуществляющее хранение ценностей;
· подразделение, выполняющее функции депозитария.
Обязанности сотрудника кредитного отдела Банка при кредитовании физических лиц:
· консультирование по вопросам кредитования физических лиц и прием документов от Заемщика;
· рассмотрение документов Заемщика и подготовка заключения на Кредитный комитет Банка;
· привлечение других подразделений Банка к рассмотрению документов Заемщика;
· осуществление предварительного контроля за соблюдением установленных сублимитов риска;
· направление в подразделение учета кредитных операций распоряжения о резервировании номера ссудного счета (после принятия решения Кредитным комитетом Банка о предоставлении кредита);
· оформление кредитных документов;
· внесение в Систему информации по заключаемым кредитным договорам;
· передача оригиналов кредитных документов в подразделение сопровождения кредитных операций для их учета и хранения;
· передача подразделению, осуществляющему расчетно-кассовое обслуживании счетов клиентов, документов Заемщика на выдачу кредита наличными либо для зачисления кредита на счет, действующий в режиме до востребования, или банковской карты, открытый в подразделении Банка, выдающем кредит;
· периодическая (не реже 1 раза в год) проверка наличия и сохранности предмета залога по Кредитному договору, а так же своевременная переоценка обеспечения;
· мониторинг и оценка кредитного риска ссудной задолженности с целью ее классификации, внесение изменений группы кредитного риска в Систему;
· принятие своевременных мер к погашению проблемной и просроченной задолженности;
· формирование и ведение кредитного дела, его закрытие и передача в архив.
При подготовке заключения кредитный работник принимает решение о возможности предоставления Заемщику кредита. Кредитный работник отвечает за полноту и достоверность информации, содержащейся в его заключении, а так же объективность и качество проработки вопроса при составлении заключения в пределах своих должностных обязанностей.
Условия кредитования физических лиц:
Банк кредитует работающее население сроком до трех лет под 16 либо 18% годовых, в зависимости от суммы кредита. Стаж на последнем месте работы должен составлять не менее шести месяцев. Основными критериями выдачи кредита являются достоверность предоставленной Заемщиком информации и его платежеспособность. Кредиты на сумму свыше 50000 рублей выдаются под поручительства физических лиц. Проценты по кредиту и часть основного долга выплачиваются ежемесячно. Проценты начисляются на остаток основного долга.
Банк специализируется на таких видах кредитов, как экспресс кредит, кредит на неотложные нужды и ипотечный кредит.
Для получения кредита Заемщик предоставляет в Банк следующие документы:
. Заявление
. Паспорт, или заменяющий его документ, по которому инспектор определяет время проживания по последнему адресу, возраст, семейное положение и наличие детей
. Справки с места работы заемщика и поручителей о доходе и размере производимых удержаний (при предоставлении кредита на неотложные нужды).
. Декларацию о полученных доходах, заверенную налоговой инспекцией, для граждан, занимающихся предпринимательской деятельностью
. Анкеты
. Паспорта поручителей и залогодателей
. Другие документы при необходимости.
При обращении Заемщика в Банк за получением кредита кредитный работник выясняется цель, на которую запрашивается кредит, разъясняет условия и порядок предоставления кредита, знакомит с перечнем документов, необходимых для получения кредита в соответствии с регламентом.
Заявление-анкета регистрируется кредитным работником в журнале учета заявлений; на Заявлении-анкете проставляются дата регистрации и регистрационный номер.
С паспорта и других документов, подлежащих возврату, снимаются ксерокопии, делается отметка «копия верна» а его подписью и проставляется дата сверки с подлинником.
Кредитный работник производит проверку предоставленных Заемщиком и Поручителем документов и сведений, указанных в Заявлении-анкете, рассчитывает платежеспособность Заемщика и Поручителя.
Кредитующее подразделение направляет Заемщика с пакетом документов в подразделение безопасности Банка.
По результатам собеседования с Заемщиком, проверки и анализа документов отдел безопасности составляет письменное заключение, которое передается в кредитующее подразделение.
Затем делается заключение кредитующего подразделения, которое должно включать в себя следующие позиции:
- общие сведения о заемщике;
- параметры кредитной сделки (вид кредита, сумма испрашиваемого кредита, процентная ставка за пользование кредитом, срок кредитования);
- кредитная история Заемщика; информация о своевременности и полноте исполнения им иных долговых обязательствах;
- расчет платежеспособности Заемщика и максимально возможной суммы кредита;
- обеспечение кредита;
- сведения о Поручителях - физических лицах (аналогично сведениям о заемщике);
Смотрите также:
| Лекция 3. Организм и среда |
| Писарев Д.И.. Разрушение эстетики |