Курсовая работа (т): Аудит дебиторской и кредиторской задолженности в ООО 'Алкомаркет Градус'
Аудит дебиторской и кредиторской задолженности в ООО 'Алкомаркет Градус'
ОГЛАВЛЕНИЕ
ВВЕДЕНИЕ
. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ АУДИТА ДЕБИТОРСКОЙ И КРЕДИТОРСКОЙ ЗАДОЛЖЕННОСТИ
.1 Законодательная и нормативная база, регулирующая объект проверки
.2 Цель, задачи и источники информации для аудита дебиторской и кредиторской задолженности
.3 Типичные ошибки и недостатки учета
. АУДИТОРСКАЯ ПРОВЕРКА УЧЕТА ДЕБИТОРСКОЙ И КРЕДИТОРСКОЙ ЗАДОЛЖЕННОСТИ В ООО «АЛКОМАРКЕТ ГРАДУС»
.1 Организационно-экономическая характеристика предприятия
.2 Планирование аудита дебиторской и кредиторской задолженности на предприятии
.3 Последовательность аудиторской проверки дебиторской и кредиторской задолженности
.4 Обобщение результатов аудита и аудиторское заключение
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ПРИЛОЖЕНИЯ
ВВЕДЕНИЕ
Бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций. В настоящее время большое внимание уделяется расчётам с поставщиками и подрядчиками.
В современных условиях обращение денежных средств, а также тщательно поставленный учет расчетных операций с контрагентами, оказывают значительное влияние на финансовые результаты предприятия (прибыли или убытки), среди которых основное место занимает прибыль от реализации товарной продукции. При расчетах с контрагентами, в зависимости от хозяйственной ситуации, возникает дебиторская и кредиторская задолженность, что существенно влияет на финансовое состояние предприятия.
Актуальность выбранной темы обусловлена тем, что на динамично развивающемся отечественном рынке производства продукции и услуг четкая организация расчетов предприятия со своими дебиторами и кредиторами оказывает непосредственное влияние на ускорение оборачиваемости оборотных средств и своевременное поступление денежных средств в оборот для дальнейшего образования дохода. В связи с этим возникает необходимость проведения независимой проверки финансово-хозяйственной деятельности предприятия - аудита.
Цель курсовой работы - провести аудиторскую проверку дебиторской и кредиторской задолженности предприятия.
В соответствии с целью работы поставлены следующие задачи:
изучить нормативную и законодательную базу, регулирующую объект проверки;
определить цели и задачи аудиторской проверки расчетов с покупателями и заказчиками, поставщиками и подрядчиками;
разработать план и программу аудиторской проверки расчетов с покупателями и заказчиками, поставщиками и подрядчиками;
изучить методику проведения аудита расчетов с покупателями и заказчиками, поставщиками и подрядчиками;
сделать вывод о достоверности учетной информации о расчетах с покупателями и заказчиками, поставщиками и подрядчиками и составить аудиторское заключение.
Объектом исследования является ООО «Алкомаркет Градус». Предмет исследования - расчеты с покупателями и заказчиками(счет 62), поставщиками и подрядчиками(счет 60).
В процессе написания работы использованы следующие источники информации:
законодательные и нормативные акты, регулирующие объект исследования, учебники
и учебные издания, материалы периодической печати, учетные и первичные
документы ООО «Алкомаркет Градус» за 2014 г., отчетность ООО «Алкомаркет
Градус» за 2012-2014 гг.
1. Теоретические основы аудита дебиторской и
кредиторской задолженности
.1 Законодательная и нормативная база,
регулирующая объект проверки
Одним из основных нормативных документов, регламентирующих учет расчетов с покупателями и заказчиками, поставщиками и подрядчиками в Российской Федерации, является Гражданский Кодекс Российской Федерации (ГК РФ), в соответствии с которым все расчеты по поставкам сырья, материалов и других товарно-материальных ценностей осуществляются по договору. В этом документе заложены основы обязательственного права: понятие обязательства, основания его возникновения, определение и основания заключения, изменения и расторжения договоров. Согласно ГК РФ, обязательства исполняются в соответствии с договором, требованиями закона, иных правовых актов, а при отсутствии таких условий и требований - в соответствии с обычаями делового оборота или иными обычно предъявляемыми требованиями. Порядок исполнения сторонами денежных обязательств определяется договором и только в случае недостаточности или неясности установленных условий исполнение обязательств должно производиться в соответствии с иными дополнительными условиями [1].
Налоговый кодекс Российской Федерации регулирует налогообложение организаций, занимающихся продажей товаров, в части описания действий по уплате налога (глава 8); сроков уплаты налогов и сборов, а также пеней и штрафов (глава 9); требования по уплате налогов и сборов (глава 10). В НК РФ рассматриваются условия обложения налогом на добавленную стоимость (глава 1), акцизами (глава 22), налогом на прибыль (глава 25) и т.п. Налоговый Кодекс Российской Федерации (НК РФ) устанавливает принципы исчисления и уплаты налогов. Главой 21 «Налог на добавленную стоимость» и главой 22 «Акцизы» НК РФ части второй введены налог на добавленную стоимость (НДС) и акцизы соответственно. Налогоплательщиками налога на добавленную стоимость и акцизов признаются организации, индивидуальные предприниматели, лица, признаваемые налогоплательщиками НДС и акцизов в связи с перемещением товаров через таможенную границу Таможенного союза. В главе 25 «Налог на прибыль организации» НК РФ части второй установлен порядок признания доходов и расходов, в т. ч. при возникновении обязательств с поставщиками и подрядчиками [2].
Федеральный закон от 07.08.2001 г. №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» регулирует отношения граждан Российской Федерации, иностранных граждан и лиц без гражданства, организаций, осуществляющих операции с денежными средствами или иным имуществом, а также государственных органов, осуществляющих контроль на территории Российской Федерации за проведением операций с денежными средствами или иным имуществом, в целях предупреждения, выявления и пресечения деяний, связанных с легализацией (отмыванием) доходов, полученных преступным путем, и финансированием терроризма [3].
Федеральным Законом от 06.12.2011 г. №402-ФЗ «О бухгалтерском учете» установлены единые правовые и методологические основы организации и ведения бухгалтерского учета в РФ, а также, предусмотрена оценка и инвентаризация обязательств предприятия. Согласно этому закону, все хозяйственные операции подлежат своевременной регистрации на счетах бухгалтерского учета на основании первичных учетных документов. Первичный учетный документ составляется в момент совершения операции или непосредственно по ее окончании.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утвержден приказом <#"862812.files/image001.gif">= 5605
Наименьшее значение отличается от среднего на:
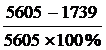 =69%
Наибольшее значение отличается от среднего на:
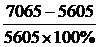 = 26%
Значение показателя «Валюта баланса» отличается от среднего на:
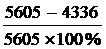 =23%
Поскольку значение показателя «Валюта баланса» несильно отличается от среднего и, кроме того, очень близко по величине к среднему значению, принимаем решение отбросить этот показатель при дальнейших расчетах. Новое среднее арифметическое составит:
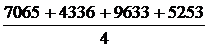 =6572
Полученную величину допустимо округлить до 7000 тыс. руб. и использовать данный количественный показатель в качестве уровня существенности. Различие между значением уровня существенности до и после округления составляет:
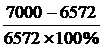 =7%, что
находится в пределах 20%.
Таким
образом, для проверки принимается уровень существенности в 7000 тыс. руб. Для
определения уровня существенности при аудите расчетов с поставщиками и
подрядчиками необходимо распределить общий уровень существенности между нужными
показателями бухгалтерской отчетности (в данном случае - расчеты с поставщиками
и подрядчиками). (таблица 2)
Таблица 2 - Определение уровня существенности при аудите расчетов с поставщиками и подрядчиками
|
Наименование показателя |
Значение, тыс. руб. |
Удельный вес, % |
Уровень существенности, тыс. руб. |
|
Расчеты с покупателями и заказчиками |
64658 |
37 |
2590 |
|
Расчеты с поставщиками и подрядчиками |
79225 |
30 |
2100 |
|
Валюта баланса |
216803 |
100 |
7000 |
Таким образом, все ошибки, выявленные в ходе аудиторской проверки, будут считаться существенными, если их размер по отдельности или в сумме будет превышать предельно допустимый уровень существенности.
Допустимый размер ошибки, при которой достоверность показателей бухгалтерской отчетности не будет считаться нарушенной, составляет для расчетов с покупателями и заказчиками 2590, с поставщиками и подрядчиками 2100 тыс. руб. Рассчитаем среднее арифметическое:
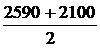 =2345
Округлим данную сумму до 2500.
Таким образом, для проверки принимается уровень существенности в 2500 тыс. руб.
Следующим
шагом является составление основного рабочего документа аудитора - вопросника
аудитора. Данный документ позволяет аудитору оценить степень надежности системы
внутреннего контроля и бухгалтерского учета на предприятии. Вопросник аудитора
по аудиту расчетов с покупателями и заказчиками, поставщиками и подрядчиками представлен
в таблице 3.
Таблица 3 - Вопросник аудитора по аудиту расчетов с покупателями и заказчиками, поставщиками и подрядчиками в ООО «Алкомаркет Градус»
|
Содержание вопроса |
|
|
1. Есть ли на предприятии дебиторская и кредиторская задолженности? |
Да |
|
2. Установлены ли даты и причины возникновения дебиторской и кредиторской задолженностей? |
Да |
|
3. Проверяются ли сроки возникновения задолженностей? |
Да |
|
4. Имеются ли акты сверки расчетов? |
Да |
|
5. Регулярно ли проводится анализ актов сверки расчетов? |
Да |
|
6. Разработаны ли схемы отражения на счетах расчетных операций? |
Да |
|
7. Установлен ли и соблюдается ли график документооборота по расчетным операциям? |
Да |
|
8. Имеются ли задолженности с истекшим сроком давности? |
Да |
|
9. Принимаются ли меры по взысканию этих задолженностей? |
Да |
Итого: 9 - да, 0 - нет.
Таким образом, система внутреннего контроля и бухгалтерского учета в ООО «Алкомаркет Градус» имеет высокую степень надежности.
Далее составим план аудиторской проверки расчетов с покупателями и
заказчиками, поставщиками и подрядчиками. План аудита должен иметь информации
об объеме проверки, порядке проведения проверки и исполнителях.
Таблица 4 - План аудиторской проверки расчетов с покупателями и заказчиками, поставщиками и подрядчиками в ООО «Алкомаркет Градус»
|
Проверяемая организация |
ООО «Алкомаркет Градус» |
|
Проверяемый период |
2014 г. |
|
Дата начала проверки |
02 марта 2015 г. - 06 марта 2015 г. |
|
Руководитель аудиторской группы |
И.В.Жидкова |
|
Планируемый аудиторский риск |
Низкий, 21% |
|
Планируемый уровень существенности |
2500 тыс. руб. |
|
Планируемые виды работ |
Период проведения |
Исполнитель |
|
1. Правовая оценка договоров и их соответствие действующему законодательству |
02.03.2015 |
И.В.Жидкова |
|
2. Аудит организации первичного учета |
03.04.2015-04.03.2015 |
И.В.Жидкова |
|
3. Аудит организации бухгалтерского учета |
04.03.2015-05.03.2015 |
И.В.Жидкова |
|
4. Аудит налогового учета операций по расчетам с покупателями и заказчиками, поставщиками и подрядчиками |
06.03.2015 |
И.В.Жидкова |
Последним этапом при планировании аудита является составление программы
аудита расчетов с покупателями и заказчиками, поставщиками и подрядчиками.
Программа аудита является развитием плана аудита и представляет собой перечень
аудиторских процедур, которые необходимы для каждой конкретной части проверки.
В таблице 5 представлена программа аудита расчетов с покупателями и заказчиками
,поставщиками и подрядчиками в ООО «Алкомаркет Градус»
Таблица 5 - Программа аудита расчетов с покупателями и заказчиками, поставщиками и подрядчиками в ООО «Алкомаркет Градус»
|
Перечень аудиторских процедур |
Запрашиваемые документы |
|
1. Правовая оценка договоров и их соответствие действующему законодательству 1.1 Определение вида договорных отношений и договора |
Договоры с покупателями и заказчиками, поставщиками и подрядчиками, соглашения, контракты; копии переписки или заключение эксперта |
|
1.2 Определение норм действующего законодательства и проверка договоров на соответствие им |
Договоры с покупателями и заказчиками, поставщиками и подрядчиками, соглашения, контракты |
|
1.3 Проверка существенных условий договоров |
Договоры с покупателями и заказчиками, поставщиками и подрядчиками, соглашения, контракты |
|
1.4 Анализ крупных сделок |
Договоры с поставщиками и подрядчиками, соглашения, контракты |
|
1.5 Анализ сторон договора |
Договоры с поставщиками и подрядчиками, соглашения, контракты; копии переписки или заключение эксперта |
|
2. Аудит организации первичного учета 2.1 Проверка наличия и правильности оформления первичных документов |
Первичные документы (накладные, платежные документы, счета-фактуры, акты сдачи-приемки), договоры, данные складского учета, данные бухгалтерского учета, книга покупок |
|
2.2 Проверка соблюдения графика документооборота |
График документооборота, организационно- распорядительная документация по вопросам хранения и доступа к ПУД |
|
2.3 Проверка состояния инвентаризационной работы и оформления документов по ее результатам |
Приказы о проведении инвентаризации, приказы о создании постоянно действующей инвентаризационной комиссии, инвентаризационные описи, инвентарные карточки, инвентарные книги |
|
3. Аудит организации бухгалтерского учета 3.1 Проверка достоверности и правомерности фактов оприходования ТМЦ, принятия к учету работ, услуг, а также выпуска и продажи готовой продукции, списания себестоимости продукции, получения выручки |
|
|
3.2 Проверка реальности кредиторской и дебиторской задолженности |
|
|
3.3 Проверка расчетов по неотфактурованным поставкам |
|
|
3.4 Проверка расчетов по векселям |
|
|
4. Аудит налогового учета операций по расчетам с покупателями и заказчиками, поставщиками и подрядчиками 4.1 Проверка правильности исчисления налога на прибыль |
Регистры налогового учета, регистры бухгалтерского учета, договоры, налоговые декларации, счета-фактуры, отчет о финансовых результатах. |
|
4.2 Проверка правильности расчетов по НДС |
|