Дипломная (вкр): Фінансовий стан суб'єкта господарювання та шляхи його поліпшення на прикладі ФГ 'Троянда'
Фінансовий стан суб'єкта господарювання та шляхи його поліпшення на прикладі ФГ 'Троянда'
Міністерство освіти і науки, молоді та спорту України
Одеський державний економічний університет
Кафедра фінансового менеджменту та
фондового ринку
Дипломна робота
на здобуття освітньо-кваліфікаційного рівня магістр
зі спеціальності 8.0501.04 "Фінанси" за програмою "Фінансовий менеджмент”
на тему:
Фінансонсовий стан суб`єкта господарювання та шляхи його поліпшення
на прикладі ФГ "Троянда"
Виконавець:
студент V курсу фінансово-економічного факультету
Федоришин Володимир Петрович
Науковий керівник:
Бурлуцька Світлана Владиславівна
Одеса 2015
Зміст
Вступ
Розділ 1. Теоретичні засади аналізу фінансового стану підприємства
1.1 Сутність аналізу фінансового стану підприємства та необхідність його проведення
1.2 Інформаційне забезпечення аналізу фінансового стану підприємства
1.3 Система показників, що використовуються при аналізі фінансового стану підприємства
Розділ 2. Комлексний аналіз фінансового стану ФГ "Троянда-АГРО"
2.1 Загальна характеристика фінансово-господарської діяльності підприємства
2.2 Оцінка ліквідності та платоспроможності підприємства
2.3 Аналіз фінансової стійкості підприємства
2.4 Аналіз ділової активності та рентабельності підприємства
Розділ 3. Напрямки покращення фінансового стану підприємства
3.1 Проблемні аспекти діяльності сільськогосподарського підприємства
3.2 Фінансово-економічні заходи по стабілізації фінансового стану підприємства
3.3 Організаційно економічне обґрунтування запропонованих заходів
Висновок
Список використаної літератури
Вступ
В умовах ринкової економіки обґрунтованість та дієвість управлінських рішень на мікро- та макрорівнях значною мірою залежить від результатів оцінки фінансового стану суб’єктів господарювання, зміст якої виходить за межі обчислення окремих коефіцієнтів і передбачає вивчення комплексу показників, які відображають різні аспекти діяльності підприємства.
Фінансово-господарська діяльність підприємства в умовах ринкової економіки по-новому ставить питання регулювання його розвитку. Невтручання держави в господарську діяльність підприємств змушує їх самостійно шукати шляхи адаптації до ринкових умов, знаходити методи удосконалювання своєї діяльності для забезпечення нарощування економічного потенціалу і конкурентоздатності.
Формування ринкових відносин і їхній розвиток - це не автономний процес. Становлення нових фінансових відносин, що торкаються досвіту, розподіл і використання фінансових ресурсів, позначається на розвитку і функціонуванні підприємств як самостійних господарських одиниць. Одним з негативних моментів у нинішніх умовах є відсутність чітких уявлень про фінансову позицію підприємства. Пристосовуючи до своєрідних умов, продиктованих ринком, підприємства випробують значні фінансові труднощі в зв'язку з неправильним перерозподілом коштів і джерел їхнього утворення. Значною мірою цьому сприяють інфляційні процеси, а також відсутність єдиної методології оцінки фінансового положення підприємства. У зв'язку з цим постає питання про створення єдиної методики оцінки, аналізу фінансового положення підприємства і його фінансового планування.
Актуальність теми даної дипломної роботи полягає в тому, що виникає об’єктивна необхідність дослідження питань пов’язаних із оцінкою фінансового стану підприємства, адже саме вона забезпечує своєчасне виявлення та усунення недоліків у фінансовій діяльності підприємства і пошук резервів зміцнення фінансового стану підприємства та його платоспроможності.
Вагомий внесок у розробку теоретичних та методичних засад оцінки фінансового стану вітчизняних підприємств внесли вчені-економісти: В. Андрущенка, В. Базилевича, О. Василика, В. Вишневського, А. Даниленка, О. Данілова, Ю. Іванова, А. Крисоватого, І. Лютого, В. Мельника, Ц. Огня, В. Опаріна, Г. П’ятаченка, А. Соколовської, Л. Тарангул, В. Тропіної, В. Федосова, І. Чугунова, С. Юрія та ін.
Метою дипломної роботи є дослідження існуючої системи аналізу фінансового стану підприємства, інформаційну базу та основні показники оцінки фінансової діяльності підприємства, а також визначити основні напрямки її вдосконалення.
Реалізація мети дипломної роботи передбачає постановку та вирішення наступних завдань:
а) дослідити сутність аналізу фінансового стану підприємства та довести необхідність його проведення;
б) ознайомитися з інформаційним забезпеченням аналізу фінансового стану підприємства;
в) розглянути систему показників, що використовуються при аналізі фінансового стану підприємства;
г) надати загальну характеристику фінансово-господарської діяльності ФГ "Троянда";
д) проаналізувати майновий стан підприємства;
е) оцінити ліквідність та платоспроможність підприємства;
ж) проаналізувати фінансову стійкість підприємства;
з) проаналізувати ділову активність підприємства;
к) проаналізувати рентабельність підприємства;
л) здійснити прогнозну оцінку платоспроможності та фінансової стійкості підприємства;
фінансовий стан показник аналіз
м) обґрунтувати необхідність і напрями покращення фінансового стану підприємства.
Об’єктом дослідження є фінансово-господарська діяльність ФГ "Троянда".
Предметом дослідження є теоретичні основи та методичні підходи до аналізу та оцінки фінансового стану підприємства.
Для вирішення поставлених у роботі завдань використовувалися наступні методи: економічного аналізу, синтезу, порівняння, аналогії, наукової абстракції, індукції, дедукції, спостереження, групування, узагальнення, прогнозування.
Інформаційну базу роботи становили підручники,
навчальні посібники, наукові праці та статті вітчизняних та зарубіжних
вчених-економістів з питань теорії і практики аналізу та оцінки фінансового
стану підприємства, дані бухгалтерського обліку та фінансової звітності ФГ
"Троянда".
Розділ 1. Теоретичні засади аналізу фінансового стану підприємства
.1 Сутність аналізу фінансового стану підприємства та необхідність його проведення
Аналіз фінансового стану на підприємстві є одним з важливих елементів в системі управління і прийняття різних господарських рішень. Він становить інтерес для інвесторів, кредиторів, постачальників матеріально-технічних ресурсів, державних органів управління і виробничих менеджерів. З кожним роком зростає роль своєчасного і якісного фінансового аналізу, через те, що, тільки маючи реальні дані про результати фінансово-господарської діяльності, можна реально оцінити ситуацію на підприємстві і прийняти найбільш правильне рішення щодо її покращення [8].
До розуміння сутності фінансового стану підприємства існує декілька підходів. По-перше, під фінансовим станом розуміють характеристику розміщення засобів підприємства та їх динаміки в процесі відтворення, що відображає також здатність підприємства до подальшого розвитку.
Зокрема А.Д. Шеремет і Р.С. Сайфулін відзначають, що фінансовий стан підприємства характеризується складом і розміщенням засобів, структурою їх джерел, швидкістю обороту капіталу, здатністю підприємства вчасно і в повному обсязі погашати свої зобов’язання, а також іншими факторами [5].
Г.В. Савицька трактує фінансовий стан підприємства як економічну категорію, що відображає стан капіталу в процесі його кругообігу і здатність суб’єкта господарювання до саморозвитку на фіксований момент часу [27].
В деяких визначеннях особливо підкреслюється планово-контрольний аспект. М.І. Баканов, А.Д. Шеремет вказують: фінансовий стан підприємств характеризує розміщення і використання засобів підприємства. Він зумовлений ступенем виконання фінансового плану і мірою поповнення власних засобів за рахунок прибутку та інших джерел, якщо вони передбачені планом, а також швидкістю обороту виробничих фондів та особливо оборотних засобів [5].
З огляду на позицію та виходячи з представленої
концепції (рис.1.1) О.Ю. Верланова, поняття фінансового стану підприємства
визначено як зважену структуру джерел фінансування майна підприємства, ступінь
використання його активів, що дозволяють йому за умов даної ліквідності та
ризику генерувати грошові потоки, достатні для постійного відновлення
операційної діяльності на заданому рівні [3].
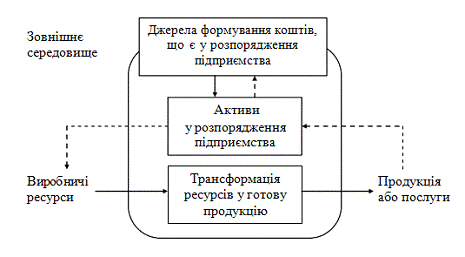
Рисунок 1.1 - Схема діяльності підприємства, що
розроблена для цілей формування моделі фінансового стану
По-друге, фінансовий стан розглядається як складова частина економічного потенціалу підприємства, що відображає фінансові результати його діяльності.
Зокрема В.В. Ковальов стверджує, що в основу аналізу фінансового стану закладено поняття економічного потенціалу комерційної організації та його перманентні зміни у часі. Під економічним потенціалом розуміють здатність підприємства досягати поставлених перед ним цілей, використовуючи наявні матеріальні, трудові та фінансові ресурси [7].
А.М. Поддєрьогін та Н.П. Шморгун трактують фiнансовий стан пiдпpиємства як комплексне поняття, яке є pезультатом взаємодiї всiх елементiв системи фінансових відносин пiдпpиємства, визначається сукупнiстю виpобничо-господаpських фактоpiв i хаpактеpизується системою показникiв, що вiдобpажають наявнiсть, pозмiщення i викоpистання фiнансових ресурсів [30].
По-третє, існує обліково-аналітичний підхід до визначення фінансового стану як сукупності показників фінансової звітності підприємства [13].
Л.Т. Гіляровська і Д.А. Єндовицький під оцінкою фінансового стану розуміють частину фінансового аналізу, що характеризується визначеною сукупністю показників, відображених в балансі станом на визначену дату (початок і кінець кварталу, півріччя, дев’яти місяців, року) як залишки по конкретним рахункам чи комплексу рахунків бухгалтерського обліку. Фінансовий стан організації характеризує в найзагальнішому вигляді зміни в розміщенні засобів та джерел їх покриття на кінець періоду порівняно з його початком [11].
По-четверте, фінансовий стан розуміють як характеристику інвестиційної привабливості підприємства, його конкурентоспроможності на фінансовому ринку [18]. Зокрема, І.Т. Балабанов визначає фінансовий стан господарюючого суб’єкта як характеристику його фінансової конкурентоспроможності (платоспроможності, кредитоспроможності), використання фінансових ресурсів і капіталу, виконання зобов’язань перед державою та іншими господарюючими суб’єктами [5].
Таким чином, фінансовий стан можна визначити як результат системи відносин, що виникають в процесі кругообігу засобів суб’єкта господарювання, а також джерел цих засобів, що характеризує наявність на певну дату різних активів, розміри зобов’язань, здатність суб’єкта господарювання функціонувати і розвиватися у змінному зовнішньому середовищі, поточну й майбутню здатність задовольняти вимоги кредиторів, а також його інвестиційну привабливість.
При дослідженні різних підходів щодо визначення змісту оцінки фінансового стану підприємств було уточнено завдання, які повинні вирішуватись в процесі її здійснення. При проведенні оцінки фінансового стану підприємства слід вивчати значення отриманих в результаті аналізу фінансового стану показників, з точки зору відповідності їх фактичних значень нормативним для конкретного підприємства рівням, визначати фактори, що вплинули на величину показника в звітному періоді та здійснювати прогноз її величини на перспективу [11]. При цьому виявлення резервів зростання рентабельності, зниження собівартості та інших резервів ефективного розвитку підприємства є предметом фінансового аналізу (рис.1.2) [23].
Фінансовий стан підприємства залежить від результатів його виробничої, комерційної і фінансової діяльності. Чим вищі показники виробництва і реалізації продукції робіт і послуг, нижча їх собівартість, тим вища рентабельність і вищий прибуток, тим кращим є фінансовий стан підприємства. І навпаки, у результаті недовиконання плану з виробництва і реалізації відбувається підвищення собівартості продукції (робіт, послуг), зменшення виторгу і суми прибутку і, як наслідок - з погіршення фінансового стану підприємства, його платоспроможності.
Фінансовий стан будь-якого підприємства виражається у співвідношенні структур його активів і пасивів, тобто засобів підприємства і їх джерел [2].
Основними завданнями аналізу фінансового стану є
визначення якості фінансового стану, вивчення причин його поліпшення або
погіршення за певний період, підготовка рекомендацій для підвищення фінансової
стійкості і платоспроможності підприємства.
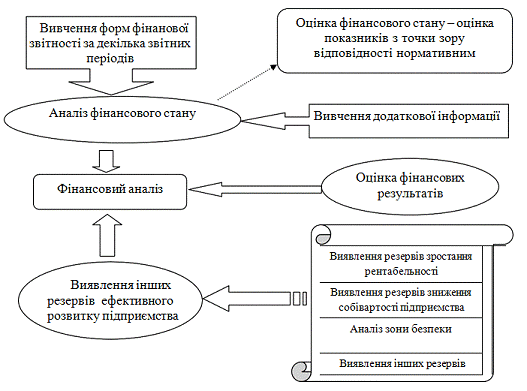
Рисунок 1.2 - Завдання, які слід вирішувати при
здійсненні фінансового аналізу економічної діяльності, аналізу та оцінки
фінансового стану підприємств
Фінансовий стан підприємства характеризує здатність підприємства саморозвиватися на певний момент часу. Фінансовий стан підприємства характеризується системою показників, що дають можливість оцінити наявність, розміщення та ефективність використання фінансових ресурсів [9].
Аналіз фінансового стану необхідно проводити у відповідності до визначеної на підприємстві методики та за конкретною системою показників. Тому для кожного підприємства, враховуючи його специфіку роботи, доцільно розробити когнітивну модель взаємозв’язку усіх фінансових показників та процесів, що беруть участь у формуванні фінансової звітності.
Авторське бачення такої моделі М.Д. Білик показано на рисунку 1.3.
Розроблена когнітивна модель показує взаємозв’язок
обліково-аналітичного процесу щодо формування та дослідження фінансової
звітності підприємства та процесу управління його фінансовою діяльністю [1].

Фінансовий стан підприємства необхідно
систематично й усебічно оцінювати з використанням різних методів, прийомів та
методик аналізу.
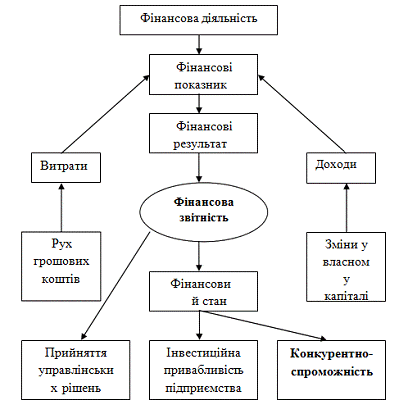
Рисунок 1.3 - Модель взаємозв’язку фінансових показників
та процесів, що беруть участь у формуванні фінансової звітності підприємства
Основні завдання фінансового аналізу підприємства:
– аналіз ефективності використання майна (капіталу) підприємства, забезпечення підприємства власними оборотними коштами;
– аналіз стану й динаміки ліквідності, платоспроможності та фінансової стійкості підприємства;
– аналіз рентабельності підприємства та кількісне оцінювання його конкурентоспроможності;
– аналіз стану підприємства на фінансовому ринку;
– визначення резервів підвищення ефективності виробничо-господарської діяльності підприємства [30].
Для забезпечення належного рівня фінансового стану підприємства його фінансова діяльність має бути спрямована на систематичне надходження й ефективне використання фінансових ресурсів, дотримання розрахункової та кредитної дисципліни, досягнення раціонального співвідношення власних і залучених коштів тощо.
Аналіз фінансового стану підприємства є необхідним етапом для розробки планів і прогнозів фінансового оздоровлення (покращення фінансового стану) підприємства. Пpедметом фiнансового аналiзу пiдпpиємства є його фiнансовi pесуpси, їх фоpмування та використання [26].
Для досягнення основної мети аналiзу фiнансового стану підприємства - об’єктивної його оцiнки та виявлення на цій основі потенційних можливостей підвищення ефективності формування й використання фінансових pесуpсiв можуть застосовуватися piзнi методи аналізу.
Методи фінансового аналiзу - це комплекс науково-методичних інструментів та пpинципiв дослiдження фiнансового стану пiдпpиємства [21].
Основна мета фінансового аналізу - об’єктивна оцінка фінансового стану і виявлення можливостей підвищення ефективності функціонування підприємства шляхом виявлення резервів покращення фінансового стану підприємства і його платоспроможності [8].
Міжнародна практика розробила певні методи аналізу фінансового стану, які ґрунтуються на різноманітних абсолютних та відносних типових показниках, що дають можливість не тільки проводити аналіз статей балансу підприємства, але й порівнювати підприємства окремої галузі господарства або таких, що займаються аналогічними видами діяльності. Прийоми проведення аналізу фінансового стану підприємства наведено в таблиці 1.1 [2].