Курсовая работа (т): Метод корректировки программных решений близких линейно-квадратичных задач оптимального управления в классе импульсных управлений
.2 Класс импульсных управлений.
эквивалентная задача линейно-квадратичного программирования
Задачу (1.34) рассмотрим в классе импульсных управлений, т.е. кусочно-постоянных функций с постоянным периодом квантования . Для этого выберем целое число , и разобьем отрезок на равных частей (рассмотрим сетку с равностоящими узлами).
.(4.1)
. (4.2)
Тогда, для элементов задачи (1.34)
получим: Для критерия качества
(4.3)
для геометрического ограничения
, :. (4.4)
Используя формулу Коши (для системы
, ). Введем обозначения для множеств, векторов и матриц:
;
задача программа квадратичный корректировка
Тогда в классе импульсных управлений
(4.2) задача (1.34) эквивалентна следующей выпуклой сепарабельной
кусочно-линейной задаче (постоянный множитель h на минимум
целевой функции не влияет).
4. Корректировка решения близких
задач в классе импульсных управлений
.1 Выбор метода корректировки
Самым легким выходом при поиске решения задачи (4.6)-(4.8) является сведение линейно-квадратичной задачи к эквивалентной задаче линейного программирования, и решение этой эквивалентной задачи известными методами (например, адаптивным методом, двойственным методом и т.д.). Однако при видимой простате такого подхода, он имеет ряд недостатков. Во-первых, существенно увеличиваются размеры задачи: число переменных увеличивается в 3 раза, число основных ограничений увеличивается на n, т.е. их оказывается m+n (в исходной задаче основных ограничений было . Во-вторых, стандартные методы ЛП не будут учитывать специфику полученной эквивалентной задачи ЛП: специальную структуру матрицы основных ограничений и ее заполненность, специальный вид целевой функции, зависимость (согласованность) компонент плана.
Все выше сказанное было продемонстрировано в п. 4.Решение конкретной задачи это только первый этап. В жизни приходиться решать множество близких задач, потому что значение параметров с течением времени меняется. В классических методах оптимизации для математического программирования с помощью теории двойственности исследуется проблема чувствительности решения задачи с малым изменением параметров.
Приходится решать близкие эквивалентные задачи и ставиться проблема не нахождения решения новой задачи, а только корректировка решения предыдущей задачи до решения новой измененной задачи. С этой целью лучше всего использовать двойственный метод, поскольку он в этих условиях работает лучше всего.
4.2 Использование программы конечного
двойственного метода линейно квадратичного программирования
Программа DMQP-
программа конечного двойственного метода линейно-квадратичного
программирования. Как и прежде рассматриваем задачу линейно -
квадратичного программирования:
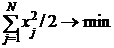 ,
 ,
 ,
где  - двумерный
массив основных ограничений размерности
 ,
 - вектор-столбец размерности
 ,
 и
 - нижнее и верхнее
ограничениям на переменные,
 - вектор-столбец размерности
 ,
соответствующий начальному плану задачи,
- количество основных ограничений
задачи, - количество
переменных.
Программа корректировки решений близких задач линейно-квадратичного программирования написана на языке С. Для решения задачи используем двойственный метод. Программа конечного двойственного метода линейно-квадратичного программирования написана на языке фортран и скомпилирована в файл dmqp.exe.
Запуск этого файла осуществляется с
помощью оператора System. При этом формируются входной и
выходной файлы. Входной файл имеет следующую структуру: В файле:  -
транспонированный двумерный массив ,
 и
 соответственно равны и ,
 - размер
опоры ограничений начального согласованного опорного плана,
 - обратная
матрица к опорной матрице,
 - размер опоры целевой функции
начального согласованного опорного плана,
 - вектор-столбец, содержащий
элементы верхнего треугольника матрицы, обратной к опорной матрице целевой
функции, записанные по строчкам;
 - вектор-столбец размерности
 , который
содержит следующую информацию: индексы опорных компонент начального плана,
вошедшие в опору ограничений (их количество ); индексы опорных компонент
начального плана, вошедшие в опору целевой функции (их количество ); индексы
неопорных компонент начального плана (их количество ).
Выходной файл содержит следующую
результирующую информацию: значение параметра 1111. Если он равен нулю,
то построен оптимальный план задачи; размерность опоры ограничений; опору
ограничений; размерность опоры целевой функции; опору целевой функции;
неопорные индексы; оптимальный план задачи.
Заключение
В курсовой работе была
сформулирована линейно-квадратичная задача оптимального управления с ограничениями.
Были сформулированы понятия управляемости, оптимального управления. Были
сформулированы теоремы о достаточном условии оптимальности критерии
управляемости основного ограничения, была выведена формула приращения критерия
качества. На основе полученных сведений был доказан критерий оптимальности. Был
описан класс допустимых управлений для линейно-квадратичной задачи. Были
сформулированы эквивалентные задачи линейного программирования.
Список использованных источников
1. Габасов, Р. Методы линейного программирования: в 3 ч. Ч. 1. Общие задачи, Ч. 2. Транспортные задачи, Ч. 3. Специальные задачи / Р. Габасов, Ф. М. Кириллова. - Мн.: БГУ, 1977, 1978, 1980. - 176 c., 240 c., 368 c.
2. Габасов, Р. Конструктивные методы оптимизации: в 5 ч. Ч. 1. Линейные задачи / Р. Габасов, Ф.М. Кириллова, А.И. Тятюшкин. - Мн.: БГУ, 1983. - 214 с.
. Конструктивные методы оптимизации: в 5 ч. Ч. 4. Выпуклые задачи / Р. Габасов [и др.]. - Мн.: Университетское, 1987. - 223 c.
. Альсевич, В.В. Оптимизация линейных экономических моделей. Статические задачи / В.В. Альсевич, Р. Габасов, В.С. Глушенков. - Мн.: БГУ, 2000. - 210 с.
. Лубочкин А.В. Методы решения выпуклых задач оптимального управления: дис. на соиск. уч. cтеп. канд. физ.-мат. наук / А.В. Лубочкин; БГУ. - Мн., 1987. - 132 с.
. Численные методы оптимизации: в 2 ч. Ч. 1. Линейные статические задачи: практикум / [М-во образ. РБ; Гомельск. гос. ун-т им. Ф. Скорины; авторы-составители А.В. Лубочкин, Е.А. Ружицкая]. - Гомель: ГГУ им. Ф.Скорины, 2001. - 50 с.
. Численные методы оптимизации: в 2 ч. Ч. 2. Линейные задачи оптимального управления: практикум / [М-во образ. РБ; Гомельск. гос. ун-т им. Ф. Скорины; авторы-составители А.В. Лубочкин, Е. Ружицкая]. - Гомель: ГГУ им. Ф. Скорины, 2001. - 55 с.
. Лубочкин, А.В. Оптимизация выпуклых статических моделей: тексты лекций по спецкурсу / А.В. Лубочкин; М-во образ. РБ; Гомельск. гос. ун-т им. Ф. Скорины. - Гомель: ГГУ им. Ф.Скорины, 2005. - 74 с.
. Лубочкин, А.В. Оптимальное управление линейными системами по выпуклым критериям качества: тексты лекций по спецкурсу / А.В. Лубочкин; М-во образ. РБ; Гомельск. гос. ун-т им. Ф. Скорины. - Гомель: ГГУ им. Ф. Скорины, 2009. - 55 с.
Смотрите также:
| Искусственные нейронные сети |