Курсовая работа (т): Оценка стоимости объекта недвижимости
где:  - прямые затраты на 1 куб. м.
строительного объема типового проекта аналогичного здания в текущих ценах, тыс.
руб.;
 - строительный объем оцениваемого
здания, куб. м.;
 - коэффициент отличий оцениваемого
здания от объекта аналога.
 3,91 тыс.руб./1 куб.м.*18 008
куб.м.*1,40 =98 525,80тыс.руб.
Косвенные затраты рассчитываются по
формуле:
CI = CD * 0,4 (4)= 98 525,80 тыс.руб* 0,4=39
410,32 тыс.руб.
Предпринимательская прибыль застройщика Р рассчитывается на основе статистических данных о рентабельности аналогичных инвестиции в отрасли. В настоящее время строительные проекты являются достаточно рентабельным бизнесом и приносят 30,0 - 40,0 % дохода на вложенный капитал. В связи с этим процент предпринимательской прибыли рекомендуется принять равным 35,0 % от суммы прямых и косвенных затрат.
Предпринимательская прибыль рассчитывается по
формуле:
Р = (CI+CD)*0,35 (5)
Р = 137 936,12 * 0,35 = 48 274,65тыс.руб.
Определение накопленного износа здания
Накопленный износ здания D определяется по формуле:
= DP + DF + DE (6)
где: Dp - физический износ здания, тыс. руб.;- функциональный износ здания, тыс. руб.;- внешний износ здания, тыс. руб.
= 22 034,56 тыс.руб. + 4 841,49 тыс.руб.+651,74
тыс.руб.= 27 527,79 тыс.руб.
Для определения физического износа определяется
восстановительная стоимость конструктивных элементов здания, а затем
рассчитывается их износ методом срока жизни. Необходимые для расчётов данные
приведены в таблице 3. Далее, определяются функциональный и внешний износы.
Таблица 3 - Расчет физического износа
оцениваемого здания
Наименование
конструктивных элементов здания
Доля
в восстановительной стоимости всего здания, %
Восстановительная
стоимость элемента, тыс. руб.
Фактический
срок эксплуатации, лет
Нормативный
срок эксплуатации, лет
Коэффициент
износа (гр.4/гр.5)
Сумма
износа, тыс. руб. (гр.3 *гр.6)
1
2
3
4
5
6
7
Фундамент
7
13
034,76
7
100
0,07
912,44
Наружные
стены
16
29
793,73
7
100
0,07
2
085,57
Перекрытия
14
26
069,51
7
100
0,07
1
824,87
Кровля
8
14
896,87
7
50
0,14
685,57
Перегородки
8
14
896,87
7
80
0,09
1
340,72
Внутренняя
отделка
6
11
172,65
2
5
0,40
4
469,06
Наружная
отделка
3
5
586,33
7
30
0,23
1
284,86
Система
водоснабжения и канализации
10
18
621,08
7
50
0,14
2
606,96
Система
электроснабжения
7
13
034,76
7
40
0,17
2
215,91
Система
отопления
9
16
758,97
7
50
0,14
2
346,26
Система
вентиляции
2
3
724,22
7
40
0,17
633,12
Система
пожаротушения
3
5
586,33
7
50
0,14
782,07
Система
телефонизации
2
3
724,22
7
40
0,17
633,12
Лифты
5
930,53
7
30
0,23
214,03
Всего
100
186
210,77
-
-
-
22034,56
Физический износ = 22 034,56 тыс. руб.
Внешний износ составляет 0,35% от полной восстановительной
стоимости здания, следовательно внешний износ равен:
DE = VR * 0,0035 (7)= 186 210,77 тыс.
руб.
*
0,0035 =651,74 тыс.руб.
В здании отсутствует система охранной
сигнализации, что не отвечает современным требованиям к офисным зданиям и относится
к фактическому износу. Стоимость устройства такой системы составляет 130,0% от
полной восстановительной стоимости системы телефонизации здания.
Фактический износ = VR телефонизации * 1,30 (8)
Фактический износ = 3 724,22 *1,30 = 4 841,49
тыс.руб.
Определение остаточной стоимости здания
Остаточная стоимость здания Vrem определяется
путем вычитания из полной восстановительной стоимости здания величины
накопленного его износа:
=VR - D (9)= 186 210,77 тыс. руб.- 27 527,79
тыс.руб.=158 682,98тыс.руб.
Определение общей стоимости оцениваемого объекта
недвижимости
Общая стоимость оцениваемого объекта
недвижимости затратным подходом VCA определяется как сумма остаточной стоимости
здания и стоимости земельного участка, рассчитанной по формуле (1).
Общая стоимость объекта равна:
= Vrem + VL (10)= 158682,98 тыс.руб.+15
260,8тыс.руб= 173 943,78тыс.руб.
ОЦЕНКА ОБЪЕКТА РЫНОЧНЫМ ПОДХОДОМ
Характеристики сопоставимых объектов аналогов
На основании исходных данных о характеристиках
объектов А, Б, В и Г, сопоставимых с оцениваемым объектом заполняется таблица4.
Таблица 4- Характеристики сопоставимых объектов
аналогов
Показатели
Сопоставимые
объекты
А
Б
В
Г
Цена
продажи, тыс. руб.
47250
19820
35960
21730
Полезная
площадь здания, кв. м.
3508
2oo8
3208
1808
Время
продажи, месяцы
3
3
1
1
Местоположение
объекта (хуже, лучше, аналог)
аналог
хуже
хуже
хуже
Состояние
объекта (хуже, лучше, аналог)
лучше
аналог
аналог
лучше
Чистый
операционный доход от аренды, тыс. руб.
6960
5950
12200
6950
Корректировка цен продажи сопоставимых объектов
аналогов
Цены продажи сопоставимых объектов аналогов
подвергаются корректировке, так как они отличаются по своим характеристикам от
оцениваемого объекта. В качестве единицы сравнения объектов принимается 1 кв.
м. полезной площади здания.
Корректировка цен продажи сопоставимых объектов
в расчете на 1 кв. м. полезной площади осуществляется последовательно по
каждому из учитываемых факторов (время продажи, местоположение и состояние
объекта). Для этого выбираются два объекта, отличающиеся по данному фактору и
имеющие сходные иные характеристики. Разница в ценах выбранной пары объектов
является абсолютной величиной корректировки по данному фактору. На эту величину
цена каждого сопоставимого объекта либо уменьшается, либо увеличивается в
зависимости от того, лучше или хуже сопоставимый объект по данному фактору по
сравнению с оцениваемым. Для корректировки по времени продажи рассчитывается
рост цены за 1 месяц, а затем определяются цены продажи сопоставимых объектов
на дату оценки.
Результаты расчетов приводятся в таблице 5.
Величина корректировки по каждому фактору и каждому объекту записывается в
таблицу 5 либо со знаком (+), если сопоставимый объект по данному показателю
хуже, чем оцениваемый, либо со знаком (-), если сопоставимый объект по данному
показателю лучше, чем оцениваемый.
Таблица 5 - Расчет объектов недвижимости методом
парных продаж
Показатели
Сопоставимые
объекты
А
Б Г
Цена
продажи в расчете на 1 кв. м. полезной площади здания
13,470
9,880
11,210
12,020
Величина
корректировки по времени продаж
+1,995
+1,995
+
0,665
+
0,665
Скорректированная
по времени продажи цена
15,465
11,875
11,875
12,685
Величина
корректировки по местоположению
0,000
+
2,780
+2,780
+2,780
Скорректированная
по местоположению цена
15,465
14,665
14,655
15,435
Величина
корректировки по состоянию объекта
-
0,770
0,000
0,000
-
0,770
Скорректированная
по всем показателям цена
14,695
14,665
14,665
14,
665
Алгоритм заполнения таблицы 5:
Находим величину 1 кв. м. полезной площади
здания для каждого из сравниваемых объектов:
Объект А: 47 250 / 3 508 = 13, 47
Объект Б: 19 820 / 2 008 = 11,21
Объект В: 35960 / 3 208 = 9,88
Объект Г: 21 730 / 1 808 = 12,02
Корректировка цены по времени продажи:
Абсолютная величина корректировки (для объектов
Б и В) = 11,21 - 9,88 = 1,33
Для корректировки по времени продажи
рассчитывается рост цены за 1 месяц:
Объект А: (1,33/2)*3=1,995
Объект Б: (1,33/2)*3=1,995
Объект В: 1,33/2=0,665
Объект Г: 1,33/2=0,665
Скорректированная по времени продажи цена для
объектов:
Объект А: 13,47+1,995=15,465
Объект Б: 9,88 + 1,995 = 11,875
Объект В: 11,21 + 0,665= 11,875
Объект Г: 12,02 + 0,665 = 12,685
Величина корректировки по местоположению:
Абсолютная величина корректировки (для объектов
А и Г) = 15, 465 - 12, 685 = 2,78
Скорректированная по местоположению цена:
Объект А: 15,465 + 0 = 15, 465
Объект Б: 11,875 + 2,78 = 14,665
Объект В: 11,875 + 2,78 = 14,665
Объект Г: 12,685 + 2,78 = 15,435
Величина корректировки по состоянию объекта:
Абсолютная величина корректировки (для объектов
В и Г) = 15,435- 14,665 = 0,77
Скорректированная по состоянию объекта:
Объект А: 15, 465 -0,77 = 14,695
Объект Б: 14,665 +0 = 14,665
Объект В: 14,665 + 0 =14,665
Объект Г: 15,435 - 0,77 = 14,665
Скорректированная по всем показателям цена для
каждого из объектов равна показателю по местоположению:
Объект А=14,695; Объект Б =14, 665; Объект В
=14, 665; Объект Г = 14, 665.
В результате расчетов получена скорректированная
по всем показателям цена продажи сопоставимых объектов в расчете на 1кв.м. полезной
площади, которая принимается в качестве стоимости 1 кв. м. полезной площади
оцениваемого объекта, т.е. 14,665 тыс.руб/ кв.м.
Стоимость оцениваемого здания определяется по
формуле:
= PC * SB (11)
где: PC - стоимость 1 кв. м. полезной площади
оцениваемого здания, тыс. руб.;- полезная (арендная) площадь оцениваемого
здания (без учета сдаваемой в аренду площади подвала), кв.м.
= 14, 665 тыс.руб. * 3458 кв.м. = 50 711,57
тыс.руб
Определение общей стоимости оцениваемого объекта
недвижимости
Стоимость всего оцениваемого объекта
недвижимости сравнительным подходом методом парных продаж VSC определяется
путем суммирования стоимости здания VB и стоимости земельного участка VL,
которая определена ранее по формуле (1).
Стоимость всего оцениваемого объекта определяется:
=VB+VL (12)= 50 711,57 тыс.руб +15 260,8
тыс.руб= 65 972,37тыс.руб.
ОЦЕНКА ОБЪЕКТА ДОХОДНЫМ ПОДХОДОМ
Потенциальный валовой доход от аренды здания
Для определения стоимости объекта доходным
подходом методом дисконтирования денежных потоков прогнозируются доходы
получаемые и расходы осуществляемые при эксплуатации объекта за весь период
коммерческого использования здания.
Потенциальный валовой доход от аренды здания PGI
определяется:
PGI=(rB*SB+rb*Sb)*m (13)
где: rB - арендная плата за 1 кв. м. полезной
площади здания в месяц,тыс. руб.;- полезная площадь здания, кв. м.;- арендная
плата за 1 кв. м. полезной площади подвала месяц, тыс. руб.;
Sb - полезная площадь подвала, кв.м.;- кол-во
месяцев получения арендной платы в анализируемом году.
год: PGI = 23 590,48 тыс. руб. + 2506,18 тыс.
руб. = 26 096,66 тыс.руб.
год: PGI = 34 527,60 тыс. руб. + 3677,19 тыс.
руб. = 38 204,79 тыс.руб.
год: PGI = 38 093,33 тыс. руб. + 4049,28 тыс.
руб. = 42 142,61 тыс.руб.
год: PGI = 41 537,50 тыс. руб. + 4450,56 тыс.
руб. = 45 988,06 тыс.руб.
год: PGI = 46 102,06 тыс. руб. + 4895,62 тыс.
руб. = 50 997,68 тыс.руб.
Ставка арендной платы за 1 кв. м. полезной
площади здания составляет 758 руб. в месяц. Ставка арендной платы за 1 кв. м.
площади подвала составляет 458 руб. в месяц. Начиная со второго года арендная
плата будет ежегодно расти на 10,0 %. Полезная (арендная) площадь здания 3458
кв.м. Полезная (арендная) площадь подвала -608 кв.м.
Ставка для полезной площади здания:
год: 0,758 тыс. руб.
год: 0,834 тыс. руб.
год: 0,918 тыс. руб.
год: 1,001 тыс. руб.
год: 1,111 тыс. руб.
Стоимость аренды полезной площади здания:
год: 23590,48 тыс. руб.
год: 34527,60 тыс. руб.
год: 38093,33 тыс. руб.
год: 41537,50 тыс. руб.
год: 46102,06 тыс. руб.
Ставка для полезной площади подвала:
год: 0,458 тыс. руб.
год: 0,504 тыс. руб.
год: 0,555 тыс. руб.
год: 0,610 тыс. руб.
год: 0,671 тыс. руб.
Стоимость аренды полезной площади подвала:
год: 2506,18тыс. руб.
год: 3677,19 тыс. руб.
год: 4049,28 тыс. руб.
год: 4450,56 тыс. руб.
год: 4895,62 тыс. руб.
Действительный валовой доход от аренды здания
Действительный валовой доход от аренды помещений
здания EGI определяется по формуле:
= PGI * k, (14)
где: k - коэффициент заполняемости здания (доля
сданных в аренду площадей).
Действительный валовой доход от аренды помещений
равен:
год: 26 096,66 тыс.руб. * 0,6 = 15 657,00
тыс.руб.
год: 38204,79 тыс.руб. * 0,85 = 32474,08
тыс.руб.
год: 42142,61 тыс.руб. * 1 = 42142,61 тыс.руб.
год: 45988,06 тыс.руб. * 1 = 45988,06 тыс.руб.
год: 50997,68 тыс.руб. * 1 = 50997,68 тыс.руб.
Текущие операционные расходы по эксплуатации
здания, налог на прибыль и налог на имущество
Текущие операционные расходы СОЕ по эксплуатации
здания определяются путём суммирования:
фонда оплаты труда персонала; - 60,00 тыс. руб.
в месяц
отчислений на страховые взносы; 30% от ФОТ;
платежей за коммунальные услуги; 0,070 руб. в
месяц на 1 кв. м. полезной площади здания;т.е.- прочих расходов; 0,045 руб. в
месяц на 1 кв. м. полезной площади здания;
амортизац. отчислений на полное восстановление
здания. 1862,11 тыс.руб.
Стоимость указанных выше затрат соответствует 1
году. Анализ рынка показывает, что, начиная со второго года после ремонта
здания, доходы и расходы будут ежегодно расти, в том числе:
заработная плата персонала - на 5,0 %;
коммунальные и прочие расходы - на 7,5 %.
Так же нужно учитывать то, что в первый год
ежемесячные расходы рассчитываются для 9 месяцев (1-е три месяца - ремонт), для
остальных лет - 12 месяцев. Полезная (арендная) площадь здания - 3 458 кв.м.
Тек.опер.расходы=(ком.услуги+др.расходы+ФОТ)*12+аморт-ция+страх.взносы
Текущие операционные расходы равны (в тысячах
рублей):
год:(242,06+155,61+60,00)*9+ 1 396,59 + 162,00
=5 677,62 тыс.руб.
год:(260,22+167,29+63,00)*12+1 862,11+226,80 =7
975,23 тыс.руб.
год:(279,74+179,84+66,15)*12+1 862,11+238,14 = 8
409,01тыс.руб.
год:(300,73+193,33+69,46)*12+1 862,11+250,06 = 8
874,41 тыс.руб.
год:(323,29+207,83+72,94)*12+1 862,11+262,59 = 9
373,42 тыс.руб.
При расчёте общей суммы платежей за коммунальные
услуги и прочих расходов полезная площадь подвала не учитывается.
Текущие операционные расходы по эксплуатации
здания во время проведения его ремонта не начисляются.
Налог на имущество NI определяется в размере 1,0
% от остаточной стоимости здания в каждом прогнозируемом году
Налог на имущество:
год: 1 586,83 тыс.руб.
год: 1 568,21 тыс.руб.
год: 1 549,59 тыс.руб.
год: 1 530,97 тыс.руб.
год: 1 512,35 тыс.руб.
Остаточная стоимость здания стоимость недвижимость
износ цена
где: Примечание: Остаточная стоимость
здания в первом прогнозируемом году принимается равной остаточной стоимости
здания, рассчитанной ранее по формуле (5). Амортизация = 1862,11 тыс.руб.
Остаточная стоимость здания:
год: 158 682,98 тыс.руб.
год: 158 682,98 тыс.руб. - 1 862,11
тыс.руб.=156 820,88 тыс.руб.
год: 156 820,88 тыс.руб. - 1 862,11
тыс.руб.=154 958,77 тыс.руб.
год: 154 958,77 тыс.руб. - 1 862,11
тыс.руб.=153 096,66 тыс.руб.
год: 154 958,77 тыс.руб. - 1 862,11
тыс.руб.=151 234,55 тыс.руб.
Налог на прибыль NU определяется по
формуле
Налог на прибыль:
год: (15 657,00 тыс.руб. - 5 677,62
тыс.руб. - 1 586,83 тыс.руб.)*0,2 = 1 678,51 тыс.руб.
год: (32 474,08 тыс.руб. - 7 975,23
тыс.руб. - 1 568,21 тыс.руб.)*0,2 = 4 586,13 тыс.руб.
год: (42 142,61 тыс.руб. - 8 409,01
тыс.руб. - 1 549,59 тыс.руб.)*0,2 = 6 236,81 тыс.руб.
год: (45 988,06 тыс.руб. - 8 874,41
тыс.руб. - 1 530,97 тыс.руб.)*0,2 = 7 116,54 тыс.руб.
год: (50 997,68 тыс.руб. - 9 373,42
тыс.руб. - 1 512,35 тыс.руб.)*0,2 = 8 022,39 тыс.руб.
Чистый операционный доход от аренды
здания
Чистый операционный доход от аренды
помещений здания NOIЗ определяется:
NOIЗ
= EGI - COE - NI - NU + A (18)
1 год: 8 576,15 тыс.руб.
год: 20 206,63 тыс.руб.
год: 26 809,35 тыс.руб.
год: 30 328,27 тыс.руб.
год: 33 951,67 тыс.руб.
Амортизация = 1862,11 тыс.руб.
Реальный денежный поток
Реальный денежный поток CF
определяется как общий чистый операционный доход от аренды помещений здания с
учётом дополнительного дохода от кафе.
= NOIЗ + NOIК, (19)
где: NOIK - чистый операционный
доход от кафе, тыс. руб.
Кафе приносит чистый операционный
доход в размере 50, 008 тыс. руб. в месяц. В первый год ежемесячные доходы
рассчитываются для 9 месяцев (1-е три месяца - ремонт), для остальных лет - 12
месяцев. Начиная со второго года после ремонта здания, чистый доход от кафе
будет ежегодно расти на 15,0%.
Реальный денежный поток:
год: 8 576,15 тыс.руб. + (50,01
тыс.руб * 9) = 9 026,24 тыс.руб.
год: 20 206,63 тыс.руб. + (57,52
тыс.руб. *12) = 20 896,87 тыс.руб.
год: 26 809,35 тыс.руб. + 793,78
тыс.руб. = 27 603,13 тыс.руб.
год: 30 328,27 тыс.руб. + 912,85
тыс.руб. = 31 241,12 тыс.руб.
год: 33 951,67 тыс.руб. + 1 049,78
тыс.руб. = 35 001,45 тыс.руб.
Коэффициент дисконтирования
Коэффициент дисконтирования для n-го
года эксплуатации здания где Ставка дисконтирования по данным
финансового рынка определена на уровне 19,0 % - для первого года коммерческого
использования здания; 22,0 % - для 2-го года; 24,0% - для третьего года; 25,0 %
- для четвёртого и для пятого года.
Коэффициент дисконтирования:
год: 0,85
год: 0,70
год: 0,50
год: 0,24
год: 0,06
Дисконтированный денежный поток
Дисконтированный денежный поток DCF
для конкретного года определяется:
= CF * Дисконтированный денежный поток:
год: 7 672,31
год: 14 627,81
год: 13 801,57
год: 7 497,87
год: 1 999,29
Текущая стоимость перепродажи здания
(реверсия)
Текущая стоимость перепродажи здания
(реверсия) где: Таблица 6-Характеристики
сопоставимых объектов аналогов
Показатели
Сопоставимые
объекты
А
Б
В
Г
Цена
продажи, тыс. руб.
47
250
19
820
35
960
21
730
Чистый
операционный доход от аренды, тыс. руб.
6
960
5
950
12
200
6
950
= ( Текущая стоимость здания
Текущая стоимость здания PVB (в тысячах рублей)
определяется по следующей формуле:
где: Стоимость объекта недвижимости
Стоимость объекта недвижимости по
методу дисконтирования денежных потоков VDI определяется по формуле:
Результаты расчетов представляют в
таблице 7.
Таблица 7 - Расчёт стоимости здания
доходным подходом
Наименование
показателей
Значение
показателей по годам
1
год
2
год
3
год
4
год
5
год
1
2
3
4
5
6
Полезная
площадь здания, кв.м.
3
458
3
458
3
458
3
458
3
458
Полезная
площадь подвала, кв.м.
608
608
608
608
608
Ставка
арендной платы за 1 кв.м. полезной площади здания в месяц, тыс.руб.
0,758
0,834
0,918
1,001
1,111
Ставка
арендной платы за 1 кв.м. полезной площади подвала в месяц, тыс.руб.
0,458
0,504
0,555
0,610
0,671
Потенциальный
валовой доход от аренды здания, тыс.руб.
23
590,48
34527,60
38
093,33
41
537,50
46
102,06
Потенциальный
валовой доход от аренды подвала тыс.руб.
2
506,18
3
677,19
4
049,28
4
450,56
4
895,62
Итого
потенциальный валовой доход, тыс.руб
26
096,66
38204,79
42
142,61
45
988,06
50
997,68
Коэффициент
заполняемости
0,6
0,85
1
1
1
Действительный
валовой доход, тыс.руб.
15
657,00
29576,21
34
795,54
34
795,54
95,54
Фонд
оплаты труда персонала, тыс.руб.
540,00
756,00
793,80
833,52
875,28
Окончание
таблицы 7
Отчисления
на социальные нужды персонала, тыс.руб.
162,00
226,80
238,14
250,06
262,59
Плата
за коммунальные услуги, тыс.руб.
2
178,54
3
122,64
3
356,88
3
608,76
3
879,48
Прочие
расходы, тыс.руб.
1
400,49
2
007,48
2
158,08
2
319,96
2
493,96
Амортизационные
отчисления на полное восстановление здания, тыс. руб.
1
862,11
1
862,11
1
862,11
1
862,11
1
862,11
Текущие
операционные расходы по эксплуатации здания, тыс. руб.
5
677,62
7
975,23
8409,01 9373,42
Остаточная
стоимость здания, тыс.руб.
158682,98
156820,88
154
958,77
153
096,66
151
234,55
Налог
на имущество, тыс.руб.
1
586,83
1
568,21
1
549,59
1
530,97
1
512,35
Налог
на прибыль, тыс.руб.
1
678,51
4
586,13
6
236,81
7
116,54
8
022,39
Чистый
операционный доход от аренды помещений здания, тыс.руб.
8
576,15
206,63
26
809,35
30
328,27
33
951,67
Чистый
операционный доход от аренды помещений кафе, тыс. руб.
450,09
690,24
793,78
912,85
1
049,78
Реальный
денежный поток, тыс.руб.
9
026,24
20896,87
27
603,13
31
241,12
35
001,45
Ставка
дисконтирования, %
19
22
24
25
25
Коэффициент
дисконтирования
0,85
0,70
0,50
0,24
0,06
Дисконтированный
денежный поток, тыс.руб.
7
672,31
14
627,81
13
801,57
7
497,87
1
999,29
Затраты
на ремонт здания (инвестиции), тыс.руб.
2408
0
0
0
0
Текущая
стоимость перепродажи здания (реверсии), тыс.руб.
56
835,72
Стоимость
здания по методу дисконтирования денежных потоков, тыс. руб.
72
095,72
СОГЛАСОВАНИЕ РЕЗУЛЬТАТОВ ОЦЕНКИ
Полученные тремя подходами значения стоимости объекта
недвижимости необходимо проанализировать.
В результате полученных расчетов, целесообразно
выбрать наиболее важный для данного объекта недвижимости. Так как оцениваемое
здание является коммерческим, и главная цель от его использования - получение
дохода, то наиболее важным в данном случае подходом является доходный подход.
Главное преимущество этого дохода в том, что он гораздо лучше отвечает
представлениям будущего владельца о том или ином объекте недвижимости, в
который он инвестирует с целью получения дохода. Следовательно, в этом аспекте
доход определяется как главный фактор ценообразования.
Если говорить об остальных подходах, то
затратный подход в данном случае не занимает главную позицию, так как в
основном полезен для новых объектов, а так же для объектов на
"пассивных" или малоактивных секторах рынка недвижимости. Что
касается сравнительного подхода, то информация о сопоставимых объектах
недвижимости не является исчерпывающей, полностью достоверной и проверенной.
На основании этого, полученным различными
методами оценкам присваиваются весовые коэффициенты (коэффициенты значимости) в
долях единицы (доходный подход = 0,5; затратный=0,25 и сравнительный=0,25).
Средневзвешенное значение стоимости объекта
недвижимости V и принимается в качестве его рыночной стоимости.
где ЗАКЛЮЧЕНИЕ
Цели курсовой работы достигнуты - закреплены
теоретические знания и получены практические навыки по оценке недвижимости,
которые могут быть использованы в будущей профессиональной деятельности.
В данной работе проведена оценка тремя
подходами: затратным, сравнительным и доходным, по окончании которых стоимость
объекта равна: 173 943,78 тыс.руб., 65 972,37 тыс.руб., 72 095,72 тыс. руб.
соответственно.
Затратный подход состоит в определении затрат на
покупку такого же земельного участка и постройку аналогичного здания, при этом
учитывается износ недвижимости, а именно внешний, функциональный и физический.
Сравнительный подход основан на сравнении
оцениваемого объекта с подобными объектами недвижимости, уже выставленными на
продажу.
Доходный подход рассматривает возможность
окупаемости вложенных в недвижимость денежных средств за определённый период. В
данном случае рассматривали срок 5 лет.
В конце работы по преимуществам и недостаткам
каждого из подхода были расставлены коэффициенты значимости. Наибольший вес
имеет доходный подход к оценке объекта недвижимости, так как оцениваемое здание
является коммерческим, и главная цель от его использования - получение дохода.
Затем рассчитана рыночная стоимость здания, которая стала равной 96 206,47
тыс.руб.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
1.
Джек Фридман. Николас Ордуэй. Анализ и оценка приносящей доход недвижимости М.
ДЕЛО 2008 461 с.
2.
Генри С. Харрисон. Оценка недвижимости: Учебное пособие. М., 2007. 230 с.
<../../../Золотой диск 2002/webrsa.2k/harrisson.html>
.
А. Г. Грязнова М. А. Фетодова. Оценка недвижимости М. Финансы и статистика 2010
557 с.
.
С. В. Грибовский. Оценка стоимости недвижимости М. Маросейка 2012 420 с..
.
Е. Н. Иванова. Оценка стоимости недвижимости. Учебное пособие М. Кнорус 2009.
344 с.
.
В. И. Оценка стоимости земельных участков Учебное пособие. М Кнорус 2008 220 с.
.
Джозефа К. Эккерта. Оценка земельной собственности. «Красная гора».
Красногорск. 2011.
ПРИЛОЖЕНИЕ А
Перечень условных обозначений
Условное
обозначение
Обозначаемое
понятие (величина, показатель)
1
2
VL
Стоимость
земельного участка
TL
Ставка
земельного налога
SL
Площадь
земельного участка
VR
Восстановительная
стоимость здания
CD
Прямые
затраты на строительство здания
CD
Прямые
затраты на строительство 1 куб.м. здания
CI
Косвенные
затраты на строительство здания
Р
Предпринимательская
прибыль застройщика
BV
Строительный
объем здания
D
Износ
здания
DP
Физический
износ здания
DF
Функциональный
износ здания
DE
Внешний
износ здания
Vrem
Остаточная
стоимость здания
VCA
Стоимость
объекта по затратному подходу
PС S VB
Стоимость
здания по сравнительному подходу
VSC
Стоимость
объекта по сравнительному подходу
r Потенциальный
валовой доход
EGI
Действительный
валовой доход
СОЕ
Текущие
эксплуатационные расходы
NOI
Чистый
операционный доход
CF
Реальный
денежный поток
DCF
Дисконтированный
денежный поток
R
Коэффициент
капитализации
VDI
Стоимость
объекта по доходному подходу
V
Средневзвешенная
(рыночная) стоимость объекта
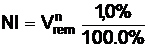 (15)
 в каждом
прогнозируемом году, начиная со второго рассчитывается по формуле
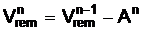 (16)
 - остаточная стоимость здания в
предыдущем году тыс. руб.;
 - амортизационные отчисления на
полное восстановление здания в прогнозируемом году, тыс. руб.
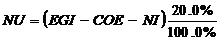 (17)
 определяется
по формуле:
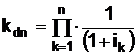 , (20)
 - ставка дисконтирования в k-ом
году эксплуатации здания.
(21)
 определяется
в конце срока его коммерческого использования по формуле :
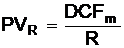 (22)
 - дисконтированный денежный поток
последнего 5-го года;
 - коэффициент капитализации,
определяется с использованием таблицы 6.
 1 999,29 тыс. руб . /0,276= 7
243,81тыс.руб.
 +
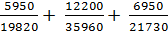 ):4 = (0,147+0,300+0,339+0,319)/4=0,276 (23)
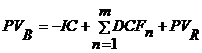 (24)
 - единовременные затраты
(инвестиции) на ремонт помещений здания, тыс. руб.
 = -2408 +51 999,91 +7 243,81= 56
835,72 тыс.руб.
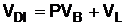 (25)
 =56 835,72 тыс.руб. +15 260,8
тыс.руб. =72 095,72 тыс.руб.
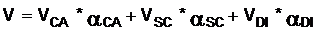 (26)=(173 943,78+65 972,37)*0,25+72
095,72 *0,5=96 206,47 тыс.руб.
 ,
 ,
 - коэффициенты значимости оценок
стоимости объекта недвижимости, полученные затратным, сравнительным и доходным
подходом соответственно.
 Скорректированная
стоимость 1 кв.м здания
 Полезная
площадь здания
 Ставка
арендной платы