Дипломная (вкр): Особенности назначения, структуры и составления бухгалтерского баланса в ООО 'Бэско'
Особенности назначения, структуры и составления бухгалтерского баланса в ООО 'Бэско'
Содержание
Введение
Глава 1. Бухгалтерский баланс: назначение, структура и порядок составления
.1 Понятие, назначение и требования, предъявляемые к бухгалтерскому балансу
.2 Содержание и порядок составления бухгалтерского баланса
.3 Трансформация бухгалтерской (финансовой) отчётности в соответствии с МСФО
Глава 2. Особенности учета торговых операций в оптовой торговле на примере ООО «Бэско»
.1 Краткая характеристика предприятия и анализ финансово-хозяйственного состояния ООО «Бэско»
.2 Общий анализ финансового состояния на основании экспресс-анализа баланса предприятия
.3 Анализ и оценка ликвидности баланса
.4 Оценка удовлетворительности структуры баланса
. Трансформация бухгалтерской отчетности ООО «Бэско» в соответствии с МСФО
.1 Структура, содержание и методологические основы составления бухгалтерского баланса в российской и международной практике
.2 Методика трансформации бухгалтерской отчетности ООО «Бэско»
Заключение
Список используемой литературы
Приложение
Введение
Бухгалтерский баланс является одной из основных форм бухгалтерской отчетности. Главное достоинство бухгалтерского баланса как средства коммуникации - его аналитические возможности. Он характеризует финансовое положение организации и представляет данные об имуществе в активе и источниках его формирования в пассиве. Кроме того, по его данным определяют финансовые результаты работы организации в виде наращения собственного капитала за отчетный период, на основе которого судят о способности руководителей сохранять и приумножать вверенные им материальные и денежные ресурсы.
Действующая форма баланса приближена к требованиям МСФО и ориентирована на рыночные отношения. Информация, отраженная в бухгалтерском балансе, используется внутренними и внешними пользователями. Внутри организации по его данным можно провести анализ хозяйственной деятельности и изыскать резервы увеличения прибыли.
В самом определении баланса можно различить три подхода:
баланс - это отчетная форма, бланк, заполняемый в бухгалтерии (сугубо практический и научно неосмысленный подход);
баланс - это объективно существующее в каждом хозяйстве и познаваемое бухгалтерскими методами соотношение между средствами организации и источниками их образования; бухгалтер не заполняет бланк баланса, а открывает его;
баланс - это соотношение дебетовых и кредитовых сальдо всех счетов, баланс, заданный всей системой счетов и двойной записью.
Объект исследования - бухгалтерский баланс предприятия.
Предмет исследования - особенности назначения, структуры и составления бухгалтерского баланса в ООО «Бэско».
Цель выпускной работы состоит в том, чтобы обосновать действительную значимость бухгалтерского баланса - как одной важнейших форм отчетности для внутренних и внешних пользователей. Для достижения этой цели необходимо решить ряд задач, а именно:
определить понятие и назначение бухгалтерского баланса;
выявить все возможные виды бухгалтерских балансов и обратить внимание на те, которые нашли широкое распространение в России;
рассмотреть содержание и порядок составления бухгалтерского баланса;
используя аналитические возможности баланса, на основе практических данных, определить и проанализировать платежеспособность, финансовую устойчивость предприятия, прибыльность результатов его деятельности, оценить деловую активность, а также выявит факторы, которые приводят к улучшению или ухудшению финансового состояния.
В работе используются следующие методы исследования: статистический метод, математический метод.
Глава 1. Бухгалтерский баланс: назначение, структура и порядок составления
.1 Понятие, назначение и требования, предъявляемые к бухгалтерскому балансу
Из всех форм бухгалтерской отчетности важнейшей является баланс. Бухгалтерский баланс характеризует в денежной оценке финансовое положение организации на отчетную дату. По балансу характеризуется состояние материальных запасов, расчетов, наличие денежных средств, инвестиций. Данные баланса необходимы собственникам для контроля над вложенным капиталом, руководству организации при анализе и планировании, банкам и другим кредиторам - для оценки финансовой устойчивости.
Термин «баланс» происходит от латинского слова bis - дважды и lanx - чаша и означает буквально «двучашие», употребляется как символ равновесия, равенства. Он не является специфическим бухгалтерским требованием и широко используется в других разделах экономической науки, в политике, в повседневной жизни. В бухгалтерском учете слово «баланс» имеет несколько значений [25, с. 14]:
Равенство итогов, когда равны итоги записей по дебету и кредиту счетов, итоги записей по аналитическим счетам и соответствующему синтетическому счету, итоги актива и пассива бухгалтерского баланса.
Наиболее важная форма бухгалтерской отчетности, показывающая состояние средств организации в денежной оценке на определенную дату. Равные итоги формы по активу и пассиву располагаются, по большей части на одном уровне, занимая строго горизонтальное положение. В отличие от балансов, используемых при планировании и анализе, бухгалтерский баланс представляет собой систему моментных показателей, характеризующих состояние средств предприятия на определенную дату (момент).
Как бухгалтерское понятие слово «баланс» существует уже почти 600 лет. В литературе по истории бухгалтерского учета можно встретить различные сведения о времени появления этого термина, относящиеся к концу XIV - началу XV века.
Значение баланса как основной отчетной формы исключительно велико, поскольку этот документ позволяет получить достаточно наглядное и непредвзятое представление об имущественном и финансовом положении предприятия. В балансе отражается состояние средств предприятия в денежной оценке на определенную дату в двух разрезах: по составу (виду), и по источникам формирования. Иными словами одна и та же сумма средств, которые находятся в распоряжении предприятия, представлена двояко, что дает возможность получить представление о том, куда вложены финансовые ресурсы предприятия (актив баланса) и каковы источники их происхождения (пассив баланса). В России баланс традиционно представлялся в виде двусторонней таблицы, в левой части которой размещаются активы предприятия, а в правой - его пассивы. В этом случае общие итоги по активу и пассиву баланса совпадают (в российской учетно-аналитической практике принято итог баланса называть валютой баланса). Такое же представление используется во многих странах (США, Франция). Возможно и другое представление, когда пассив баланса приводится последовательно за активом (Великобритания) [25, с. 26].
Поскольку одно из предназначений баланса состоит в характеристике изменений в финансовом состоянии предприятия за отчетный год, он содержит две колонки показателей - на начало года и конец периода. Для балансов двух смежных лет должно выполняться следующее правило: данные на начало года n должны совпадать с данными на конец года (n-1); подразумевается, что структура баланса и состав статей при этом не меняются. В принципе возможны отклонения от этого правила, в частности, если произошла переоценка основных средств или в году n имела место реорганизация предприятия (слияние, дробление и др.).
Каждая хозяйственная операция вызывает изменения в финансовом состоянии предприятия, что немедленно отражается в балансе (в случае если бы баланс составлялся после каждой операции). Существует четыре типа изменений в балансе:
увеличение валюты баланса в случае одновременного и равновеликого увеличения актива и пассива:
уменьшение валюты баланса в случае одновременного и равновеликого уменьшения актива и пассива;
изменение в составе активов (валюта не меняется);
изменение в составе источников (валюта не меняется).
Очевидно, что в пунктах 1 и 2 неравновеликого увеличения или уменьшения актива и пассива баланса в силу двойной записи быть не может. В теории баланса операции, меняющие валюту баланса, называются операциями модификации, не меняющие валюту - операциями пермутации.
Структура баланса, подразумевающая выделение тех или
иных разделов и статей, может быть различной. В настоящее время она имеет
следующий вид (рис. 1).
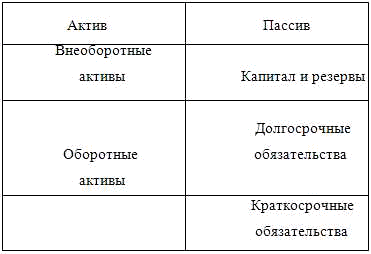
Рис. 1. Структура бухгалтерского баланса
Логика этого представления такова. Для осуществления своей деятельности предприятие должно иметь стартовый капитал. Это могут быть либо взносы учредителей, либо средства, выделенные вышестоящей организацией. Данную процедуру не следует понимать буквально, как непосредственное выделение денежных средств. Взносы в уставный капитал могут иметь различную форму, в том числе и материально-вещественную. Этот источник средств, обозначенный на рис. 2 как «Капитал и резервы» по сути представляющий собой собственные средства (собственный капитал), изначально состоит из уставного капитала, величина которого записана в учредительных документах, однако по мере функционирования предприятия структура и величина этого источника (капитал и резервы) меняется. Термин «собственные» означает здесь принадлежность лицам (юридическим и/или физическим), создавшим данное предприятие. Иными словами, это, условно говоря, задолженность предприятия перед своими учредителями. Экономический смысл категории «собственный капитал» таков: примерно такую сумму смогут получить владельцы предприятия в случае его ликвидации. Но поскольку в этом случае учредители имеют право на получение причитающихся им долей лишь в той части стоимости оценки имущества, которая останется после погашения обязательств предприятия перед третьими лицами, реальная их величина, во-первых, практически всегда отличается от учетных оценок и, во-вторых, может быть определена лишь в ходе выполнения ликвидационных процедур.
Любое предприятие не ограничивается собственными средствами, а привлекает средства от внешних источников: банковские ссуды, займы, кредиты. Эти привлеченные средства подразделяются на две большие группы: долгосрочные и краткосрочные. Долгосрочные находятся в распоряжении предприятия в течение более чем одного года, краткосрочные по каждому конкретному источнику в течение года неоднократно возникают и исчезают в результате их погашения.
Средства, полученные предприятием из различных источников, вкладываются в активы, подразделяющиеся на две большие группы: внеоборотные активы, т. е. активы, используемые в производственном процессе в течение длительного времени (более года), и оборотные активы, которые потребляются в течение года неоднократно, т. е. средства, в них вложенные, оборачиваются за это время несколько раз.
До недавнего времени бухгалтерский баланс подвергался периодическим централизованным изменениям как по количеству разделов и статей, так и с позиции содержательного наполнения отдельных показателей.
В экономически развитых странах бухгалтерский баланс составляется в нетто-оценке, т. е. за вычетом регулирующих величин, которые следует раскрывать в пояснениях к бухгалтерскому балансу и отчету и прибылях и убытках (этот же принцип регламентирован и российским бухгалтерским законодательством). Регулирующие статьи - это статьи, уточняющие оценку соответствующего объекта бухгалтерского учета с позиции реальности его отражения в отчетности. Например, в общем случае дебиторскую задолженность можно показать в балансе либо по учетной оценке, которая отражает теоретически доступную сумму, либо в размере минимально ожидаемой к получению суммы, которая оценивается субъективно исходя из статистики прошлых периодов и текущего финансового состояния контрагентов [4, с. 14].
В бухгалтерском балансе активы и обязательства должны представляться с подразделением в зависимости от срока обращения (погашения) на оборотные (краткосрочные) и внеоборотные (долгосрочные). Активы и обязательства представляются как оборотные, если срок обращения по ним не более 12 месяцев после отчетной даты или продолжительности операционного цикла. Все остальные активы и обязательства представляются как внеоборотные.
Расположение разделов и статей в балансе может быть различным. В частности, в ряде стран предпочитают располагать активы по убыванию степени их ликвидности, а пассивы - по возрастанию времени их погашаемости. Что касается противопоставления разделов пассива и актива, то здесь выдерживается определенная логика. Так, расположение на одном уровне разделов «Внеоборотные активы» (актив баланса) и «Капитал и резервы» (пассив баланса) означает, что данный раздел пассива в первую очередь является источником покрытия внеоборотных активов и лишь в остаточной сумме - источником покрытия оборотных активов.
Бухгалтерский баланс характеризует имущественное и финансовое положение предприятия на отчетную дату, показывая данные о хозяйственных средствах (активах) и их источниках (пассивах). Для сопоставимости данных баланса на начало и конец года номенклатура статей баланса на начало года должна быть приведена в соответствие с номенклатурой баланса на конец года.
К бухгалтерскому балансу предъявляется следующие требования: правдивость (верность), реальность, единство, преемственность, ясность.
Правдивость (верность) баланса. Правдивым является баланс, составленный на основании записей, сделанных по всем документам, отразившим факты хозяйственной жизни организации за отчетный период. Условие правдивости баланса - обоснование его показателей документами, записями на бухгалтерских счетах, бухгалтерскими расчетами и инвентаризацией.
Документальная обоснованность показателей баланса. Баланс составляется по данным бухгалтерских счетов. Записи по счетам, в свою очередь, делают на основании документов. Следовательно, информационной базой баланса служат документы, в которых отражаются факты хозяйственной жизни, имеющие место в организации.
Правдивость баланса определяется полнотой и качеством документов. Если не все факты хозяйственной жизни отчетного периода своевременно оформлены документами, то баланс не отражает действительных итогов работы организации. Поэтому руководство организации должно предъявлять к оперативным работникам требования своевременно оформлять документами все факты хозяйственной жизни и немедленно сдавать эти документы в бухгалтерию. Последняя должна все полученные документы своевременно проверить и обработать, т. е. отразить факты хозяйственной жизни на соответствующих счетах.
Обоснованность баланса бухгалтерскими записями на счетах. Заключительный баланс (на конец года) представляет собой синтез начального баланса (на начало года) и записей по счетам бухгалтерского учета за год. Начальный баланс, утвержденный собственником средств, лежит в основе текущего бухгалтерского учета, поскольку на его основе определяется сальдо счетов на начало года. Вносить изменения в утвержденный начальный баланс организация не имеет право. При проверке заключительного баланса всегда выясняют, согласуются ли его данные на начало года с данными утвержденного баланса на эту же дату.
Не все факты хозяйственной жизни организации отражаются на бухгалтерских счетах. По окончании отчетного периода по каждому счету подсчитываются обороты за данный период и сальдо на конец отчетного периода. На основании этих сальдо составляется заключительный баланс. Баланс в бухгалтерском смысле - это свод сальдо счетов (активных счетов - в активе, а пассивных - в пассиве баланса). Конечное сальдо по счету выводится по формуле: конечное сальдо = начальное сальдо + увеличение - уменьшение. Следовательно, достоверность конечного сальдо, а значит и балансовых показателей, зависит от точности трех слагаемых выше указанной формулы.
Непременное условие правдивости баланса - сверка записей по счетам аналитического и синтетического учета перед его составлением. Для этого необходимо по всем аналитическим счетам подсчитать обороты и сальдо на конец отчетного периода, составить оборотные ведомости и сверить итоги последних с записями по соответствующему синтетическому счету. Только выявленные при этом тождества служат гарантией правильности записей на синтетических и аналитических счетах.