Дипломная (вкр): Совершенствование управления издержками предприятия (на примере ЗАО 'ОВЛ-Энерго')
Совершенствование управления издержками предприятия (на примере ЗАО 'ОВЛ-Энерго')
СОВЕРШЕНСТВОВАНИЕ УПРАВЛЕНИЯ ИЗДЕРЖКАМИ ПРЕДПРИЯТИЯ (НА ПРИМЕРЕ ЗАО «ОВЛ-ЭНЕРГО»)
Содержание
управление издержки предприятие эффективность
Введение
. Теоретические и методологические основы управления издержками предприятия
1.1 Принципы управления издержками предприятия
.2 Области исследования и управления издержками
.3 Методы управления издержками
2. Анализ управления издержками на примере ЗАО «ОВЛ-энерго»
2.1 Общая характеристика предприятия ЗАО «ОВЛ-ЭНЕРГО»
2.2 Оценка финансового состояния ЗАО «ОВЛ-ЭНЕРГО»
2.3 Анализ действующей системы управления издержками в организации ЗАО «ОВЛ-ЭНЕРГО»
. Пути совершенствования системы управления издержками в организации ЗАО «ОВЛ-Энерго»
3.1 Мероприятия по совершенствованию системы управления издержками в ЗАО «ОВЛ-ЭНЕРГО»
3.2 Оценка эффективности разработанных рекомендаций
Заключение
Список использованных источников
Приложение
Введение
В современный период развития отечественной экономики остро обозначилась проблема разработки оптимальной концепции управления издержками на предприятиях реального сектора экономики. Одним из существенных факторов, отрицательно влияющих на эффективность бизнеса, является затратный характер экономики предприятий, сохранение устойчивой тенденции повышения издержек производства и обращения в течение последних десятилетий.
В таких условиях для предприятия существует только один способ сохранить бизнес - активизировать увеличение собственных источников финансирования, и прежде всего за счет совершенствования практики управления издержками производства с учетом особенностей текущего момента. Это позволит увеличить прибыль и денежные потоки. Весьма важно заострить внимание на том, что снижение издержек и ликвидация потерь в совокупности позволят предприятию создать требуемое количество финансовых ресурсов для эффективной хозяйственной деятельности. При сокращении издержек предприятие получает огромный дополнительный финансовый ресурс - рост прибыли, потому что в системе факторов увеличения прибыли главным, устойчивым и зависящим от внутренней среды воздействия выступают именно издержки.
Достижение эффективности бизнеса предполагает управление издержками производства и обращения. Это сложный системный процесс, который означает по своей сущности управление всей операционной деятельностью организации, так как охватывает все стороны происходящих финансово-производственных изменений.
Характерной особенностью экономики западных стран является развитие промышленности в основном за счет системы интенсивного использования факторов производства, ведущая роль в которой отводится снижению издержек. Именно на этой основе достигается высокий уровень финансовой эффективности предприятия. Основными путями роста прибыли могут быть самые разные факторы, например, увеличение объема производства, цены продажи, снижение издержек производства и обращения и др. Но наиболее важным выступает главный внутренний фактор - минимизация издержек производства и обращения.
В отечественной экономике отсутствует системный подход к этой важнейшей проблеме. В результате в России наблюдается рост издержек и низкая рентабельность продукции.
Наиболее существенная причина, обусловливающая потребность применения системы управления издержками, заключается в необходимости повышении эффективности деятельности, что позволяет выявить, работает ли каждый вложенный в основную и вспомогательную деятельность рубль на создание прибыли, производительны ли осуществляемые расходы, что и определяет актуальность выбранной темы дипломного проекта. Финансовая политика в области управления издержками характерна и для краткосрочной выработки тактических действий, и для разработки и реализации долговременной стратегии. Она диктует тенденции производственно- финансового развития, определяет уровень научно-технического прогресса, состояние производственных мощностей предприятия и основывается на жестком соблюдении финансовой дисциплины.
Целью исследования является разработка практических рекомендаций по совершенствованию управления издержками в организации ЗАО «ОВЛ- Энерго», ориентированных на увеличение чистой прибыли с помощью рационализации затрат. Это будет достигаться путем оптимизации дебиторской задолженности при заключении факторингового соглашения.
Достижение поставленной цели потребовало решения определенных задач. Основными задачами бакалаврской работы являются:
- рассмотреть теоретические основы управления издержками;
- проанализировать управление издержками в организации ЗАО «ОВЛ-Энерго»;
- разработать рекомендации и предложить мероприятия по совершенствованию системы управления издержками в организации ЗАО «ОВЛ-Энерго»;
- оценить эффективность реализации предложений по совершенствованию системы управления издержками в организации ЗАО «ОВЛ-Энерго».
Теоретические и практические аспекты управления издержками организации рассмотрены в работах: И.Т. Балабанова, И.А. Бланка, Ю. Бригхэма, Дж. Ван Хорна, О.С. Виханского, В.Б. Ивашкевича, В.В. Ковалева, О.В. Рыбаковой и др. Предметом исследования является механизм функционирования системы управления издержками. В качестве объекта в данной работе выбраны процессы управления издержками в организации ЗАО «ОВЛ-Энерго».
Объем и структура выпускной квалификационной работы определены поставленными целью и задачами исследования.
Работа состоит из введения, 3 глав, заключения, списка использованных источников, приложений. Объем и структура выпускной квалификационной работы определены поставленными целью и задачами исследования.
Введение содержит обоснование актуальности выбранной темы, цель, задачи и практическую значимость работы.
В первой главе рассмотрены принципы управления, области исследования и методы управления издержками.
Вторая глава включает общую характеристику, оценку финансового состояния и анализ действующей системы управления издержками предприятия ЗАО «ОВЛ-ЭНЕРГО».
Третья глава содержит мероприятия по совершенствованию системы управления издержками и оценку эффективности разработанных рекомендаций.
Заключение содержит выводы по результатам исследования, представленного в данной выпускной квалификационной работе.
Список использованной литературы включает 41 наименование.
1. Теоретические и методологические основы управления издержками предприятия
1.1 Принципы управления издержками предприятия
Изменяющиеся технологии, потребности и возможности, а также рост конкуренции и нестабильность мировой финансовой системы видоизменяют не только финансовую стратегию предприятий, но и направления регулирования внутрифирменных финансовых процессов. На первый план выходит задача сохранения достигнутого уровня эффективности бизнеса путем оптимизации и сокращения издержек производства и на этой основе достижение увеличения собственных финансовых ресурсов предприятий. Природные материальные и трудовые ресурсы ограничены, человечество обязано использовать их более рационально. Издержками предприятия необходимо управлять на основе профессионально подуманного комплекса мер, экономических расчетов и обоснований. Имея четкое представление о динамике издержек производства и обращения предприятия, можно с достаточно высокой степенью достоверности планировать будущие доходы и результаты деятельности. Рациональное управление издержками снижает налоговую нагрузку. В этом случае решаются задачи не только сокращения издержек, ликвидации непроизводительных потерь, но и повышения эффективности деятельности, и создания собственных финансовых ресурсов.
Управление издержками логически включается в структуру финансовых отношений на предприятии и строится на основе принципов, представленных на рисунке 1.1
С помощью принципов управления издержками достигается поставленная цель сокращения издержек производства и обращения, устранение потерь и достижение на этой основе ускорения операционного и производственного циклов, оборачиваемости финансовых ресурсов и повышения эффективности организаций.
При разработке принципов управления издержками самое главное значение
приобретает определение исходной основы, применимой для системного рассмотрения
и решения проблемы его функционирования.
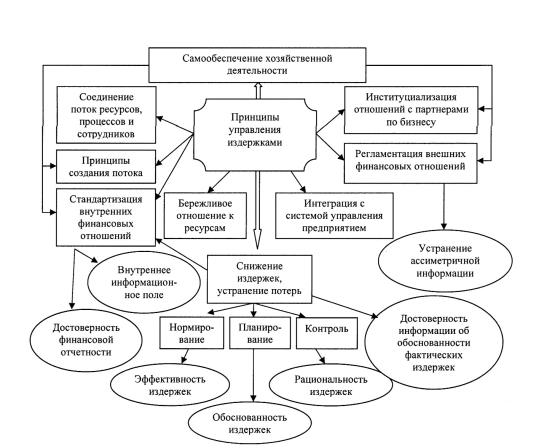
Рисунок. 1.1 Принципы управления издержками предприятия
Поскольку управление издержками предприятия призван оптимизировать, регулировать и согласовывать пропорции формирования финансовых ресурсов, необходимо установление компонентов механизма, обеспечивающих его функционирование в рамках возникающих стоимостных отношений во внутренней среде и с внешней средой.
Принцип максимального снижения издержек и устранения потерь строится на основе оптимальной длительности операционного, производственного и финансового процесса, установленных норм амортизации, доходности, естественной убыли, запасов, прямых и косвенных расходов, удельного нормирования ресурсов, норм управляемости; удельных расходов сырья, материалов, площади, технологических отходов и потерь.
Принцип институциализации отношении с партнерами по бизнесу означает, что взаимоотношения строятся с учетом действующего законодательства, нормативно-правовой базы, без использования нетрадиционных схем движения денежных потоков и в рамках взаимовыгодного сотрудничества. В ней отражаются тенденции экономико- политического характера и состояния рынка труда, материальных ресурсов и капитала.
Принцип бережливого отношения реализуется с учетом конкретного вида ресурсов. Бережливое отношение к материальным ресурсам предполагает формирование опыта, методологии, инструментов и культуры их создания, приобретения, хранения, отпуска в производство; устранение потерь и излишних запасов; нерациональных технологий и движений.
Принцип создания потока, соединяющего в одно целое ресурсы, процессы и сотрудников, позволяет своевременно выявлять и устранять проблемы, осуществлять непрерывное усовершенствование технологии и техники, повышать стабильность потока создания ценности организации.
Принцип регламентации внешних финансовых отношений подразумевает установление порядка взаимоотношений с партнерами и уровень ответственности за возникшие потери в соответствии с установленной компетенцией. Введение указанного принципа необходимо для получения достоверной информации о ценах партнеров, а также статистических, расчетно-аналитических и оперативных показателях, устранения асимметрии информационного поля в вопросах, влияющих на изменение размера издержек. Принцип стандартизации внутренних финансовых отношений предполагает разработку стандартов по разграничению взаимозависимости между структурными подразделениями и установлению соподчиненности, степени и показателей ответственности за максимизацию дохода, прибыли или снижение издержек.
Принцип регламентации внутренних финансовых отношений состоит в том, что компания разрабатывает регламент работы, документооборота, отчетности для каждого исполнителя, ответственного за издержки.
Способность создавать финансовые потоки в организации в настоящий момент и в будущем выступает связующим звеном между партнерами по бизнесу, инвесторами, работниками.
Принцип интеграции в общую систему управления предприятием устанавливает необходимость учета влияния процессов, происходящих на предприятии, на финансовые потоки, издержки и результаты.
Управления издержками организации формируется в соответствии с концепцией, представленной на рисунке 1.2.
Концепция финансового менеджмента издержек включает выполнение нескольких
этапов: концептуальный, организационный, аналитический,
организационно-экспертный и эмпирический. Каждому этапу развития финансовых
отношений соответствует определенный финансовый механизм управления, система и
методы перераспределительных отношений. Основная цель концепции управления
издержками заключается в создании условий для внедрения инновационной модели
экономического роста. На основе оптимизации издержек, устранения потерь,
повышения эффективности производства создаются дополнительные собственные
финансовые ресурсы, способствующие внедрению инноваций. Концептуальный этап
развития управления издержками основывается на проведении антикризисной
политики и включает выработку стратегии и тактики управления производственными
издержками и издержками обращения.
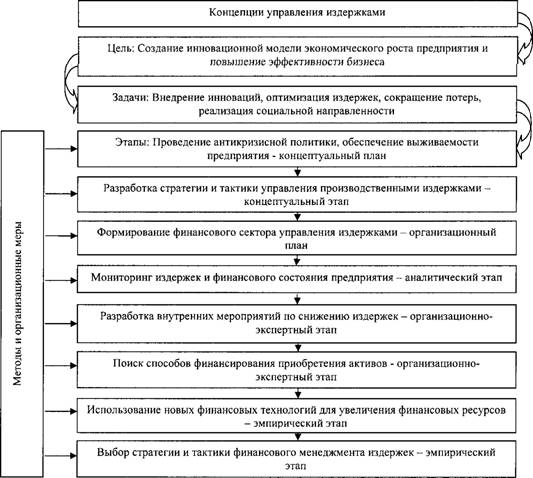
Рисунок 1.2 Основные направления концепции управления издержками
предприятия
Решение задачи повышения эффективности предприятия предусматривает проведение организационной реструктуризации, и на стадии организационного этапа выполняется формирование финансового сектора управления издержками. Аналитический этап включает проведение мониторинга издержек и финансового состояния предприятия.
На стадии организационно-экспертного этапа проводится разработка внутренних мероприятий по снижению издержек, которые способствуют повышению конкурентоспособности бизнеса, инвестиционной привлекательности предприятия и увеличению его стоимости. Эмпирический этап включает выбор вариантов применения новых финансовых технологий для увеличения собственных финансовых ресурсов, а также стратегии и тактики управления издержками.
При классификации издержек производства по видам используется принцип их экономической однородности, на основе которого формируются фактические данные по экономическим элементам (видам издержек) без внутрипроизводственного оборота и строится анализ и контроль издержек3. Характеристику - классификацию издержек и потерь можно представить в виде таблицы, представленной в приложении 1.
Существует достаточно большое количество способов, с помощью которых организация может получать прибыль. И для каждого способа наиболее важным фактором является фактор издержек, т.е. тех реальных расходов, которые должно понести предприятие в процессе своей деятельности, направленной на получение прибыли.4 Если предприятие не уделяет должного внимания издержкам, они начинают вести себя непредсказуемо, вследствие чего величина прибыли закономерно уменьшается и зачастую становится отрицательной, т.е. деятельность начинает приносить убытки.
В реальной практике менеджеры предприятия не уделяют должного внимания
издержкам по той простой причине, что не могут достаточно детально их описать.
Зачастую им просто трудно разобраться в запутанной структуре издержек, их
взаимозависимости и зависимости от ключевых факторов бизнеса. В то же время
осознание того, что издержки играют наиболее существенную роль в бизнесе,
начинает овладевать менеджерами предприятия. На этой стадии принципиальным
является принятие решения о том, что следует потратить время, энергию, а также
деньги для того, чтобы детально проанализировать основные издержки и в
дальнейшем научиться ими управлять.
1.2 Области исследования и управления издержками
Выполняя анализ структуры себестоимости, можно наметить пути по ее
снижению. Резервом снижения себестоимости материалоемкой продукции (продукции,
в структуре себестоимости которой высока доля материальных затрат) служит
рациональное и обязательно строго нормативное использование материалов. В сфере
услуг превалируют расходы на оплату труда и наем недвижимости. Здесь большой
процент могут занимать также расходы, связанные с лицензированием, покупкой
информационных услуг. Фондоемкая продукция, где наибольшая доля затрат
приходится на амортизационные отчисления, требует более эффективного
использования основных средств, увеличения коэффициента использования
производственных мощностей и загрузки технологического оборудования в течение
календарного фонда времени. При производстве продукции с высокой долей затрат
на оплату труда требуется более пристальное внимание к расчету трудоемкости
продукции, выполняемых работ и услуг; пересмотр не менее одного раза в год
действующих норм и нормативов; установление научно обоснованных, а не
достигнутых на данном предприятии норм; выявление причин отклонения норм от
среднеотраслевого уровня. Такой же подход должен быть обеспечении в сфере
предоставления услуг. В комплексе выдвигаемых и проводимых на практике
мероприятий предусматривается необходимость сочетания мер по стимулированию
рационального использования материальных, трудовых и финансовых ресурсов.
Снижение издержек и потерь - прямой путь повышения результативности. Для
решения этой задачи все ветви экономической науки изучают поведение издержек в
различных аспектах и в различных дисциплинах экономической науки, что
отображено в таблице 1.1.