Курсовая работа (т): Структура и источники формирования оборотных средств РУП 'ГомельХлебПром'
Структура и источники формирования оборотных средств РУП 'ГомельХлебПром'
ВВЕДЕНИЕ
В условиях рыночной экономики организации заинтересованы в ритмичном и стабильном функционировании. Чтобы достичь высоких результатов, нужна четко выстроенная, обоснованная и эффективная финансовая политика.
Важной составной частью организации был и остается механизм управления оборотными средствами. Выработка совершенного механизма управления оборотными средствами организаций и действенное применение его на практике является крайне актуальной проблемой в настоящее время, так как эффективное формирование и регулирование объема оборотных средств способствует поддержанию оптимального уровня ликвидности, обеспечивает оперативность производственного и финансового циклов деятельности, а, следовательно, достаточно высокую платежеспособность и финансовую устойчивость организаций.
Оборотные средства являются одной из составных частей имущества организации. Состояние и эффективность их использования - одно из главных условий успешной деятельности организации. Развитие рыночных отношений определяет новые условия их организации. Высокая инфляция, неплатежи и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к оборотным средствам, искать новые источники пополнения, изучать проблему эффективности их использования.
Важным элементом улучшения деятельности всех организаций является поиск внутренних резервов. Это предполагает повышение эффективности производственной деятельности на основе совершенствования организации и управления производственным процессом, что в свою очередь даст возможность выявить и использовать внутренние резервы. В решении этой задачи на первое место выступает обеспечение рационального использования ресурсов, в том числе оборотных средств.
Оборотные средства играют важную роль в функционировании любой организации. Процесс их организации и управления в организации представляет собой сложный механизм формирования и обеспечения организации оборотными средствами, планирования их величины, их оптимального размещения и использования в производстве, от слаженности и эффективности функционирования которого зависит результативность деятельности целой организации.
Одним из наиболее перспективных путей повышения эффективности использования оборотных средств является ускорение их оборачиваемости, которое достигается путем сокращения длительности производственного цикла, времени обращения и повышения ликвидности сверхнормативных запасов.
Поскольку оборотные средства включают как материальные, так и денежные ресурсы, от их организации и эффективности использования зависит не только процесс материального производства, но и финансовая устойчивость предприятия. На основе вышеизложенного, представляется вполне обоснованной актуальность выбранной темы.
Объект исследования - хозяйственная деятельность РУП «ГомельХлебПром».
Предмет исследования - оборотные средства РУП «ГомельХлебПром».
Целью выполнения работы является оценка эффективности использования оборотных средств и разработка мероприятий, направленных на улучшение эффективности их использования.
Для достижения данной цели были поставлены задачи:
-изучить теоретические аспекты оборотных средств организаций;
изучить методы определения оптимальной потребности организации в оборотных средствах;
выявить источники формирования оборотных средств;
проанализировать эффективное использование оборотных средств организации РУП «ГомельХлебПром».
выявить направления повышения эффективности использования оборотных средств.
Для написания курсовой работы использовались следующие методы: синтез и анализ, метод описания, сравнения, хронологический, статистический и аналитические методы.
Методологической основой курсовой работы являются нормативные акты, источники периодической печати
а также аналитический материал, связанный с практической деятельностью РУП «ГомельХлебПром», бухгалтерская и статистическая отчетность РУП «ГомельХлебПром» за 2010-2012гг.
Курсовая работа состоит из введения, трех глав и заключения, списка использованных источников и приложений.
Объем курсовой работы составляет 49 страниц, она
содержит 3 рисунка, 10 таблиц, 17 литературных источника и приложений.
1. Оборотные средства
организации, их значение в хозяйственном обороте
.1 Сущность, состав и
структура оборотных средств организации
Оборотные средства - средства, использованные, проданные или потребленные на предприятии в течение одного отчетного периода, который, как правило, составляет один год. Основное назначение оборотных средств состоит в обеспечении непрерывности и ритмичности текущей производственно-хозяйственной деятельности предприятия, связанной с выпуском и реализацией продукции, выполнением работ и оказанием услуг[3, c 335].
Оборотные средства представляют собой денежные средства, инвестируемые предприятием в текущие активы. Они обеспечивают весь цикл производства и реализации продукции от заготовки сырья, материалов до реализации готовых изделий. По материально-вещественному признаку в состав оборотных средств включаются оборотные производственные фонды и фонды обращения[2, c 135].
Оборотные производственные фонды представляют собой часть производственных фондов организации, функционируют в сфере производства и обладают следующими свойствами:
) принимают однократное участие в производственном процессе и полностью в нем используются;
) в процессе производства меняют свою натурально-вещественную форму;
) полностью переносят свою стоимость на вновь произведенный продукт.
Сущность оборотных средств раскрывается через её
функции:
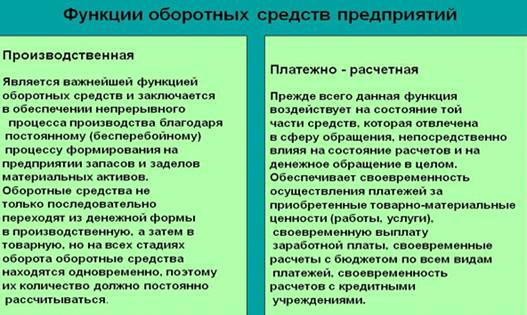
Обе функции проявляются одновременно, при этом функция обеспечения непрерывности производства реализуется в практической деятельности в форме экономического стимулирования производственного процесса, а платёжно-расчётная функция обусловлена изменением стоимостных параметров и скоростью оборота капитала, авансированного в оборотные активы.
Состав оборотных средств предприятия:
) оборотные фонды;
) фонды обращения.
Оборотные производственные фонды предприятий состоят из трех частей:
. Производственные запасы;
.Незавершенное производство и полуфабрикаты собственного изготовления;
. Расходы будущих периодов.
Производственные запасы - это предметы труда, подготовленные для запуска в производственный процесс; состоят они из сырья, основных и вспомогательных материалов, топлива, горючего, покупных полуфабрикатов и комплектующих изделий, тары и тарных материалов, запасных частей для текущего ремонта основных фондов. Размер этих запасов устанавливается с таким расчетом, чтобы обеспечить бесперебойную и ритмичную работу. Обычно различают текущий, подготовительный и страховой запасы. Текущий запас предназначен для обеспечения бесперебойного хода производственного процесса между двумя очередными поставками сырья, материалов, покупных изделий и полуфабрикатов. Подготовительный запас необходим на время подготовки материалов к производственному потреблению. Страховой запас предназначен для обеспечения бесперебойного производственного процесса при отклонениях от принятых интервалов поставок.
Незавершенное производство и полуфабрикаты собственного изготовления - это предметы труда, вступившие в производственный процесс: материалы, детали, узлы и изделия, находящиеся в процессе обработки или сборки, а также полуфабрикаты собственного изготовления, не законченные полностью производством в одних цехах предприятия и подлежащие дальнейшей обработке в других цехах того же предприятия.
Расходы будущих периодов - это невещественные элементы оборотных фондов, включающие затраты на подготовку и освоение новой продукции, которые производятся в данном периоде (квартал, год), но относятся на продукцию будущего периода (например, затраты на конструирование и разработку технологии новых видов изделий, на перестановку оборудования, маркетинг и др.).
Оборотные производственные фонды в своем движении также связаны с фондами обращения, обслуживающими сферу обращения. Они включают готовую продукцию на складах, товары в пути, денежные средства и средства в расчетах с потребителями продукции, в частности, дебиторскую задолженность. Совокупность денежных средств предприятия, предназначенных для образования оборотных фондов и фондов обращения, составляют оборотные средства предприятия.
Фонды обращения состоят из четырех групп:
•готовая продукция на складах (в емкостях) предприятий;
•товары в пути (отгруженные);
•денежные средства на расчетном счете в банке, в аккредитивах или в кассе предприятия;
•средства в расчетах с поставщиками и покупателями.
Наряду с оборотными производственными фондами предприятия должны располагать и фондами обращения в виде готовой продукции на складе, товаров отгруженных, денежных средств, краткосрочных ценных бумаг, дебиторской задолженности и прочих текущих активов. Обязательное возмещение этих средств из выручки от реализации продукции после каждого производственного цикла создает экономическую основу для включения оборотных производственных фондов и фондов обращения в единую категорию оборотных средств. [2, c 136]
Соотношение оборотных фондов в разрезе отдельных элементов и стадий функционирования отражает производственно-технологическую структуру. Она формируется под влиянием многих факторов (тип производства, номенклатура и ассортимент продукции и технологический процесс ее изготовления, обеспечение производства различными ресурсами) и изменяется во времени.
Структура оборотных средств - это удельный вес стоимости отдельных элементов оборотных средств в общей их стоимости. [1, c 279]
Важным показателем структуры оборотных средств является соотношение между средствами, вложенными в сферу производства и в сферу обращения. От правильного распределения совокупной суммы оборотных средств между сферой производства и сферой обращения во многом зависят их нормальное функционирование, скорость оборачиваемости и полнота выполнения присущих им функций: производственной и платежно-расчетной.
Структура оборотных средств наглядно показана на
рисунке 1
Рисунок 1 - Структура оборотных средств
Оборотные средства всегда находятся в движении и проходят три стадии кругооборота, изменяя свою форму. На первой стадии оборотные средства или денежный капитал из денежной формы переходят товарную. На этой стадии приобретаются предметы труда (производственные запасы) и рабочая сила. Купля-продажа предметов труда осуществляется на рынке товаров промышленного назначения, а рабочей силы - на рынке труда. Приобретение рабочей силы осуществляется только после того, как будущий производитель сформировал основной капитал и приобрел предметы труда.
Первая и третья стадии кругооборота оборотных средств промышленного предприятия относятся к сфере обращения, вторая - к сфере производства. Непрерывность процесса промышленного производства любого предприятия предусматривает наличие оборотных средств в каждой из трех стадий кругооборота. [1, c 280]
Однако объем расходуемых в производстве материальных ценностей и сумма оборотных средств не совпадают. В отличие от предметно-вещественного состава текущих активов, оборотные средства не расходуются, а авансируются и, меняя свою форму, возвращаются после одного оборота, чтобы вступить в следующий. [2, c 138]
Из всего выше сказанного следует, что оборотные
средства являются важной частью ресурсов предприятия. Оборотные фонды и фонды
обращения влияют на каждый аспект деятельности предприятия, будь то объём
производства или прибыльность. И это далеко не все, на что воздействует
эффективное управление оборотными средствами. Поэтому необходимо тщательно
организовывать управление и планировать использование оборотных средств
организации.
1.2 Показатели
состояния оборотных средств и эффективности их использования
Состояние оборотных средств отражается в следующих показателях:
обеспеченность материальных запасов собственными
оборотными средствами, рассчитывается по формуле:
Комзсс= Собственные оборотные средства /
Запасы и затраты (1)
коэффициент маневренности собственных средств,
рассчитывается по формуле:
Кмсс=Собственные оборотные средства / Собственный
капитал(2)
Состояние основных средств измеряется:
коэффициентом долгосрочного привлечения заемных
средств;
Кдп=Долгосрочные пассивы / (долгосрочные пассивы
+ собственный капитал) (3)
коэффициентом накопления износа;
Киос=Амортизация / Первоначальная стоимость
основных средств (4)
коэффициентом реальной стоимости имущества.
Кип = (НМА + ОС + СиМ + Жив + ЗНП) / ВБ (5),
где HMA - нематериальные активы;
ОС - основные средства;
СиМ - сырье, материалы и прочие аналогичные ценности;
Жив - животные на выращивании и откорме;
ЗНП - затраты в незавершенном производстве, издержках обращения;
ВБ - валюта баланса.
Кроме того еще два показателя отражают степень финансовой независимости предприятия в целом:
коэффициент автономии (финансовой
независимости);
Кфин нез = СК / ВБ (6),
где Кфин нез - коэффициент финансовой независимости (коэффициент концентрации собственного капитала, коэффициент автономии); СК - источники собственных средств (собственный капитал); ВБ - общая величина финансовых ресурсов предприятия (валюта баланса).
коэффициент соотношения заемных и собственных
средств.
Кз/с = (П4 + П5) / П3 (7),
где П4- долгосрочные обязательства;
П5 - краткосрочные обязательства;
П3 - капитал и резервы.
Несмотря на большое количество измерителей все они могут быть систематизированы.
Обеспеченность материальных запасов собственными оборотными средствами - это частное от деления собственных оборотных средств на величину материальных запасов, т.е. показатель того, в какой мере материальные запасы покрыты собственными оборотными средствами. Уровень показателя оценивается прежде всего в зависимости от состояния материальных запасов. Если их величина значительно выше обоснованной потребности, то собственные оборотные средства могут покрыть лишь часть материальных запасов, т.е. показатель будет меньше единицы. Наоборот, при недостаточности у предприятия материальных запасов для бесперебойного осуществления производственной деятельности, показатель может быть выше единицы, но это не будет признаком хорошего финансового состояния организации.
Коэффициент маневренности собственных средств показывает, насколько мобильны собственные источники средств организации и рассчитывается делением собственных оборотных средств на все источники собственных средств организации. Зависит от характера деятельности организации: в фондоемких производствах его нормальный уровень должен быть ниже, чем в материалоемких.
В числителе обоих показателей - собственные оборотные средства, поэтому в целом улучшение состояния оборотных средств зависит от опережающего роста суммы собственных оборотных средств по сравнению с ростом материальных запасов и собственных источников средств.