Контрольная работа: Управление эмиссией акций. Анализ финансового состояния предприятия
Произошло снижение баланса на 403453 руб.:
- внеоборотные активы сократились на 59069 руб. (в основном за счет сокращения основных средств);
оборотные активы уменьшились на 344384 руб. (в основном за счет снижения запасов на 192723 руб., краткосрочных финансовых вложений и денежных средств на 87315 и 81981 руб. соответственно).
капитал и резервы сократились на 265942руб. Негативным моментом стал рост непокрытого убытка.
долгосрочные обязательства сократились на 243244 руб.
краткосрочные обязательства выросли на 108732 руб.
2.2 Вертикальный анализ
Вертикальный анализ осуществляется в целях определения удельного веса отдельных статей отчетности в общем итоговом показателе и последующего сравнения результатов с данными предыдущих периодов, что позволяет установить структуру активов и капитала предприятия, его вложений и динамику ее изменения за рассматриваемые периоды.
Таблица 2 - Анализ структуры баланса
|
Показатели (форма №1) |
На начало года |
На конец года |
Изменение (+;-) |
||||
|
|
тыс.руб. |
% к балансу |
тыс.руб. |
% к балансу |
5-3 |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
||
|
Актив |
|
|
|
|
|
||
|
I. Внеобортные активы, всего |
246 011 |
22,19 |
186 942 |
26,51 |
4,32 |
||
|
в том числе: Основные средства |
233 775 |
182 668 |
25,90 |
4,82 |
|||
|
Незавершенное строительство |
263 |
0,02 |
263 |
0,04 |
0,01 |
||
|
Долгосрочные финансовые вложения |
5 959 |
0,54 |
5 |
0,00 |
-0,54 |
||
|
Отложенные налоговые активы |
6 014 |
0,54 |
4 007 |
0,57 |
0,03 |
||
|
II. Оборотные активы, всего |
862 666 |
77,81 |
518 282 |
73,49 |
-4,32 |
||
|
в том числе: Запасы |
259 993 |
23,45 |
67 270 |
9,54 |
-13,91 |
||
|
НДС по приобретенным ценностям |
47 759 |
4,31 |
2 999 |
0,43 |
-3,88 |
||
|
Дебиторская задолженность в течение 12 месяцев |
87 550 |
7,90 |
3 254 |
0,46 |
-7,44 |
||
|
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
226110 |
20,39 |
381 154 |
54,05 |
33,65 |
||
|
Краткосрочные финансовые вложения |
143 982 |
12,99 |
56 667 |
8,04 |
-4,95 |
||
|
Денежные средства |
88 782 |
8,01 |
6 801 |
0,96 |
-7,04 |
||
|
Прочие оборотные активы |
8 489 |
0,77 |
137 |
0,02 |
-0,75 |
||
|
Баланс |
100,00 |
705 224 |
100,00 |
0,00 |
|||
|
Пассив |
|
|
|
|
0,00 |
||
|
III. Капитал и резервы, всего |
-472390 |
-42,61 |
-738332 |
-104,69 |
-62,09 |
||
|
в том числе: Уставный капитал |
198 |
0,02 |
198 |
0,03 |
0,01 |
||
|
Добавочный капитал |
41 576 |
3,75 |
41 576 |
5,90 |
2,15 |
||
|
Нераспределенная прибыль (непокрытый убыток) |
-514164 |
-46,38 |
-780106 |
-110,62 |
-64,24 |
||
|
IV. Долгосрочные обязательства |
567 615 |
51,20 |
324 371 |
46,00 |
-5,20 |
||
|
V. Краткосрочные обязательства, всего |
1013452 |
91,41 |
1122184 |
159,12 |
67,71 |
||
|
в том числе: Займы и кредиты |
698 505 |
63,00 |
792 473 |
112,37 |
49,37 |
||
|
Кредиторская задолженность |
309 025 |
27,87 |
328 678 |
46,61 |
18,73 |
||
|
Доходы будущих периодов |
5 922 |
0,53 |
|
0,00 |
-0,53 |
||
|
Баланс |
1108677 |
100,00 |
705 224 |
100,00 |
0,00 |
||
Рост объема основных средств указывает на приобретение основных средств либо на отсутствие политики закупки современного оборудования.
Сокращение доли оборотных активов в совокупных активах свидетельствует о снижении мобильности имущества предприятия.
Рост доли дебиторской задолженности и снижение доли денежных средств указывает на проблемы, связанные с оплатой потребителями продукции и услуг, а также свидетельствуют о проблемах, связанных с возможным недостатком собственных оборотных средств.
Рост активного сальдо (когда дебиторская задолженность превышает кредиторскую) свидетельствует о негативных тенденциях в развитии предприятия.
Снижение доли собственного капитала и резервов свидетельствует об ухудшении финансовой устойчивости предприятия.
2.3 Оценка ликвидности баланса предприятия
Анализ финансовых показателей и коэффициентов позволяет менеджеру понимать конкурентную позицию предприятия на текущий момент времени.
Оценка ликвидности баланса предприятия вызвана необходимостью определения степени платежеспособности, т.е. способности полностью и своевременно выполнять свои денежные обязательства. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежные средства соответствует сроку погашения денежных обязательств.
Анализ ликвидности баланса заключается в сравнении статей активов баланса, сгруппированных по степени ликвидности, со статьями пассива, сгруппированными по срокам их погашения (кроме собственных финансовых средств) и расположенными в порядке возрастания сроков, т.е. по активам от более ликвидных к менее ликвидным, а по пассивам соответственно от краткосрочных обязательств к долгосрочным.
Оценка ликвидности баланса и платежеспособности предприятия производится
по соотношениям значений активов и пассивов баланса.
Таблица 3 - Анализ ликвидности и платежеспособности предприятия, в тыс. руб.
|
Активы |
На начало года |
На конец года |
Пассивы |
На начало года |
На конец года |
Платежный излишек или недостаток (+;-) |
|
|
|
|
|
|
|
|
на начало года |
на конец года |
|
А1 |
232 764 |
63 468 |
П1 |
309 025 |
328 678 |
-76 261 |
-265 210 |
|
А2 |
87 550 |
3 254 |
П2 |
704 427 |
792 473 |
-616 877 |
-789 219 |
|
А3 |
494 592 |
448 561 |
П3 |
567 615 |
324 371 |
-73 023 |
124 190 |
|
А4 |
293 770 |
189 941 |
П4 |
-472390 |
-738332 |
766 160 |
928 273 |
Т.о. на начало периода имеет место кризисное финансовое состояние организации,
близкое к банкротству:
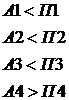
На
конец периода имеют место хронические неплатежеспособность и финансовая
неустойчивость предприятия:

2.4 Оценка обеспеченности запасов и затрат источниками
финансирования
В процессе изготовления продукции (оказания услуг) в организации
постоянно происходит пополнение запасов товарно-материальных ценностей,
изменяются издержки в незавершенном производстве и расходы будущих периодов.
Для пополнения запасов используются различные источники и заемные денежные
средства. Исследуя наличие или недостаток финансовых средств для формирования
запасов и затрат, можно прогнозировать риски и возможный связанный с ними
уровень финансовой устойчивости организации. Рассчитанные показатели
представлены в таблице 4.
2.5 Оценка финансовой устойчивости организации
На финансовую устойчивость и платежеспособность влияют многие факторы,
оценить которые напрямую невозможно. Многие зарубежные аналитики используют
экспертные оценки через определение количества баллов.
Таблица 4 - Определение динамики финансовой устойчивости предприятия
|
Показатель |
Начало года |
Конец года |
|
Псс |
-1 026 153 |
-995 543 |
|
Пзс |
-458 538 |
-671 172 |
|
Пфи |
239 967 |
121 301 |
|
Нормативные значения показателей по типам финансовой устойчивости |
(0,0,1) |
Для рассматриваемого предприятия характерен III тип устойчивости для которого характерно неустойчивое
финансовое состояние, сопряженное с частными нарушениями платежеспособности
организации, но в то же время при принятии и реализации необходимых мер
возможны уменьшение случаев неплатежеспособности организации и восстановление
ее нормального финансового состояния.
Таблица 5 - Определение типа финансовой устойчивости
|
Показатель |
На начало года |
На конец года |
||
|
|
расчет |
сумма баллов |
расчет |
сумма баллов |
|
К сп |
0,51 |
2 |
0,24 |
0 |
|
К бл |
0,32 |
0 |
0,06 |
0 |
|
К тл |
0,80 |
0 |
0,46 |
0 |
|
К сос |
-0,94 |
0 |
-1,80 |
0 |
|
К фу |
0,09 |
0 |
-0,59 |
0 |
|
|
|
∑2 |
|
∑0 |
Для анализируемого предприятия характерен VI тип финансового состояния, т.е. банкротное состояние организации
(прекращение производственной деятельности) (сумма баллов < 10).
ЗАКЛЮЧЕНИЕ
По результатам проведенного анализа можно сделать следующие выводы. Произошло снижение баланса на 403453 руб.:
- внеоборотные активы сократились на 59069 руб. (в основном за счет сокращения основных средств);
оборотные активы уменьшились на 344384 руб. (в основном за счет снижения запасов на 192723 руб., краткосрочных финансовых вложений и денежных средств на 87315 и 81981 руб. соответственно).
капитал и резервы сократились на 265942руб. Негативным моментом стал рост непокрытого убытка.
долгосрочные обязательства сократились на 243244 руб.
краткосрочные обязательства выросли на 108732 руб.
Рост объема основных средств указывает на приобретение основных средств либо на отсутствие политики закупки современного оборудования.
Сокращение доли оборотных активов в совокупных активах свидетельствует о снижении мобильности имущества предприятия.
Рост доли дебиторской задолженности и снижение доли денежных средств указывает на проблемы, связанные с оплатой потребителями продукции и услуг, а также свидетельствуют о проблемах, связанных с возможным недостатком собственных оборотных средств.
Рост активного сальдо (когда дебиторская задолженность превышает кредиторскую) свидетельствует о негативных тенденциях в развитии предприятия.
Снижение доли собственного капитала и резервов свидетельствует об ухудшении финансовой устойчивости предприятия.
Рост краткосрочной задолженности указывает на снижение уровня платежеспособности предприятия.
На начало периода имеет место кризисное финансовое состояние организации, близкое к банкротству. На конец периода имеют место хронические неплатежеспособность и финансовая неустойчивость предприятия:
Для рассматриваемого предприятия характерен III тип устойчивости для которого характерно неустойчивое
финансовое состояние, сопряженное с частными нарушениями платежеспособности
организации, но в то же время при принятии и реализации необходимых мер
возможны уменьшение случаев неплатежеспособности организации и восстановление
ее нормального финансового состояния. Для анализируемого предприятия характерен
VI тип финансового состояния, т.е.
банкротное состояние организации (прекращение производственной деятельности)
(сумма баллов < 10).
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
финансовый акция эмиссия устойчивость
1. Басовский, Л.Е. Финансовый менеджмент: Учебник / Л.Е. Басовский. - М.: НИЦ ИНФРА-М, 2013. - 240 c.
. Бригхэм, Ю.Ф. Финансовый менеджмент: Экспресс-курс / Ю.Ф. Бригхэм. - СПб.: Питер, 2013. - 592 c.
. Варламова, Т.П. Финансовый менеджмент: Учебное пособие / Т.П. Варламова, М.А. Варламова. - М.: Дашков и К, 2012. - 304 c.
. Ермасова, Н.Б. Финансовый менеджмент: Учебное пособие / Н.Б. Ермасова, С.В. Ермасов. - М.: Юрайт, ИД Юрайт, 2010. - 621 c.
. Ковалев, В.В. Финансовый менеджмент в вопросах и ответах: Учебное пособие / В.В. Ковалев, В.В. Ковалев. - М.: Проспект, 2013. - 304 c.
. Лисицына, Е.В. Финансовый менеджмент: Учебник / Е.В. Лисицына, Т.В. Ващенко, М.В. Забродина; Под ред. К.В. Екимова. - М.: НИЦ ИНФРА-М, 2013. - 184 c.
. Рожков, И.М. Финансовый менеджмент: анализ финансово-экономического состояния и расчет денежных потоков предприятия: Практикум. № 1352 / И.М. Рожков. - М.: МИСиС, 2011. - 38 c.
. Самылин, А.И. Финансовый менеджмент: Учебник / А.И. Самылин. - М.: НИЦ ИНФРА-М, 2013. - 413 c.
. Филатова, Т.В. Финансовый менеджмент: Учебное пособие / Т.В. Филатова. - М.: ИНФРА-М, 2013. - 236 c.
. Хиггинс, Р. Финансовый менеджмент: управление капиталом и инвестициями / Р. Хиггинс; Пер. с англ. А.Н. Свирид. - М.: Вильямс, 2013. - 464 c.