|
Стаття
|
Код рядка
|
2009
|
2010
|
2011
|
2012
|
|
Доход (виручка) від
реалізації продукції
|
10
|
566816
|
715882
|
715882
|
916741
|
|
Податок на додану
вартість
|
15
|
70149
|
0
|
0
|
0
|
|
Акцизний збір
|
20
|
0
|
0
|
0
|
0
|
|
Інші вирахування з
доходу
|
30
|
0
|
0
|
0
|
|
Чистий доход
(виручка) від реалізації продукції
|
35
|
496667
|
715882
|
715882
|
916741
|
|
Собівартість
реалізації продукції (товарів, робіт, послуг)
|
40
|
-421667
|
-669252
|
-669252
|
-790100
|
|
- прибуток
|
50
|
75000
|
86610
|
46630
|
126641
|
|
- збиток
|
55
|
0
|
0
|
0
|
0
|
|
Інші операційні
доходи
|
60
|
115643
|
305137
|
90816
|
16348
|
|
Адміністративні витрати
|
70
|
-35274
|
-39492
|
-38970
|
-34674
|
|
Витрати на збут
|
80
|
-5324
|
-9304
|
-14009
|
-3488
|
|
Інші операційні
витрати
|
90
|
-138702
|
-329353
|
-31539
|
-90505
|
|
- прибуток
|
100
|
11343
|
13598
|
52928
|
14322
|
|
- збиток
|
105
|
0
|
0
|
0
|
0
|
|
Доход від участі в
капіталі
|
110
|
0
|
0
|
0
|
0
|
|
Інші фінансові
доходи
|
120
|
694
|
828
|
331
|
10
|
|
Інші доходи
|
130
|
3197
|
6913
|
0
|
0
|
|
Фінансові витрати
|
140
|
-5429
|
-5983
|
-10153
|
-16479
|
|
Втрати від участі в
капіталі
|
150
|
0
|
0
|
0
|
0
|
|
Інші витрати
|
160
|
-4245
|
-4579
|
0
|
0
|
|
- прибуток
|
170
|
5560
|
10777
|
43106
|
0
|
|
- збиток
|
175
|
0
|
0
|
0
|
-2147
|
|
Податок на прибуток
від звичайної діяльності
|
180
|
-5265
|
-7153
|
-13240
|
-2234
|
|
Дохід з податку на
прибуток від звичайної діяльності
|
185
|
0
|
0
|
0
|
0
|
|
- прибуток
|
190
|
295
|
3624
|
29866
|
0
|
|
- збиток
|
195
|
0
|
0
|
0
|
-4381
|
|
- доходи
|
200
|
0
|
0
|
0
|
0
|
|
- витрати
|
205
|
0
|
0
|
0
|
0
|
|
Податки з
надзвичайного прибутку
|
210
|
0
|
0
|
0
|
0
|
|
Частка меншості
|
215
|
0
|
0
|
0
|
0
|
|
- прибуток
|
220
|
295
|
3624
|
29866
|
0
|
|
- збиток
|
225
|
0
|
0
|
0
|
-4381
|
|
Забезпечення
матеріального заохочення
|
226
|
0
|
0
|
0
|
0
|
|
ЕЛЕМЕНТИ
ОПЕРАЦІЙНИХ ВИТРАТ
|
|
|
|
|
|
|
Матеріальні затрати
|
230
|
208156
|
241066
|
544554
|
693217
|
|
Витрати на оплату
праці
|
240
|
65552
|
73452
|
98566
|
86995
|
|
Відрахування на
соціальні заходи
|
250
|
36653
|
25256
|
0
|
0
|
|
Амортизація
|
260
|
11762
|
11104
|
14171
|
13931
|
|
Інші операційні
витрати
|
270
|
38847
|
57795
|
64940
|
34119
|
|
Разом
|
280
|
360970
|
408673
|
722231
|
828262
|
На основі даних балансу підприємства, звіту про фінансові
результати та приміток до цих документів можна зробити основні висновки щодо
структури балансу та відслідкувати зміни фінансових результатів діяльності
підприємства.
Валюта балансу підприємства зростає з року в рік за рахунок
росту обсягів виробництва та реалізації продукції. Основна частина витрат
підприємства направляється на матеріальні витрати у вигляді капітальних
вкладень в основні засоби та реконструкцію. Необхідність цих витрат обумовлена
значним зносом основних засобів. Ступiнь зносу основних засобiв виробничого
призначення складає більше 50%. Значний ступінь зносу основних засобів та
інтенсивність їх використання потребує постійних вкладень, які й проводяться
підприємством в рамках програми реконструкції. Значний ріст вартості основних
засобів в 2011 році обумовлений двома основними факторами. По перше, значний
ріст обсягів виробництва та реалізації продукції дозволив підприємству
направити суттєві кошти в незавершене будівництво та придбання нового обладнання.
По друге, перехід на складання звiтностi за мiждународними стандартами
фiнансової звiтностi з 01.01.2011 року призвів до змiн окремих статей в
порiвняннi зi звiтнiстю, наданою за 2011 рiк. При приведеннi облiку основних
засобiв у вiдповiднiсть до МСФЗ проведена їх оцiнка до справедливої вартостi.
Крім того, на кінець 2011 року вартість інвестиційної нерухомості була
некласифікована і віднесена до вартості основних засобів. У зв’язку з
вищевикладеним, вартість основних засобів різко зросла на кінець 2011 року.
Обсяг виробничих запасів на підприємстві підтримується у
відповідності з плановими показниками оборотності виробничих запасів і
коливання пов’язані з обсягами виробництва.
Залишки готової продукції на кінець 2012 року збільшились за
рахунок несвоєчасно відвантаженої продукції.
Підприємством постійно ведеться робота по зниженню
дебіторської заборгованості за рахунок використання давальницьких
напівфабрикатів та зниження обсягів вексельних розрахунків.
Обсяг грошових коштів підприємства різко знизився в 2012 році
із-за спаду виробництва, 2012 рік ВАТ «ДМЗ» завершив зі збитками.
Статутний капiтал сформований за рахунок першого i єдиного
випуску акцiй. Статутний капітал підприємства сплачено в повному обсязі і у
встановлений законодавством термін. Розмiр статутного капiталу ПАТ «ДМЗ"
дорiвнює 90 560 тис грн. та складається з 362 241 160 простих iменних акцiй
вартiстю 0,25 грн. кожна. Статутний капітал підприємства складає близько 11%
валюти балансу і його доля в структурі балансу за рік суттєво не змінилась.
Зміни в структурі балансу по розділах «Власний капітал» та
«Забезпечення наступних виплат та платежів» пов’язані з переходом на МСФЗ.
Довгострокові зобов’язання ПАТ «ДМЗ» складаються із
зобов’язань за iнвестицiйними контрактами на суму 72196,0 тис. грн. (11,28% в
структурі балансу), метою яких є реконструкція і вдосконалення виробництва.
Короткострокові кредити банків в 2011 році переведено в
довгострокові і становлять 30000,0 тис. грн.(кредитор - ДОФ ПАТ
«Кредитпромбанк).
Спостерігається негативна тенденція постійного росту
кредиторської заборгованості підприємства за товари та послуги, що негативно
впливає на платоспроможність підприємства в цілому.
Баланс підприємства можна вважати в цілому позитивним, якщо
коефіцієнт платоспроможності більше 2,0; забезпеченість власними оборотними
засобами більше 0,1; наявний приріст власного капіталу; немає різких змін в
окремих статтях балансу; дебіторська заборгованість знаходиться в рівновазі з
кредиторською; в балансі немає “негативних” статей; запаси та затрати не
перевищують величини джерел їх покриття за рахунок власних оборотних засобів та
позик.
Ознаками “позитивного” балансу є наступні:
валюта балансу в кінці звітного періоду збільшилась в
порівнянні з початком;
темпи приросту оборотних активів вищі, ніж темпи приросту
необоротних активів;
власний капітал підприємства перевищує позиковий і темпи його
росту вищі, ніж темпи росту позикового капіталу;
темпи приросту дебіторської та кредиторської заборгованості є
приблизно однаковими.
Валюта балансу ПАТ «ДМЗ» зростає з року в рік і за 2012 рік
зросла на 152825,0 тис. грн. в порівнянні з 2011 роком. Темпи росту оборотних
активів за 2012 рік складають:
ТО=(р.260к - р.260н)/ р.260к*100%
= (240546-232920)/240546*100% = 3,17%
Темпи росту необоротних активів складають:
Тно = (р.080к - р.080н)/
р.080к*100% = (585140-439941)/585140*100% = 24,8%
Це свідчить про негативні тенденції в структурі капіталу.
Значний приріст запозиченого капіталу відбувся за рахунок росту кредиторської
заборгованості за товари та отриманих авансів.
Темп росту дебіторської заборгованості за 2012 рік значно
нижчий за темп росту кредиторської заборгованості, що також свідчить про
негативні тенденції в діяльності підприємства.
.2 Аналіз рівня та динаміки фінансово-економічних показників
діяльності підприємства
Аналіз фінансових результатів проводиться методом порівняння
даних за звітний період з фактичними даними за попередні періоди. Для аналізу
використовуються дані Форми 2 - Звiт про фiнансовi результати та дані балансу,
на основі яких розраховуються основні показники фінансово-господарської
діяльності підприємства. Відповідно до розрахованих показників та їх
нормативних значень робляться загальні висновки щодо ефективності діяльності
підприємства.
Порядок розрахунку фінансово-економічних показників діяльності
підприємства наведено в таблиці 3.
Таблиця 3 - Порядок розрахунку фінансово-економічних
показників
|
Назва показника
|
Розрахунок
показника за фінансовою звітністю
|
|
1 Показники
рентабельності: 1.1Рентабельність продукції, %
|
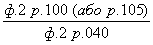
|
|
1.2 Рентабельність
основної діяльності, %
|
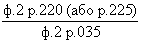
|
|
1.3 Рентабельність
активів, %
|
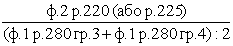
|
|
1.4 Рентабельність
власного капіталу, %
|
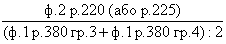
|
|
2 Показники ділової
активності 2.1 Коефіцієнт оборотності активів
|
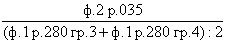
|
|
2.2 Фондовіддача,
грн./грн.
|
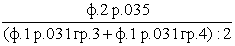
|
|
2.3 Коеф.
оборотності деб. заборгованості
|
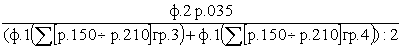
|
|
2.4 Коеф.
оборотності кред. заборгованості
|
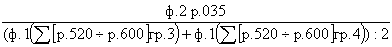
|
|
2.5 Коефіцієнт
оборотності матеріально-виробничих запасів
|
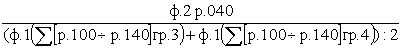
|
|
3 Показники
фінансової стійкості, ліквідності та платоспроможності 3.1 Коеф. поточної
ліквідності
|

|
|
3.2 Коефіцієнт
швидкої ліквідності
|
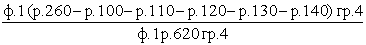
|
|
3.3 Коефіцієнт
абсолютної ліквідності
|
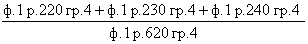
|
|
3.4 Коефіцієнт забезпечення
поточної діяльності власними оборотними коштами
|
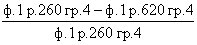
|
|
3.5 Коефіцієнт
маневреності власних оборотних коштів
|
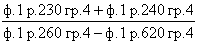
|
|
3.6 Коеф.
маневреності власного капіталу
|
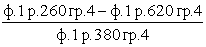
|
|
3.7 Коеф.
концентрації власного капіталу
|

|
|
4 Показники
потенціалу акцій 4.1 Дивідендна віддача акцій, %
|

|
|
4.2 Прибуток
(збиток) на гривню акціонерного капіталу, грн./грн.
|
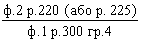
|
|
4.3 Коефіцієнт платоспроможності,
%
|
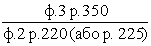
|
В розрахунках із звіту про рух
грошових коштів (ф.3) використовується лише рядок 350 - сума сплачених
дивідендів. Дивіденди за період 2009-2012 роки не сплачувались, тому звіт про
рух грошових коштів (ф.3) в даній роботі не представлено.
Результат розрахунків основних
показників діяльності ВАТ «ДМЗ» за 2009-2012 роки наведено в таблиці 4.
В таблиці 5 представлено абсолютний
приріст показників, розрахований по відношенню до базового періоду - 2009 року
(А баз= yi - y0).
В таблиці 6 наведено абсолютний
приріст показників, розрахований по відношенню до попереднього року (абсолютний
приріст ланцюговий, А цеп= yi - yi-1).
В таблиці 7 показано темп росту
показників, розрахований по відношенню до базового періоду - 2009 року: Т баз =
((yi - y0)/y0)*100%.
В таблиці 8 показано темп росту показників по відношенню до
попереднього року - темп росту ланцюговий, Тцеп = ((yi - yі-1)/yі)*100%.
Таблиця 4 - Основні показники діяльності підприємства
|
1 Показники рентабельності:
|
2009
|
2010
|
2011
|
2012
|
Норматив
|
|
1.1 Рентабельність
продукції, %
|
2,69
|
2,03
|
7,91
|
1,81
|
Max
|
|
1.2 Рентабельність
основної діяльності, %
|
0,06
|
0,51
|
4,17
|
-0,48
|
Max
|
|
1.3 Рентабельність
активів, %
|
0,05
|
0,60
|
4,55
|
-0,58
|
Max
|
|
1.4 Рентабельність
власного капіталу, %
|
0,07
|
0,85
|
6,77
|
-0,85
|
Max
|
|
2 Показники ділової
активності
|
|
|
|
|
|
|
2.1 Коефіцієнт
оборотності активів
|
0,87
|
1,18
|
1,09
|
1,22
|
Max
|
|
2.2 Фондовіддача,
грн./грн.
|
2,78
|
3,71
|
0,95
|
0,45
|
Max
|
|
2.3 Коеф.
оборотності деб. Заборгованості
|
0,97
|
1,32
|
1,61
|
2,75
|
Max
|
|
2.4 Коеф.
оборотності кред. Заборгованості
|
12,08
|
9,69
|
8,10
|
10,71
|
Max
|
|
2.5 Коефіцієнт
оборотності матеріально-виробничих запасів
|
8,68
|
13,86
|
12,42
|
12,83
|
Max
|
|
3 Показники
фінансової стійкості, ліквідності та платоспроможності
|
|
|
|
|
|
|
3.1 Коеф. поточної
ліквідності
|
4,23
|
2,71
|
2,03
|
>1
|
|
3.2 Коефіцієнт
швидкої ліквідності
|
3,65
|
2,32
|
1,86
|
1,45
|
>1
|
|
3.3 Коефіцієнт
абсолютної ліквідності
|
0,02
|
0,11
|
0,01
|
0,00
|
>0.2
|
|
3.4 Коефіцієнт
забезпечення поточної діяльності власними оборотними коштами
|
0,76
|
0,63
|
0,59
|
0,51
|
>0.5
|
|
3.5 Коефіцієнт
маневреності власних оборотних коштів
|
0,01
|
0,03
|
0,01
|
0,00
|
>0.1
|
|
3.6 Коеф.
маневреності власного капіталу
|
0,58
|
0,54
|
0,30
|
0,21
|
>0.2
|
|
3.7 Коеф.
концентрації власного капіталу
|
0,73
|
0,67
|
0,68
|
0,70
|
Max
|
|
4 Показники
потенціалу акцій
|
|
|
|
|
|
|
4.1 Дивідендна віддача
акцій, %
|
0,00
|
0,00
|
0,00
|
0,00
|
Max
|
|
4.2 Прибуток
(збиток) на гривню акціонерного капіталу, грн./грн.
|
0,003
|
0,040
|
0,330
|
-0,048
|
Max
|
|
4.3 Коефіцієнт
платоспроможності акцій, %
|
0,00
|
0,00
|
0,00
|
0,00
|
Max
|
Таблиця 5 - Абсолютний приріст показників базисний
|
Абсолютний приріст
показників базисний (база - 2009 рік)
|
2010
|
2011
|
2012
|
|
1.1 Рентабельність
продукції
|
-0,66
|
5,22
|
-0,88
|
|
1.2 Рентабельність
основної діяльності
|
0,45
|
4,11
|
-0,54
|
|
1.3 Рентабельність
активів, %
|
0,54
|
4,50
|
-0,64
|
|
1.4 Рентабельність
власного капіталу
|
0,78
|
6,71
|
-0,92
|
|
2 Показники ділової
активності
|
|
|
|
|
2.1 Коефіцієнт
оборотності активів
|
0,31
|
0,22
|
0,36
|
|
2.2 Фондовіддача
|
0,93
|
-1,83
|
-2,34
|
|
2.3 Коеф.
оборотності деб. Заборгованості
|
0,35
|
0,64
|
1,78
|
|
2.4 Коеф.
оборотності кред. Заборгованості
|
-2,39
|
-3,98
|
-1,36
|
|
2.5 Коефіцієнт
оборотності матеріально-виробничих запасів
|
5,18
|
3,74
|
4,15
|
|
3 Показники
фінансової стійкості, ліквідності та платоспроможності
|
|
|
|
|
3.1 Коеф. поточної
ліквідності
|
-1,52
|
-1,80
|
-2,20
|
|
3.2 Коефіцієнт
швидкої ліквідності
|
-1,33
|
-1,79
|
-2,20
|
|
3.3 Коефіцієнт
абсолютної ліквідності
|
0,09
|
-0,01
|
-0,02
|
|
3.4 Коефіцієнт
забезпечення поточної діяльності власними оборотними коштами
|
-0,13
|
-0,17
|
-0,26
|
|
3.5 Коефіцієнт
маневреності власних оборотних коштів
|
0,02
|
0,00
|
-0,01
|
|
3.6 Коеф.
маневреності власного капіталу
|
-0,04
|
-0,28
|
-0,37
|
|
3.7 Коеф.
концентрації власного капіталу
|
-0,07
|
-0,06
|
-0,03
|
|
4 Показники
потенціалу акцій
|
|
|
|
|
4.1 Дивідендна
віддача акцій
|
0,00
|
0,00
|
0,00
|
|
4.2 Прибуток
(збиток) на гривню акціонерного капіталу
|
0,04
|
0,33
|
-0,05
|
|
4.3 Коефіцієнт
платоспроможності акцій
|
0,00
|
0,00
|
0,00
|
Таблиця 6 - Абсолютний приріст показників ланцюговий
|
Абсолютний приріст
показників ланцюговий
|
2010
|
2011
|
2012
|
|
1.1 Рентабельність
продукції
|
-0,66
|
5,88
|
-6,10
|
|
1.2 Рентабельність
основної діяльності
|
0,45
|
3,67
|
-4,65
|
|
1.3 Рентабельність
активів, %
|
0,54
|
3,95
|
-5,13
|
|
1.4 Рентабельність
власного капіталу
|
0,78
|
5,92
|
-7,62
|
|
2 Показники ділової
активності
|
|
|
|
|
2.1 Коефіцієнт
оборотності активів
|
0,31
|
-0,09
|
0,13
|
|
2.2 Фондовіддача
|
0,93
|
-2,76
|
-0,50
|
|
2.3 Коеф.
оборотності деб. Заборгованості
|
0,35
|
0,29
|
1,14
|
|
2.4 Коеф.
оборотності кред. Заборгованості
|
-2,39
|
-1,59
|
2,62
|
|
2.5 Коефіцієнт
оборотності матеріально-виробничих запасів
|
5,18
|
-1,44
|
0,41
|
|
3 Показники
фінансової стійкості, ліквідності та платоспроможності
|
|
|
|
|
3.1 Коеф. поточної
ліквідності
|
-1,52
|
-0,28
|
-0,40
|
|
3.2 Коефіцієнт
швидкої ліквідності
|
-1,33
|
-0,46
|
-0,40
|
|
3.3 Коефіцієнт
абсолютної ліквідності
|
0,09
|
-0,10
|
-0,01
|
|
3.4 Коефіцієнт
забезпечення поточної діяльності власними оборотними коштами
|
-0,13
|
-0,04
|
-0,08
|
|
3.5 Коефіцієнт
маневреності власних оборотних коштів
|
0,02
|
-0,02
|
-0,01
|
|
3.6 Коеф.
маневреності власного капіталу
|
-0,04
|
-0,24
|
-0,09
|
|
3.7 Коеф.
концентрації власного капіталу
|
-0,07
|
0,01
|
0,03
|
|
4 Показники
потенціалу акцій
|
|
|
|
|
4.1 Дивідендна
віддача акцій
|
0,00
|
0,00
|
0,00
|
|
4.2 Прибуток
(збиток) на гривню акціонерного капіталу
|
0,04
|
0,29
|
-0,38
|
|
4.3 Коефіцієнт
платоспроможності акцій
|
0,00
|
0,00
|
0,00
|
Таблиця 7 - Темп росту показників базисний
|
Темп росту
показників базисний (база - 2009 рік), %
|
2010
|
2011
|
2012
|
|
1.1 Рентабельність
продукції
|
-24,47
|
193,99
|
-32,61
|
|
1.2 Рентабельність
основної діяльності
|
752,30
|
6923,91
|
-904,58
|
|
1.3 Рентабельність
активів, %
|
1054,69
|
8720,46
|
-1233,55
|
|
1.4 Рентабельність
власного капіталу
|
1122,85
|
9627,04
|
-1313,77
|
|
2 Показники ділової
активності
|
|
|
|
|
2.1 Коефіцієнт
оборотності активів
|
35,48
|
25,58
|
40,89
|
|
2.2 Фондовіддача
|
33,33
|
-65,86
|
-83,97
|
|
2.3 Коеф.
оборотності деб. заборгованості
|
36,30
|
66,03
|
183,36
|
|
2.4 Коеф.
оборотності кред. заборгованості
|
-19,76
|
-32,95
|
-11,29
|
|
2.5 Коефіцієнт
оборотності матеріально-виробничих запасів
|
59,65
|
43,06
|
47,79
|
|
3 Показники
фінансової стійкості, ліквідності та платоспроможності
|
|
|
|
|
3.1 Коеф. поточної
ліквідності
|
-36,03
|
-42,54
|
-52,07
|
|
3.2 Коефіцієнт
швидкої ліквідності
|
-36,57
|
-49,15
|
-60,17
|
|
3.3 Коефіцієнт
абсолютної ліквідності
|
347,67
|
-42,65
|
-94,29
|
|
3.4 Коефіцієнт
забезпечення поточної діяльності власними оборотними коштами
|
-17,43
|
-22,91
|
-33,62
|
|
3.5 Коефіцієнт
маневреності власних оборотних коштів
|
298,58
|
29,47
|
-82,07
|
|
3.6 Коеф.
маневреності власного капіталу
|
-6,64
|
-47,69
|
-63,69
|
|
3.7 Коеф. концентрації
власного капіталу
|
-9,09
|
-8,05
|
-4,01
|
|
4 Показники
потенціалу акцій
|
|
|
|
|
4.1 Дивідендна
віддача акцій
|
0,00
|
0,00
|
0,00
|
|
4.2 Прибуток
(збиток) на гривню акціонерного капіталу
|
1128,47
|
10024,07
|
-1585,08
|
|
4.3 Коефіцієнт
платоспроможності акцій
|
0,00
|
0,00
|
0,00
|
Таблиця 8 - Темп росту показників ланцюговий
|
Темп росту
показників ланцюговий, %
|
2010
|
2011
|
2012
|
|
1.1 Рентабельність
продукції
|
-24,47
|
289,23
|
-77,08
|
|
1.2 Рентабельність
основної діяльності
|
752,30
|
724,12
|
-111,45
|
|
1.3 Рентабельність
активів, %
|
1054,69
|
663,88
|
-112,85
|
|
1.4 Рентабельність
власного капіталу
|
1122,85
|
695,44
|
-112,48
|
|
2 Показники ділової
активності
|
|
|
|
|
2.1 Коефіцієнт
оборотності активів
|
35,48
|
-7,31
|
12,19
|
|
2.2 Фондовіддача
|
33,33
|
-74,39
|
-53,04
|
|
2.3 Коеф.
оборотності деб. заборгованості
|
36,30
|
21,81
|
70,66
|
|
2.4 Коеф.
оборотності кред. заборгованості
|
-19,76
|
-16,45
|
32,30
|
|
2.5 Коефіцієнт
оборотності матеріально-виробничих запасів
|
59,65
|
-10,39
|
|
3 Показники
фінансової стійкості, ліквідності та платоспроможності
|
|
|
|
|
3.1 Коеф. поточної
ліквідності
|
-36,03
|
-10,18
|
-16,58
|
|
3.2 Коефіцієнт
швидкої ліквідності
|
-36,57
|
-19,84
|
-21,68
|
|
3.3 Коефіцієнт
абсолютної ліквідності
|
347,67
|
-87,19
|
-90,05
|
|
3.4 Коефіцієнт
забезпечення поточної діяльності власними оборотними коштами
|
-17,43
|
-6,64
|
-13,89
|
|
3.5 Коефіцієнт
маневреності власних оборотних коштів
|
298,58
|
-67,52
|
-86,15
|
|
3.6 Коеф.
маневреності власного капіталу
|
-6,64
|
-43,97
|
-30,58
|
|
3.7 Коеф.
концентрації власного капіталу
|
-9,09
|
1,14
|
4,40
|
|
4 Показники
потенціалу акцій
|
|
|
|
|
4.1 Дивідендна
віддача акцій
|
0,00
|
0,00
|
0,00
|
|
4.2 Прибуток
(збиток) на гривню акціонерного капіталу
|
1128,47
|
724,12
|
-114,67
|
|
4.3 Коефіцієнт
платоспроможності акцій
|
0,00
|
0,00
|
0,00
|
Як видно із таблиць, більшість показників платоспроможності,
ліквідності, ділової активності та рентабельності ПАТ «ДМЗ» негативно
відхиляються від норми. Особливий спад видно по результатах роботи підприємства
за 2012 рік. Це свідчить про нестабільний фінансовий стан досліджуваного
підприємства і про його дуже низьку рентабельність. При цьому динаміка основних
показників діяльності незадовільна - більшість показників за 2012 рік
погіршились. Основними факторами, які впливають на розраховані показники, є:
висока собівартість продукції. Висока собівартість продукції
заводу в першу чергу обумовлена високою енергоємністю виробництва та високими
цінами на енергоносії;
знос основних засобів, що потребує системної реконструкції і
відповідно значних капітальних затрат, що в свою чергу призводить до зменшення
обсягу обігових коштів і росту кредиторської заборгованості;
специфіка виробництва - бiльша частина машин і агрегатів
використовується в агресивному середовищi, у зв'язку з безперервним процесом
виробництва основнi засоби використовуються цілодобово. Це призводить до
швидкого зносу, постійних ремонтів, що відволікає з обігу значні кошти і
відповідно впливає на собівартість продукції.
Висновок
Гiрничо-металургiйний комплекс (ГМК) вiдноситься до могутньо
зростаючої i в той же час до уразливої галузi промисловостi України.
Вiтчизняний ГМК постiйно лихоманить, оскiльки стабiльнiсть його роботи залежить
вiд багатьох факторiв, починаючи з цiн на сировину i стабiльностi її постачань,
закiнчуючи контролем з боку уряду, що постiйно регулює цiнову полiтику
металургiв. Як складова частина ГМК, ПАТ «ДМЗ» потерпає вiд всiх проблем,
притаманних галузi в цiлому. ПАТ «ДМЗ" постiйно працює в умовах
агресивного конкурентного середовища, що характеризується високою насиченiстю
ринку металу. Надвиробництво сталi й економiчна стагнацiя в основних
металоспоживаючих регiонах призвели до рiзкого погiршення умов реалiзацiї
металопродукцiї, скороченню обсягiв реалiзацiї листового й сортового прокату.
Кон'юнктура свiтового ринку чорних металiв залишається нестiйкою, вiдсутнi
будь-якi передумови щодо стабiлiзацiї експортних цiн на прийнятному для
металургiв рiвнi. Постiйнi коливання цiн на природний газ, iмпортований з
Росiї, призводять до не спроможностi планування кiнцевих результатiв
виробництва та не визначеностi в дiяльностi пiдприємств у подальшому. Так, з 1
сiчня 2011 року цiна на природний газ без транспортування, надбавки й ПДВ
виросла до 2282 грн. за 1 тис. кубометрiв. Із-за високої енергоємності
виробництва і значних обсягів споживання газу змiни цiни на цей ресурс значно
впливають собівартість продукції.
На внутрiшньому ринку на господарювання значно впливають такi
чинники, як нестабiльнiсть полiтичної обстановки, недосконалiсть податкового
законодавства у сферi стягнення ПДВ та податку на прибуток, внутрiшня iнфляцiя,
постiйне зростання тарифiв на залiзничнi перевезення та електроенергiю. Вплив негативних
чинникiв веде до зростання витрат, що неминуче спричиняє зниження
рентабельностi та зменшення прибутку пiдприємства. Серед рiзних зовнішніх
факторів, якi мають негативний вплив на загальну дiяльнiсть ПАТ «ДМЗ», слiд
зазначити:
подальше зростання цiн на паливо;
можливiсть одержання палива бiльш низької якостi, чим
передбачалося, що потягне за собою його використання у бiльших об'ємах;
посилення конкуренцiї i можлива втрата позицiй на ринку
металу;
непередбаченi заходи державного регулювання.
Все це призводить до зростання собiвартостi продукцiї,
вимивання обiгових коштiв та ускладнення реалiзацiї продукцiї. Сьогоднi перед
заводом стоїть складне завдання, пов'язане зi скорiшим переборюванням впливу
свiтової економiчної кризи. При цьому одною з iстотних проблем, що значно
впливає на дiяльнiсть заводу, та котру необхiдно вирiшити для подальшої
успiшної роботи в боротьбi за ринок збуту, залишається пiдвищення якостi
продукцiї та зниження її собiвартостi. Розв'язання цих проблем неможливе без
здiйснення реконструкцiї та модернiзацiї дiючих виробничих потужностей. Для
реалізації цих завдань необхідна розробка комплексної програми стратегiчного
розвитку й технiчного переозброєння, як одна iз складових усього комплексу
заходiв, спрямованих на виживання заводу в ринкових умовах.
Список використаної літератури
1) Бойчик І.М. Економіка підприємства: Навчальний
посібник. Видання 2-ге, доповнене і перероблене. - К.: Атіка, 2006. - 528с.
2) Сідун В.А., Пономарьова Ю.В. Економіка
підприємства: Навчальний посібник: видання 2-ге, перероблене та доп. - К.:
Центр навчальної літератури, 2006. - 356 с.
) Макаровська Т.П.,Бондар Н.М. Економіка
підприємства: Навч. пос. для студ. вищ. навч. закл.-К.:МАУП,2003.-304с.
) Бугай В.З., Білий Є.Л. Удосконалення
методичного підходу щодо поточної ліквідності балансу підприємства. Стаття.
Вісник Запорізького національного університету №1(4), 2009.