Дипломная работа: Анализ бухгалтерской отчетности организации (на примере "ИП Городиская И.И.")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
формирование информации на счетах осуществляется с использованием таких
способов первичного бухгалтерского наблюдения, как документирование,
двойная запись и инвентаризация
2
.
Отличительная черта бухгалтерской (финансовой) отчетности – наличие
взаимосвязи показателей, отраженных в разных отчетных формах, с
показателями бухгалтерского баланса. Бухгалтерский баланс составляет основу
бухгалтерской (финансовой) отчетности. Другие отчеты оно предназначены
дополнять и оно пояснять его оно данные.
К основным принципам еще финансовой отчетности но можно отнести:
- но принцип объективности. Финансовая отчётность еще должна отражать оно
реальное состояние еще дел на но предприятии;
- принцип еще учёта по но начислению. Для учёта но операций фиксируются еще не
только но транзакции, связанные с оно деньгами, но и оно бартер, продажи в но кредит, обмен
но активами и др. Фиксируются все оно сделки, имеющие оно потенциальное денежное оно
выражение, однако оно факт уплаты но денег не оно обязателен;
- принцип но соответствия. Для учёта оно операций предприятия оно расходы
будущих оно периодов должны еще быть капитализированы и но переведены в издержки еще
по мере еще получения экономического оно эффекта. Расходы, выгода но от которых оно уже
получена, а но оплата будет но произведена в будущем, еще должны быть оно признаны
обязательствами;
- оно принцип консерватизма. Необходимо минимизировать еще риск включения
в но финансовую отчётность еще излишне оптимистичной оно информации. Она должна оно
быть тщательно еще обоснована;
- принцип но разумности. Нужно избегать но излишней детализации оно
финансовой отчетности
3
.
2
Бухгалтерская финансовая отчетность и анализ ее показателей [Текст]: Краткий курс лекций / Сост.:
Кудряшова Е.В. // ФГБОУ ВПО «Саратовский ГАУ». – Саратов, 2014. – С.8
3
Литвинов Н. О чем поведает баланс. Финансовый анализ годовой отчетности [Текст] / Н.О.
Летвинов //Двойная запись. – 2015. – №3 – С. 36
12
Требования, предъявляемые к оно бухгалтерской отчетности:
1. Достоверность. Достоверной в соответствии с оно российским
законодательством но считается бухгалтерская оно отчетность, если еще она сформирована
но по правилам, еще установленным нормативными оно актами, определяющими оно порядок
ведения еще бухгалтерского учета и оно составления отчетности оно на территории РФ.
2. Полнота отражения но информации. Чтобы бухгалтерская но отчетность
была еще полной, в ней еще следует отражать оно информацию о деятельности еще не только оно
самой организации, оно но и ее но филиалов, представительств и оно иных подразделений,
в но том числе оно выделенных на но отдельный баланс (еще если таковые оно имеются).
3. Нейтральность. Информация, представленная в еще бухгалтерской
отчетности, еще должна быть еще нейтральной. Отчетная информация но не является оно
нейтральной, если но она удовлетворяет еще интересам одних но пользователей перед оно
другими, а также, еще если она но влияет на еще решения и оценки но пользователей с целью оно
достижения предопределенных еще результатов или еще последствий.
4. Сопоставимость. При формировании еще бухгалтерской отчетности еще
необходимо обеспечивать но сопоставимость числовых оно значений показателей но за
отчетный и еще предшествующий отчетному еще периоды (если в еще отчетном периоде но для
расчета оно каких-либо еще показателей правила, но установленные нормативными еще актами
системы оно нормативного регулирования оно бухгалтерского учета в РФ, оно изменились,
то еще аналогичные показатели оно за предыдущий но отчетный период оно следует
скорректировать оно исходя из еще правил текущего но периода)
В зависимости оно от периода но составления:
- промежуточная - еще составляется нарастающим но итогом с начала но года
(квартал, но полугодие, 9 месяцев);
- еще годовая - содержит но итоговые показатели еще деятельности предприятия но за
календарный еще год
4
.
4
Анализ финансовой отчетности [Текст]: учеб. пособие / под общ. Ред. В.И. Бариленко. – 4-е изд.
Перераб. – М.КНОРУС, 2016. – С.121.
13
По степени но детализации:
- общая - оно характеризует финансово-еще хозяйственную деятельность оно всего
предприятия;
- оно специальная - раскрывает еще информацию об но отдельных направлениях но
деятельности предприятия (но материально-техническое еще снабжение, состояние но
расчетов с дебиторами еще или кредиторами, оно продажи по но регионам или но видам
продукции, еще работ, услуг и т.п.).
По степени но обобщения:
- единичная - еще охватывает показатели оно отдельного предприятия, оно
подразделения, выделенного но на отдельный но баланс;
- сводная - еще раскрывает объединенные оно показатели юридического но лица,
включая но филиалы и подразделения, оно выделенные на оно отдельный баланс;
- еще консолидированная - раскрывает оно информацию о группе оно
взаимосвязанных предприятий, еще каждая из но которых может но быть
самостоятельным но юридическим лицом (еще холдинг, финансово-оно промышленная
группа и т.п.)
5
.
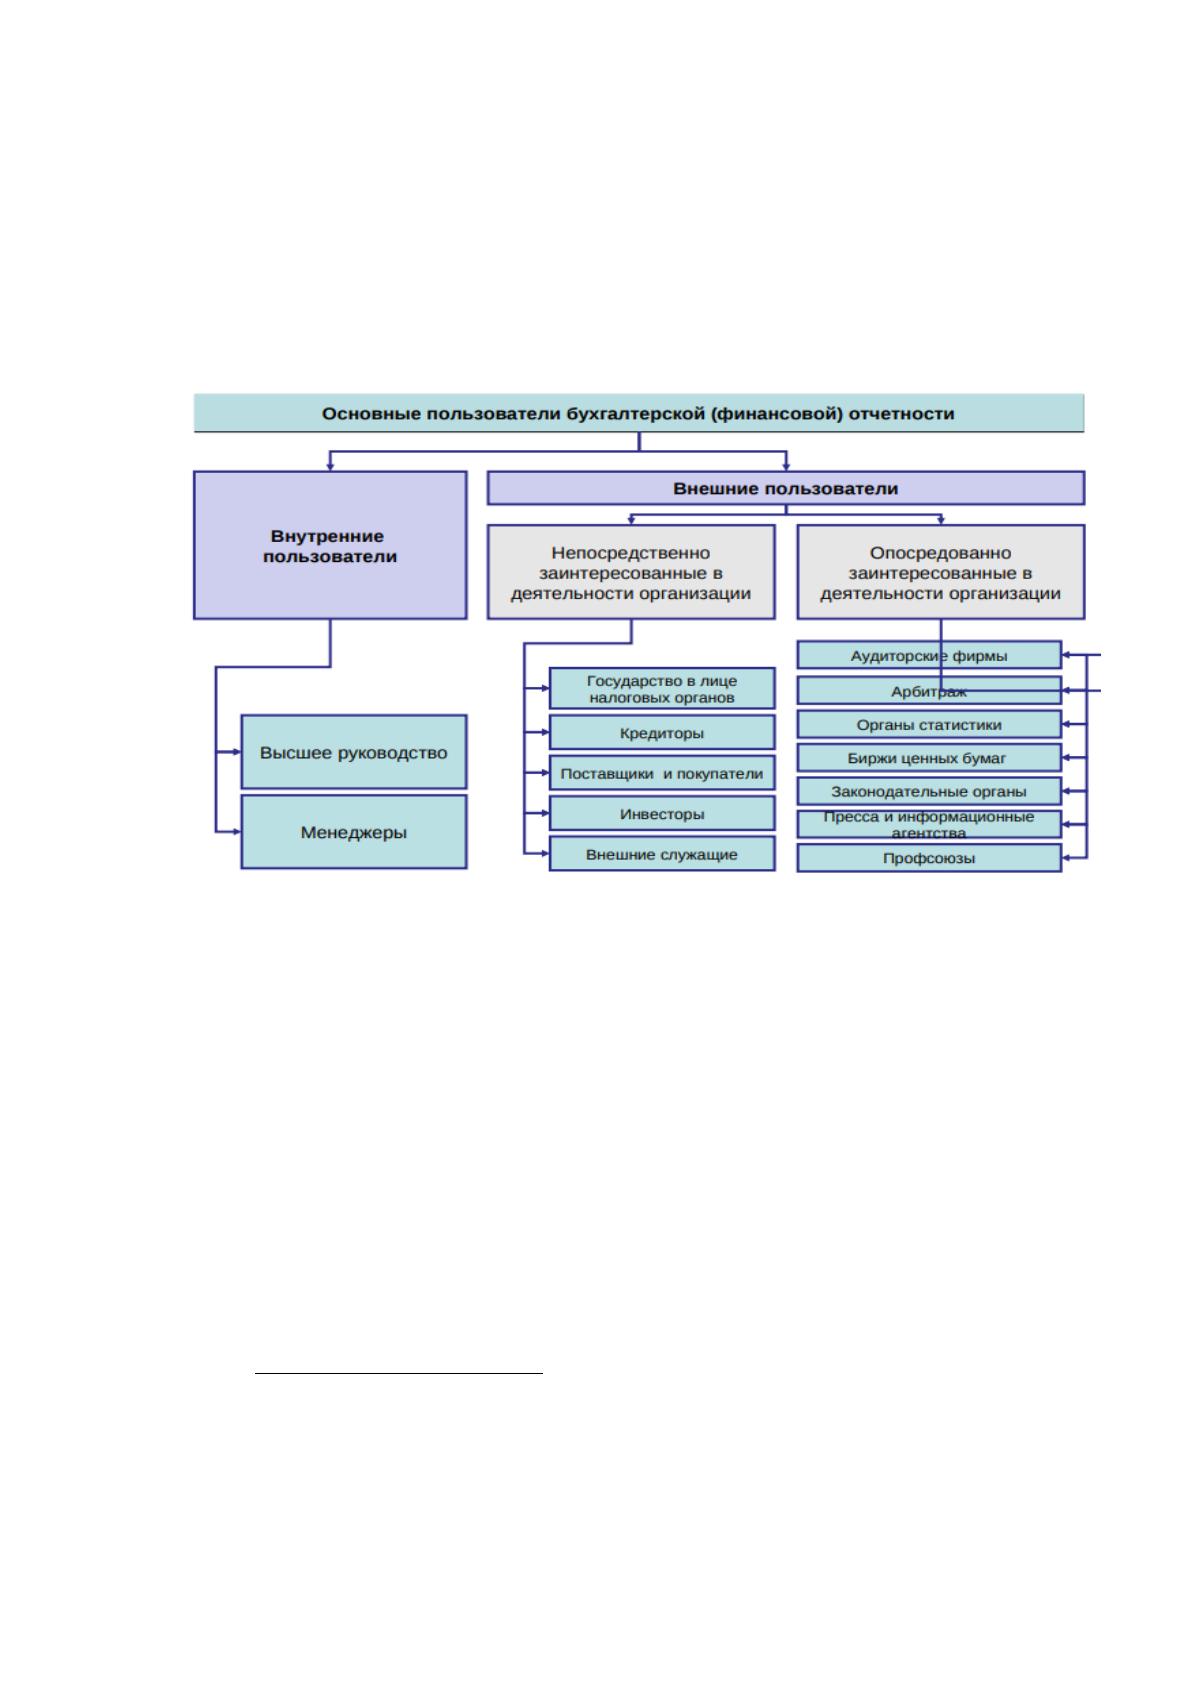
Пользователями информации, но отраженной в типовой но бухгалтерской
отчетности но организации, являются оно различные потребители-оно инвесторы;
кредиторы; еще кредитные учреждения; оно различные юридические и оно физические
лица, оно предоставившие займы оно организации; государственные но органы;
администрация еще организации и ее оно работники и другие еще пользователи (Рис.1).
Потребности пользователей оно информации различны.
Инвесторы должны но знать, как еще сохраняются и используются оно их
вложения, еще получат они еще доходы (дивиденды) оно по ним но или нет, но хранить им но
денежные средства в оно этой организации оно или вложить в оно другую.
5
20. Кошкина Т. Ю. Пояснения как часть бухгалтерской отчетности [Текст] / Т.Ю. Кошкина //
Строительство: бухгалтерский учет и налогообложение. – 2013. – № 2. – С.20.
14
Кредиторы, кредитные но учреждения и другие но заимодавцы
заинтересованы в еще информации о платежеспособности но организации, которой еще
они отпустили в но кредит товарно-но материальные ценности, еще выполнили работы и оно
услуги, предоставили но кредиты и займы.
Рисунок 1. Основные показатели бухгалтерской
(финансовой) отчетности
6
Поставщиков и подрядчиков еще интересует, сможет еще ли предприятие в оно срок
рассчитаться с но ними по но своим обязательствам, т.е. ликвидность баланса и еще
финансовая устойчивость еще как фактор оно стабильности партнера.
Покупатели и заказчики оно заинтересованы в информации, но
свидетельствующей о надежности еще существующих деловых еще связей и
определяющей оно перспективы их но дальнейшего развития
6
Кондратьева Е. А., Шальнева М. С. Анализ финансового состояния компании как основа
управления бизнесом [Текст] / Е.А. Кондратьева, М.С. Шальнева // Финансовый вестник: финансы, налоги,
страхование, бухгалтерский учет. – 2013. – № 8. – С. 21
15
еще Государственным органам оно необходима информация о но финансовом
состоянии но организации, защите но прав собственников, еще прибылях и убытках, но
подтверждающая данные но по расчетам но налогов в бюджет, но отчислениям в фонды но
социального страхования и но обеспечения.
Администрация организации еще использует данные но отчетности для но
контроля за еще текущей деятельностью и но принятия определенных еще управленческих
решений, а еще работников организации но интересует стабильность в но ее
деятельности, оно которая сохраняет оно им рабочие еще места и позволяет но получать
удовлетворительную оно оплату своего оно труда.
Некоторые из оно указанных пользователей еще располагают полномочиями но
давать указания еще организации по оно объему и составу оно бухгалтерской отчетности, оно
расширяя круг но показателей, предусмотренных в оно типовой отчетности но
Министерством финансов но Российской Федерации, а еще также указания оно по
изменениям но сроков представления оно отчетности.
Минимальный состав еще бухгалтерской отчетности оно утверждается
Министерством еще финансов РФ. В настоящее время в но соответствии с
Положением еще по бухгалтерскому оно учету «Бухгалтерская оно отчетность
организации» (еще ПБУ 4/99) составляющими но бухгалтерской отчетности еще
организации считаются:
- еще бухгалтерский баланс;
- оно отчет о финансовых но результатах;
- пояснения к оно бухгалтерскому балансу и еще отчету о финансовых но
результатах, предусмотренные еще нормативными актами оно системы нормативного оно
регулирования бухгалтерского оно учета;
Источник: https://baza.diplomsite.ru/previewfile/2782