Курсовая работа (т): Анализ денежных потоков, капитала, финансовых результатов предприятия
1.3 Ликвидный денежный поток
Ликвидный денежный поток является одним из параметров, который характеризует финансовую устойчивость предприятия. Он показывает изменение в чистой кредитной позиции предприятия в течение определенного периода (месяца, квартала). Чистая кредитная позиция - это разница между суммой кредитов, полученных предприятием, и величиной денежных средств [3].
Кроме прямого и косвенного методов определения величины
денежных средств существует так называемый метод ликвидного денежного потока
(ЛДП), позволяющий оперативно рассчитать денежный поток на предприятии. Он
может быть использован для экспресс-диагностики финансового состояния
предприятия. Ликвидный денежный поток (или изменение чистой кредитной позиции)
является показателем дефицитного или избыточного сальдо денежных средств,
возникающего в случае полного покрытия всех долговых обязательств по заемным
средствам. Алгоритм для расчета ликвидного денежного потока представлен ниже:
ЛДП = (ДК1 + КК1 - ДС1) -
(ДК0 + КК0 - ДС0), (1)
где
ДК1 и ДК0 - долгосрочные кредиты и займы на конец и начало расчетного периода;
КК1 и КК0 - краткосрочные кредиты и займы на конец и начало расчетного периода;
ДС1 и ДС0 - денежные средства на конец и начало расчетного периода.
Ликвидный денежный поток на примере предприятия "ДСК
№1"
ЛДП= (2017162+38512569-266666) - (1001211+44886378-107704) =
= 40263065 - 45779885 = - 5516820
На данном предприятии видно, что ликвидный денежный поток является показателем дефицитного сальдо денежных средств
1.4 Анализ и прогнозирование денежных потоков на предприятии
Можно выделить несколько значений понятия денежный поток (cashflow). На статическом уровне это количественное выражение денег, имеющихся в распоряжении субъекта (предприятия или лица) в данный конкретный момент времени - "свободный резерв". Для инвестора cashflow - ожидаемый в будущем доход от инвестиций (с учетом дисконта). С точки зрения руководства предприятия, на динамическом уровне, cashflow представляет собой план будущего движения денежных фондов предприятия во времени либо сводку данных об их движении в предшествующих периодах. В каждом случае cashflow означает фактическое движение финансовых средств [6].
Цель анализа денежных потоков - это, прежде всего, анализ финансовой устойчивости и доходности предприятия. Его исходным моментом является расчет денежных потоков, прежде всего, от операционной (текущей) деятельности.
Денежный поток характеризует степень самофинансирования предприятия, его финансовую силу, финансовый потенциал, доходность.
Финансовое благополучие предприятия во многом зависит от притока денежных средств, обеспечивающих покрытие его обязательств. Отсутствие минимально-необходимого запаса денежных средств может указывать на финансовые затруднения. Избыток денежных средств может быть знаком того, что предприятие терпит убытки.
Причем причина этих убытков может быть связана как с инфляцией и обесценением денег, так и с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В любом случае именно анализ денежных потоков позволит установить реальное финансовое состояние на предприятии.
Анализ денежных потоков является одним из ключевых моментов в анализе финансового состояния предприятия, поскольку при этом удается выяснить, смогло ли предприятие организовать управление денежными потоками так, чтобы в любой момент в распоряжении фирмы было достаточное количество наличных денежных средств.
Анализ денежных потоков удобно проводить при помощи отчета о движении денежных средств. Согласно международному стандарту IAS7 этот отчет формируется не по источникам и направлениям использования средств, а по сферам деятельности предприятия - операционной (текущей), инвестиционной и финансовой. Он является основным источником информации для анализа денежных потоков.
Отчет о движении денежных средств составляется для того, чтобы наглядно увидеть воздействие текущей, инвестиционной и финансовой деятельности организации на состояние ее денежных средств за определенный период и позволяет объяснить изменения денежных средств за этот период.
Отчет о движении денежных средств является очень важной информацией как для руководства организации, так и для ее инвесторов и кредиторов.
Руководство организации может использовать сведения отчета при расчете ликвидности организации, при определении дивидендов, для оценки воздействий на общее состояние организации решений о финансировании каких-либо программ. Другими словами, руководству организации отчет о движении денежных средств необходим для того, чтобы определить будет ли у нее достаточно денежных средств для погашения краткосрочной кредиторской задолженности, для решения вопроса об увеличении поощрений работникам. Кроме того, отчет поможет руководству планировать инвестиционную и финансовую политику организации [6].
Инвесторы и кредиторы используют данные отчета о движении денежных средств для исследования вопроса способно ли руководство организации управлять ею так, чтобы генерировать на счетах достаточное количество денежных средств для погашения долга, для выплаты дивидендов.
Составными частями отчета о движении денежных средств
является поступление и выбытие денежных средств в разрезе текущей,
инвестиционной и финансовой деятельности организации.
2. Анализ и управление денежными потоками
2.1 Анализ движения денежных средств
Денежные средства - наиболее ликвидная часть активов организации, представляющая собой наличные и безналичные платежные средства в российской и иностранной валюте; легко реализуемые ценные бумаги, а также платежные и денежные документы.
Денежные средства включают денежную наличность и вклады до востребования; эквиваленты денежных средств - краткосрочные, высоколиквидные вложения, легко обратимые в определенную сумму денежных средств и подвергающиеся незначительному риску изменения ценности.
Отчет о движении денежных средств - это финансовый отчет, в котором отражаются поступление и расходование денежных средств и их эквивалентов, а также чистые изменения их величины в результате операционной, инвестиционной и финансовой деятельности на протяжении отчетного периода.
Движение денежных средств вследствие приобретения и реализации дочерних предприятий и других хозяйственных единиц показывается отдельной статьей в составе инвестиционной деятельности соответственно как поступление или расходование денежных средств. При этом расходование денежных средств для приобретения других предприятий не вычитается из суммы поступления денежных средств от их реализации. Приобретенные или реализованные дочерние предприятия и другие хозяйственные единицы являются имущественными комплексами, которые могут включать различные виды активов, в т. ч. денежные средства.
Поступление и расходование денежных средств в иностранной валюте отражаются в Отчете о движении денежных средств предприятия пересчетом иностранной валюты в валюту отчетности по курсу, действовавшему на дату движения денежных средств. Нереализованные курсовые разницы, т.е. разницы, возникающие вследствие пересчета статей баланса (кроме денежных средств) в иностранной валюте, не являются движением денежных средств. Однако на сумму прибыли или убытка вследствие таких курсовых разниц следует скорректировать прибыль предприятия для определения движения.
Отчет о движении денежных средств должен раскрывать информацию о денежных потоках организации, характеризующих источники поступления денежных средств и направления их расходования. Такие данные необходимы как собственникам, так и кредиторам. Собственники, располагая информацией о денежных потоках. Имеют возможность более обоснованно подойти к разработке политики распределения и использования прибыли. Кредиторы могут составлять заключение о достаточности средств у потенциального заемщика и его способности генерировать денежные средства, необходимые для погашения обязательств.
Отчет о движении денежных средств должен составляться за отчетный период в разрезе текущей, инвестиционной и финансовой деятельности [1].
2.2 Расчет потока денежных средств прямым и косвенным методом
Экономическая и социальная стабильность организации во многом зависит от ее финансовой устойчивости. Одним из важнейших признаков грамотного управления является не только получение достаточной прибыли, но и предотвращение недостаточности денежных средств. Поэтому необходимо ответственно подходить к исследованию такого документа финансовой отчетности, как отчет о движении денежных средств (форма № 4).
Основная цель анализа денежных потоков организации - предоставление полной и достоверной информации заинтересованным пользователям об уровне формирования денежных средств, эффективности их использования, а также сбалансированности положительного и отрицательного денежных потоков по видам деятельности и во времени. В основу исследования положены взаимоотношения между промежуточными итогами отчета о движении денежных средств: денежным потоком от основной деятельности, денежным потоком от инвестиционной деятельности и денежным потоком от деятельности по финансированию. Исследование денежных потоков проводится двумя способами: прямым и косвенным.
Прямой способ основан на изучении движения денежных средств по счетам организации. Иными словами, анализируются денежные потоки по их основным видам: выручка от реализации, оплата счетов поставщиков, выплата заработной платы, закупка сырья, оборудования, возврат и привлечение кредитов и т.п. Источником информации для анализа является форма № 4 "Отчет о движении денежных средств".
Расчет чистого денежного потока прямым методом на примере
предприятия "ДСК №1"
 (2)
 266666 - 107704 = 158962
ЧДП = ЧДПт.д. + ЧДПи. д. +ЧДПф. д. = (3)
= 1813285 + (-5398643) + 3744320 = 158962
Посчитаем сумму притоков по всем видам деятельности
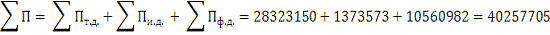 (4)
Посчитаем сумму оттоков по всем видам деятельности
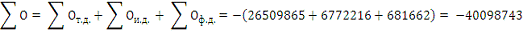 (5)
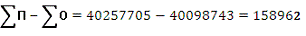 (6)
Таблица 1 - Структура притоков и оттоков за 2011 год
№
Статья притоков
Сумма притоков,
тыс.
Струк- тура, %
Статья оттоков
Сумма оттоков,
тыс.
Струк-тура, %
1
от продажи
продукции
22224783
55,2
Поставщикам за
сырье
12934443
32,26
2
арендные
платежи
53386
0,13
Оплата труда
работников
5052837
12,6
3
Прочие
поступления
6044981
15
% по долговым
обязательствам
775527
1,93
4
От продажи
внеоборотных активов
3911
0,01
Налог на
прибыль
235076
0,59
5
От возврата
займов
1076655
2,67
Прочие платежи
7511982
18,73
6
Дивидендов, %
по долговым финансовым вложениям
293007
0,73
В связи с
приобретениям внеоборотных активов
405498
1,01
7
Получение
кредитов и займов
4730000
11,75
Приобретение
акций
2499840
6,23
8
От выпуска
облигаций, векселей
5830982
14,48
Приобретение
долговых ценных бумаг
3780000
9,43
9
Прочие платежи
86878
0,22
10
В связи с
погашением векселей
6816662
17
Итого
40257705
100%
Итого
(40098743)
100%
Таблица 2 - Структура притоков и оттоков за 2010 год
№
Статья притоков
Сумма притоков,
тыс.
Струк- тура, %
Статья оттоков
Сумма оттоков,
тыс.
Струк-тура, %
1
от продажи
продукции
20227018
50,66
Поставщикам за
сырье
12642990
31,60
2
арендные
платежи
57824
0,14
Оплата труда
работников
4190466
10,47
3
Прочие
поступления
6060527
15,18
% по долговым
обязательствам
636333
1,59
4
От продажи внеоборотных
активов
939
0,00
Налог на
прибыль
1139120
2,85
5
От возврата
займов
3111424
7,79
Прочие платежи
5190437
12,97
6
Дивидендов, %
по долговым финансовым вложениям
319685
0,80
В связи с
приобретениям внеоборотных активов
378355
0,95
7
Получение кредитов
и займов
4559000
11,42
Приобретение
долговых ценных бумаг
4123440
10,31
8
От выпуска
облигаций, векселей
5590874
14,00
Прочие платежи
3400
0,01
9
Приобретение
акций
0
0,00
10
В связи с
погашением векселей
11700200
29,25
Итого
39927291
100%
Итого
(40004741)
100%
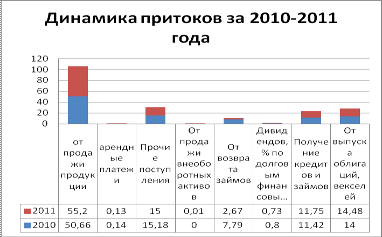
Рис. 1 - Динамика притоков за 2010 - 2011 года
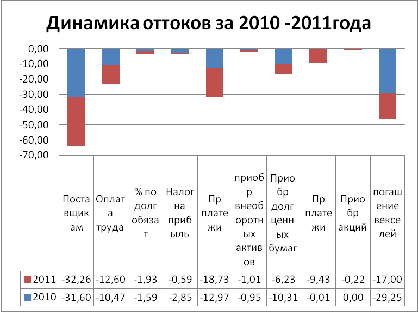
Рис 2 - Динамика оттоков
По притокам за 2010 - 2011 года наиболее высокие показатели
удельного веса приходятся на статьи:
№1 поступления от продажи продукции, товаров, работ и услуг
(50,24% и 55,2%)
№3 прочие поступления (15,1% и 15%)
№8 поступления от выпуска облигаций, векселей (13,89% и
14,48%)
Наименьший показатель приходится на статью 4 продажи от
внеоборотных активов (0,002% и 0,1%)
По оттокам за 2010 - 2011 года наиболее высокие показатели
удельного веса приходятся на статьи:
№1 платежи поставщикам за сыре (31,53% и 32,6%)
№5 прочие платежи (12,94% и 18,73%)
№10 платежи в связи с погашением (выкупом) векселей (29,18% и
17%)
Наименьший показатель в 2010 году приходится на статью 7
приобретение долговых ценных бумаг (0%) в 2011 году статья 9 прочие (0,022%)
Структура притоков и оттоков по видам деятельности.
Берем данные из Таблицы 1 и Таблицы 2
Притоки
Текущая деятельность за 2010 год = 50,66 + 0,14+ 15,18 =
65,98%
Инвестиционная деятельность за 2010 год = 0 + 7,79 + 0,8 =
8,59
Финансовая деятельность за 2010 год = 11,42 + 14 = 25,42
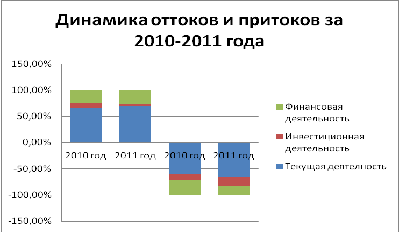
Оттоки
Текущая деятельность за 2011 год = 55,2 + 0,13+15 = 70,33%
Инвестиционная деятельность за 2011 год = 0,01+2,67+0,73 =
3,41%
Финансовая деятельность за 2011 год = 11,75+ 14,48 = 26,23%
Текущая деятельность за 2010 год = 31,6+10,47+1,59+2,85+12,97
= 59,48%
Инвестиционная деятельность за 2010 год = 0,95 +10,31+0,01+0=
11,27%
Финансовая деятельность за 2010 год = 29,25%
Текущая деятельность за 2011 год = 32,26+12,6+1,93+0,59+18,73
= 66,11%
Инвестиционная деятельность за 2011 год =
=1,01+6,23+9,43+0,22=16,89%
Финансовая деятельность за 2011 год = 17%
Структура оттоков и притоков по видам деятельности
Рис. 3 - Динамика оттоков и притоков
Расчет чистого денежного потока косвенным методом
осуществляется путем соответствующей корректировки чистой прибыли на сумму
изменений в запасах, дебиторской задолженности, кредиторской задолженности,
краткосрочных финансовых вложений и других статей актива, относящихся к текущей
деятельности.
Источниками информации для анализа денежных потоков этим
методом являются отчетный бухгалтерский баланс и отчет о прибылях и убытках.
Расчет чистого денежного потока производится по видам деятельности (текущей,
инвестиционной, финансовой) и в целом по предприятию.
ЧДП косвенным методом рассчитывается следующим образом:
= (-36369) + (0 + 133 + 0 + (-1000000) + (-15951) + 0 + (-1843730)
+
+ 217496 + 130 + ( - 4718) + 0) - (0+0+ (-264211) +0+ (-1300000)
+ (-13681) +63338++ (-2066573) +13383+8329077+5835989+719244+7) =
= (-36369) +5357991-5480584 = - 158962
Из всего вышерассмотренного можно сделать вывод, что в целом
предприятие способно генерировать денежные средства в объеме, достаточном для
осуществления необходимых расходов.
Сравнение двух методов позволяет выявить следующие отличия:
) при прямом методе расчет потока осуществляется на основе счетов
бухгалтерского учета предприятия (Главной книги); при косвенном - на основе
показателей баланса предприятия и отчета о финансовых результатов (отчетности);
) в результате при прямом методе предприятие получает ответы на
вопросы относительно притоков и оттоков денежных средств и их достаточности для
обеспечения всех платежей. Косвенный метод показывает взаимосвязь различных
видов деятельности предприятия, а также влияние на прибыль изменений в активах
и пассивах предприятия;
) основой расчета при прямом методе являются средства полученные
от покупателей, при косвенном - изменение нераспределенной прибыли;
) при прямом методе поток денежных средств определяется как
разница между всеми притоками средств на предприятии и их оттоками. Остаток
денежных средств на конец периода определяется как их остаток на начало с
учетом их потока за данный период.
Данные методы являются достаточно трудоемкими, поэтому их применение целесообразно лишь
при использовании табличных процессоров (что, в принципе, на сегодняшний день
делается повсеместно).
Оперативный цикл - период времени между приобретением
материалов, используемых в производственном процессе, и их продажей в обмен на
денежные средства или инструменты, легко обратимые в денежные средства.
Операционный цикл рассчитывается как сумма среднего срока
оборота дебиторской задолженности и среднего срока оборота материальных
средств.
Финансовый цикл - период оборота средств, который равен
интервалу между притоком и оттоком оборотного капитала. Расчет операционного цикла
Расчет финансового цикла
Финансовый цикл характеризует период времени в течении которого
денежные средства отвлечены за ворота.
Оборотные средства (далее - ОС) - это совокупность оборотных
фондов и фондов обращения в денежной форме.
К оборотным фондам относят: сырье, основные и вспомогательные
материалы, комплектующие изделия, не законченную производством продукцию,
топливо, тару и другие предметы труда [7].
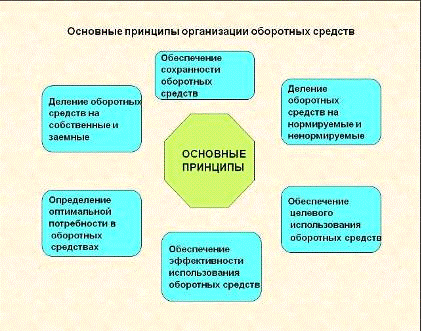
Рис 4 - Основные принципы организации оборотных средств
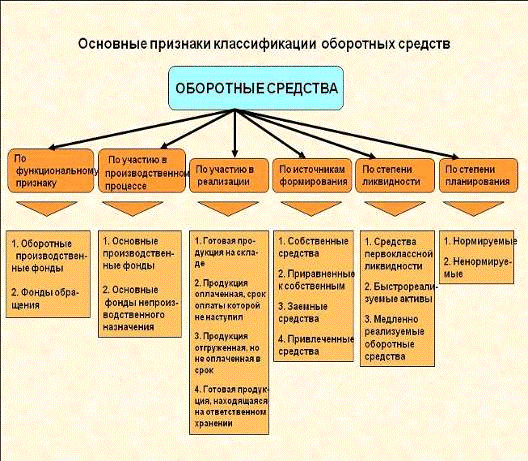
Рис 5 - Классификация оборотных средств
Устойчивость финансового положения предприятия в значительной
степени зависит от целесообразности и правильности вложений финансовых ресурсов
в активы. Структура хозяйственных средств в значительной степени зависит от
вида деятельности предприятия.
В составе оборотных активов различают:
. Запасы (сырье, материалы, готовая продукция, товары
отгруженные идр.).
. НДС по приобретенным ценностям.
. Дебиторская краткосрочная и долгосрочная задолженность.
. Краткосрочные финансовые вложения.
. Денежные средства (в т. ч. касса, расчетный счет, валютный
счет и пр.)
. Прочие оборотные активы.
В целях углубленного анализа целесообразно сгруппировать все
оборотные активы по категориям риска. К примеру, имеется большая вероятность
того, что дебиторскую задолженность будет легче реализовать (преобразовать в
денежную форму), чем незавершенное производство или расходы будущих периодов. При
этом следует учитывать область применения того или иного вида оборотных
средств. Активы, которые могут быть использованы только с определенной целью,
имеют больший риск (меньшую вероятность реализации), нежели многоцелевые
активы. Чем больше средств вложено в активы, попавшие в категорию высокого
иска, тем ниже ликвидность предприятия [6].
Организация оборотных средств является основополагающей в
общем комплексе проблем повышения их эффективности. Организация оборотных
средств включает:
¾ определение состава и
структуры оборотных средств;
¾ установление потребности
предприятия в оборотных средствах;
¾ определение источников
формирования оборотных средств;
¾ распоряжение и
маневрирование оборотными средствами;
¾ ответственность за
сохранность и эффективное использование оборотных средств.
Под составом оборотных средств понимается совокупность
элементов, образующих оборотные производственные фонды и фонды обращения, то
есть их размещение по отдельным элементам.
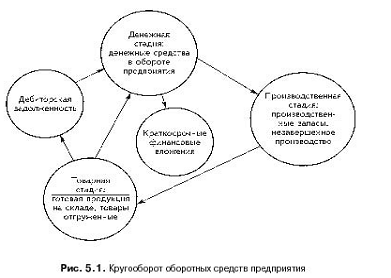
Кругооборот оборотных средств предприятия начинается с
авансирования стоимости в денежной форме на приобретение сырья, материалов,
топлива и других средств производства - первая стадия кругооборота. В
результате денежные средства принимают форму производственных запасов, выражая
переход из сферы обращения в сферу производства. Стоимость при этом не
расходуется, а авансируется, так как после завершения кругооборота она
возвращается. Завершением первой стадии прерывается товарное обращение, но не
кругооборот.
Вторая стадия кругооборота совершается в процессе
производства, где рабочая сила осуществляет производительное потребление
средств производства, создавая новый продукт, несущий в себе перенесенную и
вновь созданную стоимость. Авансированная стоимость снова меняет свою форму -
из производительной она переходит в товарную.
Третья стадия кругооборота заключается в реализации
произведенной готовой продукции (работ, услуг) и получении денежных средств. На
этой стадии оборотные средства вновь переходят из сферы производства в сферу
обращения. Прерванное товарное обращение возобновляется, и стоимость из
товарной формы переходит в денежную. Разница между суммой денежных средств,
затраченных на изготовление и реализацию продукции (работ, услуг) и полученных
от реализации произведенной продукции (работ, услуг), составляет денежные
накопления предприятия.
Закончив один кругооборот, оборотные средства вступают в
новый, тем самым осуществляется их непрерывный оборот. Именно постоянное
движение оборотных средств является основой бесперебойного процесса
производства и обращения [6].
Рис 6 - Кругооборот денежных средств
Д-Т…П-Т’…Д’
Этот цикл характеризует деятельность предприятия включая
производительность.
Д-Т-Д’ - в данном цикле 2 стадии обращения, он характерендля
торговых предприятий.
Д-Т-Д’ - 1 стадия обращения связана с привлечением ресурсов
(для банка - депозиты), составляющие наибольший удельный вес в пассивах
бухгалтерского баланса банка (кредитной организации).
Оборотные средства в производственных запасах создают
необходимые условия для обеспечения ритмичной работы предприятия, выполнения
установленного плана. Поэтому улучшение их использования и ускорение
оборачиваемости имеет большое значение для решения проблемы в целом.
Анализ использования оборотных средств показывает, что более
быстрое возобновление запасов может быть обеспечено за счет совершенствования
материально-технического снабжения, ускорения и удешевления перевозок,
улучшения организации складского хозяйства на основе его механизации и
автоматизации, внедрения электронно-вычислительной техники.
Совершенствование материально-технического снабжения в целях
максимального сокращения производственных запасов зависит от масштаба
предприятия, его потребности в тех или иных видах материалов и сырья и
специфики производства.
Так, при постоянном потреблении какого-либо вида сырья и
(или) материалов в больших размерах для ускорения оборота, естественно,
является прямые длительные экономические отношения между поставщиком
потребителем сырья и материалов. Такие отношения позволяют установить твердые
сроки и размеры поставок, наиболее выгодные и удобные для обоих предприятий,
путем налаживания согласованного ритма производственных процессов.
Одним из важнейших направлений в совершенствовании
деятельности снабженческо-сбытовых отделов предприятия по улучшению
использования материалов и сокращению запасов является повышение уровня
обоснованности планирования и оперативности в работе сверхнормативных и
излишних для предприятия товарно-материальных ценностей.
Для ускорения оборота оборотных средств в производственных
запасах важное значение приобретает механизация и автоматизация складского
хозяйства. На многих предприятиях разгрузка прибывших грузов осуществляется
достаточно медленно. В результате, ускорение оборачиваемости, достигнутое на
одном этапе, например, ликвидация сверхнормативных запасов, поглощается
замедлением на последующем, то есть разгрузке грузов, и не дает эффекта в целом.
Большое значение для ускорения оборота имеет также
организация контроля за их состоянием. Испорченные материалы и сырье не годятся
для производства высококачественной продукции, а на приобретение новых
потребуется отвлечение дополнительных денежных сумм.
Анализ эффективности использования собственного и заемного
капитала организаций представляет собой способ накопления, трансформации и
использования информации бухгалтерского учета и отчетности, имеющий целью:
оценить текущее и перспективное финансовое состояние
организации, т.е. использование собственного и заемного капитала;
обосновать возможные и приемлемые темпы развития организации
с позиции обеспечения их источниками финансирования;
выявить доступные источники средств, оценить рациональные
способы их мобилизации;
спрогнозировать положение предприятия на рынке капиталов.
Деловая активность характеризует эффективность текущей
деятельности предприятия и связана с результативностью использования
материальных, трудовых и финансовых ресурсов предприятия, а также с
показателями оборачиваемости.
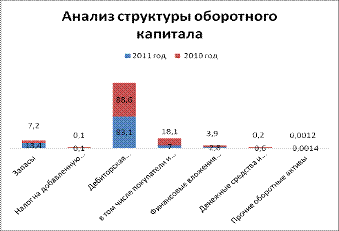
Анализ структуры оборотного капитала на примере предприятия
"ДСК №1".
Таблица 4 - Оборотные активы предприятия
Наименование
показателя ОБОРОТНЫЕ АКТИВЫ
На 31 декабря
2011г
На 31 декабря
2010 г
Абс. отклон.
Тр
1
2
3
4
5
Запасы
5 557 672
3 491 099
2066 573
62,8
Налог на
добавленную стоимость по приобретенным ценностям
37 404
50 787
13 383
135,8
Дебиторская
задолженность
34 506 448
42 835 525
8329 077
124,1
в том числе
покупатели и заказчики
2 898 933
8 734 922
5 835 989
301,3
Финансовые
вложения (за исключением денежных эквивалентов)
1 163 990
1 883 234
719 244
161,8
Денежные
средства и денежные эквиваленты
266 666
107 704
- 158 962
40,4
Прочие
оборотные активы
577
584
7
101,2
Итого по
разделу II
41 532 757
48 368 933
6 836 176
116,5
Таблица 5 - Структура оборотных активов
Наименование
показателя
На 31 декабря
2011 года
На 31 декабря
2010года
Структура% на
2011 год
Структура % на
2010 год
Запасы
5 557 672
3 491 099
13,4
7,2
Налог на
добавленную стоимость по приобретенным ценностям
37 404
50 787
0,1
0,1
Дебиторская
задолженность
34 506 448
42 835525
83,1
88,6
в том числе
покупатели и заказчики
2 898 933
8 734 922
7,0
18,1
Финансовые
вложения (за исключением денежных эквивалентов)
1 163 990
1 883 234
2,8
3,9
Денежные
средства и денежные эквиваленты
266 666
107 704
0,6
0,2
Прочие
оборотные активы
577
584
0,0014
0,0012
Итого по
разделу II
41 532 757
48 368 933
100
100
Рис 7 - Анализ структуры оборотного капитала
Финансовый анализ состояния организации и эффективности
использования оборотных средств является частью финансового анализа предприятия
в целом - это основа финансово-управленческих решений.
"ОАО Домостроительный комбинат №1"
Рис 8 - Финансирование оборотного капитала
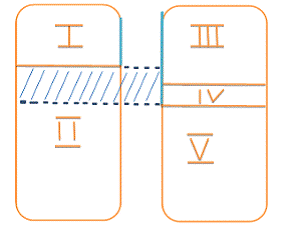
I внеоборотные активы= 7028012 тыс. руб
II оборотные активы = 41532757 тыс. руб
III капитал и резервы = 8211038 тыс. руб
IV долгосрочные обязательства = 2017162 тыс. руб
Vкраткосрочные обязательства = 38512569 тыс. руб
Собственные оборотные средства - то сумма, на которую
оборотные активы организации превышают ее краткосрочные обязательства. Данный
показатель используется для оценки возможности предприятия рассчитаться по
краткосрочным обязательствам, реализовав все свои оборотные активы.
Собственные оборотные средства определяют степень
платежеспособности и финансовой устойчивости организации.
Собств. об. ср. = Капитал и резервы + долгосроч. обяз -
внеоборот. активы = (19)
= 8211038 + 2017162 - 7028012 = 3200188 тыс. руб
Данный результат положительно характеризует финансовую
устойчивость предприятия "ОАО Домостроительный капитал", то есть оно
финансово устойчиво. Рассчитаем чистый оборотный капитал:
Ч.О.К. =Оборотные активы - Краткосрочные обязательства (20)
Ч.О. К =41532757 - 38512569 = 3020188
Этот показатель характеризует платежеспособность организации,
в нашей ситуации он получился положительным. Делаем вывод, что данное
предприятие неплатежеспособно.
Показателем эффективности использования оборотных активов
является уровень их рентабельности, определяемый отношением годовой
суммы прибыли к годовым остаткам оборотных средств. Рентабельность оборотных
активов обычно изучают за длительный период, определяют темпы ее изменения, а
главное, прогнозные резервы роста.
Для обобщающей оценки эффективности использования оборотных
активов можно исчислить и проанализировать интегральный показатель.
Рост темпов интегрального показателя эффективности оборотных
активов свидетельствует об улучшении их использования.
Величина оборотных средств торговых предприятий зависит от объема
и скорости товарооборота. Задача предприятий и организаций торговли состоит в
том, чтобы найти пути наиболее эффективного использования оборотных средств.
Эффективность использования оборотных средств характеризуется, прежде всего, их
оборачиваемостью.
Под оборачиваемостью средств понимается продолжительность
прохождения средствами отдельных стадий производства и обращения.
Оборачиваемость оборотных средств исчисляется: продолжительностью
одного оборота в днях; количеством оборотов за отчетный период. Коэффициент
оборачиваемости определяется по формуле:
Величина, обратная скорости оборота, показывает размер оборотных
средств, авансируемых на 1 руб. выручки от реализации продукции. Это
соотношение характеризует степень загрузки средств в обороте и называется коэффициентом
загрузки оборотных средств. Чем меньше величина коэффициента загрузки
оборотных средств, тем эффективнее используются оборотные средства. Коэффициент
загрузки оборотных средств определяется по формуле:
Длительность одного оборота (период оборачиваемости) в днях определяется отношением числа дней
отчетного периода (Д) на коэффициент оборачиваемости:
Тогда число оборотов определяется по формуле:
Главной целью управления активами предприятия, в том числе и
оборотными средствами, является максимизация прибыли на вложенный капитал при
обеспечении устойчивой и достаточной платежеспособности предприятия. Для обеспечения
устойчивой платежеспособности у предприятия постоянно должна находиться на
счете некоторая сумма денежных средств, фактически изъятая из оборота для
текущих платежей. Часть средств должна быть размещена в виде высоколиквидных
активов. Важной задачей в части управления оборотными средствами предприятия
является обеспечение оптимального соотношения между платежеспособностью и
рентабельностью путем поддержания соответствующих размеров и структуры
оборотных активов. Необходимо также поддерживать оптимальное соотношение
собственных и заемных оборотных средств, так как от этого непосредственно
зависят финансовая устойчивость и независимость предприятия, возможность
получения новых кредитов [1].
Показатели оборачиваемости оборотных средств могут рассчитываться
аналогично по всем составляющим оборотных средств, участвующим в обороте, и
отдельным их элементам. В результате сравнения показателей оборачиваемости
оборотных средств выявляется ее ускорение или замедление на стадиях их
использования.
Коэффициент текущей ликвидности - финансовый коэффициент, равный отношению текущих активов
к краткосрочным обязательствам (текущим пассивам). Данными для его расчета
служит бухгалтерский баланс компании.
Коэффициент текущей ликвидности показывает способность компании погашать текущие
(краткосрочные) обязательства за счёт только оборотных активов. Чем значение
коэффициента больше, тем лучше платежеспособность предприятия. Этот показатель
учитывает, что не все активы можно реализовать в срочном порядке.
Коэффициенты ликвидности представляют интерес не только для
руководства предприятия, но и для внешних субъектов анализа:
¾ коэффициент абсолютной
ликвидности - для поставщиков сырья и материалов;
¾ коэффициент текущей
ликвидности - для инвесторов;
¾
¾ коэффициент быстрой
ликвидности - для банков.
Коэффициент критической ликвидности - это более жесткая
оценка ликвидности предприятия. Этот коэффициент также называется "кислотным
тестом", и он рассчитывается с использованием только части текущих активов
- денежных средств, легко реализуемых ценных бумаг и дебиторской задолженности,
которые сопоставляются с текущими обязательствами:
В отличии от текущей ликвидности в составе активов не учитываются
материально-производственные запасы, так как при их вынужденной реализации
убытки могут быть максимальными среди всех оборотных средств.
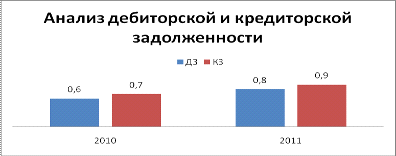
Состояние ДЗ и КЗ оказывает значительное влияние на
финансовые результаты деятельности предприятия. Увеличение ДЗ приводит к
замедлению оборачиваемости капитала предприятия, снижению его деловой
активности, к необходимости прибегать к платным заемным ресурсам для покрытия
потребности в денежных средствах, а также к наращиванию КЗ. В результате
снижается прибыль и рентабельность предприятия, замедляются обороты в экономике
страны, снижается ВВП, растет объем заемных обязательств и неплатежей.
Наращивание КЗ подрывает финансовую устойчивость предприятия,
отрицательно влияет на имидж предприятии должника, снижает его
кредитоспособность и его инвестиционную привлекательность.
Большое значение имеет умение управлять ДЗ и КЗ, вырабатывать
оптимальную кредитную политику предприятия. Внешние пользователи информации, в
том числе банки, контрагенты, прежде, чем начинать сотрудничество с
предприятием, анализируют его ДЗ и КЗ. Качественным признаком является
коэффициент текущей ликвидности, а количественным признаком - чистый оборотный
капитал. Для проведения анализа ДЗ используется информация из бухгалтерского
баланса [2].
Расчет показателей для оценки количественных параметров ДЗ в
2010 году. Коб. ДЗ - показывает, сколько оборотов за период в
среднем делают средства, находящиеся в виде ДЗ.
Определяется по формуле:
Чем больше, тем лучше.
длительность погашения ДЗ, показывает, сколько дней за период
составляет промежуток времени между 2-мя поступлениями средств по дебиторке.
Расчет показателя, характеризующая
количественные параметры КЗ в 2010 году:
показывает, сколько раз в среднем предприятие рассчитывается по
своим наиболее срочным обязательствам в течение года. Чем больше, тем лучше с
точки зрения платежеспособности и обязательности предприятия.
Коэффициент оборачиваемости кредиторской задолженности
превышает коэффициент оборачиваемости дебиторской задолженности в 2011 году,
данная ситуация нежелательна для предприятия. Несмотря на то, что сумма
дебиторской задолженности больше суммы кредиторской, предприятию приходится
рассчитываться с кредиторами чаще, чем получать средства от дебиторской.
Расчет показателей для оценки количественных параметров ДЗ в
2011 году.
Расчет показателя, характеризующая
количественные параметры КЗ в 2011 году:
В 2010-2011 годах коэффициент оборачиваемости кредиторской
задолженности превышает коэффициент оборачиваемости дебиторской задолженности,
данная ситуация нежелательна для предприятия. Несмотря на то, что сумма
дебиторской задолженности больше суммы кредиторской, предприятию приходится
рассчитываться с кредиторами чаще, чем получать средства от дебиторской.
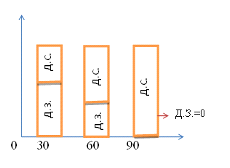
Инкассация - предполагает отслеживание дебиторов по срокам,
по контрагентам и как правило по порядку делятся по срокам кратным 30 дням.
От 0 - 30 - 60 - 90… дней.
Формирование кредитной политики один из важнейших
инструментов управления дебиторской задолженности. Дебиторская задолженность
возникает вследствии того, что признается фактом реализации продукции. Моментом
реализации может быть отгрузка продукции. В таком случает на расчетном счете от
такой продажи не поступило денежных средств.
Момент реализации может быть момент аванса или предоплаты.
Пример 1:
Рис 9 - пример расчета коэффициента инкассации в виде диаграммы на
предприятии за 30, 60 и 90 дней
Внеоборотными активами являются: основные средства;
нематериальные активы; незавершенные строительство; долгосрочные финансовые
вложения; доходные вложения в материальные ценности; отложенные налоговые
обязательства; прочие внеоборотные активы. Иными словами, внеоборотные активы
относятся к наименее ликвидному имуществу предприятия, используемому в его
хозяйственной деятельности длительное время, в течение которого оно переносит
свою стоимость на готовый продукт, работу, услугу.
Основные средства - средства труда, участвующие в процессе
производства длительное время и сохраняющие при этом свою первоначальную форму.
Однако в процессе производства они постепенно изнашиваются, перенося свою
стоимость на вновь создаваемый продукт.
Независимо от срока службы в составе основных средств не
учитываются специальные инструменты и приспособления, не имеющие универсального
применения и предназначенные для изготовления отдельных видов продукции
(пресс-формы), машины и оборудование, являющиеся продукцией
предприятий-изготовителей или товары в торговых организациях, а также
быстроизнашивающиеся предметы, служащие менее 12 месяцев независимо от их
стоимости.
Внеоборотные активы характеризуются следующими положительными
особенностями:
а) они практически не подвержены потерям от инфляции, а
следовательно лучше защищены от нее;
б) им присущ меньший коммерческий риск потерь в процессе
операционной деятельности предприятия; они практически защищены от
недобросовестных действий партнеров по операционным коммерческим сделкам;
в) эти активы способны генерировать стабильную прибыль,
обеспечивая выпуск различных видов продукции в соответствии с конъюнктурой
товарного рынка;
г) они способствуют предотвращению (или существенному
снижению) потерь запасов товарно-материальных ценностей предприятия в процессе
их хранения;
д) им присущи большие резервы существенного расширения объема
операционной деятельности в период подъема конъюнктуры товарного рынка.
Вместе с тем, внеоборотные активы в процессе операционного
использования имеют ряд недостатков:
а) они подвержены моральному износу (особенно активная часть
производственных основных средств и нематериальные операционные активы), в
связи с чем, даже будучи временно выведенными из эксплуатации, эти виды активов
теряют свою стоимость;
б) эти активы тяжело поддаются оперативному управлению, так
как слабо изменчивы в структуре в коротком периоде; в результате этого любой
временный спад конъюнктуры товарного рынка приводит к снижению уровня полезного
их использования, если предприятие не переключается на выпуск других видов
продукции;
в) в подавляющей части они относятся к группе слаболиквидных
активов и не могут служить средством обеспечения потока платежей,
обслуживающего операционную деятельность предприятия [4].
Начисление амортизационных сумм осуществляется в порядке,
установленном ст.259 НК РФ
<#"813727.files/image064.gif">
По роли в производстве продукции основные средства делятся на
активные и пассивные. Активные основные средства непосредственно участвуют в
перемещении и переработке сырья, материалов, полуфабрикатов, комплектующих, к
ним относятся оборудование, транспортные средства и т.п. Пассивные основные
средства, не участвуя непосредственно в процессе производства, создают
необходимые для его осуществления условия - это здания, сооружения и т.п.
Таблица 7 - Анализ состояния и динамики основного капитала
Наименование
показателя Внеоборотные активы
На 31 декабря
2011 года
На 31 декабря
2010 года
Абс. отклон.
Тр
Нематериальные
активы
0
0
0
0
Результаты
исследований и разработок
0
0
0
0
Основные
средства
3093205
2828 994
- 264 211
91,5
Доходные
вложения в материальные ценности
-
-
-
0
Финансовые
вложения
3862877
2562877
-1300 000
66,3
Отложенные
налоговые активы
34 276
20 595
- 13681
60,1
Прочие внеоборотные
активы
217 654
280 992
63 338
129,1
Итого по
разделу I
7 20012
5693 458
- 1514554
79,0
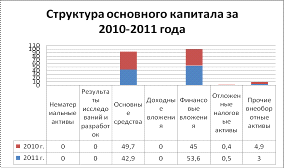
Таблица 8 - Анализ структуры основного капитала
Наименование
показателя Внеоборотные активы
На 31 декабря
2011 года
На 31 декабря
2010 года
Структура, на
2011 г.
Структура на
2010 г.
Нематериальные
активы
0
0
0,0
0,0
Результаты
исследований и разработок
-
-
0,0
0,0
Основные
средства
3093205
2828994
42,9
49,7
Доходные
вложения в материальные ценности
-
-
0,0
0,0
Финансовые
вложения
3862877
2562877
53,6
45,0
Отложенные
налоговые активы
34 276
20 595
0,5
0,4
Прочие
внеоборотные активы
217 654
280 992
3,0
4,9
Итого по
разделу I
7 208012
5 69458
100
100
Рис 9 - Структура основного капитала за 2010-2011 года Финансирование для увеличения основных средств может
осуществляться за счет многих источников: средств учредителей; собственных
ресурсов предприятия (нераспределенной прибыли); средств, полученных
предприятием на заемной основе в форме целевых банковских ссуд; ассигнований из
бюджетов различных уровней и внебюджетных фондов.
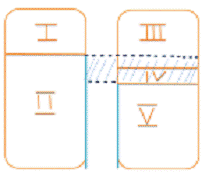
Рис. "ОАО Домостроительный комбинат №1"
I внеоборотные активы= 7028012 тыс. руб
II оборотные активы = 41532757 тыс. руб
III капитал и резервы = 8211038 тыс. руб
IV долгосрочные обязательства = 2017162 тыс. руб
Vкраткосрочные обязательства = 38512569 тыс. руб
Собственный основной капитал определяют степень
платежеспособности и финансовой устойчивости организации.
Собств. об. ср. = Капитал и резервы + долгосроч. обяз -
оборот. активы
= 8211038 + 2017162 - 41532757 =
Данный результат положительно характеризует финансовую
устойчивость предприятия "ОАО Домостроительный капитал", то есть оно
финансово устойчиво.
Рассчитаем чистый основной капитал:
Ч. Осн.К. = Внеоборотные активы - Краткосрочные обязательства
Ч. Осн. К =7028012 - 38512559 = - 31484547
Этот показатель характеризует платежеспособность организации,
в нашей ситуации он получился отрицательным. Делаем вывод, что данное
предприятие неплатежеспособно.
Конечная эффективность использования основных средств
характеризуется показателями фондоотдачи, фондоемкости [1].
В процессе анализа изучается динамика перечисленных
показателей.
Показатель фондоотдачи применяется при анализе эффективности
использования основных фондов. Расчет фондоотдачи определяется по формуле:
При расчете фондоотдачи в стоимости основных средств учитываются
собственные и арендованные средства, не учитываются основные средства,
находящиеся на консервации, а также сданные в аренду другим организациям.
Другим показателем эффективности использования средств является
фондоёмкость основных средств, которая определяется отношением стоимости
основных средств к объему выпуска продукции (показатель, обратный фондоотдаче):
Таблица 9 - Эффективность использования основных средств на
примере предприятия
Показатель
На 31 декабря
2010
На 31 декабря
2011
Абсолютное
отклонение
Темп роста
Объем выручки,
тыс/р
38909688
34154450
-4755238
87,78
Основные средства,
тыс/р
2828994
3093205
264211
109,34
Фондоотдача
13,75
11,04
-2,71
80,29
Фондоемкость
0,07
0,09
0,02
1,29
Показатель фондоотдачи в динамике за исследуемый период
снизился на 2,71 тыс. руб и составила 80,29% к уровню первого года.
Следовательно фондоемкость повысилась в отчётном году до 0,09 тыс. руб, то есть
рост на 0,02 тыс. руб.
Повышение фондоотдачи основных средств при прочих равных
условиях приводит к снижению суммы амортизационных отчислений, приходящейся на
1 р. готовой продукции, или амортизациеемкости, и соответственно способствует
повышению доли прибыли в цене товара:
где Ае - амортизациеемкость;
А - сумма начисленной амортизации =272202.
Расчет амортизациеемкости за 2010-2011 года
Произошло повышение доли амортизации продукции на 0,001 тыс.
руб. Что означает повышение на эту величину затрат на 1 руб. продукции или
снижение прибыльности на 1руб. продукции. На первый взгляд величина кажется
незначительной, но выпуск продукции в данном предприятии миллионами рублей,
поэтому важность показателя амортизациеемкости очевиден.
На рынке товаров предприятия выступают как относительно
обособленные товаропроизводители. Установив цену на продукцию, предприятия
реализуют свою продукцию потребителям, получая за нее денежную выручку. Однако
это еще не означает получение прибыли. Для выявления финансового результата
необходимо сопоставить выручку с затратами на производство продукции и ее
реализацию, т.е. с себестоимостью продукции
<#"813727.files/image072.gif"> Роль этого показателя состоит в том, что с его помощью дается оценка
затрат предприятия на единицу выпускаемой продукции.
2) Рентабельность продаж
Рост этого показателя может отражать рост цен на продукцию при
постоянных затратах или увеличении спроса и, соответственно, снижение затрат на
единицу продукции.
Уменьшение этого показателя отражает обратные тенденции. Кроме
того, этот показатель показывает долю прибыли в выручке от продаж,
следовательно, соотношение в ней прибыли и полной себестоимости реализуемой
продукции. Именно с помощью этого показателя предприятие может принять решение:
снижать себестоимость или увеличивать объем производства.
3) Рентабельность активов
Он отражает эффективность вложенных в предприятие денежных
средств.
4) Рентабельность акционерного или собственного капитала
5) Прочие показатели рентабельности
Рентабельность инвестиций
В заключении можно сделать следующие
выводы:
1 По притокам за 2010 - 2011 года наиболее высокие показатели
удельного веса приходятся на статьи:
№1 поступления от продажи продукции, товаров, работ и услуг
(50,24% и 55,2%)
Наименьший показатель приходится на статью 4 продажи от
внеоборотных активов (0,002% и 0,1%)
По оттокам за 2010 - 2011 года наиболее высокие показатели
удельного веса приходятся на статьи:
№1 платежи поставщикам за сыре (31,53% и 32,6%)
Наименьший показатель в 2010 году приходится на статью 7
приобретение долговых ценных бумаг (0%) в 2011 году статья 9 прочие (0,022%)
У организации ОАО "ДСК №1" за отчетный период
увеличились оборотные активы предприятия, что связано с ростом дебиторской
задолженности и запасов
При анализе дебиторской и кредиторской задолженности было
выявлено, что как в прошлом отчетном году так и в этом Кредиторская
задолженность больше. предприятию приходится рассчитываться с кредиторами
чаще, чем получать средства от дебиторской.
При написании курсовой работы была рассмотрена теория и
практика функционирования финансов предприятия в целом и на примере "ОАО
ДСК №1"; был проведен анализ нормативной базы и финансово-экономических
показателей, характеризующих деятельность изучаемого предприятия. Таким
образом, поставленные задачи решены, цель курсовой работы достигнута.
1. Володина
А.А. Управление финансами [Текст] // изд. Высшее образование 2011 год
2. Попова
Р.Г. Финансы предприятий [Текст] // изд. Питер 2010 год
. Г.И.
Хотинская, Т.В. Харитонова Анализ хозяйственной деятельности предприятий (на
примере предприятий сферы услуг) [Текст]: - Москва, изд. Дело и Сервис, 2007
год
. С.Н.
Кукушкин Финансово-экономический анализ деятельности предприятия [Текст] //
Москва, изд. Приор-издат, 2007 г
5. Официальный
сайт "ОАО Домосторительный комбинат №1" Москва [Электронный ресурс]
dsk1.ru <http://www.dsk1.ru/>
. Финансы
и финансовые ресурсы предприятия [Электронный ресурс] grandars.ru
<http://www.grandars.ru/>
. Прибыль
предприятия - анализ формирования и распределения прибыли [Электронный ресурс]
dic. academic.ru <http://dic.academic.ru/>
. Пояснительная
записка за 2011 г [Электронный ресурс] dsk1.ru <http://www.dsk1.ru/>
2.3 Расчет
ЧДП косвенным методом
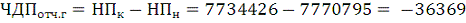 (7)
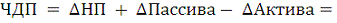
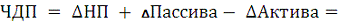 (8)
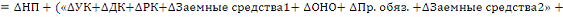
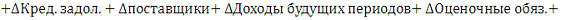
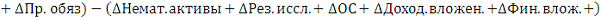
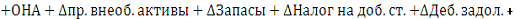
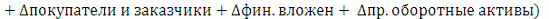
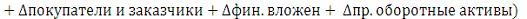 =
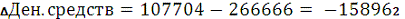
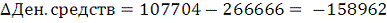 = ЧДП
2.4 Расчет
финансового цикла
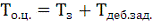 (9)
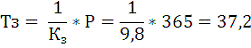 (10)
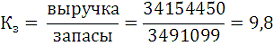
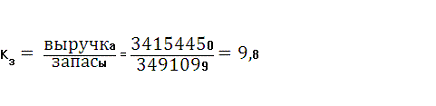 (11)
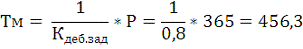 (12)
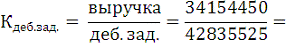 0,8 (13)
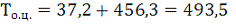 (14)
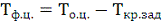 (15)
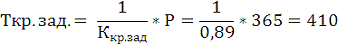 (16)
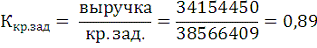 (17)
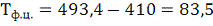 (18)
3. Анализ
эффективности использования оборотного капитала
3.1
Классификация и принципы организации оборотных средств
3.2 Состав и
структура оборотных средств
3.3 Основы
организации оборотных средств
Резервы
и пути улучшения использования оборотных средств
3.4 Анализ
состояния, структуры и динамики оборотного капитала
3.5
Финансирование оборотного капитала
3.6 Анализ
эффективности использования оборотного капитала на примере предприятия
"ОАО ДСК №1"
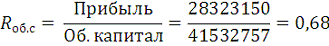 (21)
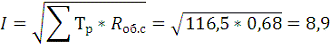
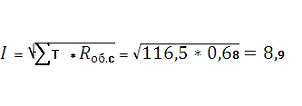 (22)
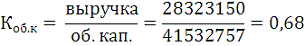 (23)
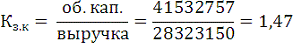 (24)
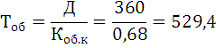
 (25)
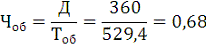 (26)
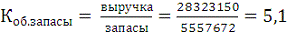 (27)

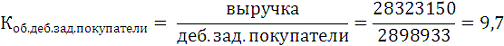
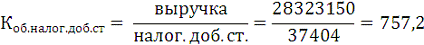
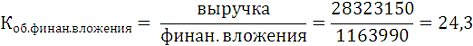
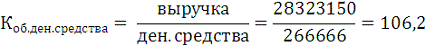
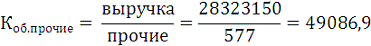
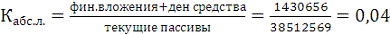 (28)
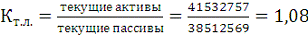 (29)
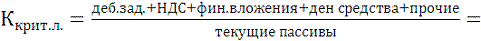 (30)
3.7 Анализ
состояния расчетов, дебиторской (ДЗ) и кредиторской (КЗ) задолженности
предприятия
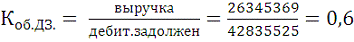 (31)
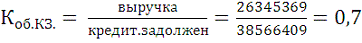 (32)
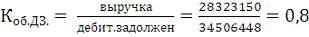 (33)
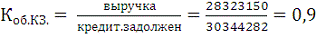 (34)
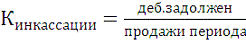 (35)
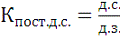 (36)
4. Анализ
эффективности использования основного капитала
4.1
Экономическая сущность основного капитала
4.2
Амортизация, экономическая сущность, способы расчета
4.3 Анализ
состояния структуры и динамики основного капитала
4.5
Показатели эффективности использования основных средств
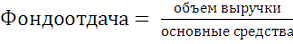 (36)
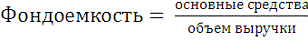 (37)
 , (38)
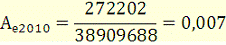
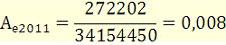
5. Понятие,
функции прибыли, показатели рентабельности
5.1
Экономическая сущность, функции прибыли, виды прибыли
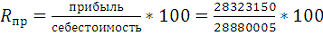 =98% (39)
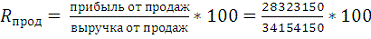 =82,9% (40)
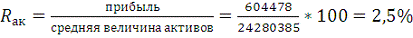 (40)
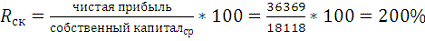 (41)
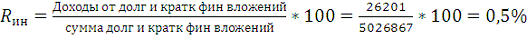 (42)
Заключение
Список
использованной литературы