Курсовая работа (т): Банковская система РФ и проблемы ее развития
Акции Сбербанка России котируются на российских биржевых площадках ММВБ и РТС с 1996 г. В марте 2007 г. Банк разместил дополнительный выпуск обыкновенных акций, в результате чего уставный капитал увеличился на 12%, и было привлечено 230,2 млрд. рублей. Средний дневной объем торгов акциями Сбербанка составляет 35% объема торгов на ММВБ.Ratings Сбербанку России присвоен долгосрочный рейтинг дефолта в иностранной валюте «BBB», агентством Moody’s Investors Service - долгосрочный рейтинг депозитов в иностранной валюте «Baa1». Кроме того, агентство Moody’s присвоило Банку наивысший рейтинг по национальной шкале. Высокие рейтинги подтверждают надежность банка.
Сбербанк России - универсальный коммерческий банк. Поэтому Банк стремится удовлетворить потребности различных групп клиентов в широком спектре банковских услуг на всей территории России.
Банк осуществляет следующие банковские операции:
. открытие и ведение банковских счетов физических и юридических лиц;
. расчеты по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам;
. инкассацию денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
. куплю-продажу иностранной валюты в наличной и безналичной формах;
. привлечение во вклады и размещение драгоценных металлов;
. выдачу банковских гарантий;
. переводы денежных средств по поручениям физических лиц без открытия банковских счетов (за исключением почтовых переводов).
Сбербанк России помимо банковских операций осуществляет следующие сделки:
. выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
. приобретение права требования от третьих лиц исполнения обязательств в денежной форме;
. доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами;
. операции с драгоценными металлами и драгоценными камнями;
. предоставление в аренду физическим и юридическим лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей;
. лизинговые операции;
. оказание консультационных и информационных услуг.
Все банковские операции и сделки осуществляются в рублях и иностранной валюте.
Одним из приоритетных направлений деятельности Сбербанка России является оказание комплексных услуг юридическим лицам. В сотрудничестве с Банком любая организация - от небольшой региональной фирмы до крупного национального холдинга - может реализовывать зарплатные и торговые проекты, получать кредиты на развитие бизнеса, осуществлять операции с ценными бумагами.
Клиентами Сбербанка России в рамках реализации зарплатных проектов уже являются более 110 тысяч организаций, расположенных на всей территории Российской Федерации, общее число клиентов-держателей зарплатных карт Сбербанка России составляет 14,5 млн. человек.
. Статистические данные
Развитие российской экономики в 2011 году проходило на фоне неоднозначных внешнеэкономических условий. Глобальные тенденции на мировых финансовых рынках были в первую очередь связаны с низкими или отрицательными темпами роста в развитых странах, экономика которых характеризуется значительным объемом внешней и внутренней задолженности. В США эти проблемы выражались в медленном восстановлении экономики на фоне политических разногласий. В Европе продолжал обостряться долговой кризис. В результате значительно возросла волатильность российского фондового и валютного рынков. В частности, во второй половине года на фоне обострения финансового кризиса в Еврозоне рубль обесценился с 28,1 руб./долл. США в июле до 32,2 руб./долл.
США в конце года.
Российская экономика продолжила восстановительный рост. В 2011 году ВВП вырос на 4,3%. Основной вклад в рост внесли потребительские расходы и восстановление запасов материальных оборотных средств предприятий.
Реальные доходы населения практически не выросли за 2011 год. Тем не менее, рост оборота розничной торговли составил 7,2%. Причины этого роста - реализация отложенного спроса, рост потребительского кредитования и снижение нормы сбережений. Это сказалось, в том числе, на динамике розничных услуг российских банков, например, в банковском секторе замедлился темп роста вкладов физических лиц (21%) относительно предыдущего года (31%). При этом темп роста вкладов в Сбербанке составил 18%, таким образом, данный показатель был ниже среднерыночного значения. За счет этого доля Банка в данном сегменте сократилась с 47,9% до 46,6%. Банки активно развивали розничное кредитование. Объем кредитов, выданных физическим лицам, за год увеличился более чем на треть (36%). При этом Сбербанк показал сопоставимый с рынком рост по этому направлению, что позволило сохранить рыночную долю на уровне 32%.
Отличительной особенностью развития российской банковской системы в 2011 году стало превышение темпов роста кредитов над темпами роста депозитов клиентов, что во второй половине года стало оказывать дополнительное давление на ликвидность банковской системы. В первой половине года наблюдался избыток банковской ликвидности.
В 2011 году Сбербанк восстановил
резервы по ряду кредитов в рамках плановой работы с проблемными активами. В
результате, при том, что Банк продолжал создавать резервы по вновь выдаваемым
кредитам, в целом за год расходы по формированию резервов существенно
сократились. Это положительно сказалось на росте прибыли, которая, достигнув
рекордной величины, составила 46,5% совокупной прибыли банковской системы
страны.
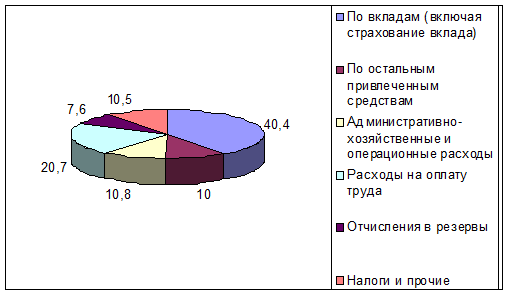
Структура доходов Сбербанка России на 1 января 2011 года (%)
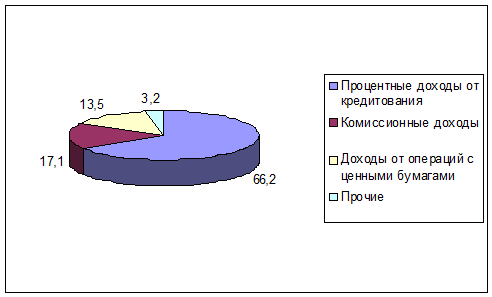
Структура расходов Сбербанка России на 1 января 2011 года (%)
Млн руб.
2011
2010
Прирост, %
Чистые процентные доходы
575 826
502 833
14.5%
Процентные доходы, всего
837 888
796 993
5.1%
Процентные расходы, всего
(262 062)
(294 160)
(10.9%)
Изменение резервов
11 240
(86 869)
-
Чистый доход от операций с ценными бумагами
7 388
16 554
(55.4%)
Чистый доход от операций с иностранной валютой
9 036
1 592
467.5%
Чистый комиссионный доход
125 576
111 942
12.2%
Прочие операционные доходы
17 204
14 871
15.7%
Операционные расходы
(337 368)
(318 720)
5.9%
Прибыль до налогообложения
408 902
242 203
68.8%
Начисленные (уплаченные) налоги
(98 407)
(68 225)
44.2%
Прибыль после налогообложения
310 495
173 979
78.5%
Банк увеличил чистый процентный
доход на 14,5% до 575,8 млрд руб., что стало возможным благодаря росту
процентных доходов и снижению процентных расходов.
Процентные доходы увеличились на
5,1% из-за роста доходов по кредитам клиентам и составили 837,9 млрд руб.
Структура полученных процентных доходов:
− 489,0 млрд руб. - процентные
доходы по кредитам юридических лиц (рост на 0,7% при росте объема кредитов на
34,1%);
− 215,5 млрд руб. - процентные
доходы по кредитам физических лиц (рост на 20,9% при росте объема кредитов на
36,6%);
− 100,4 млрд руб. - процентные
доходы от вложений в ценные бумаги;
− 32,9 млрд руб. - доходы от
продажи страховых продуктов, доходы прошлых лет, штрафы, пенсии, доходы от
размещения средств в банках.
Процентные расходы сократились на
10,9% главным образом за счет расходов по средствам физических лиц и составили
262,1 млрд руб., из которых:
− 187,5 млрд руб. - процентные
расходы по средствам физических лиц (снижение на 12,1% за счет общей стоимости
вкладов при росте их объема на 17,8%); − 28,3 млрд руб. - процентные
расходы по привлеченным средствам банков;
− 3,2 млрд руб. - процентные
расходы по выпущенным долговым обязательствам.
Чистый доход от операций с ценными
бумагами снизился на 55,4% до
,4 млрд руб. Наибольший объем
доходов получен по акциям и корпоративным облигациям.
В течение 2012 года темпы роста ВВП
Российской Федерации замедлялись от квартала к кварталу. В результате рост ВВП
снизился с 4,3% в 2011 году до 3,4% в 2012 году по данным МЭР2.
Рост промышленного производства
также замедлился, что связано с низкими результатами в секторе добычи и
серьезным замедлением обрабатывающей промышленности. Внутренний спрос не смог
поддерживать рост экономики в достаточной мере. В связи с этим, несмотря на
опережающий рост доходов населения и существенный рост объемов потребительского
кредитования, основные показатели экономического развития оказались ниже
показателей 2011 года.
Слабость экономики сказалась на
характеристиках роста банковского сектора. Рост корпоративного кредитования в
2012 году оказался ниже, чем год назад: 14% против 27%. В течение 2012 года в
российском банковском секторе наблюдался стабильный дефицит ресурсов.
Млн руб.20122011Изм., %
Чистые процентные доходы
694 923
575 826
20.7%
Процентные доходы, всего
1 094 015
837 888
30.6%
Процентные расходы, всего
(399 092)
(262 062)
52.3%
Изменение резервов
(1 828)
11 240
-
Чистый доход от операций с ценными бумагами
11 437
6 227
83.7%
Чистый доход от операций с иностранной валютой
5 649
9 145
(38.2%)
Чистый комиссионный доход
144 746
125 576
15.3%
Прочие операционные доходы
17 133
15 712
9.0%
Операционные расходы
(397 352)
(334 825)
18.7%
Прибыль до налогообложения
474 709
408 902
16.1%
Начисленные (уплаченные) налоги
(128 534)
(98 407)
30.6%
Прибыль после налогообложения
346 175
310 495
11.5%
Операционный доход до создания
резервов6, заработанный Банком в 2012 году, составил 873,9 млрд руб. против
732,5 млрд руб. по итогам 2011 года. Чистые процентные доходы и чистый
комиссионный доход также превышают значения предыдущего года. Чистые процентные
доходы выросли на 20,7% до 694,9 млрд руб. Рост обеспечен увеличением объема
процентных доходов.
Процентные доходы возросли на 30,6%
главным образом за счет доходов по кредитам юридическим и физическим лицам и
составили 1 094,0 млрд руб.
Более половины процентных доходов
Банк получает по кредитам юридическим лицам. Их объем составил 634,6 млрд руб.,
увеличившись за год на 29,9%. Процентные доходы от кредитования физических лиц
составили 326,0 млрд руб., увеличились за год на 51,3%.
Процентные доходы от вложений в
ценные бумаги составили 102,0 млрд руб. Указанные доходы увеличились
незначительно (на 1,5%) при росте портфеля ценных бумаг Банка на 15,4%. Это
связано с тем, что для повышения надежности вложений и увеличения доли ценных
бумаг, принимаемых Банком России в обеспечение при рефинансировании, Сбербанк в
течение года приобретал суверенные облигации и облигации первоклассных
корпоративных эмитентов. Доходность этих активов на рынке в 2012 году
снизилась.
Процентные расходы по средствам
юридических лиц возросли в 2,1 раза до 92,5 млрд руб. за счет увеличения объема
привлеченных средств (в 1,3 раза), роста доли срочных депозитов в их структуре,
а также повышения уровня процентных ставок.
Процентные расходы по средствам
кредитных организаций составили
,2 млрд руб. Их объем увеличился в
2,5 раза главным образом за счет привлеченных средств Банка России.
Процентные расходы по выпущенным
долговым обязательствам выросли в 3 раза и составили 9,8 млрд руб. Рост связан
со значительным увеличением средств, привлеченных в сберегательные сертификаты
Сбербанка.
Чистый доход от операций с
финансовыми активами и ценными бумагами7 за год увеличился на 5,2 млрд руб. и
составил 11,4 млрд руб. Наибольший объем доходов приходится на производные
финансовые инструменты, акции и корпоративные облигации.
Чистый доход от операций с
иностранной валютой8 сократился на 3,5 млрд руб. до 5,6 млрд руб. под влиянием
полученной отрицательной переоценки иностранной валюты.
Расходы на резервы в 2012 году
составили 1,8 млрд руб. против дохода от восстановления резервов в размере 11,2
млрд руб. в 2011 году. Динамика этой статьи обусловлена в основном резервами по
ссудам. За 2012 год Банк произвел расходы на формирование резервов по ссудам в
размере 2,9 млрд руб. Годом ранее был получен доход от восстановления резервов
по ссудам в размере 16,4 млрд руб. [9]
Операционные расходы Банка возросли
на 18,7% или на 62,5 млрд руб. до 397,4 млрд руб.
Заработанная Сбербанком в 2012 году
прибыль превышает результат 2011 года, прибыль до налогообложения составила
474,7 млрд руб. (2011 год: 408,9 млрд руб.).Прибыль после налогообложения
составила 346,2 млрд руб. (2011 год: 310,5 млрд руб.).
В 2013 году началось замедление
экономики. По предварительной оценке Министерства экономического развития
Российской Федерации ВВП в 2013 году вырос на 1,3% гг. Инвестиции в основной
капитал сократились на 0,3% гг. Рост промышленного производства колебался
вокруг нулевой отметки. Агрегированный отчет о финансовых
результатах
млн руб.
2013
2012
Чистый процентный доход
812 678
694 923
Изменение резервов
-56 692
-1 828
Чистый доход от операций с финансовыми активами и ценными
бумагами
11 005
11 437
Чистый доход от операций с иностранной валютой
8 954
5 649
Чистый комиссионный доход
171 225
144 746
Прочие операционные доходы
22 002
17 133
Операционные расходы
-466 383
-397 352
Прибыль до налогообложения
502 789
474 709
Начисленные (уплаченные) налоги
-125 140
-128 534
Прибыль после налогообложения
377 649
346 175
Чистый процентный доход
млн руб.
2013
2012
Процентные доходы, всего
1 339 005
1 094 015
От средств в кредитных организациях
18 595
9 643
От ссуд юридическим и физическим лицам
1 204 934
982 415
О вложений в ценные бумаги
115 476
101 957
Процентные расходы, всего
-526 327
-399 092
По средствам кредитных организаций
-85 074
-70 214
По средствам юридических лиц
-128 792
-92 463
По средствам физических лиц
-286 907
-226 573
По выпущенным долговым обязательствам
-25 555
-9 842
Чистый процентный доход
812 678
694 923
Более половины процентных доходов
Банк получает по кредитам юридическим лицам, остаток которых за год вырос на
15,1% 6. Рост
процентных доходов от кредитования физических лиц объясняется в основном
наращиванием объемов розничного кредитования и более всего - жилищного
кредитования.
Доходы прошлых лет, штрафы и пени
получены Банком от клиентов в рамках работы с проблемными активами. Процентные доходы от вложений в
ценные бумаги увеличились, в первую очередь, за счет портфеля, имеющегося в
наличии для продажи. Основным фактором стало приобретение государственных
облигаций РФ и облигаций корпоративных эмитентов в целях управления
ликвидностью.
5. Анализ показателей
Анализ основных показателей
финансово-экономической деятельности Сбербанка Росси показал, что на
сегодняшний день Сбербанк России является крупнейшим банком Российской
Федерации, занимает лидирующие позиции в основных сегментах финансового рынка
России.
Надежность банка,
его достижения и безупречная деловая репутация в России и за рубежом
подтверждаются высокими рейтингами ведущих международных рейтинговых агентств.
Сбербанк Росси стремиться сохранить
и упрочнить свое положение на российском рынке финансовых услуг, с этой целью
банк планирует построить более эффективную работу с клиентами, выход на новые
сегменты финансового рынка, создание новых продуктов финансовых услуг, также
исходя из анализа показателей Сбербанка России за 2011, 2012, 2013 года можно
сделать вывод о том, что общий объем кредитов, предоставляемых банками
реальному сектору, составляет 9-10% ВВП, в то время как в ряде
восточно-европейских стран он достигает 90%. Если до августовского кризиса 1998
года российские банки вкладывали большую часть средств в ГКО, то в настоящее
время их размещают на счетах Банка России. Рост общей суммы выданных банками
кредитов в 2 раза ниже темпов инфляции. Банковские активы концентрируются
внутри самой системы или размещаются за границей. Объем «проблемных» кредитов
недопустимо большой. В стране отсутствуют четкие процедуры возврата средств
заемщиками во исполнение заключенных кредитных договоров, что приводит к
концентрации банковских операций внутри самого банковского сектора. Россия
относится к группе стран с наиболее высоким уровнем невозвратных кредитов.
Экономический
анализ показывает, что главной причиной того положения, в котором находятся
сейчас банки, явилась их собственная деятельность. Имеется в виду, прежде
всего, недостаточная капитализация банковского сектора, несоответствие по
структуре и срокам активов и пассивов. Такое положение в целом характерно для
многих стран с переходной экономикой. Как правило, банковские системы в таких
странах развивались в последнее десятилетие очень бурно при отсутствии
реального денежного капитала для формирования средств банков.
6. Проблемы банковской
системы РФ
коммерческий банк экономика
Одной из основных проблем
банковского сектора РФ является низкая ликвидность банков и она остается по сей
день так как есть ряд факторов, которые негативно сказываются. Во-первых, у нас
с начала года пошел дефицит госбюджета. Если брать депозиты населения, то оно
меняет свою поведенческую линию. Если в годы кризиса люди накапливали на
«черный день», то сейчас такого не происходит, люди тратят больше денег,
поэтому с начала года не наблюдается рост депозитов в банковской системе.
В-третьих, невзирая на то, что международные рынки постепенно открываются, все
равно ситуация не такая, какая была раньше. Уроки кризиса учат, что
ориентироваться в основном на внешние рынки заимствования рискованно,
во-вторых, это нестабильный источник», - пояснил глава ВТБ. По его словам,
свободная ликвидность банков серьезно уменьшилась за год: с начала 2011 г. она
сократилась в три раза. Другая проблема, - это низкая капитализация банков. На
декабрь 2011 года, доля капитала банков по отношению к ВВП составляла примерно
9%. Хотя это и больше по сравнению с прошлыми годами, когда данный показатель
равнялся 6%, но это крайне недостаточно. Поэтому рост ресурсной базы и
капитализации банков должны стать первейшей задачей нашей банковской системы.
Еще одна проблема связана с
конкуренцией на российском банковском рынке с иностранными банками, прежде
всего, в контексте присоединения к ВТО и еще большей открытости, а так же в
условиях либерализации валютного законодательства. Здесь действует прогноз
Михаила Касьянова, о том, что 90% российских банков не могут выдержать
конкуренции с иностранными банками. Конечно, речь не идет о том, что российские
банки разорятся, обанкротятся, и так далее, речь идет о том, что они могут
маргинализоваться как универсальные банки и выживут только в случае, если
найдут какую-то нишу по выполнению отдельных функций кредитных организаций. То
ли будут расчетно-кассовыми, казначейскими центрами крупных компаний или
финансово-промышленных групп. То ли будут обслуживать население в конкретном
регионе, своего рода сберегательные кассы, строительные общества в случае
обслуживания накопительных схем жилищного строительства. Может произойти
распределение по более мелким нишам. При том, что конкуренцию как универсальные
банки может выдержать действительно ограниченное число, скажем, 10-15-20%,
можно обсуждать, но понятно, что это число не столь велико. Поэтому основной
проблемой российской банковской системы является консолидация и повышение
надежности, это во-первых, и во-вторых, не дожидаясь этой повышенной
конкуренции, многие кредитные организации должны разойтись по тем нишам, где
они могут предъявить свои конкурентные преимущества, выполняя лишь отдельные
функций, в том числе даже не являясь банками, а лишь кредитными банковскими
учреждениями. Тогда конкуренция с иностранными банками, которые даже без снятия
такого ограничения, как право на открытие филиалов, уже сейчас при дочерних
структурах активно работают в России, будет не так страшна. Кроме того,
иностранные банки ищут возможности расширения сетей и набора банковских услуг.
Если российские банки это сделают, тогда такая конкуренция не будет неожиданной
для них, и они не будут впопыхах принимать те или иные решения. Думаю, что надо
в рамках документов денежно кредитной политики провести эти меры. В частности
упрощать процедуры слияния и поглощения банков, нормативными требованиями
подталкивать банки к слияниям и поглощениям, к консолидациям. Все это должно
делаться не через количественные показатели, в том числе размер капитала и так
далее, хотя и здесь это не помешает, но, прежде всего, через нормативы
достаточности капитала, через другие параметры надежности банков.
Также в банковской системе РФ
имеются такие проблемы как дефицит долгосрочных ресурсов, недостаточное
развитие механизмов рефинансирования, слабость внутренних институциональных
инвесторов, отставание в развитии законодательной базы, избыточное
административное бремя, слабость механизмов защиты суверенитета.
7. Возможные пути
решения проблем
Одним из подходящих путей решения
проблем являются монетарные меры. Установленный в январе 2009 г. коридор
колебаний рубля к бивалютной корзине соответствует расчетному уровню поддержки
и, вероятно, обеспечивает при текущих макроэкономических параметрах
определенное равновесие. Основная задача государства сейчас - подтвердить
твердые намерения по поддержанию адекватного курса рубля и обеспечить его
стабильность.
Кроме того, представляется
необходимым снизить ставку рефинансирования до 7-8%. Это позволит повысить
доступность кредитов для предприятий и населения, и как результат,
стимулировать производство и внутренний спрос, снизить уровень дефолтов
заемщиков. В противном случае мы можем получить и высокую инфляцию и сведем к
минимуму внутренний спрос и экономическую активность в реальном секторе. Снижение
ставки центральными банками во время кризиса является стандартной мировой
практикой.
Повышение капитализации банковской
системы может улучшить развитие банковской системы. Мерами в данном направлении
могут быть: введение нулевой ставки налога на прибыль в случае ее
реинвестирования в собственный капитал банка, освобождение от налогообложения
части прибыли инвесторов, направляемой на формирование уставного капитала
банков, законодательное упрощение регулирования капитала банков.
Консолидация банковского сектора
может повысить устойчивость банковской системы и ее способность решать задачи
по финансовому обеспечению отечественных производителей. В данном направлении
положительную роль может сыграть механизм предоставления капитала крупнейшим
банкам (в том числе частным) для приобретения неплатежеспособных банков в
дополнение к долговому финансированию, предоставляемому Агентству по
страхованию вкладов (АСВ). Также необходимо повысить требования к минимальному
размеру собственных средств (капитала) для кредитных организаций,
усовершенствовать процедуру реорганизации кредитных организаций и упростить
процедуры их банкротства. Именно с этой целью государство увеличило с 1 января
2010 года минимальный уставной капитал для банков до 90 миллионов рублей, а с
2012 года - до 180 миллионов рублей.
Формирование базы пассивов банков за
счет источников внутреннего рынка. Учитывая острую потребность банков в
формировании базы пассивов, следует принять следующие меры: обеспечение
предсказуемости условий предоставления беззалоговых кредитов Банка России и
снижение их стоимости; увеличение размера гарантий по вкладам физических лиц
как минимум до 3 млн руб. Непринятие такой меры грозит уходом крупнейших
частных депозиторов в более защищенные банковские системы мира; страхование
средств юридических лиц в банках; законодательное закрепление возможности
открытия безотзывных вкладов - данный законопроект уже внесен на рассмотрение в
Государственную думу Федерального собрания Российской Федерации; предоставление
муниципальным образованиям, бюджеты которых дотируются не более чем на 20%,
права размещать свои средства на депозитах в коммерческих банках (данный
законопроект уже внесен в Государственную думу); обеспечение участия пенсионных
накоплений в фондировании банков.
Расширение спектра государственных
гарантий - один из путей решиения проблем банковской системы.
Государственные гарантии - одно из
важнейших направлений укрепления отечественной банковской системы. Объектами
защиты с помощью государственных гарантий должны быть не только предприятия, но
и граждане. Эти меры должны способствовать повышению внутреннего спроса,
снижению панических настроений и негативных социальных последствий.
Использование государственных гарантий может быть реализовано за счет:
поддержки внутреннего спроса через финансирование программ по приобретению
населением товаров длительного пользования (посредством субсидирования
процентных ставок по кредитам и частичной компенсации стоимости товара);
включения 30-50 крупнейших банков в программу кредитования инфраструктурных,
стратегических проектов, предприятий малого и среднего бизнеса на конкурсной
основе под гарантии государства; покрытия обязательств перед банками тех
граждан, которые потеряли возможность обслуживать кредиты (в том числе
ипотечные) в результате кризиса.
В специальной поддержке нуждается
Агентство по ипотечному жилищному кредитованию (АИЖК) как организация,
отвечающая за стимулирование первичного спроса. От работы Агентства во многом
зависит существование ипотечного рынка, а значит, и строительной отрасли в
целом. Представляется необходимым увеличить капитал АИЖК на 60 млрд. руб. (в
дополнение к 66 млрд. руб., выделенным в 2008 г.).
Агентство по страхованию вкладов
сейчас выполняет важные функции по обеспечению стабильности депозитной базы и
осуществляет поддержку санации банковской системы. Следует, на наш взгляд,
увеличить капитал АСВ на 100 млрд. руб. (в дополнение к выделенным средствам в
размере 266 млрд. руб.).
Важным условием укрепления
банковского сектора является упорядочение рынка проблемных активов. В первую
очередь, необходимо сформировать единую систему классификации проблемных
активов, а затем обеспечить вывод с помощью государства проблемных активов с
балансов банков и создать единую площадку для торговли ими.
Для облегчения доступа банков к
публичной финансовой информации было бы целесообразно создать Государственное
бюро финансовой информации по банкам и корпоративным клиентам банков на базе
Банка России.
Кроме того, необходимы меры в
области учета и распоряжения имуществом: формирование единой системы учета
(регистрации) залога движимого имущества, создание механизма обязательного
ареста имущества должников по искам банков, ввод упрощенного порядка судебного
рассмотрения споров, связанных со взысканием задолженности по кредитным
договорам и обращением взыскания на заложенное имущество. Также необходимо
обеспечить возможность погашения требований банков за счет заложенного
имущества, минуя процедуру банкротства. [3, с. 45]
8. Перспективы развития
банковской системы РФ
Банковская система России в 2000-е
годы совершила мощный рывок в своем развитии. На протяжении всего десятилетия
она оставалась одним из наиболее динамично развивающихся секторов российской
экономики. При среднегодовых темпах роста экономики в 7% темпы роста банковского
кредитования составляли более 20% в год, активов - 12%, капитала - 10%. Всего с
начала 2000 г. Активы банковской системы выросли с 33 до 62% ВВП, собственный
капитал - с 3 до 8% ВВП, кредиты предприятиям и населению - с 10 до 40% ВВП. В
абсолютном выражении активы банковской системы достигли 27 трлн. Руб.,
собственный капитал -3 трлн. Руб., кредиты предприятиям и населению - 17 трлн.
Руб. Российские банки играют все более заметную роль в процессах трансформации
частных сбережений в долгосрочные инвестиции, а также в организации
межотраслевого перелива капиталов. Доля кредитов, выданных предприятиям и
населению, превышает сегодня 60% всех активов банковской системы против 35% в
начале 2000 г. Вклад банков в финансирование инвестиций российских предприятий
увеличился с 4 до 10%. По мнению многих экспертов, кредитные организации внесли
решающий вклад в поддержание высоких темпов роста отечественной экономики в
2000-е годы. Находясь в авангарде экономического развития, отечественная
банковская система, как и банки всего мира, приняла на себя первый удар
глобального финансового кризиса. Кредитные организации столкнулись с острой
нехваткой денежных ресурсов и существенными трудностями в рефинансировании
внешних займов. К моменту нового обострения мирового финансового кризиса летом
2008 г. До 60% долгосрочной ресурсной базы отечественных банков формировалось
за счет внешних источников, что было недопустимо как с позиции обеспечения
финансовой устойчивости банковского сектора, так и поддержания экономической безопасности
страны. [4, с. 26]
Из-за обострения проблем с
ликвидностью ряд крупных российских банков оказался на грани банкротства, а
весь банковский сектор - перед лицом тяжелого системного кризиса, предотвратить
который удалось только благодаря массированной финансовой поддержке со стороны
государства. Совокупный объем финансовых ресурсов, предоставленных Банком
России и Минфином в экстренном порядке коммерческими банками осенью 2008 г.,
превысил 2 трлн. Руб.
Сегодня для укрепления
отечественного банковского сектора и повышения его эффективности важно
реализовать комплекс мер, в основном законодательных, которые были заложены в
Стратегию развития банковского сектора РФ на период до 2008 г., но по различным
причинам не были выполнены до конца. В первую очередь это касается мероприятий
по укреплению залоговых прав банков-кредиторов, максимальному упрощению
процедур эмиссии ценных бумаг и слияний кредитных организаций, быстрейшему
формированию высокоинтегрированных банковских групп, дальнейшему повышению
эффективности системы банковского надзора. банковская система России также
остро нуждается в реализации мер по законодательному обеспечению прав банков
при секьюритизации активов и полноценному использованию в экономическом обороте
пенсионных накоплений населения.
Заключение
В итоге исследования, основных
направлений развития банковской системы России можно сказать, что в структуру
банковской системы РФ включены все кредитные организации (банки и небанковские
кредитные организации, которые, исходя из содержания их деятельности, можно
назвать банками с ограниченным кругом операций), имеющие лицензию Банка России
и Центральный Банк РФ.
К основным принципам организации
банковской системы России относятся двухуровневая структура, осуществление
банковского регулирования и надзора центральным банком, универсальность деловых
банков, коммерческая направленность деятельности банков.
В банковской системе РФ Центральный
банк - элемент, который контролирует и регулирует деятельность остальных
элементов - кредитных организаций. Для контроля и надзора за всеми элементами
банковской системы РФ Банк России применяет: процентные ставки по операциям
Банка России; нормативы обязательных резервов, депонированных в ЦБ РФ; операции
на открытом рынке; рефинансирование банков; валютное регулирование;
установление ориентиров роста денежной массы; прямые количественные
ограничения.
На процесс развития банковской
системы также влияет совокупность факторов как внешних по отношению к
банковской системе, так и внутренних. Основными позитивными факторами,
влияющими на развитие российских банков, и отмечаемыми большинством рейтинговых
агентств, сегодня являются: растущая диверсификация банковского бизнеса,
особенно в рознице; повышение профессионализма и качества управления, в том
числе контроля рисков; последовательное изменение модели развития банков,
четкое позиционирование себя на рынке; постепенный переход на международные
стандарты оценки и планирования бизнеса; поддержка государства банковского
бизнеса.
К негативным факторам можно отнести:
несовершенство системы банковского регулирования и надзора; рост расслоения
банков; увеличение разрыва между частными и государственными банками; риски,
связанные с непрозрачностью структуры собственности; значительную концентрацию
кредитных портфелей и ресурсной базы в нескольких отраслях экономики;
неустойчивость показателей прибыльности, обусловленная высокой концентрацией
бизнеса в отдельных сегментах и высоким удельным весом доходов от операций с
ценными бумагами; понижение доверия к банкам и спад спроса на банковские услуги
со стороны предприятий и населения; неблагоприятная экономическая обстановка на
мировых финансовых рынках.
Список литературы
1. Ананьев Д.Н. «Банковский сектор России: итоги и перспективы»
развития
2. Ведев А., Лаврентьева И., Шарипова Е. «Российская
банковская система. Кризис и перспективы развития»
. Е.П. Жаровская «Банковское дело»
. «Журнал Финансы и кредит» (2015)
. О.И. Лаврушин «Деньги, кредит, банки»
. Райзберг Б.А., Лозовский Л.Ш., Стародубцева Е.Б.
«Современный экономический словарь».
7. Лаврушин О.И. «Проблемы реформирования банковской системы
России» (531-532).
. Эриашвили Н.Д. «Банковская система РФ»
9. Бюллетень банковской статистики 2012. - №10