Материал: Бухгалтерский учет и анализ. методические указания по выполнению самостоятельной работы для студентов направления 38.03.01 «Экономика». Чугунов А.В
дает. Не составляются и мемориальные ордера, поскольку все показатели записываются в журналы в разрезе корреспондирующих счетов.
Форма журнала-ордера по счету 50 «Касса» представлена в табл. 5. Таблица 5
ЖУРНАЛ-ОРДЕР № 1 ПО СЧЕТУ 50 «КАССА»
№ стро- |
Дата |
|
С К-та счета 50 в Д-т других счетов |
|
Итого |
||||
ки |
|
60 |
|
51 |
70 |
71 |
|
…. |
|
1 |
20.01. |
|
|
3000 |
|
|
|
|
3000 |
2 |
21.01. |
|
|
|
10000 |
|
|
|
10000 |
Итого |
|
|
|
3000 |
10000 |
|
|
|
13000 |
К каждому журналу-ордеру составляется ведомость, отражающая дебетовые суммы по данному счету с кредита других счетов. Форма ведомости по счету 50 «Касса» представлена в табл. 6.
|
|
|
|
|
|
|
|
|
Таблица 6 |
|
|
ВЕДОМОСТЬ № 1 ПО СЧЕТУ 50 «КАССА» |
|||||||||
№ стро- |
Дата |
|
В Д-т счета 50 с К-та-т других счетов |
|
Итого |
|
||||
ки |
|
62 |
|
51 |
71 |
… |
|
…. |
|
|
1 |
20.01. |
4000 |
|
|
|
|
|
|
4000 |
|
2 |
21.01. |
|
|
1000 |
10000 |
|
|
|
11000 |
|
Итого |
|
4000 |
|
1000 |
10000 |
|
|
|
15000 |
|
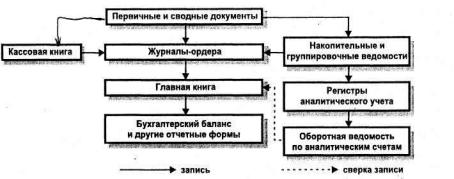
Состав учетных регистров и последовательность записи в них при журнальноордерной форме учета представлены на рис. 4.
Рис. 4. Журнально-ордерная форма учета
Достоинства. Данная форма учета повышает контрольное значение учета, облегчает составление отчетов.
Недостатки. Сложность и громоздкость построения журналов-ордеров, ориентированных на ручное заполнение данных затрудняющих механизацию учета.
От значительной части указанных недостатков свободна автоматизированная форма учета, созданная на базе использования компьютерной техники.
26
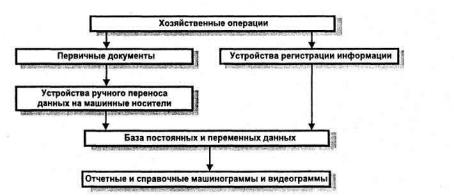
Один из вариантов автоматизированной формы бухгалтерского учета представлен на рис. 5.
Рис. 5. Автоматизированная форма учета
Достоинства. Ускоряет и облегчает процесс отражения и регистрации хозяйственных операций
В настоящее время организациям предоставлено право самим выбирать форму ведения бухгалтерского учета. На основе рекомендуемых форм они могут разрабатывать свои оригинальные формы, совершенствовать учетные регистры и создавать программы регистрации и обработки при соблюдении общих методологических принципов, а также технологии обработки учетной информации.
Тема 9. Анализ имущественного положения и финансового и состояния предприятия
Финансовое состояние предприятия и его устойчивость в значительной степени зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал, и какой доход они приносят.
Сведения об имуществе, имеющемся в распоряжении предприятия, содержатся в активе баланса, а источники его формирования – в пассиве баланса. По этим данным можно установить:
какие изменения произошли в активах и пассивах предприятия (их динамика);
какую часть составляет недвижимость предприятия, и какую – оборотные средства, в том числе в сфере производства и сфере обращения (структура, удельный вес);
каков объем собственного капитала и заемных средств, в разрезе долгосрочных и краткосрочных кредитов и займов (структура, удельный вес).
Анализ имущественного положения связан с оценкой структуры активов организации, а именно соотношением удельного веса внеоборотных и оборотных активов в структуре баланса, а затем удельного веса отдельных элементов
вструктуре как внеоборотных, так и оборотных активов.
Анализ источников формирования капитала связан с оценкой их структуры в пассиве баланса, а именно соотношением удельного веса собственного и
27
заемного капитала в структуре баланса, а затем удельного веса отдельных элементов в структуре как собственных, так и заемных средств.
В методике оценки наличия и движения имущества и источников их формирования используют горизонтальный и вертикальный анализ бухгалтерского баланса.
Горизонтальный анализ баланса позволяет дать оценку темпов роста показателей бухгалтерской отчетности и заключается в анализе данных за несколько лет. Для горизонтального анализа абсолютные значения показателей преобразуют в относительные. Для этого данные на начало рассматриваемого периода по каждой статье активов и пассивов принимают за 100% и, исходя из этого, рассчитывают значения по статьям на конец отчетного периода.
Вертикальный анализ позволяет проанализировать целое через составляющие его элементы, увидеть удельный вес каждой статьи в общем итоге, определить структуру средств и их источников, а также произошедшие в них изменения.
Именно горизонтальный и вертикальный анализ бухгалтерского баланса должен дать руководству четкое представление, за счет каких источников ресурсов предприятие будет осуществлять свою деятельность в дальнейшем, и в какие сферы деятельности будет вкладывать свой капитал. Поэтому анализ наличия, источников формирования и размещения капитала имеет исключительно большое значение.
Анализ ликвидности бухгалтерского баланса
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, то есть возможность своевременно погашать свои платежные обязательства наличными денежными ресурсами.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства. Основной признак ликвидности – формальное превышение стоимости оборотных активов над краткосрочными пассивами. И чем больше это превышение, тем более благоприятное финансовое состояние имеет предприятие с позиции ликвидности.
Актуальность определения ликвидности баланса приобретает особое значение в условиях экономической нестабильности, а также при ликвидации предприятия вследствие его банкротства. В этом случае очень важно знать хватит ли у предприятия средств для покрытия имеющейся задолженности. Такая же проблема возникает, когда необходимо определить, достаточно ли у предприятия средств для расчетов с кредиторами.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными.
Для расчета и оценки относительных показателей ликвидности и платежеспособности предприятия рассчитываются коэффициенты, представленные в табл. 7.
28
Таблица 7 Анализ относительных показателей ликвидности и платежеспособности
Наименование |
Нормат. |
|
Расчет |
|
коэффициентов |
значение |
|
|
|
Коэффициент |
≥0,2 |
Денежные средства / Краткосрочные обязательства |
||
абсолютной ликвидности |
|
(стр. 1250 Форма 1 / стр. 1500 Форма 1) |
||
Коэффициент быстрой |
≥1 |
(Денежные средства + Краткосрочные финансовые |
||
ликвидности |
|
вложения + Дебиторская задолженность) / Кратко- |
||
|
|
срочные обязательства (стр. 1250 + стр. 1240 + стр. |
||
|
|
1230 Форма 1) / стр. 1500 Форма 1) |
||
Коэффициент текущей |
≥2-3 |
Оборотные активы / Краткосрочные обязательства |
||
ликвидности |
|
(стр. 1200 Форма 1 / стр. 1500 Форма 1) |
||
Коэффициент |
≥1 |
Квп |
Ктл1 6 / Т (Ктл1 Ктл0 ) |
|
восстановления |
|
|||
|
Ктлнорм |
|||
платежеспособности |
|
|
||
Рассматривая показатели ликвидности, следует иметь в виду, что их величина является довольно условной, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить довольно приблизительно. Одним из факторов ухудшения ликвидности активов является увеличение доли просроченной дебиторской задолженности, поэтому анализ задолженностей является одним из важнейших направлений улучшения финансового состояния предприятия.
Анализ финансовой устойчивости
Финансовая устойчивость – это степень зависимости предприятия от заемных источников финансирования, отражает такое состояние финансовых ресурсов, при котором организация, свободно маневрируя денежными средствами, способна путём их эффективного использования обеспечить бесперебойный процесс производства и реализации продукции (работ, услуг).
Анализ финансовой устойчивости позволяет оценить зависимость организации с финансовой точки зрения, динамику ее изменения по годам.
Оценка деловой активности организации
Скорость оборота средств предприятия характеризует его деловую активность, анализ которой заключается в исследовании уровней и динамики различный финансовых коэффициентов оборачиваемости. Оборачиваемость средств, вложенных в имущество организации, оценивается скоростью их оборота, то есть количеством оборотов капитала за анализируемый период и периодом оборота – средним сроком, за который возвращаются в хозяйственную деятельность организации денежные средства, вложенные в производственнокоммерческие операции.
Анализ финансовых результатов и показателей рентабельности
Под финансовыми результатами деятельности предприятия подразумевается прибыли или убытки. Прибыль является положительным финансовым результатом, когда доходы (выручка от реализации продукции) превышает себестоимость. Убыток – отрицательный финансовый результат.
29
Прибыль – важный показатель эффективности производства, который является, с одной стороны, основным источником финансирования деятельности предприятий, а с другой – источником доходов государственного бюджета. Анализ финансовых результатов осуществляется по Форме 2 Отчета о прибылях и убытках и оформляется таблицей прил. 14, с использованием данных о финансовых результатах на начало отчетного периода, представленных в табл. 7. В процессе анализа оценивается динамика выручки от реализации продукции работ и услуг, себестоимости (в том числе по элементам затрат) и различных видов прибыли
Если прибыль – абсолютный показатель, выраженный в денежных единицах, то рентабельность – это относительный показатель, рассчитываемый в процентах для каждого предприятия индивидуально.
Рентабельность является важнейшим показателем деятельности предприятия. Она характеризует эффективность работы, доходность, прибыльность предприятия и рассчитывается относительно определенной базы.
Предприятие рентабельно, если суммы выручки от реализации продукции достаточно нетолько для покрытия затрат на производство и реализацию, но и для образования прибыли предприятия.
Общепринятых рекомендуемых нормативных значений (нормативов) рентабельности, имеющих официальный статус, не существует. Все они трактуются в отдельных исследованиях, по отдельным отраслям по-разному, в зависимости от авторских подходов и практической стороны бизнеса. Однако, нормативные значения показателей рентабельности могут быть сформированы в соответствии со следующей позицией: любое положительное значение коэффициентов рентабельности следует считать положительным моментом в экономическом развитии предприятия, а, следовательно, нижняя граница диапазона нормативных значений показателей рентабельности может быть принята равной нулю.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
1.Чувикова, В.В. Бухгалтерский учет и анализ : учебник / В.В. Чувикова, Т.Б. Иззука. - Москва : Издательско-торговая корпорация «Дашков и К°», 2018.
-248 с. : ил. - (Учебные издания для бакалавров). - Библиогр. в кн. - ISBN 978- 5-394-02406-1. URL: http://biblioclub.ru/index.php?page=book&id=495755
2.Прокопьева, Ю.В. Бухгалтерский учет и анализ [Электронный ресурс] : Учебное пособие / Ю. В. Прокопьева. - Бухгалтерский учет и анализ ; 2029-02- 19. - Челябинск : Южно-Уральский институт управления и экономики, 2018. - 259 с. - Гарантированный срок размещения в ЭБС до 19.02.2029 (автопролонга-
ция). - ISBN 978-5-6040592-3-4. URL: http://www.iprbookshop.ru/81302.html.
3. Бухгалтерский учет и анализ [Текст] : методические указания к выполнению контрольной работы студентами, обучающимися по направлению 38.03.01 "Экономика" (бакалавриат) / сост. А. В. Чугунов ; Воронеж. гос. архит. строит. ун-т. - Воронеж : [б. и.], 2016 (Воронеж : Отдел оперативной полиграфии изд-ва учеб. лит. и учеб.-метод. пособий Воронежского ГАСУ, 2016). - 49 с. - Библиогр.: с. 46
30