Курсовая работа (т): Денежный рынок, его функционирование и роль в экономике
В 2005 г. в Республике Беларусь был принят ряд мер по сдерживанию роста цен, и, прежде всего на основные социально значимые товары и услуги. За 2005 г. уровень инфляции составил 12,95%. В области снижения инфляции выработана и последовательно проводится система сдерживания необоснованного роста цен и их упорядочения в отдельных отраслях. По итогам 2007 года уровень инфляции составил 12,1%, в два раза превысив прогноз. Анализ данных за 2003-2007 годы показал, что ставка рефинансирования и объемы денежной массы не влияют на инфляцию.
В 2011 г. в РБ начинается экономический кризис, вызванный многолетним отрицательным сальдо торгового баланса и издержками элементов административно-командной системы в экономике. Он обострился из-за ажиотажного спроса на иностранную валюту.
Не смотря на проведение девальвации и введения антикризисного регулирования экономики, кризисное явление не исчезло, а инфляция многократно превысила прогнозные показатели. Инфляция за 2011 г. составила 108,7%.
Таким образом, можно сделать вывод, что в переходной экономике, какой является экономика Беларуси, ставка рефинансирования как инструмент денежно-кредитной политики является неэффективной с точки зрения влияния на инфляционные процессы. Инфляция сдерживается за счет такого инструмента, как операции на открытом рынке и других инструментов, не имеющих отношения к денежно-кредитной политике.
Однако
было установлена взаимосвязь между ставкой рефинансирования и объемом денежной
массы. Аналитическим путем были подобраны коэффициенты уравнения регрессии,
описывающие зависимость ставки рефинансирования и объемом денежной массы для
Республики Беларусь. Уравнение приняло вид:
М=
-1734,4 x R+35090,9, 
где R - ежемесячное изменение ставки рефинансирования.
Подобранное аналитическое уравнение позволяет прогнозировать изменения объемов денежной массы в зависимости от ставки рефинансирования.
В
результате можно сделать вывод, что ставка рефинансирования и объем денежной
массы не воздействуют на изменение уровня инфляции, существует четкая
взаимосвязь между ставкой рефинансирования и объемом денежной массы: по мере
увеличения ставки объем денежной массы снижается.
Заключение
Хорошо известно, что в современном массовом сознании деньги представляют собой одно из универсальных проявлений успеха. Казалось бы, тому, кто имеет много денег, не должно быть "мучительно больно за бесцельно прожитые годы"... Его успех выражается цифрами банковского счета. С другой стороны, всякий приличный человек знает, что не в деньгах счастье.
Не трудно заметить, что понятия "цена" и "оценивать", хотя и имеют один корень, но совершенно не тождественны. Человеку свойственно оценивать практически все, что важно в жизни. А вот в денежных единицах, постоянно используемых в качестве универсального измерителя общественной полезности, какого либо ресурса или деятельности человека, может быть оценена, измерена важность, полезность, т. е. установлена цена лишь малой части того, что нам дорого, - это так называемые материальные ценности. В какой-то степени цена социальных заслуг человека может быть отражена количеством имеющихся у него наград, почетных званий, дипломов и т. п., но точность этой оценки трудно охарактеризовать иначе, как "в какой-то степени"…
К сожалению, для измерения социальных и духовных ценностей человечество пока не придумало какого-либо простого, понятного и столь же универсального инструмента, как деньги. "Социальные деньги", возможно, еще только предстоит ввести в повседневный обиход в качестве понятия, отражающего социальную полезность человека. Такие знаки общественной ценности могли бы, наряду с моральными преимуществами, давать определенные (не очень большие) преимущества материального характера.
Подведём итог всему вышесказанному.
1 Значение денег в экономике огромно. От того, как организовано денежное обращение зависит экономическая и политическая стабильность в обществе и, следовательно, его благосостояние.
2 Деньги произошли из мира товаров, выделившись в особый товар, который по своим свойствам наилучшим образом подходил на роль денег.
3 Современные деньги не имеют товарной основы, но остаются деньгами по следующим причинам: люди согласны принимать их в качестве денег, государство особым образом защищает присущие деньгам свойства, деньги имеют ценность, определяемую отношением их редкости к их полезности.
5) Важнейшим условием стабильности денег и денежной системы в современных условиях является контроль инфляционных ожиданий и достижение информационной состоятельности финансовой сферы. Это предполагает проведение активной и взвешенной информационной политики, повышение транспарентности банковской и финансовой системы в целом.
История денег свидетельствует об огромном их
влиянии на мировые экономические и политические преобразования. Деньги
позволили людям организовать свою жизнь во все более сложных формах. Деньгами
(в качестве определителя стоимости) практически все может быть оценено или
выражено. Всюду, куда приходили деньги, они создавали общедоступные рынки. Сегодня
деньги являются не только средством для рынка, но и сами стали рынком. Деньги -
одна из многообразных форм, которые может принимать богатство. Организация
общества на более высоком и сложном уровне сделалась возможной и постоянно
совершенствовалась с развитием денег и родственного им рынка. Деньги явились
социальным звеном, связывающим людей многочисленными и многообразными
общественными отношениями, языком, понимаемым всеми нациями.
Список использованных источников
деньги рынок мультипликатор
1. Национальная стратегия устойчивого социально-экономического развития Республики Беларусь на период до 2020 г./Национальная комиссия по устойчивому развитию Республики Беларусь; Редколлегия: Я.М. Александрович и др. - Мн.: Юнипак. - 200 с.
2. Национальная экономическая газета, информбанк, Деньги (в. за 1999-2001 г.)
3. Тенденции в денежно-кредитной сфере Республики Беларусь в 2005 года. // Банковский вестник // Журнал. 2006 - №8(337).
4. Тенденции в денежно-кредитной сфере Республики Беларусь в 2006 года. // Банковский вестник // Журнал. 2007 - №6(371).
5. Микро- и макроэкономика: Учеб. пособие / М.И. Плотницкий, Л.В. Воробьева, Н.Н. Сухарева и др.; Под ред. М.И. Плотницкого. - Мн.: Книжный Дом; Мисанта, 2004г. - 224 стр.
. Экономическая теория: Учебник. 2-е изд. перераб. и доп./ Н.И. Базылев, А.В. Бондарь, С.П. Гурко и др.; Под ред. Н.И. Базылева, С.П. Гурко. - Мн.: БГЭУ, 1997г. - 550 стр.
. Комаров А. частные деньги на базе электронных платежных систем/ А .Комаров // Банковский вестник. - 2009. - №31(468). - с.21-26
. Словарь «Борисов А.Б. Большой экономический словарь. - М.: Книжный мир, 2003. - 895 с.»
9. Поляк Г.Б. Финансы: учебник для ВУЗов / Г.П. Поляк. - 2-е изд., перераб. и доп. - М.: Юнити - ДАНА, 2003. - 607 с.
. Литвинцева О.Г. Экономическая теория: методические указания по выполнению курсовой работы / О.Г. Литвинцева. - Тольятти: ТФ ИКиП, 2008. - 64 с.
. Галицкая С.В. Деньги. Кредит. Банки: Конспект лекций:.-М: Эксмо, 2006
. Экономическая теория/Под ред. В.И. Видяпина, Г.П. Журавлевой. - М.: ИНФРА - М, 2005
. Базылев Н.И., Гурко С.П. Экономическая теория.: Учебник. - Мн.: Интерпрессервис, 2004
. Поликус Ю.В. Деньги: прошлое и современность. - Л., 1990
. Тихонов А. Деньги, денежный
рынок и асимметрия информации: методологические подходы / Банковский вестник //
Журнал. 2007 №6
Приложение
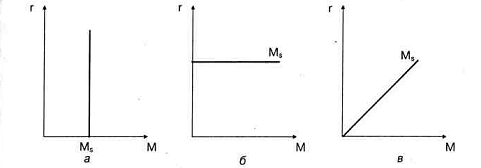
Рисунок А - 1 Виды кривых предложения денег
Примечание - Источник: [9, с.215]
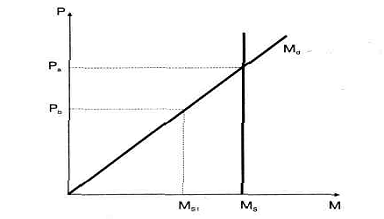
Рисунок А - 2 Неоклассическая модель денежного рынка
Примечание - Источник: [9, с. 219]