Курсовая работа (т): Финансовый механизм управления основными средствами предприятия
Нельзя забывать, что основные средства неоднократно принимают участие в трудовых процессах, однако, срок их службы ограничен. Это означает, что они снашиваются, теряют свои полезные функции и впоследствии списываются.
Таким образом, существует физический (материальный) и моральный износ основных средств.
Физический износ представляет собой потерю средствами труда своих первоначальных функций и специфики постепенно. К изнашиванию предрасположены все виды фондов, в значительной мере ему подвергается оборудование и транспорт. В последнюю очередь износ происходит у зданий и сооружений. Основаниями для физического износа могут послужить активная работа и бездействие машин, в крайних случаях, стихийные бедствия.
Степень материального изнашивания зависит от таких факторов, как: качество, время эксплуатации, природные условия, квалификационный уровень работника, и др.
Методы оценки физического износа:
. Прямой метод:
 ,
где Sз - сумма нормативных затрат на восстановление объекта оценки до нового состояния, руб.;Св - стоимость воспроизводства, руб.
. Метод эффективного возраста
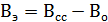 ,
где Вэ - различие между сроком службы и остающимся сроком службы (или величина наработки объекта за прошедшие годы); Всс - период времени от даты установки до даты изъятия объекта из эксплуатации (или нормативный срок службы); Во - предполагаемое количество лет до изъятия объекта из эксплуатации (или предполагаемая оставшаяся наработка).
В случае, когда существуют данные о загрузке
оборудования, то эффективный возраст рассчитывают по формуле:
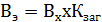 ,
где Вх - количество лет, прошедших со времени создания объекта (или наработка); Кзаг- коэффициент загрузки оборудования.
Формула коэффициента физического износа:
 ,
Имеются три варианта соотношения эффективного и фактического возраста: 1) эффективный возраст меньше фактического; 2) равен ему; 3) эффективный возраст больше фактического.) В первом случае (Вэ < Вх ) средство труда использовалось не в полную силу, чем предусмотрено в техническом паспорте, простаивало без дела определенное время, ремонтировалось.) Второй случай (Вэ = Вх ) может произойти при применении основного фонда в точном совпадении с технической документацией оборудования, а также в тех случаях, когда при использовании не совершилось существенной модернизации отраслевой специфики в данной области, изменяющие стоимость оборудования.) При третьем варианте (Вэ > Вх ), если рабочие средства применялись с нарушением условий технического паспорта и прочих несоблюдениях, таких как нарушение периодичности ремонта. Этот случай реален, когда функциональное и экономическое старение средств труда больше его материального износа.
Кроме материального износа основные фонды предрасположены к моральному изнашиванию. Если материальный износ проявляется в видимых изменениях качества техники или оборудования, то моральный проявляется в изменениях их финансовых характеристиках. Проще говоря, он обозначает утерю части цены средств труда без отсылки на физический износ. Моральный износ выражается в двух видах.) Возникает обесценивание машин такого же устройства, что и раньше. Вследствие технического прогресса и современного дизайна, происходит удешевление более старой техники.) При появлении новых, более производительных, средств труда, старые теряют стоимость, так как происходит замена старого на новое.
Анализируя понятия морального и материального износа можно прийти к выводу, что эти процессы износа должны контролироваться, чтобы не допустить чрезмерного материального и морального изнашивания средств труда, в особенности активной части. Ибо это вероятнее всего приведет к отрицательным экономическим последствиям для хозяйствующего субъекта. Контролирование этого процесса совершается благодаря воспроизводству основных фондов.
Воспроизводство основных фондов помогает в решении следующих вопросов:
· компенсирование основных фондов, устраняющихся по разным причинам;
· максимизация объемов основных средств для расширения производства;
· увеличение технической стороны производства;
Такое действие, как перенаправление стоимости основных средств на конечный продукт и возмещение этой стоимости в продаже этого продукта - есть амортизация. Используя определение амортизационных отчислений, можно полагать, что «это денежное выражение размера амортизации, которое должно соответствовать степени износа основных фондов».
Итак, величина амортизационных отчислений имеет
прямую зависимость от балансовой стоимости основных средств и норм
амортизационных отчислений. Так, «норма амортизации - это установленный размер
амортизационных отчислений за определенный период времени по конкретному виду
основных фондов, выраженный, как правило, в процентах к балансовой стоимости».
Проще говоря, норма амортизации демонстрирует процент ежегодного возмещения
стоимости средств труда.
Норма амортизации = (1 \ Срок полезного использования, мес.) х100%
Ежемесячная сумма амортизации = Норма
амортизации х Первоначальная (восстановительная) стоимость основного средства
. Анализ основных фондов предприятий по
Центральному Федеральному Округу
.1 Состояние основных фондов по
Центральному Федеральному Округу
Чтобы провести анализ состояния основных фондов,
были применены данные Российского статистического ежегодника за 2013 год.
Информация по полной учетной стоимости на конец года основных фондов по ЦФО и
его субъектам, а так же динамика изменения полной учетной стоимости основных
фондов приведена в таблице 3.
Таблица 3.
|
|
Года |
Изменения |
||||
|
|
2010 |
2011 |
2012 |
2011 к 2010 |
2012 к 2011 |
2012 к 2010 |
|
Центральный Федеральный округ |
30674303 |
34970822 |
38981428 |
4296519 |
4010606 |
8307125 |
|
Белгородская область |
671563 |
797428 |
921456 |
125865 |
124028 |
249893 |
|
Брянская область |
384939 |
431052 |
468273 |
46113 |
37221 |
83334 |
|
Владимирская область |
421136 |
506112 |
550984 |
84976 |
44872 |
129848 |
|
Воронежская область |
788059 |
1019463 |
1078383 |
231404 |
58920 |
290324 |
|
Ивановская область |
350925 |
564135 |
468173 |
213210 |
-95962 |
117248 |
|
Калужская область |
449711 |
513811 |
558089 |
64100 |
44278 |
108378 |
|
Костромская область |
295091 |
312406 |
323157 |
17375 |
10751 |
28066 |
|
Курская область |
435966 |
494722 |
541986 |
58756 |
47264 |
106020 |
|
Липецкая область |
635096 |
717970 |
770538 |
82874 |
52568 |
135442 |
|
Московская область |
4442527 |
5012245 |
5109551 |
569718 |
97306 |
667024 |
|
Орловская область |
258382 |
298079 |
319948 |
39697 |
21869 |
61566 |
|
Рязанская область |
577233 |
673713 |
609793 |
96480 |
-63920 |
32560 |
|
Смоленская область |
477280 |
543205 |
598129 |
65925 |
54924 |
120849 |
|
Тамбовская область |
467691 |
521673 |
560953 |
53982 |
39280 |
93262 |
|
Тверская область |
729864 |
825225 |
960495 |
95361 |
135270 |
230631 |
|
Тульская область |
562328 |
635993 |
699627 |
73665 |
63634 |
137299 |
|
Ярославская область |
821370 |
934472 |
994998 |
113102 |
60526 |
173628 |
|
г. Москва |
17905142 |
20169118 |
23445895 |
2263976 |
3276777 |
5540753 |
Осуществив сравнительный анализ предоставленных
данных, можно прийти к выводу, что стоимость основных фондов в период с 2010
года по 2012 год менялась, увеличивалась. Однако нельзя упускать, что во многих
областях ЦФО в 2012 году случилось уменьшение стоимости основных фондов, в
некоторых случаях достигло даже отрицательного показателя по сравнению с 2012
годом. Таким образом, по Центральному Федеральному округу в течение трех лет
стоимость изменилась на 8307125 млн. руб. Итак, прослеживается тенденция
увеличения почти по всем его субъектам.
Таблица 4.
Темпы роста полной учетной стоимости основных фондов по ЦФО и его субъектам
|
|
2011 к 2010 |
2012 к 2011 |
||
|
Центральный Федеральный округ |
14,01% |
11,47% |
||
|
Белгородская область |
18,74% |
15,55% |
||
|
Брянская область |
11,98% |
8,63% |
||
|
Владимирская область |
20,17% |
8,86% |
||
|
Воронежская область |
29,36% |
5,78% |
||
|
Ивановская область |
60,75% |
-17,01% |
||
|
Калужская область |
14,25% |
8,61% |
||
|
Костромская область |
5,88% |
3,44% |
||
|
Курская область |
13,47% |
9,55% |
||
|
Липецкая область |
13,04% |
7,32% |
||
|
Московская область |
12,82% |
1,94% |
||
|
Орловская область |
15,36% |
7,33% |
||
|
Рязанская область |
16,71% |
-9,48% |
13,81% |
10,11% |
|
Тамбовская область |
11,54% |
7,52% |
||
|
Тверская область |
13,06% |
16,39% |
||
|
Тульская область |
13,1% |
10% |
||
|
Ярославская область |
13,76% |
6,47% |
||
|
г. Москва |
12,64% |
16,24% |
Так, в течение периода с 2010 года по 2012 год, можно провести анализ темпов роста стоимости основных средств хозяйствующего субъекта Центрального Федерального округа. Таким образом, напрашивается вывод, что за представленный период времени стоимостная оценка основных фондов ЦФО в среднем выросла на 12,74 %. Существенное повышение темпов роста отмечается в первую очередь Москве и Московской области, Воронежской, Тверской, Тульской и Белгородской областях. Заметное уменьшение темпов роста отмечалось в 2012 году в Костромской, Московской, Орловской и Ярославской областях, резкий спад темпов роста произошел в Ивановской области (-17,01%) и в Рязанской области (-9,48%). Резкое повышение в 2011 году и понижение к 2012 году встречается в Ивановской области и Воронежской области.
Сделав анализ представленные данных в виде
таблиц, можно сказать, что наиболее ускоренными темпами полная учетная
стоимость основных средств хозяйствующих субъектов в ЦФО растет в Москве и
Московской области, Воронежской области, а также в Тверской области.
.2
Анализ состояния основных фондов по отраслям национальной экономики
Таблица 5
Распределение предприятий и организаций по видам экономической деятельности на январь 2008 года.
|
|
Центральный Федеральный округ |
Москва |
Московская область |
Тверская область |
||||
|
Число предприятий |
1991669 |
100% |
1281657 |
100% |
235814 |
100% |
35291 |
100% |
|
С/Х, охота и лесное хозяйство |
38558 |
1,9% |
5716 |
0,45% |
7360 |
3,12% |
1903 |
5,39% |
|
Рыболовство, рыбоводство |
1146 |
0,06% |
375 |
0,03% |
228 |
0,09% |
66 |
0,18% |
|
Добыча полезных ископаемых |
4434 |
0,22% |
2746 |
0,21% |
461 |
0,19% |
132 |
0,37% |
|
Обрабатывающие производства |
160223 |
8.04% |
88289 |
6,88% |
24931 |
10,57% |
3480 |
9,86% |
|
Производство и распределение электроэнергии, газа и воды |
9088 |
0,45% |
2835 |
0,22% |
2028 |
0,86% |
478 |
1,35% |
|
Строительство |
163652 |
8,21% |
97713 |
7,62% |
21710 |
9,21% |
2852 |
8,08% |
|
Оптовая и розничная торговля; ремонт транспорта, мотоциклов, бытовых изделий и предметов личного пользования |
851290 |
42,74% |
640582 |
49,98% |
70020 |
29,69% |
8720 |
24,71% |
|
Гостиницы и рестораны |
35724 |
1,79% |
21278 |
1,66% |
5447 |
2,30% |
755 |
2,13% |
|
Транспорт и связь |
99591 |
5,00% |
58371 |
4,55% |
15632 |
6,62% |
2139 |
6,06% |
|
Финансовая деятельность |
46776 |
2,34% |
34793 |
2,71% |
3971 |
1,68% |
516 |
1,46% |
|
Операции с недвижимым имуществом, аренда и предоставление услуг |
388142 |
19,48% |
247616 |
19,31% |
56895 |
24,12% |
7340 |
20,79% |
|
Государственное управление и обеспечение военной безопасности; социальное страхование |
19981 |
1,00% |
2312 |
0,18% |
2257 |
0,95% |
1630 |
4,61% |
|
Образование |
41136 |
2,06% |
12734 |
0,99% |
6392 |
2,71% |
1534 |
4,34% |
|
Здравоохранение и предоставление социальных услуг |
25765 |
1,29% |
12068 |
0,94% |
3790 |
1,61% |
976 |
2,76% |
|
Предоставление прочих коммунальных, социальных и персональных услуг |
105548 |
5,29% |
53809 |
4,19% |
14591 |
6,18% |
2769 |
7,84% |
Таким образом, таблица 5 наглядно демонстрирует, что максимальное количество предприятий по ЦФО относится к оптово-розничной торговле, ремонту автотранспорта, мотоциклов, бытовых изделий и предметов личного пользования.
Наибольшая доля предприятий данного типа находится в Москве (49,98%), далее в Московской области (29,69%) и в Тверской области (24,71%). На втором месте располагаются операции с недвижимым имуществом, аренда и предоставление услуг, затем строительство.
Итак, осуществив анализ состояния основных
фондов по видам экономической деятельности, можно прийти к выводу, что
максимально продуктивно в Центральном Федеральном Округе развивается область
экономической деятельности, относящаяся к оптово-розничной торговле, ремонту
автотранспорта, мотоциклов, бытовых изделий и предметов личного пользования.
.3 Оценка эффективности использования основных
средств по отраслям
Для дальнейшего анализа необходимо рассмотреть понятие рентабельности предприятия. Итак, термин «рентабельность» означает «коэффициент полученный как отношение прибыли к затратам, где в качестве прибыли может быль использована величина балансовой, чистой прибыли, прибыли от реализации продукции, а также прибыли от разных видов деятельности предприятия».
Следует сделать вывод, что хозяйствующий субъект
является рентабельным, когда в результате продажи конечного продукта, работы,
услуги, вырученные деньги покрывают все издержки и остается прибыль. Проще
говоря, это доходность предприятия.
Таблица 6
Рентабельность активов организаций по видам экономической деятельности
|
|
2010 |
2011 |
2012 |
|
Рентабельность активов |
|
|
|
|
Всего в экономике |
6,7 |
6,5 |
6,1 |
|
Сельское хозяйство, охота и лесное хозяйство |
2,9 |
3,9 |
3,5 |
|
Рыболовство, рыбоводство |
13,3 |
11,9 |
11,5 |
|
Добыча полезных ископаемых |
11,6 |
14,2 |
11,9 |
|
Обрабатывающие производства |
8,2 |
8,4 |
8,1 |
|
Производство и распределение электроэнергии, газа и воды |
4,6 |
1,1 |
0,9 |
|
Строительство |
2,0 |
2,1 |
2,9 |
|
Оптовая и розничная торговля; ремонт автотранспортных средств, мотоциклов, бытовых изделий и предметов личного пользования |
7,1 |
9,8 |
7,9 |
|
Гостиницы и рестораны |
4,0 |
3,4 |
3,2 |
|
Транспорт и связь |
5,3 |
4,9 |
5,5 |
|
Финансовая деятельность |
9,4 |
1,9 |
2,8 |
|
Операции с недвижимым имуществом, аренда и предоставление услуг |
3,7 |
0,5 |
2,7 |
|
Государственное управление и обеспечение военной безопасности; социальное страхование |
1,4 |
1,8 |
1,2 |
|
Образование |
2,3 |
3,2 |
0,5 |
|
Здравоохранение и предоставление социальных услуг |
2,1 |
1,7 |
4,4 |
|
Предоставление прочих коммунальных, социальных и персональных услуг |
5,0 |
4,1 |
3,6 |