Дипломная работа: Формирование учетной политики и анализ её влияния на финансовые результаты деятельности организации на примере ООО "Интер-клуб"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
36
Алтая и Сибири;
экскурсионные автобусные туры по Европе и России;
маршруты выходного дня;
билетная касса на культурно-массовые мероприятия портала
«Kassir.ru»;
заполнения анкет на загранпаспорта.
Проанализируем организационную структуру управления ООО «Интер-
Клуб». На рисунке 4 представлена действующая организационная структура
управления турфирмой «Интер-клуб».
Рисунок 4 - Организационная структура управления турфирмы
«Интер-Клуб»
Анализ структуры управления в ООО «Интер-Клуб» показал, что
управленческий процесс осуществляется в рамках структуры управления,
которую можно определить как линейную.
Высшим звеном управления организацией являются директор и его
заместитель, исполнителями – специалисты по продаже туров. В маленьких
фирмах невозможно дать названия должностям, полностью характеризующие
выполняемые функции, то есть, рисунок 4 не отражает функциональную
значимость субъектов и объектов управления.
Управленческая деятельность и ответственность за результаты деятельность
турфирмы делятся между директором и его заместителем, то есть, в отсутствии
директора делегируются все его полномочия заместителю, за исключением
Директор
Специалист по продаже
туров
Специалист по продаже
туров
Заместитель директора
37
отдельно оговоренных должностных обязанностей; сотрудники турфирмы
выполняют распоряжения, как директора, так и его заместителя.
Такая система позволяет не перегружать директора информацией и
обязанностями, т.к. они поделены между двумя руководителями, что устраняет
несколько недостатков, присущих линейной структуре управления.
Необходимо отметить, что функции распределены негласно и не
закреплены в должностных инструкциях, что приводит иногда к дублированию
функций, все сотрудники турфирмы являются членами семьи, поэтому некоторые
функции управления, например, мотивация сотрудников, на предприятии
отсутствуют.
К положительным чертам такой структуры управления в турфирме является
простота управления, согласованность действий сотрудников, личная
ответственность руководителя. В агентстве «Интер-Клуб» отсутствует должность
курьера, маркетолога и бухгалтера, происходит дублирование некоторых функций
у разных сотрудников и двойное подчинение сотрудников.
Отсутствие сотрудников на этих должностях приводит главным образом к
экономии на заработной плате. К тому же являясь малым предприятием, в
«Интер-Клуб» упрощенная бухгалтерия, функции которой возложены на
директора. Функции курьера могут распределяться между сотрудниками, так как
не требуют дополнительных знаний.
Анализ организационной структуры выявил двойное подчинение
специалистов по продаже туров и перегруженность сотрудников организации.
Таким образом, рекомендуется изменить линии подчинения сотрудников и
добавить 2 сотрудников: курьера и специалиста по продаже туров; пересмотреть
должностные обязанности сотрудников.
Всего в турагентстве в 2015 г. работало 4 человека, из них 2 –
управленческий персонал, 2 – менеджеры среднего звена и основные работники.
На 01.09.2016 г. Из имеющихся 4 сотрудников осталось только двое – директор и
менеджер. Анализ трудовых ресурсов следует начать с исследования и оценки
обеспеченности компании «Интер-Клуб» трудовыми ресурсами за 2013–2015 гг.
38
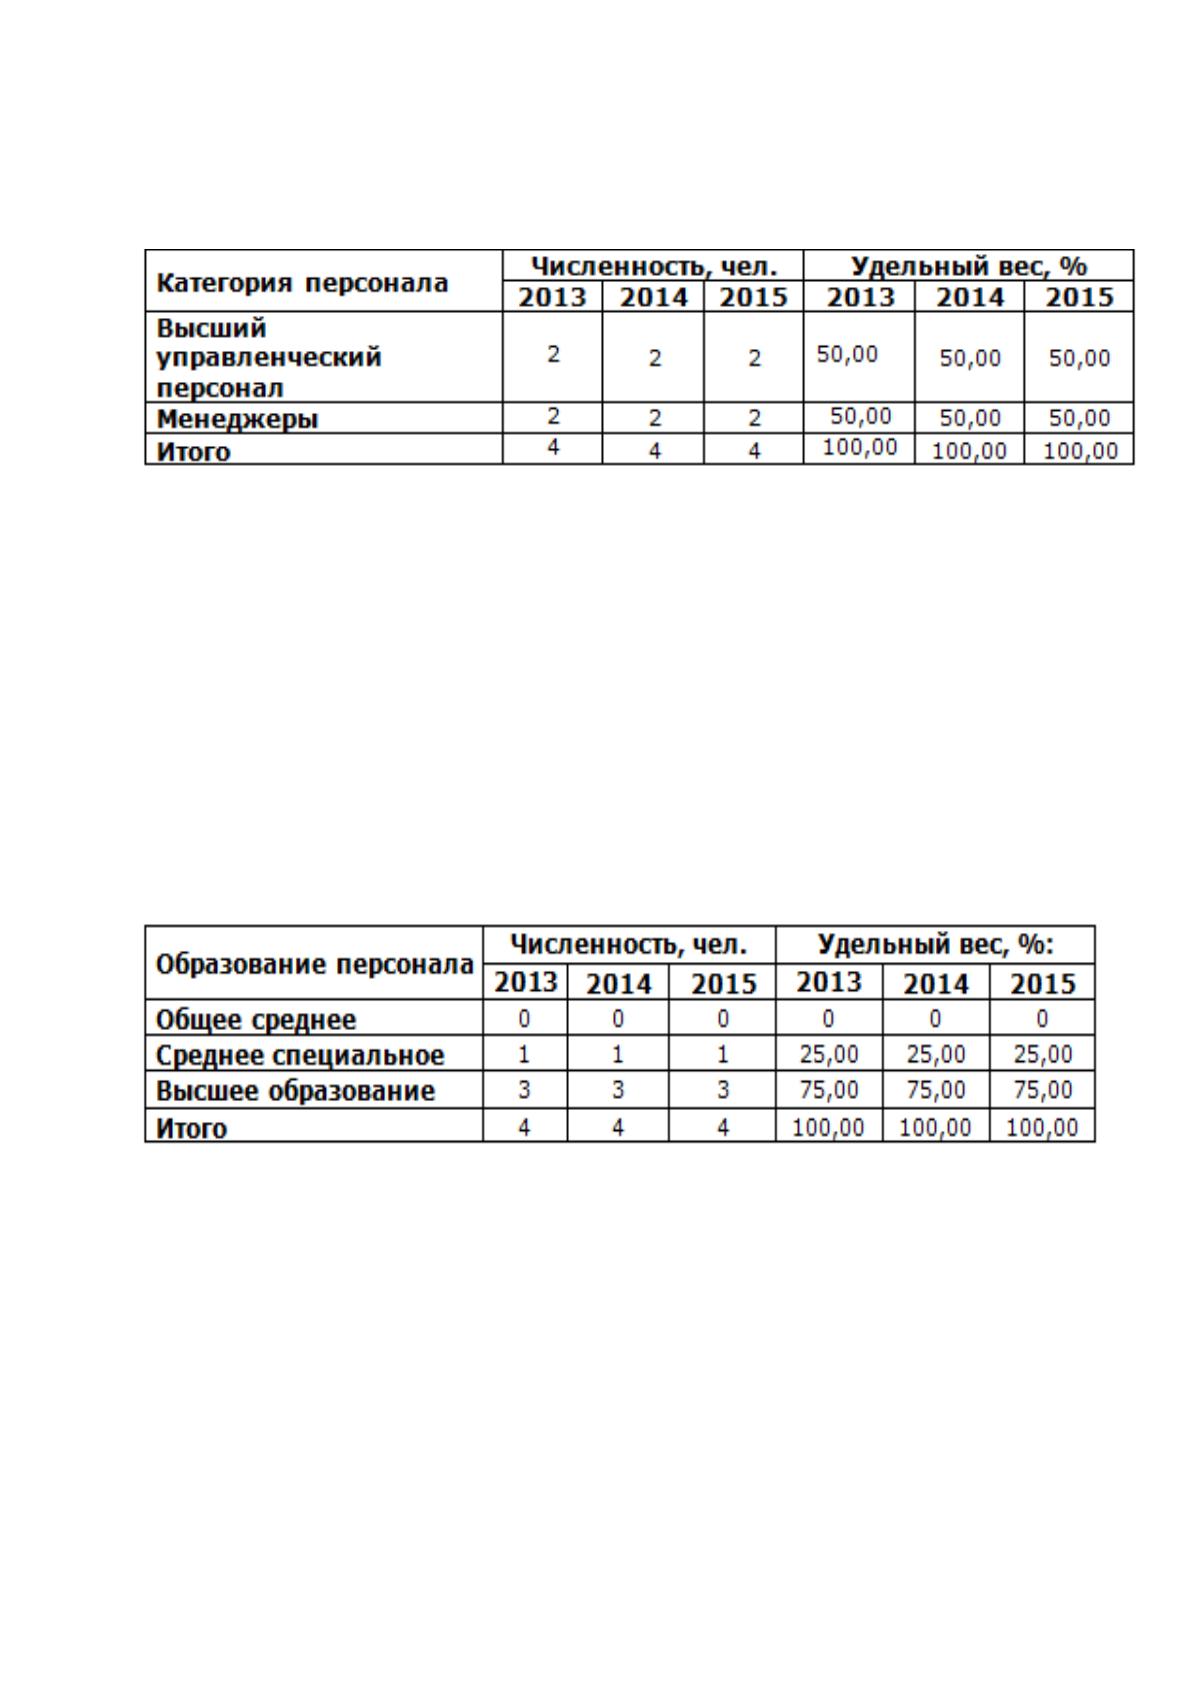
Данные по персоналу представлены в таблице 1.
Таблица 1
Оценка обеспеченности трудовыми ресурсами «Интер-Клуб» в
2013-2015 гг.
Как видно из таблице 1 в 2015 году по отношению к уровню 2014 года
изменений в структуре штатного расписания персонала турфирмы не произошло.
Всего в фирме работает 4 человека, из них 50% составляет высший
управленческий персонал, 50% составляют менеджеры среднего звена.
Далее проанализируем квалификационный состав трудовых ресурсов
«Интер-Клуб», т.е., распределение сотрудников по уровню образования, что
отражают данные таблице 2.
Таблица 2
Распределение персонала по образованию в 2013–2015 г.
Данные таблицы 2 свидетельствуют о том, что наибольшую долю в
структуре персонала «Интер-Клуб» занимали работники с высшим образованием
(75%).
Далее проанализируем структуру персонала турфирмы по опыту работы и
возрастному критерию (таблица 3).
39
Таблица 3
Структура персонала по возрасту в 2013-2015 гг.
Возраст персонала
Численность, чел.
Удельный вес, %:
2013
2014
2015
2013
2014
2015
До 20 лет
0
0
0
0
0
0
От 21 до 30 лет
2
2
2
50,00
50,00
50,00
От 31 до 40 лет
2
2
2
50,00
50,00
50,00
Итого
4
4
4
100,00
100,00
100,00
Как видно из таблицы 3, в структуре персонала «Интер-Клуб» равные доли
занимают работники в возрасте от 21 до 30 лет - 50% и от 31 до 40 лет – 50%.
Все сотрудники компании являются женщинами.
Следует так же рассмотреть должностные обязанности сотрудников
турфирмы, представленные в таблице 1 приложения Б. Анализ таблицы 1
показывает, что в турагентстве «Интер-Клуб» директор и заместитель директора
осуществляет функции как управления, так функции и исполнителей (прием
заявок на бронирование туров, отелей, оформление этих заявок и их выполнение;
консультации клиентов о правах и обязанностях туристов).
Функции курьера поделены между директором и вторым специалистом по
продаже туров, заместитель директора перегружен функциями (совмещение
функций руководителя, бухгалтера, маркетолога по стимулированию продаж и
специалиста по продаже туров).
Резюмируя вышесказанное, можно отметить, что в турфирме отмечается
дублирование функций по обслуживанию клиентов, и как следствие
перегруженность управляющего звена, а так же отсутствие таких должностей как
бухгалтер, маркетолог и курьер, чьи функции поделены между сотрудниками.
2.2 Организационные и методологические аспекты учетной политики
в ООО «Интер-Клуб»
Бухгалтерский учет ООО «Интер-Клуб» организуется в соответствии с
действующим законодательством о бухгалтерском учете, положениями и
общеметодологическими указаниями Министерства финансов РФ,
ведомственными указаниями, инструкциями и письмами. Основным документом,
40
определяющим ведение бухгалтерского учета в любой организации, является
учетная политика. Учетная политика ООО «Интер-Клуб» является важным
средством формирования величины основных показателей деятельности
организации, налогового планирования, ценовой политики. Без ознакомления с
учетной политикой нельзя осуществлять сравнительный анализ показателей
деятельности организации за различные периоды и сравнительный анализ
различных организаций.
Содержание информации, формируемой в бухгалтерском учете фирм,
осуществляющих туристическую деятельность, будет определяться целым рядом
факторов, которые очевидно взаимодействуя подразделяются на внутренние и
внешние. К внешним факторам ООО «Интер-Клуб» относятся:
– требования законодательных и нормативных актов;
– необходимость ведения налогового учета;
– усложнение правил составления и предоставления небухгалтерской
отчетности (налоговой, статистической, отчетности, предоставляемой в
Пенсионный фонд России, Фонд социального страхования и Фонды
обязательного медицинского страхования);
– необходимость учета требований МСФО.
К внутренним факторам, определяющим содержание бухгалтерской
информации ООО «Интер-Клуб», относятся следующие:
– организационно-правовая форма собственности туристических фирм;
– специфика туристической деятельности (туроператорская и/или
турагентсткая), ее масштабы;
– усложнение деятельности туристических фирм (многопрофильность,
установление внешнеэкономических связей, создание филиалов и
представительств и пр.);
– режим налогообложения;
– информационные потребности собственников и управленческого
персонала;
– уровень профессионализма бухгалтерских кадров туристических фирм.
Источник: https://baza.diplomsite.ru/previewfile/7068