Курсовая работа (т): Инфраструктура рынка ценных бумаг в Российской Федерации и проблемы её формирования
. Процесс предложения к продаже. Данный метод может применяться в ситуации, когда кто-то из уже имеющихся акционеров желает предложить свои акции населению. Компания может сформировать определённый синдикат банков или же брокерских фирм, которые могут приобрести весь выпуск бумаг для того чтобы размножить их между своими клиентами. Все старые акционеры имеют право получить предлагаемые акции.
. Тендерное предложение. В этом случае инвестору предлагается участвовать в конкурсе на приобретение акции по минимально возможной цене. После того как будет подана последняя заявка, все финансисты проводят расчёт минимальной цены, которая может привлечь максимально требуемое финансирование для этого. Сама цена может быть искусственно занижена для того чтобы распространить эмиссию на более широкий круг акционеров. На основании подачи всех конкурсных заявок, компания может полноценно прибрести большее число средств.
. Частное размещение. Этот метод используется для того чтобы применить механизмы инвестиционного банка, предварительно проведя анализ продаж акций. Или же сам инвестиционный банк может применять их в качестве агента, но при этом и полностью отвечать по рисковым обязательствам для компании - эмитента. Данный метод очень часто может быть в финансовой части более дешёвым, нежели чем публичное предложение, поскольку хоть и цена может быть занижена для определённых клиентов, но она всё равно может быть меньше, чем стоимость андеррайтинга, который в этом случае может быть необходим.
. Процесс обратного поглощения при помощи выпуска ценных бумаг. Этот метод используется для того чтобы получить эффект от реализации листинга. Очень часто тут может применяться так же процесс, когда компания предлагает свои акции для того чтобы купить часть активов компании. Если же весь контрольный пакет переходит к частной компании, тот тут по факту может считаться, что она не обладает никакими привилегиями с позиции привлечения всех средств, поскольку она получила листинг.
. Полноценный допуск акций к котировке на бирже. Для того чтобы использовать этот метод, не стоит выпускать новые ценные бумаги, но акционерный капитал должен быть полностью покрыт и оплачен для того чтобы получать доступ к листингу или же котировке бумаг на бирже.
Далее, говоря о структуре рынка ценных бумаг речь пойдёт о вторичным фондовом рынке.
Под ним понимаются отношения, которые складываются на базе ранее
эмитированных отношений на первичном рынке. Основой вторичного рынка являются
именно операции, которые оформляют распределение или перераспределение сфер
влияния в процессе вложения иностранных инвесторов, а так же использования
некоторых спекулятивных операций.
1.3 Задачи и функции рынка ценных бумаг
Рынок ценных бумаг играет важную роль и часть финансового рынка, а так же отмечается как промежуточное звено между рынком капитала и денежным рынком. Как часть общего финансового рынка он выполняет следующие основные функции:
. Аккумулирующую.
. Функцию перераспределения.
. Регулирующую.
. Стимулирующую.
. Контрольную.
. Функцию ценовой политики.
. Функцию по страхованию ценовых и финансовых рисков.
. Информационную.
Так же многие экономисты отмечают частные или специфические функции рынка ценных бумаг:
) Использование ценных бумаг в процессе приватизации, антикризисном управлении, а так же реструктуризации экономической системы или же антиинфляционной политике.
) Проводит функцию учёта, которая отмечается в обязательном учёте во всех специальных реестрах по видам ценных бумаг, которые проводят свой оборот на рынке. Важно так же отметить и функцию фиксации фондовых операций, которые происходят на этом рынке.
Учёные выделяют ещё одну классификацию функций рынка ценных бумаг о ней речь будет идти более подробно.
Коммерческая функция - она представляет собой функцию по получению дохода. Суть ценностной функции заключается в том чтобы создавать процессы ценообразования на инструменты уже имеющегося рынка и формировать пороги доходности.
Информационная функция заключается в том, чтобы проводить полный анализ всех процессов, которые происходят на рынке, при этом информируя всех участников о том, как важно проводить свои действия и каким образом формировать спрос на бумаги.
Значимость регулирующей функции состоит в том, чтобы обеспечивать полноценный порядок и управление в организации, которая занимается оборотом ценных бумаг между физическими и юридическими лицами.
Суть функции перераспределения капиталов состоит в том, чтобы при помощи выпуска новых ценных бумаг проводить перераспределение между всеми средствами и отраслями экономики. Важно отметить, что это перераспределение может происходить так же и между населением и предприятиями, когда сбережения граждан получают форму производительного уровня.
Значимость функции перераспределения рисков состоит в том, чтобы
применять инструменты рынка ценных бумаг для того чтобы защищать владельцев
определённых активов. Очень часто эту функцию именуют так же функцией
страхования или защиты от риска (хеджирования). Но само хеджирование сложно
провести в одностороннем порядке. То есть тут должен быть тот, кто хочет
застраховаться от риска, но в свою очередь так же должен быть и тот, кто считает
возможным получить на себя этот риск или взять на себя его. При помощи рынка
ценных бумаг можно перекладывать риск с актива, который был у тебя на
спекулянта, который пытается перепродать его дороже. В историческом плане эта
функция считается одной из самых молодых. Но именно благодаря ей рынок стал
более устойчивым и стабильным. Это обусловлено тем, что рынок стал в большей
мере проводить перелив свободных финансовых активов и капиталов. Представленная
ниже схема показывает, как в упрощённом виде происходит перераспределение всех
потоков денежных средств, которые формируются при помощи рынка ценных бумаг (Д
- денежные средства, ЦБ - ценные бумаги):
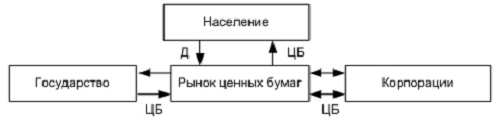
Рис.3. Перераспределение потоков денежных средств, которые формируются при
помощи рынка ценных бумаг
Как уже отмечалось ранее, основной задачей рынка ценных бумаг является возможность аккумулировать все финансовые ресурсы и обеспечить полноценную возможность их распределения или перераспределения при помощи совершения разных операций с ценными бумагами, то есть проводить посредничество в движении во времени. При определении общей оценки значимости ценных бумаг в экономике, отмечаются следующие особенности:
. Все ценные бумаги будут выступать активным и гибким инструментом для того чтобы инвестировать все денежные средства в процессе взаимоотношений физических и юридических лиц.
. Процесс размещения ценных бумаг представляет собой достаточно эффективный процесс для мобилизации и развития производства, и при этом удовлетворения всех потребностей общества.
. Ценные бумаги так же активно участвуют в процессе обслуживания товарного и денежного оборота, а так же обращения.
. На любом рынке ценных бумаг, и в частности на фондовых биржах формируются курсы ценных бумаг. Они являются своеобразным барометром для всех изменений в экономической, политической жизни страны.
Из этого следует, что основными задачами рынка ценных бумаг являются следующие:
) Проведение мобилизации всех свободных денежных средств и финансовых ресурсов для того чтобы проводить конкретные инвестирования в экономику.
) Создание полноценной рыночной инфраструктуры, которая будет полностью отвечать всем мировым показателям.
) Развитие вторичного рынка обращения.
) Изменение отношений собственности.
) Развитие рыночного механизма и системы управления в целом.
) Полноценное обеспечение реального контроля над всем фондовым капиталом на базе вмешательства государственных органов.
) Создание портфельных стратегий для инвестирования в будущем.
) Развитие политики ценообразования.
) Проведение прогноза перспективных направлений и развития.
Глава 2. Рынок ценных бумаг в Российской Федерации
сберегательный акционер облигация финансовый
2.1 История формирования рынка ценных бумаг в России
В истории развития рынка ценных бумаг в РФ отмечают 5 этапов. На первом этапе в 1991 году происходило активное и интенсивное создание акционерных обществ, выпуска ценных бумаг, активизация всех участников рынка. Данный процесс стал реален только после формирования корпоративного законодательства. Но тут же были отмечены моменты неподготовленности участников рынка, поскольку они ещё не знали всех механизмов рыночных отношений. Все операции с ценными бумагами на биржевых рынка просто сводились к первичному их размещению, при том, что на самих биржах в основном были только акции этих же бирж. В этот период отмечал несколько категорий ценных бумаг:
. Акции, которые имели движение только на этом рынке, и относились к акциям акционерных банков.
. Акции всех производственных компаний.
. Акции бирж и фондовых рынков.
. Акции инвестиционных компаний.
На данном этапе так же формируется система выпуска государственных ценных бумаг - облигаций. Отмечается так же начало роста регулирования рынка ценных бумаг на уровне законодательства. Первыми фондовыми биржами были Московская, Сибирская и Санкт - Петербургская.
Второй этап характеризуется выходом в обращение «именного приватизационного чека» - ваучера.
Выход в обращение ваучера внес значительный вклад в развитие рынка ценных бумаг. Была предпринята попытка, с одной стороны, вовлечь значительную часть населения в класс собственников (акционеров), а, с другой стороны, - провести ускоренную массовую приватизацию с целью частичного снятия нагрузки с бюджета государства благодаря появлению большого количества акционерных обществ, которые в конкурентной борьбе между собой должны были бы улучшать качество выпускаемой продукции и насытить рынок необходимыми товарами. Фондовый рынок получил высоколиквидный финансовый инструмент. Одна из важных положительных особенностей ваучера - его инвестиционная привлекательность, т.е. в случае покупки ваучера с целью дальнейшей перепродажи по более высокой цене и в случае последующего значительного снижения цены ваучер можно было использовать по прямому назначению - инвестировать в какое-либо предприятие. Эти высокодоходные операции имели незначительный риск зафиксированного прямого убытка. На этом этапе правительство ставило перед собой следующие задачи:
. Формирование класса акционеров.
. Обретение более эффективного собственника, что в будущем может полноценно снизить нагрузку с бюджетов страны.
. Ускоренное развитие структуры рынка ценных бумаг.
. Наращивание поступлений в бюджеты.
Рынок ценных бумаг получил акции новых приватизированных предприятий, хотя значительное количество акций было практически неликвидными. Появилась альтернатива для инвесторов. Данная задача была решена не более чем на 70%. Как уже отмечалось, второй этап развития рынка ценных бумаг закончился крахом финансовых пирамид. Все акции понизились в цене, а акционеры полностью разочаровались в российском фондовом рынке.
На третьем этапе, который проходил с 1994 по 4 квартал 1995 года отмечается депрессивным характером. Падение финансовых пирамид и приближение выборов привели к большему падению акций в стране. Важно отметить, что падение происходило именно на акциях приватизированных предприятий.
этап отмечается с 1996 года по 17 августа 1998 года. В нём происходит два важных события - выпуск облигаций государственного сберегательного займа и введение валютного коридора. Кроме того, что государство уже имело определённые долговые бумаги, которые были представлены не обналиченными инструментами, так ещё и выпуск ОГСЗ позволил полноценно переориентировать всё население с покупки долларов США на покупку именно их, при этом создавая иллюзию доверия рынку. Что касается валютного коридора, то его введение благоприятно сказалось на развитии рынка ценных бумаг в РФ. Все инвесторы стали получать прибыль в долларах США, инвестируя все средства в покупку ценных бумаг, которые не имели риска. Все доходы по этим процессам значительно превышали темпы по девальвации рубля. И именно этом и было первой фатальной ошибкой, поскольку доход по всем ценным бумагам должен быть максимально минимальным и находиться на уровне 15-20 % годовых в СКВ. Но по факту, всё это превышало более 50% годовых, что негативно отразилось на балансе валюты и ценных бумаг. Далее это привело к тому, что государство не смогло полноценно расплатиться по своим обязательствам и объявило себя банкротом. При введении валютного коридора государство ставило перед собой следующие задачи:
. Понизить уровень валютного риска в процессе инвестирования, и в большей степени именно прямого инвестирования в разных секторах экономики.
. Любыми способами произвести покрытие бюджетного дефицита при помощи дополнительного размещения всех долговых обязательств.
. Снизить уровень доходности по безрисковым финансовым инструментам для того чтобы переориентировать инвестиции в реальный сектор экономики.
После этого была так же сделана ещё одна техническая ошибка - иностранным инвесторам было предложено перейти с рублёвых отечественных ГКО на более длинные валютные. На будущий период это было достаточно правильное решение, но с тактической позиции оно было выполнено полностью неверно. Многие инвесторы в этом случаи стали просто сомневаться в том, насколько качественно и эффективно будут выполнены вся обязательства по погашению долговых ценных бумаг. Были получены кредиты от МВФ, которые не надолго ослабили обстановку и в некоторой степени улучшили положение. Но и тут была допущена тотальная ошибка. Вместо того чтобы полноценно использовать все эти средства для того чтобы погасить ГКО или выкупить их на рынке с доходностью более 150%, Банк России стал удерживать рубль от падения, потратив за небольшой промежуток времени несколько миллиардов долларов.
Последний этап проходит с 17 августа 1998 года и по настоящее время.
Отечественный рынок ценных бумаг впал в глубокую депрессию и соответственно
недоверие к ценным бумагам возросло в разы. В процессе объявления дефолта по
внутренним обязательствам России все деньги потеряли консервативные инвесторы,
которые вообще не хотели рисковать. И именно для этой категории граждан были
созданы государственные долговые ценные бумаги и депозиты, которые хранились в
крупных банках под минимальный процент по доходам.
2.2 Особенности развития рынка ценных бумаг в РФ на современном этапе
Несмотря на активное развитие в последние годы финансового рынка России, усложнения его инфраструктуры, увеличение количества участников и объемов торгов, по-прежнему существует необходимость совершенствования основных механизмов всех его сегментов в целях обеспечения конкурентоспособности на международном уровне. Не смотря на положительные тенденции развития российской экономики: увеличение темпа роста ВВП и доходов населения, сохраняется отставание отечественного финансового рынка от финансовых рынков наиболее развитых стран во всех сегментах: фондовом, кредитном, валютном, страховом. К приоритетным задачам совершенствования финансового рынка России, относится намерение создать в Москве мировой финансовый центр. МФЦ, который будет играть значительную роль в формировании благоприятного инвестиционного климата, способствующего развитию и модернизации экономики страны. Для решения этой задачи необходимо пристальное изучение мирового опыта. Появление МФЦ происходит постепенно, развитие страны приводит к необходимости появления таких центром. Так можно выделить лондонский центр, нью-йоркский, франкфуртский. Определенные факторы, которые ставят страну выше, чем другие, приводит к формированию МФЦ. Например, экономическое преимущество, политическое, географически выгодное положение страны. Для формирования такого рода центра потребуется не одно десятилетие. Обязательным условием соответствия статусу международного финансового центра являются: