Материал: лекция 14
Глава 5. Бюджетно-налоговая политика
5.1. Налоги и их воздействие на экономику
5.1.1. Понятие и функции налогов
Для выполнения своих функций государство нуждается в денежных средствах. Совокупность денежных ресурсов (денежных фондов), мобилизуемых для содержания государства, называется государственными финансами («финансы» на латыни - наличность, доход). Основным источником государственных финансов являются налоги.
Налог (Тх) - это часть денежных доходов физических и юридических лиц, отчуждаемая и присваиваемая государством.
Принудительное, обязательное изъятие средств в пользу государства предполагает непременное законодательное установление налоговых обязательств. Принцип законодательного оформления налогов содержится в конституции многих стран.
Налоги многофункциональны.
Во-первых, они выполняют функцию перераспределения финансовых ресурсов и
формируют доходы государства.
Во-вторых, налоги выполняют регулирующую функцию. Налоги оказывают воздействие на любые экономические и социальные процессы, происходящие в стране. Налоги в этом своем качестве могут играть как поощрительную, стимулирующую роль, так и ограничительную, сдерживающую.
Например, налоговые льготы, предоставляемые вновь создаваемым предприятиям, стимулируют их развитие, расширение. Наоборот, повышение таможенных пошлин на ввоз товаров из-за границы будет сдерживать импорт. Опыт многих развитых стран свидетельствует о том, что налоговая система - наиболее активный рычаг государственного регулирования социально-экономического развития, инвестиционной, внешнеэкономической деятельности, структурных изменений в производстве, ускоренного развития приоритетных отраслей.
В-третьих, через налоги происходит перераспределение ресурсов общества. Изменяя доходы экономических субъектов, налоги отражаются на спросе и предложении, на рыночном равновесии и ценах, что опосредованно влияет на объемы производства и занятость, а следовательно, и на распределение ресурсов.
Наконец, налоги выполняют контрольную функцию. Обязательность налоговых платежей в соответствии с величиной получаемых доходов, необходимость декларирования доходов создает для государства возможность проверки законности, эффективности деятельности субъектов налогообложения.
Каждый налог содержит характеристику следующих основных элементов: субъект, объект налогообложения, ставки налога, источник налога, налоговые льготы, порядок изъятия, налоговые санкции.
Субъект налогообложения (или налогоплательщик) - физическое или юридическое лицо, на которое законом возложена обязанность платить налог.
Объект налогообложения - это то, что облагается налогом.
Объектом налога могут быть: текущие доходы, расходы, виды деятельности, собственность и др. В законе о налоге указывается, в каких единицах измеряется объект налога (денежные единицы - в налоге на заработную плату, прибыль; гектар, акр - в земельном налоге; человек - в подушном налоге).
Источник налога (налогооблагаемая база) - доход, из которого уплачивается налог (заработная плата, дивиденды, прибыль и т.п.).
Налоговая ставка (t) - величина налога на единицу обложения.
5.1.2. Принципы налогообложения
Назначение и роль налогов в экономике определяют основные принципы налогообложения, которые были сформ улированы еще отцом эконом ической теории А. Смитом в книге «Исследование о природе и причинах богатства народов» в 1776 г. и остались актуальными и сегодня. Эти принципы:
-справедливость и равенство налогообложения;
-эффективность налогообложения;
-простота и доступность для исчисления.
Равенство в налогообложении - проблема, обсуждаемая в течение столетий. Что понимать под равенством? На основании каких показателей судить о равенстве?
Теория налогообложения исходит из того, что принцип равенства предусматривает,
прежде всего, соблюдение горизонтальной и вертикальной справедливости.
Горизонтальная справедливость предполагает, что находящиеся в равном положении (получающие одинаковый доход) должны трактоваться налоговыми законами одинаково.
Вертикальная справедливость предполагает, что находящиеся в неравном положении (получающие разные доходы) должны трактоваться законом неодинаково.
Что касается показателя, на основе которого должен соблюдаться принцип равенства, то здесь возможны два варианта: первый - платежеспособность физического или юридического лица (доход или богатство) и второй - размер выгод, получаемых от государства.
Принцип равенства на основе платежеспособности (или принцип «уплаты по возможности») реализуется путем установления зависимости между величиной дохода (богатства) и налоговыми изъятиями: те, кто получает большие доходы, должны платить большие налоги, а те, кто получает меньшие доходы, должны платить меньше. При этом возможны два основных метода взыскания налогов:
- у источника дохода - изъятие дохода в момент его получения (выплаты
заработной платы, получения |
процента по вкладам и т.п.); |
|
- в момент расходования |
дохода (обложение налогом покупок, товаров и услуг). |
|
Реализация принципа |
равенства на основе получаемых от государства выгод |
|
(получаемых преимуществ) |
означает, что тот, кто больше получает от государства, |
|
тот и платит налоги (классический пример - дорожный налог, который платят автомобилисты за пользование дорогами).
Между двумя подходами к базе налогообложения существует противоречие: если за основу взимаемых налогов брать платежеспособность, то очевидно, что богатые должны платить больше, чем бедные. А если исходить из величины выгод, получаемых от государства, то безработный, получающий пособие по безработице, или пенсионер должны платить больше, чем мультимиллионер. Естественно на практике за основу налогообложения берется платежеспособность.
Второй принцип налогообложения - эффективность - касается потерь, которые порождают налоги. Налоги могут оказывать негативное воздействие на стимулы к труду и занятость, экономический рост и инвестирование, приводить к нарушению
рыночного |
равновесия и неоптимальном у распределению ресурсов. Налоги |
|
«вбивают |
клин» |
между ценами товаров и издержками производства, между |
оценками |
товаров |
покупателями и продавцами, что создаёт искажения в |
распределении ресурсов и порождает потери общества в целом.
Негативные последствия взимания налогов делают необходимым при построении налоговой системы учитывать те отрицательные результаты, которые могут возникать при налогообложении, и стремиться к их минимизации.

Третий принцип налогообложения - простота и доступность для исчисления -
означает, что налоговая система не должна быть слишком запутанной, а содержание контролирующих органов слишком дорогим.
Точное соблюдение теоретических принципов налогообложения на практике невозможно, поэтому современные налоговые системы - это всегда некоторый компромисс. Конкретная налоговая политика строится в соответствии с социальноэкономической сущностью государства, состоянием экономики, взглядами правящей партии и т.п. Практически принципы налогообложения реализуются путем формирования соответствующих правил взимания налогов, которые находят отражение в налоговой системе страны.
5.1.3. Виды налогов
Различают два основных вида налогов:
Прямые налоги - это налоги, взимаемые с определенных денежных сумм, полученных экономическим агентом, или денежной оценки принадлежащего ему имущества. К прямым налогам относятся: личный подоходный налог; налог на прибыль; налог на наследство; налог на имущество; налог с владельцев транспортных средств и др. Особенность прямого налога состоит в том, что налогоплательщик (тот, кто оплачивает налог) и налогоноситель (тот, кто выплачивает налог государству) - это один и тот же агент.
Косвенные налоги - это часть цены товара или услуги. Поскольку эти налоги входят в стоимость покупок (либо как фиксированная сумма, либо как процент от цены), они носят неявный характер. К косвенным налогам относятся: налог на добавленную стоимость - НДС (имеющий наибольший вес в налоговой системе России); налог с оборота; налог с продаж; акцизный налог (подакцизными товарами являются сигареты, алкогольные напитки, бензин, автомобили, ювелирные изделия); таможенные пошлины. Особенность косвенного налога состоит в том, что налогоплательщик и налогоноситель - это разные агенты. Налогоплательщиком является покупатель товара или услуги (он оплачивает налог при покупке), а налогоносителем - фирма, которая произвела этот товар или услугу (она выплачивает налог государству).
В развитых странах наибольшую долю (примерно 2/3) налоговых поступлений составляют прямые налоги, а в развивающихся странах и странах с переходной экономикой - косвенные налоги, поскольку их легче собирать и объем поступлений зависит от цен, а не от доходов. По этой же причине государству выгоднее использовать косвенные, а не прямые налоги в период инфляции. Это позволяет минимизировать потерю реальной стоимости налоговых поступлений.
В макроэкономике налоги также делятся на автономные (аккордные) Тх, которые не зависят от уровня дохода, и подоходные , которые зависят от уровня совокупного дохода Y, сумма налоговых поступлений от которых определяется по формуле t×Y, поэтому
налоговая функция имеет вид:
Tx Tx t Y.
Средняя ставка налога - процентное отношение налоговой суммы, к величине дохода:
t |
|
|
Tx |
100%. |
|
ср |
Y |
||||
|
|
|
|||
|
|
|
|
Предельная ставка налога - величина прироста налоговой суммы на каждую дополнительную единицу увеличения дохода, выраженная в процентах:
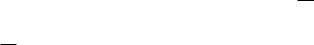
t |
|
|
Tx |
100%. |
|
пред |
Y |
||||
|
|
|
|||
|
|
|
|
Предположим, что в экономике действует прогрессивная система налогообложения, при которой доход до 50 тыс. долл. облагается налогом по ставке 20%, а свыше 50 тыс. долл. - по ставке 50%. Если человек получает 60 тыс. долл. дохода, то он выплачивает общую сумму налога, равную 15 тыс. долл. (50×0,2 + 10×0,5 = 10 + 5 = 15), т. е. 10 тыс. долл. с суммы в 50 тыс. долл. и 5 тыс. долл. с суммы, превышающей 50 тыс. долл., т. е. с
10 тыс. долл.
налога - 50%
Средняя ставка налога будет равна 25%
|
5 |
|
|
|
100 % . |
|
10 |
|
|
5 |
|
|
|
60 |
100%
, а предельная ставка
Ставка налога t, которая используется в формуле макроэкономической налоговой функции, представляет собой предельную налоговую ставку, и величина налоговой суммы рассчитывается по отношению к приросту величины валового внутреннего продукта или национального дохода.
В зависимости от того, как устанавливается средняя налоговая ставка, различают три типа налогообложения: пропорциональный, прогрессивный и регрессивный налоги.
Пропорциональный налог предполагает, что средняя налоговая ставка остается неизменной независимо от величины дохода. Поэтому сумма налога пропорциональна величине дохода. Прямые налоги (за исключением личного подоходного налога и в некоторых странах налога на прибыль) являются пропорциональными.
Прогрессивный налог - это налог, средняя налоговая ставка которого увеличивается по мере роста дохода и уменьшается по мере сокращения дохода. Такой налог предполагает не только большую абсолютную сумму, но также и более значительную долю взимаемого дохода по мере роста дохода. Примером прогрессивного налога в большинстве стран служит личный подоходный налог (В России, однако, начиная с 2001 г. введен пропорциональный налог на личные доходы. Налоговая ставка установлена в размере 13% от любой суммы дохода.). Такая система налогообложения в максимальной степени способствует перераспределению доходов, однако вряд ли способствует повышению эффективности производства.
Регрессивный налог - это налог, средняя налоговая ставка которого увеличивается по мере сокращения дохода и уменьшается по мере роста дохода. Таким образом, при увеличении дохода его доля, выплачиваемая в виде налога, сокращается. Регрессивный налог может приносить большую абсолютную сумму налога, а может и не приводить к росту абсолютной величины налога при повышении доходов. В явном виде регрессивная система налогообложения в современных условиях наблюдается крайне редко (В России, например, установлен прямой регрессивный налог на отчисления из фонда заработной платы.). Однако все косвенные налоги с точки зрения доли, которую они занимают в доходе покупателя, имеют регрессивный характер, причем чем выше ставка налога, тем в большей степени регрессивным он является. Поскольку косвенный налог - это часть цены товара, то в зависимости от величины дохода покупателя доля этой суммы в его доходе будет тем больше, чем меньше доход, и тем меньше, чем больше доход. Наиболее регрессивный характер имеют акцизные налоги. Например, если акцизный налог на пачку сигарет составляет 10 руб., то доля этой суммы в бюджете покупателя, имеющего доход 1000 руб., равна 0,1%, а в бюджете покупателя, имеющего доход 5000 руб., - лишь 0,05%.
5.1.4. Воздействие налогов на совокупный спрос и совокупное предложение . Кривая А. Лаффера
Рост налогов ведет к снижению потребительских (так как сокращается располагаемый доход) и инвестиционных расходов (поскольку уменьшается величина
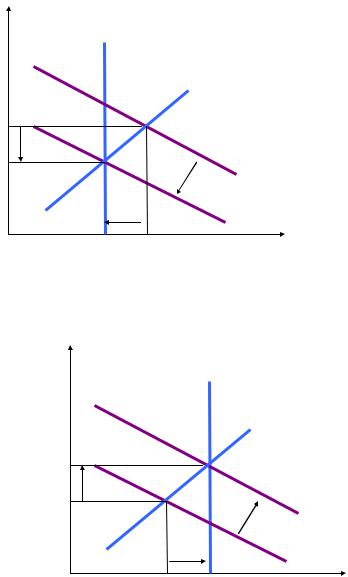
прибыли фирм после выплаты налогов, часть которой служит источником чистых инвестиций) и, следовательно, к сокращению совокупного спроса (сдвиг кривой AD1 влево до AD2 на рис.5.1). Поэтому в период бума, когда экономика «перегрета», в качестве антиинфляционной меры, инструмента снижения деловой активности и стабилизации экономики, может использоваться увеличение налогов.
Р
LRAS
|
|
|
SRAS |
|
|
А |
|
Р1 |
|
• |
|
Р2 |
• |
В |
AD1 |
|
|||
|
|
|
AD2 |
0 |
Y* |
Y1 |
Y |
Рис. 5.1. Воздействие роста налогов на совокупный спрос
И наоборот, снижение налогов увеличивает совокупный спрос (сдвиг кривой AD1 вправо до AD2 на рис.5.2, что обусловливает рост реального ВВП от Y1 до Y*).
Р |
LRAS |
|
|
|
|
||
|
|
SRAS |
|
Р2 |
В• |
|
|
|
А |
AD2 |
|
Р1 |
• |
||
|
|||
|
|
AD1 |
|
0 |
Y1 Y* |
Y |
Рис. 5.2. Воздействие снижения налогов на совокупный спрос
Эта мера может использоваться для стабилизации экономики в период спада, стимулируя деловую активность и уровень занятости. Однако одновременно с ростом ВВП снижение налогов обусловливает рост уровня цен (от P1 до Р2) и поэтому является проинфляционной мерой (провоцирует инфляцию).
Воздействие налогов на совокупное предложение. Фирмы рассматривают налоги как издержки, поэтому рост налогов ведет к сокращению совокупного предложения, а сокращение налогов - к росту деловой активности и объема производства. Воздействие налогов на совокупное предложение исследовал американский экономист, один из основоположников концепции «теории экономики предложения» (supply-side economics) А. Лаффер. Он выдвинул гипотезу о воздействии изменения ставки подоходного налога на общую величину налоговых поступлений в государственный бюджет и построил кривую,