Материал: лекция 14
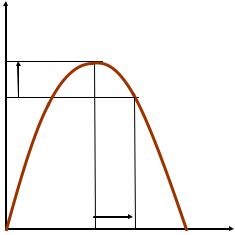
отражавшую эту зависимость. (Эта кривая была названа гипотетической, потому что свои выводы А. Лаффер делал не на основе анализа статистических данных, а на основе гипотезы, т.е. логических рассуждений и теоретического умозаключения.)
Используя налоговую функцию Тх = t × Y, А. Лаффер показал, что существует оптимальная ставка налога tопт, при которой налоговые поступления максимальны Тхmax (точка А на рис.5.3).
Tx
|
А |
Txmax |
• |
|
|
Tx1 |
• В |
0 |
tопт |
t1 |
t |
Рис. 5.3. Кривая Лаффера
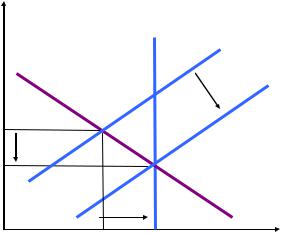
Если увеличить ставку налога, например, до t1, то уровень деловой активности снизится, и налоговые поступления в бюджет сократятся до Тх1, поскольку уменьшится налогооблагаемая база, т. е. величина совокупного выпуска Y. Для борьбы со стагфляцией А. Лаффер в начале 80-х годов XX в. предложил снизить ставки налога на доходы домохозяйств и на прибыль корпораций. Он предположил, что эти налоговые ставки, существовавшие в американской экономике, превышали оптимальную величину, поэтому экономика находилась на «плохой стороне» (bad side) кривой (точка В). Снижение ставок подоходного налога (от t1 до tопт), по его мнению, должно было послужить стимулом повышения деловой активности (роста совокупного предложения), что одновременно позволило бы, с одной стороны, преодолеть стагфляцию, а с другой - увеличить налоговые поступления в бюджет, который находился в состоянии хронического дефицита. А. Лаффер исходил из предположения, что в отличие от воздействия снижения налогов на совокупный спрос, увеличивающего объем производства, но провоцирующего рост уровня цен (рис.5.2), влияние снижения налогов на совокупное предложение имеет антиинфляционный характер. Рост производства от Y1 до Y* сочетается в этом случае со снижением уровня цен от Р1 до Р2 (рис.5.4), поэтому может служить средством борьбы со стагфляцией.
Р
LRAS
SRAS1
SRAS2
Р1 |
А |
|
|
• |
|
|
|
|
|
|
|
Р2 |
|
• В |
|
|
|
|
|
|
|
|
AD |
0 |
Y1 |
Y* |
Y |
Рис. 5.4. Воздействие снижения налогов на совокупное предложение
Таким образом, налоги являются не только основным источником доходов государства, но и важным инструментом стабилизации экономики. Кроме того, снижение налогов, стимулируя увеличение совокупного предложения, может воздействовать на инвестиционную активность и способствовать росту экономического потенциала, т.е. влияет на экономику не только в краткосрочном, но и в долгосрочном периоде, обеспечивая экономический рост.
5.2. Виды фискальной политики
5.2.1. Методы стабилизации экономики в зависимости от фазы цикла
Маневрирование налогами и правительственными расходами в целях воздействия на экономику называется фискальной (от лат. «фискалис» - казенный), или бюджетно-
налоговой политикой.
Если правительство использует меры фискальной политики, пытаясь приблизить объем выпуска валового национального продукта к его потенциальному уровню и поддержать стабильность цен, это называется политикой стабилизации.
В зависимости от фазы цикла, в которой находится экономика, фискальная политика делится на следующие виды:
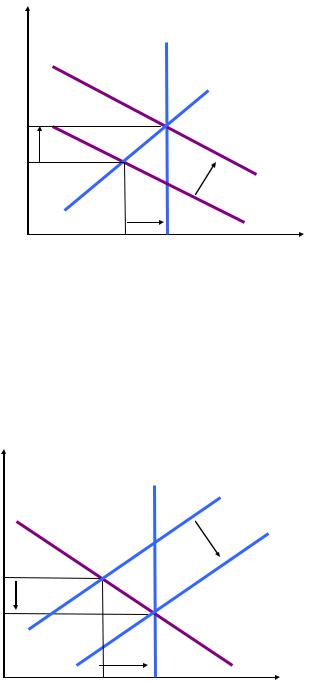
1. Стимулирующая фискальная политика - применяется при спаде (рис.5.5),
направлена на увеличение деловой активности и используется как средство борьбы с безработицей.
Рост государственных расходов - путем расширения государственного сектора или за счет увеличения дотаций частным потребителям (пенсий, пособий на детей, стипендий на обучение и т.п.) - повышает покупательную способность в экономике, а следовательно, ведет к расширению объема выпуска продукции (от Y1 до Y*), увеличению доходов, снижению безработицы. Возросшая покупательная способность в свою очередь приводит к тому, что предприятия могут больше продавать, поэтому им требуется принимать на работу больше людей - после чего покупательная способность еще больше растет. Возросшая покупательная способность является источником дополнительного потребления и инвестиций, которые порождают еще большую покупательную способность и так далее. Поэтому в конечном итоге определенное стимулирование спроса вызывает больший рост производства, чем тот, который непосредственно повлек за собой первоначальный толчок. Срабатывает «эффект мультипликатора».
Р |
LRAS |
|
|
|
|
||
|
|
SRAS |
|
Р2 |
В• |
|
|
|
А |
AD2 |
|
Р1 |
• |
||
|
|||
|
|
AD1 |
|
0 |
Y1 Y* |
Y |
Рис. 5.5. Воздействие стимулирующей фискальной политики на совокупный спрос
Снижение налогов действует в принципе таким же образом, поскольку оно также означает повышение покупательной способности.
Снижение налогов и увеличение трансфертов фирмам (субсидий) ведет к росту не только совокупного спроса, но и совокупного предложения. Происходит не только рост совокупного выпуска (от Y1 до Y*), но и снижение уровня цен (от Р1 до P2) (рис.5.6), поэтому эти инструменты могут использоваться как средство борьбы одновременно и с безработицей, и с инфляцией.
Р
LRAS
SRAS1
SRAS2
Р1 |
А |
|
|
• |
|
|
|
|
• В |
|
|
Р2 |
|
|
|
|
|
|
|
|
|
|
AD |
0 |
Y1 |
Y* |
Y |
Рис. 5.6. Воздействие стимулирующей фискальной политики на совокупное предложение
Другой возможный путь воздействия на экономику - стимулирование инвестиций, например с помощью снижения ставки процента, что делает кредит на расширение производства более дешевым.
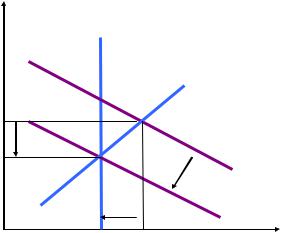
2. Сдерживающая фискальная политика - используется при буме («перегреве» экономики) (рис.5.7) и направлена на сдерживание деловой активности с целью борьбы с инфляцией. Ее мерами служат сокращение государственных закупок, увеличение налогов и сокращение трансфертов.
Р |
|
LRAS |
|
|
|
|
|
|
|
|
SRAS |
|
|
А |
|
Р1 |
|
• |
|
Р2 |
• |
В |
AD1 |
|
|||
|
|
|
AD2 |
0 |
Y* |
Y1 |
Y |
Рис. 5.7. Воздействие сдерживающей фискальной политики на совокупный спрос
Политика сдерживания также имеет мультиплицирующий эффект. Если покупательная способность снижается, люди уже не могут покупать так много товаров и услуг, как раньше. Тем самым уменьшаются доходы тех, кто работает на предприятиях, а часть из них могут оказаться безработными. Это приводит к еще большему сокращению покупательной способности, что вызывает дальнейшее сокращение покупательной способности и так далее.
5.2.2. Дискреционная и автоматическая фискальная политика
Фискальную политику в зависимости от режима функционирования ее инструментов подразделяют на политику встроенных (автоматических) стабилизаторов и дискреционную политику. Изменения в налогах и правительственных расходах могут происходить либо автоматически (без специальных законодательных решений) с помощью встроенных стабилизаторов, которые поддерживают экономическую стабильность на основе саморегуляции, либо в результате целенаправленных решений правительства (дискреционная политика).
Автоматизм фискальной политики обусловлен тем, что налоговые поступления и значительная часть правительственных расходов связаны с активностью частного сектора и изменяются автоматически с изменением дохода. Автоматические стабилизаторы – это такие механизмы в экономике, действие которых уменьшает реакцию ВНП на изменение совокупного спроса. Главным встроенным стабилизатором являются подоходный и косвенный налоги, а также пособия по безработице и бедности.
Если в экономике наблюдается спад, т.е. личные доходы и доходы фирм снижаются, то при прогрессивном налогообложении автоматически уменьшаются и налоговые изъятия, что при прочих равных условиях смягчает последствия сокращения совокупного спроса, помогает стабилизировать объем производства. При этом переход к более низкой налоговой ставке (в связи с падением дохода) повышает значение мультипликатора, помогает экономике выйти из состояния спада. Однако в результате снижения налоговых изъятий, возникает или возрастает бюджетный дефицит. Таким образом, бюджетный дефицит становится спутником падения производства.
Во время бума и инфляции доходы повышаются, налоговые ставки возрастают, что способствует сокращению совокупного спроса и объема выпуска, при этом значение мультипликатора уменьшается. Способность налоговой системы сокращать налоговые изъятия во время спада и повышать их в период инфляции является мощным автоматическим фактором, стабилизирующим экономику.
Аналогичное воздействие на экономику оказывают пособия по безработице. Когда занятость высока, фонд занятости (отчисления в фонд занятости осуществляются постоянно, независимо от состояния экономики) не расходуется и оказывает сдерживающее давление на совокупные расходы, в период низкой занятости, средства фонда интенсивно расходуются, поддерживая потребление и смягчая падение производства. Таким образом, стабилизаторы работают в обоих направлениях – и в сторону повышения и в сторону понижения.
Однако встроенные стабилизаторы не могут полностью разрешить макроэкономические проблемы. Они смягчают колебания цикла, но не могут устранить их причину, поэтому автоматическая фискальная политика дополняется дискреционной, которая ведет к возрастанию бюджетного дефицита в периоды спада, к бюджетному излишку во время инфляции. Основными инструментами дискреционной фискальной политики являются:
- изменение объема налоговых изъятий путем введения или отмены налогов или изменения налоговой ставки. Изменяя налоговую ставку, правительство может удержать доходы от сокращения в период спада или, наоборот, увеличить располагаемый доход в период бума. Изменение налоговой ставки может быть использовано также в целях воздействия на инфляцию;
-осуществление за счет средств государственного бюджета программ занятости, ставящих своей целью обеспечение безработных работой;
-реализация социальных программ, которые включают в себя выплату пособий по старости, инвалидности, пособий малоимущим семьям, расходы на образование и т.п. Эти программы позволяют поддерживать совокупный спрос и стабилизировать
экономическое развитие, когда сокращаются доходы и обостряется нужда.
5.2.3. Проблемы фискальной политики
Оценивая действенность, эффективность фискальной политики, надо отметить ограниченность ее возможностей, обусловленную следующими обстоятельствами.
Направление изменения (рост или сокращение) государственных расходов, необходимых для проведения стимулирующей или сдерживающей политики, может приходить в противоречие с другими целями расходования государственных средств, например такими, как укрепление обороноспособности страны, охрана окружающей среды, финансирование научных исследований и т.п. Требование поддерживать твердый обменный курс и долгосрочный внешнеторговый баланс также не позволяет проводить в полной мере такую фискальную политику, которая необходима, исходя из существующих объемов производства уровня занятости и цен.
Кроме того, максимальный эффект фискальная политика дает только в краткосрочном периоде, в долгосрочном плане фискальная политика может приводить к отрицательным результатам.
Рост доходов (как следствие возрастания государственных расходов) повышает инвестиционный спрос, что при неизменном количестве денег в обращении ведет к росту процентных ставок и уменьшению фактических инвестиций и, следовательно, снижению темпов экономического роста в будущем.
Если же объем выпуска фиксирован (находится на уровне потенциального ВНП), то увеличение объема государственных расходов может произойти лишь за счет сокращения какого-либо другого элемента совокупного спроса. Поскольку объем потребления относительно постоянен, то увеличение государственных закупок может осуществляться лишь за счет сокращения инвестиций, т.е. опять-таки происходит вытеснение частных инвестиций. Это, в свою очередь, в перспективе ведет к снижению объемов производства со всеми вытекающими отсюда последствиями.
Снижение налогов как стимул для роста объема производства, доходов и снижения безработицы также эффективно только в краткосрочном периоде (когда