Материал: Методы ABC и XYZ (ПР 1)
Цель анализа: сокращение общего объема денежных средств омертвлённых запасов.
Задача 1. Перед службой логистики была поставлена задача усиления контроля товарных запасов с целью сокращения общего объема денежных средств омертвленных запасов. Товарные ассортимент фирмы, средние запасы за год, а также объемы продаж по кварталу приведены в таблице 1.
Таблица 1 – Исходные данные
Номер позиции |
Средняя реализация за квартал, руб. |
Средний запас за квартал, руб. |
Реализация за квартал, руб. |
|||
1 |
2 |
3 |
4 |
|||
1 |
650 |
2500 |
600 |
620 |
700 |
680 |
2 |
200 |
760 |
240 |
180 |
220 |
160 |
3 |
750 |
3000 |
500 |
1400 |
400 |
700 |
4 |
150 |
560 |
140 |
150 |
170 |
140 |
5 |
30 |
110 |
10 |
0 |
60 |
50 |
6 |
470 |
1880 |
520 |
530 |
400 |
430 |
7 |
50 |
190 |
40 |
40 |
50 |
70 |
8 |
3700 |
17500 |
4500 |
1600 |
4400 |
4300 |
9 |
60 |
270 |
40 |
60 |
100 |
40 |
10 |
1010 |
4000 |
1010 |
1030 |
1050 |
950 |
11 |
2250 |
9000 |
2240 |
2200 |
2300 |
2260 |
12 |
550 |
2250 |
530 |
560 |
540 |
570 |
13 |
250 |
980 |
230 |
260 |
270 |
240 |
14 |
70 |
340 |
100 |
60 |
70 |
50 |
15 |
80 |
310 |
80 |
100 |
80 |
60 |
16 |
70 |
240 |
60 |
80 |
90 |
50 |
17 |
40 |
170 |
30 |
50 |
40 |
40 |
18 |
30 |
120 |
20 |
30 |
10 |
60 |
19 |
120 |
460 |
200 |
100 |
120 |
60 |
20 |
20 |
70 |
20 |
0 |
20 |
40 |
Сначала анализируем данные методом ABC. Выделяем признак, на основе которого будет осуществлена классификация объектов управления. В качестве такого признака взят средний запас за квартал в рублях. Далее проводим оценку объектов управления по данному признаку и группируем объекты управления в порядке убывания значения признака. Сгруппированные объекты, а также итоговая сумма представлены в таблице 2.
Таблица 2 – Сгруппированные объекты
Номер позиции |
Средний запас за квартал, руб. |
8 |
17500 |
11 |
9000 |
10 |
4000 |
3 |
3000 |
1 |
2500 |
12 |
2250 |
6 |
1880 |
13 |
980 |
2 |
760 |
4 |
560 |
19 |
460 |
14 |
340 |
15 |
310 |
9 |
270 |
16 |
240 |
7 |
190 |
17 |
170 |
18 |
120 |
5 |
110 |
20 |
70 |
Итого |
44710 |
Далее рассчитываем общую долю и общую долю нарастающим итогом каждого объекта управления в процентах. Результаты расчётов представлены в таблице 3.
Таблица 3 – Общая доля и доля нарастающим итогом
Номер позиции |
Средний запас за квартал, руб. |
Доля, % |
Доля нарастающим итогом, % |
8 |
17500 |
39,14 |
39,14 |
11 |
900 |
20,13 |
59,27 |
10 |
4000 |
8,95 |
68,22 |
3 |
3000 |
6,71 |
74,96 |
1 |
2500 |
5,59 |
80,52 |
12 |
2250 |
5,03 |
85,55 |
6 |
1880 |
4,20 |
89,76 |
Продолжение таблицы 3
Номер позиции |
Средний запас за квартал, руб. |
Доля, % |
Доля нарастающим итогом, % |
13 |
980 |
2,19 |
91,95 |
2 |
760 |
1,70 |
93,65 |
4 |
560 |
1,25 |
94,90 |
19 |
460 |
1,03 |
95,93 |
14 |
340 |
0,76 |
96,69 |
15 |
310 |
0,69 |
97,38 |
9 |
270 |
0,60 |
97,98 |
16 |
240 |
0,54 |
98,52 |
7 |
190 |
0,42 |
98,94 |
17 |
170 |
0,38 |
99,32 |
18 |
120 |
0,27 |
99,59 |
5 |
110 |
0,25 |
99,84 |
20 |
70 |
0,16 |
100 |
Итого |
44710 |
|
|
Далее разделяем совокупность объектов на три группы: A, B, C. Позиции, охватывающие до 75% стоимости, относим в группу А, охватывающие 20% стоимости – в группу В, позиции, охватывающие 5% стоимости – в группу С. Разделение на группы представлено в таблице 4.
Таблица 4 – Разделение товаров по группам A, B, C
Номер позиции |
Средний запас за квартал, руб |
Доля, % |
Доля нарастающим итогом, % |
Группа |
8 |
17500 |
39,14 |
39,14 |
А |
11 |
9000 |
20,13 |
59,27 |
|
10 |
4000 |
8,95 |
68,22 |
|
3 |
3000 |
6,71 |
74,93 |
|
1 |
2500 |
5,59 |
80,52 |
В |
12 |
2250 |
5,03 |
85,55 |
|
6 |
1880 |
4,20 |
89,76 |
|
13 |
980 |
2,19 |
91,95 |
|
2 |
760 |
1,70 |
93,65 |
|
4 |
560 |
1,25 |
94,90 |
|
19 |
460 |
1,03 |
95,93 |
|
14 |
340 |
0,76 |
96,69 |
|
15 |
310 |
0,69 |
97,38 |
С |
9 |
270 |
0,60 |
97,98 |
|
Продолжение таблицы 4
Номер позиции |
Средний запас за квартал, руб |
Доля, % |
Доля нарастающим итогом, % |
Группа |
16 |
240 |
0,54 |
98,52 |
С |
7 |
1900 |
0,42 |
98,94 |
|
17 |
170 |
0,38 |
99,32 |
|
18 |
120 |
0,27 |
99,59 |
|
5 |
110 |
0,25 |
99,84 |
|
20 |
70 |
0,16 |
100 |
|
Итого |
44710 |
|
||
Для наглядности на основе данных строим кривую АВС (рисунок 1).
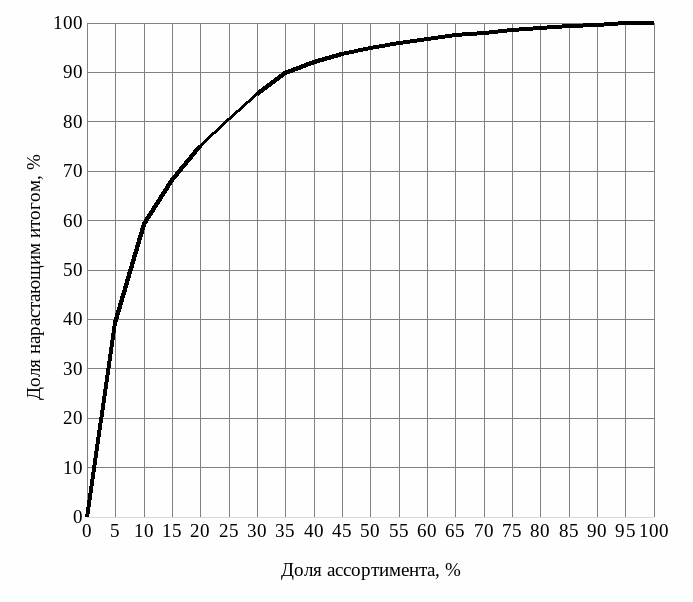
Рисунок 1 – Кривая АВС
Далее проводим анализ методом XYZ. Исходные данные берём из таблицы 1 и определяем коэффициент вариации по отдельным позициям ассортимента по формуле
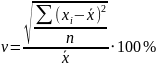 ,
(1)
где
 –
i-е
значение спроса оцениваемой позиции
за период n;
 – среднее значение
спроса по оцениваемой позиции за период
n.
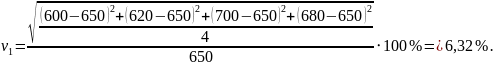
Пример расчёта коэффициента вариации позиции 1 проведём по формуле (1).
Производим расчёт коэффициента вариации для каждой позиции, располагаем в порядке возрастания и вносим в таблицу 5.