Материал: Методы ABC и XYZ (ПР 1)
Таблица 5 – Коэффициенты вариации
Номер позиции |
Коэффициент вариации по возрастанию, % |
11 |
1,60 |
12 |
2,87 |
10 |
3,70 |
1 |
6,32 |
13 |
6,32 |
4 |
8,16 |
6 |
11,94 |
2 |
15,81 |
15 |
17,68 |
17 |
17,68 |
16 |
22,59 |
7 |
24,49 |
14 |
26,73 |
8 |
32,82 |
9 |
40,82 |
19 |
42,49 |
3 |
52,07 |
18 |
62,36 |
Продолжение таблицы 5
Номер позиции |
Коэффициент вариации по возрастанию, % |
20 |
70,71 |
5 |
84,98 |
Далее проводим разделение на группы XYZ. Принцип разделения приведён в таблице 6.
Таблица 6 – Разделение на группы XYZ
Группа |
Интервал |
X |
0 ≤
|
Y |
10% ≤ ≤ 25% |
Z |
25% ≤ ≤ ∞ |
 ≤ 10%
Разделение позиций на группы XYZ представлено в таблице 7.
Таблица 7 – Группы XYZ
Номер позиции |
Коэффициент вариации по возрастанию, % |
Группа |
11 |
1,60 |
X |
12 |
2,87 |
|
10 |
3,70 |
|
1 |
6,32 |
|
13 |
6,32 |
|
4 |
8,16 |
|
6 |
11,94 |
Y |
2 |
15,81 |
|
15 |
17,68 |
|
17 |
17,68 |
|
16 |
22,59 |
|
7 |
24,49 |
|
14 |
26,73 |
Z |
8 |
32,82 |
|
9 |
40,82 |
|
19 |
42,49 |
|
3 |
52,07 |
Продолжение таблицы 7
Номер позиции |
Коэффициент вариации по возрастанию, % |
Группа |
18 |
62,36 |
Z |
20 |
70,71 |
|
5 |
84,98 |
На основе получившейся таблицы строим кривую XYZ (рисунок 2).
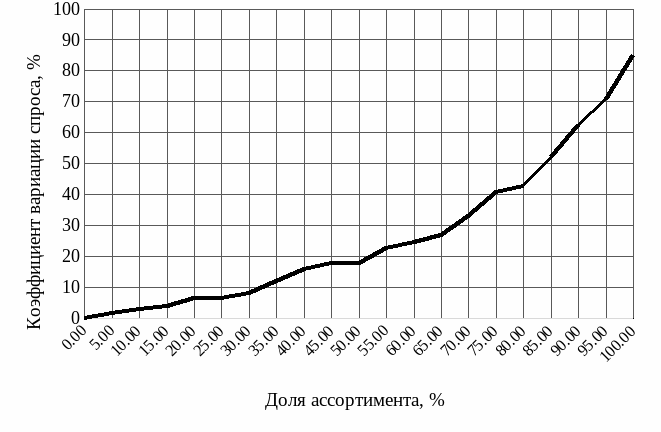
Рисунок 2 – Кривая XYZ
Далее на основе итогов анализов ABC и XYZ строим матрицу ABC-XYZ, представленную в таблице 8.
Таблица 8 – Матрица ABC-XYZ
|
X |
Y |
Z |
А |
10, 11 |
– |
3, 8 |
В |
1, 4, 12, 13 |
2, 6 |
– |
С |
– |
7, 15, 16, 17 |
5, 9, 14, 18, 19, 20 |
Выводы делаем, основываясь на полученных группах и матрице.
Вывод: товары группы AX (10 и 11) отличаются высоким равномерным спросом и объёмом продаж, поэтому необходимо обеспечение постоянного наличия товара, однако избыточный страховой запас создавать не требуется, так как объём реализации данных товаров хорошо предсказуем.
Товары группы AZ (3 и 8) отличаются высокими продажами и низкой прогнозируемостью спроса. Для таких товаров создаются избыточные страховые запасы, но во избежание роста суммарного запаса компании следует улучшить контроль за расходом товаров данной группы.
Товары группы BX (1, 4, 12, 13) занимают срединное положение по объёму продаж и не требуют усиленного контроля, так как спрос на них равномерен, а объём реализации хорошо предсказуем.
Товары группы BY (2 и 6) при среднем объёме продаж отличаются колеблющимся уровнем спроса (сезонным характером спроса). Нужно увеличить страховой запас таких товаров для обеспечения постоянного их наличия.
Товары группы CY (7, 15, 16, 17) малоценны и потребляются в колеблющихся объёмах. Сумма страхового запаса может быть небольшой, использование резервных поставщиков не требуется. Если при контроле за товарами данной группы будут допущены ошибки, большого урона доходам компании это не принесёт.
Товары группы CZ (5, 9, 14, 18, 19, 20) не имеют высокой ценности, а спрос на них прогнозировать сложно. Необходимо усилить контроль за товарами данной группы и тщательно проанализировать перед принятием решений, так как есть риск возникновения неликвидов и излишек товара. Если это новые товары, то за ними нужно тщательно наблюдать, если же это товары, давно пребывающие в ассортименте компании, их следует вывести из ассортимента.