Курсовая работа (т): Налоговый контроль индивидуальных предпринимателей: вопросы организации и эффективность
) Налоговая нагрузка у данного налогоплательщика ниже ее среднего уровня по хозяйствующим субъектам в конкретной отрасли (виду экономической деятельности).
) Отражение в бухгалтерской или налоговой отчетности убытков на протяжении нескольких налоговых периодов.
) Отражение в налоговой отчетности значительных сумм налоговых вычетов за определенный период.
) Опережающий темп роста расходов над темпом роста доходов от реализации товаров (работ, услуг).
) Выплата среднемесячной заработной платы на одного работника ниже среднего уровня по виду экономической деятельности в субъекте Российской Федерации.
) Неоднократное приближение к предельному значению установленных Налоговым кодексом Российской Федерации величин показателей, предоставляющих право применять налогоплательщикам специальные налоговые режимы.
) Отражение индивидуальным предпринимателем суммы расхода, максимально приближенной к сумме его дохода, полученного за календарный год.
) Построение финансово-хозяйственной деятельности на основе заключения договоров с контрагентами-перекупщиками или посредниками («цепочки контрагентов») без наличия разумных экономических или иных причин (деловой цели).
) Непредставление налогоплательщиком пояснений на уведомление налогового органа о выявлении несоответствия показателей деятельности.
) Неоднократное снятие с учета и постановка на учет в налоговых органах налогоплательщика в связи с изменением места нахождения («миграция» между налоговыми органами).
) Значительное отклонение уровня рентабельности по данным бухгалтерского учета от уровня рентабельности для данной сферы деятельности по данным статистики.
) Ведение финансово-хозяйственной деятельности с высоким налоговым риском [5, с.65].
Камеральная налоговая проверка проводится уполномоченными должностными лицами налогового органа в соответствии с их служебными обязанностями без какого-либо специального решения руководителя налогового органа.
Выездная налоговая проверка проводится на основании решения руководителя (заместителя руководителя) налогового органа по месту учета налогоплательщика. Вместе с решением проверяющий должен предъявить проверяемому налогоплательщику служебное удостоверение.
Срок проведения камеральной проверки - 3 месяца. Выездная налоговая проверка не может продолжаться более 2-х месяцев.
Срок выездной налоговой проверки может быть продлен до четырех месяцев, а в исключительных случаях - до шести месяцев.
Срок проведения выездной налоговой проверки исчисляется со дня вынесения решения о назначении проверки и до дня составления справки о проведенной проверке.
Результаты камеральной налоговой проверки оформляются актом проверки либо проверка завершается без составления акта.
Если камеральной налоговой проверкой выявлены ошибки в налоговой декларации (расчете) и (или) противоречия между сведениями, содержащимися в представленных документах, либо выявлены несоответствия сведений, представленных налогоплательщиком, сведениям, содержащимся в документах, имеющихся у налогового органа, и полученным им в ходе налогового контроля, об этом в обязательном порядке сообщается налогоплательщику с требованием представить в течение пяти рабочих дней со дня получения требования необходимые пояснения или внести в установленный срок соответствующие исправления.
Для подтверждения достоверности данных, отраженных в налоговой декларации (расчете) налогоплательщик с пояснениями вправе дополнительно представить в налоговый орган выписки из регистров налогового и (или) бухгалтерского учета и (или) иные документы, подтверждающие достоверность данных, отраженных в налоговой декларации (расчете) [19].
Если после рассмотрения лицом, проводящим камеральную налоговую проверку, представленных пояснений и документов либо при отсутствии пояснений налогоплательщика налоговый орган установит факт совершения налогового правонарушения или иного нарушения законодательства о налогах и сборах, должностные лица налогового органа обязаны составить акт проверки.
Акт камеральной проверки составляется в течение 10 дней после окончания камеральной налоговой проверки.
В случае несогласия с фактами, изложенными в акте налоговой проверки, а также с выводами и предложениями проверяющих проверяемое лицо в течение 15 дней со дня получения акта налоговой проверки вправе представить в соответствующий налоговый орган письменные возражения по указанному акту в целом или по его отдельным положениям.
Решение по результатам проверки принимается в течение 10 дней со дня истечения строка для представления возражений. Указанный срок может быть продлен, но не более чем на один месяц.
В последний день проведения выездной налоговой проверки проверяющий обязан составить справку о проведенной проверке, в которой фиксируются предмет проверки и сроки ее проведения, и вручить ее налогоплательщику или его представителю.
В течение двух месяцев со дня составления справки о проведенной выездной налоговой проверке уполномоченными должностными лицами налоговых органов должен быть составлен в установленной форме акт налоговой проверки.
Таблица 1. Виды налоговых правонарушений ИП и ответственность за них
Виды правонарушений, размер
штрафа для них
Основание
Ведение деятельности без
постановки на учет в налоговом органе по основаниям, предусмотренным
Налоговым Кодексом, влечет взыскание штрафа в размере 10% от доходов,
полученных в течение указанного времени в результате такой деятельности, но
не менее 40 000 руб.
ст. 117 НК РФ
Непредставление
налогоплательщиком в установленный законодательством о налогах и сборах срок
налоговой декларации в налоговый орган по месту учета влечет взыскание штрафа
в размере 5% неуплаченной суммы налога, подлежащей уплате (доплате) на
основании этой декларации, за каждый полный или неполный месяц со дня,
установленного для ее представления, но не более 30% указанной суммы и не
менее 1000 руб.
ст. 119 НК РФ
Неуплата или неполная
уплата сумм налога (сбора) в базы, иного неправильного исчисления налога
(сбора) или других неправомерных действий (бездействия), совершенные - по
неосторожности - 20% от неуплаченной суммы налога (сбора); - умышленно - 40%
от неуплаченной суммы налога (сбора)
ст. 122 НК РФ
Неправомерное неудержание и
(или) неперечисление (неполное удержание и (или) перечисление) в
установленный настоящим Кодексом срок сумм налога, подлежащего удержанию и
перечислению налоговым агентом, влечет взыскание штрафа в размере 20% от
суммы, подлежащей удержанию и (или) перечислению
ст. 123 НК РФ
Непредставление в
установленный срок налогоплательщиком (плательщиком сбора, налоговым агентом)
в налоговые органы документов и (или) иных сведений, предусмотренных
настоящим Кодексом и иными актами законодательства о налогах и сборах, влечет
взыскание штрафа в размере 200 руб. за каждый непредставленный документ.
ст. 126 НК РФ
Неправомерное несообщение
(несвоевременное сообщение) лицом сведений, которые в соответствии с НК РФ
это лицо должно сообщить налоговому органу, при отсутствии признаков
налогового правонарушения, предусмотренного ст. 126 НК РФ - 1000 рублей. Те
же деяния, совершенные повторно в течение календарного года - 5000 рублей
ст. 129.1 НК РФ
Несоблюдение порядка
представления налоговой декларации (расчета) в электронном виде в случаях,
предусмотренных настоящим Кодексом, влечет взыскание штрафа в размере 200
руб.
ст.119.1 НК РФ
Незаконный отказ в доступе,
а равно незаконное воспрепятствование доступу должностного лица налогового
органа, проводящего налоговую проверку в соответствии с законодательством
Российской Федерации о налогах и сборах, к осмотру производственных,
складских, торговых и иных помещений и территорий, используемых
налогоплательщиком для извлечения дохода либо связанных с содержанием
объектов налогообложения, - влечет наложение административного штрафа на
должностных лиц в размере 10 000 руб.
ст. 19.7.6 КоАП РФ
сентября 2010 года вступил в силу очередной федеральный закон, вносящий
изменения в Налоговый кодекс, а также в иные нормативно-правовые акты. В
частности, этот закон повышает штрафные санкции за некоторые налоговые
правонарушения и вводит новое правонарушение и ответственность за него. Так,
например, по нарушению, предусмотренному п. 1 ст. 116 НК РФ, размер штрафа
повысился с 5000 до 10 000 руб. Пункт 2 ст. 116 НК РФ в том виде, в котором он
был до вступления в силу изменений, перестал действовать. Поэтому теперь размер
штрафа не зависит от срока нарушения и составляет 10% от доходов, полученных за
время ведения деятельности без постановки на учет, но не менее 40 000 руб.
Также формально утратила силу ст. 117 НК РФ, однако состав правонарушения,
ранее предусмотренный этой статьей, сейчас установлен п. 2 ст. 116 НК РФ. Ранее
штраф, предусмотренный ст. 117 НК РФ за ведение деятельности без постановки на
учет в налоговом органе, составлял 10% от доходов, полученных за время ведения
деятельности без постановки на учет, но не менее 20 000 руб.
За ведение деятельности без постановки на учет более 90 календарных дней
штраф составлял 20% от доходов, полученных за это время, но не менее 40 000
руб.
Теперь за отказ впустить инспектора в помещение при проведении налоговой
проверки должностное лицо будет нести административную ответственность.
Получить доступ в помещение налогоплательщика инспектор может только по
предъявлению служебного удостоверения и решения руководителя (заместителя)
налогового органа о проведении налоговой проверки.
.2 Налоговый контроль после утраты статуса ИП и анализ показателей по
возражениям и жалобам
Помимо многочисленных достоинств, статус индивидуального предпринимателя
имеет и ряд серьезных недостатков. Например, нести ответственность за свою
деятельность предприниматель будет еще как минимум три года после того, как
откажется от статуса ИП. Налоговые органы еще достаточно долго будут беспокоить
бывшего коммерсанта требованиями, относящимися к его прошлой деятельности.
Так, в рамках выездной налоговой проверки инспекторы вправе проверить
последние три года предпринимательской деятельности (п. 4 ст. 89 НК РФ). А
камеральная проверка будет назначена, если бывший коммерсант вдруг обнаружит,
что он в прошлом переплатил налоги (ст. 88 НК РФ). При этом подать заявление о
возврате излишне уплаченного налога можно в течение трех лет с момента его
уплаты. Отказать ИП в приеме уточненных деклараций налоговики не могут - данное
право закреплено за налогоплательщиками в Налоговом кодексе.
Утрата статуса ИП на возможность проведения налогового контроля не
влияет.
К такому выводу пришел КС РФ в Определении от 25.01.2007 № 95-О-О. Как
указали судьи, налоговым проверкам подлежат как организации, так и физические
лица независимо от приобретения или утраты ими специального правового статуса,
занятия определенной деятельностью, перехода на уплату отдельных налогов или
специальные налоговые режимы. При этом организации должны быть проверены перед
их реорганизацией или ликвидацией только потому, что после завершения указанных
процедур они перестают существовать (и проверить будет некого, и взыскать налог
- тоже не с кого) [8].
А вот физические лица независимо от того, являются они обычными
гражданами или предпринимателями, обязаны уплачивать налоги до самой смерти.
Поэтому, если гражданин жив, обязанность по уплате «предпринимательских»
налогов за ним сохраняется. Тем более что налоговые органы имеют право взыскать
налоги с гражданина за счет его собственного имущества.
Имущество гражданина-предпринимателя юридически не разграничено на
используемое в предпринимательской деятельности и в личных целях (постановление
КС РФ от 17.12.96 № 20-П). Здесь нужно помнить только об одном ограничении.
Имущественная ответственность хотя и остается на предпринимателе даже после
того, как он снимется с учета, но только в течение срока исковой давности.
Общий срок исковой давности равен трем годам (ст. 196 ГК РФ).
Кроме того, Налоговый кодекс устанавливает, что лицо может быть
привлечено к ответственности только в течение трех лет после совершения налогового
правонарушения (п. 1 ст. 113 НК РФ). А вот срока давности по взысканию недоимки
по налогам в НК РФ не предусмотрено. Однако это вовсе не означает, что с
бывшего предпринимателя не взыщут налоги. Фактически налоговики могут
доначислить ему налоги в течение срока хранения документов [8].
Есть еще одна тонкость. Если налоговики провели выездную проверку бывшего
предпринимателя уже после того, как он утратил этот статус, то дело о налоговом
правонарушении должно рассматриваться в суде общей юрисдикции.
Есть еще один неприятный нюанс. Налоговики могут запросить у бывшего
индивидуального предпринимателя информацию, относящуюся к его контрагентам, с
которыми он сотрудничал во время своей деятельности. Налоговым кодексом
установлено, что налогоплательщик обязан «в течение четырех лет обеспечивать
сохранность данных бухгалтерского и налогового учета и других документов,
необходимых для исчисления и уплаты налогов, в том числе документов,
подтверждающих получение доходов, осуществление расходов (для организаций и индивидуальных
предпринимателей), а также уплату (удержание) налогов» (п. 1 ст. 23 НК РФ).
Некоторые специалисты полагают, что физические лица не обязаны хранить
такие документы - ведь они уже не являются индивидуальными предпринимателями, и
эти требования на них не распространяются. Однако, например, в письме
столичного Управления Федеральной налоговой службы от 20.07.2004 № 11-17/48385
высказана противоположная точка зрения.
А самое главное, нужно учитывать позицию Конституционного суда РФ:
физическое лицо продолжает оставаться налогоплательщиком до самой смерти вне
зависимости от своего налогового статуса. Поэтому рекомендуется сохранять все
документы о предпринимательской деятельности еще как минимум четыре года после
утраты статуса ИП.
Каждый налогоплательщик имеет право обжаловать акты налоговых органов в
отношении них, а также действия или бездействия должностных лиц налоговых
органов, если, по мнению налогоплательщика, акты или действия нарушают их права
(ст. 137 НК РФ). Подать жалобу на действия налоговых органов можно (по выбору
налогоплательщика) в два места - вышестоящий налоговый орган (вышестоящему
должностному лицу) или в суд. Причем подача жалобы в вышестоящий налоговый
орган не исключает права на одновременную или последующую подачу аналогичной
жалобы в суд. Индивидуальный предприниматель должен подать исковое заявление в
арбитражный суд [21].
Жалоба подается в течение трех месяцев со дня, когда налогоплательщик
узнал или должен был узнать о нарушении своих прав. Например, при проведении
налоговыми органами налоговой проверки предпринимателя такого рода датой будет
считаться день получения налогоплательщиком акта налоговой проверки.
В случае пропуска по уважительной причине (например, болезнь) срока
подачи жалобы этот срок по заявлению лица, подающего жалобу, может быть
восстановлен соответственно вышестоящим должностным лицом или вышестоящим
налоговым органом.
Жалоба подается в письменной форме. К жалобе лучше приложить документы,
обосновывающие ее (например, копию или оригинал Книги учета доходов и расходов,
договоры с контрагентами и т. п.)
До принятия решения по жалобе ее можно отозвать, но при этом
налогоплательщик лишается права повторной подачи жалобы по тем же основаниям
(ст. 139 НК РФ).
По общему правилу жалоба налогоплательщика не приостанавливает решение
налогового органа. В то же время, если налоговый орган (должностное лицо),
рассматривающий жалобу, имеет достаточные основания полагать, что обжалуемые
действия или акт не соответствуют законодательству Российской Федерации,
указанный налоговый орган вправе полностью или частично приостановить
исполнение обжалуемого акта или действия. Решение о приостановлении исполнения
акта (действия) принимается руководителем налогового органа, принявшим такой
акт, либо вышестоящим налоговым органом (п. 2 ст. 141 НК РФ) [21].
Жалоба налогоплательщика должна быть рассмотрена вышестоящим налоговым
органом (вышестоящим должностным лицом) в срок не позднее одного месяца со дня
ее получения (ст. 140 НК РФ).
По итогам рассмотрения жалобы вышестоящий налоговый орган может принять
одно из следующих решений:
. Оставить жалобу без удовлетворения.
. Отменить акт налогового органа и назначить дополнительную проверку.
. Отменить решение нижестоящего налогового органа, на который и подана
жалоба, и прекратить производство по делу о налоговом правонарушении.
. Изменить решение или вынести новое решение. Решение налогового органа
принимается в течение месяца. О принятом решении в течение трех дней со дня его
принятия сообщается в письменной форме лицу, подавшему жалобу (ст. 140 НК РФ).
Анализ показателей по возражениям и жалобам, поступивших в региональные и
территориальные налоговые органы 2010 год свидетельствует, что доля возражений
от индивидуальных предпринимателей составила 30% в общем количестве от всех
поступивших возражений, а доля жалоб - 37%.
За 2010 год составлено 964 563 акта по результатам камеральным и выездных
налоговых проверок, что составляет 47% из общего количества всех составленных
актов. При этом по сравнению с 2009 годом количество составленных актов
снизилось на 16% [11].
Налогоплательщиками - ИП и физическими лицами, на стадии рассмотрения
материалов налогового контроля оспорено 24 755 актов, составленных по
результатам выездных и камеральных налоговых проверок, что составляет 2,6% из
общего количества актов. Доля удовлетворенных относительно оспоренных
предпринимателями и физическими лицами требований по актам налоговых органов в
2010 году составила 46%, что почти на 17% больше, чем за соответствующий период
предыдущего года.
Динамика свидетельствует, что количественный показатель поступивших
возражений снижен за счет общего снижения количества актов по контрольной
работе. При этом, оспоренная сумма возросла, как в процентном, так и в
абсолютном показателях. Данные факты свидетельствуют о повышении доли
контрольных мероприятий, вызвавших обоснованные претензии со стороны
налогоплательщиков [21].
Из общего количества принятых решений доводы налогоплательщиков
удовлетворены в 16 724 решениях, в том числе в 6 700 - полностью и в 10 024 -
частично. В целом процент удовлетворенных (частично удовлетворенных) требований
составляет 68% от общего количества принятых решений.
Налоговыми органами по результатам рассмотрения возражений физических лиц
и индивидуальных предпринимателей по материалам налоговых проверок
удовлетворены требования заявителей на общую сумму 10 млрд. руб., что
составляет 46% от всей оспариваемой суммы.
За 2010 год в налоговые органы поступило 16 393 жалобы физических лиц и
индивидуальных предпринимателей на действия (бездействия) и решения налоговых
органов.
Количество в 2010 году жалоб по сравнению с аналогичным отчетным периодом
2009 года снизилось на 20%. При этом, оспариваемая сумма по жалобам возросла на
80% к показателю прошлого года. По категориям заявителей, доля жалоб
индивидуальных предпринимателей составляет 52%, а физических лиц - 48%. Из
общего числа жалоб, количество апелляционных - 38%. Таким образом, в целом
снижение количества поступивших жалоб обеспечено сокращением в нем доли
аппеляционных за счет снижения количества контрольных мероприятий в 2010 году
по сравнению с предыдущим годом.
За 2010 год по результатам рассмотрения жалоб налоговыми органами
оставлено без удовлетворения 8 799 или 60% из всех рассмотренных жалоб,
удовлетворено полностью или частично - 5 858 жалоб или 40 % соответственно
[12].
Сумма, обжалованная налогоплательщиками - физическими лицами и
индивидуальными предпринимателями в отчетном периоде составила 19 млрд. 432
млн. рублей. Сумма удовлетворенных требований налогоплательщиков по результатам
рассмотрения жалоб составила 5 млрд. 305 млн. рублей, что составляет 27% от
всей суммы, оспариваемой физическими лицами и индивидуальными
предпринимателями. Вместе с тем, процент требований граждан, оставленных без
удовлетворения по результатам рассмотрения жалоб территориальными и
региональными налоговыми органами, подвергается корректировке с учетом
заявлений, поступающих в Управление досудебного аудита аппарата ФНС России.
В целом за 2010 год в Управление досудебного аудита ФНС России поступило
647 заявлений и жалоб на действия (бездействие) и решения должностных лиц
налоговых органов, что на 32% меньше, чем в 2009 году [16].
2.3 Эффективность налогового контроля в Курской области
Весь период своей деятельности, начиная с 1990 года, налоговые органы
подвергались «перестройкам»: добавлялись новые функции, совершенствовалась
структура, происходило укрупнение инспекций, внедрялись новые технологии,
изменялось законодательство о налогах и сборах.
За прошедшие два десятилетия изменениям подверглись все элементы, обеспечивающие
эффективность работы налоговой службы, в том числе, кадровый состав налоговых
органов изменился не только количественно, но и качественно. Удельный вес
работников налоговых инспекций Курской области, имеющих высшее образование, на
момент создания составлял 34%, а сейчас 89% сотрудников имеют высшее
специальное образование.
Количество зарегистрированных налогоплательщиков увеличилось с 3 тысяч,
вставших на налоговый учет в 1990 году, до 1,2 миллионов.
В девяностые годы главным орудием инспектора были бухгалтерские счёты, а
сегодня все налоговые инспекции оснащены современной компьютерной техникой и
скоростными каналами связи. Налоговое ведомство располагает надежно защищенной
базой данных о налогоплательщиках - юридических и физических лицах, объектах
движимого и недвижимого имущества, подлежащего налогообложению.
Эффективность деятельности налоговых органов имеет положительную
динамику. К примеру, в 2000 году результативность выездного налогового контроля
составляла 34 процента, то есть только в каждой третьей проверенной организации
были выявлены налоговые нарушения, а сейчас налоговым органам Курской области
удалось добиться стопроцентной результативности проводимой контрольной работы
[9, с.5-6].
В 2010 году были приняты меры по повышению эффективности
процедур досудебного урегулирования налоговых споров. Главной задачей являлось
сокращение числа споров, решаемых в судебном порядке с участием налоговых
органов и смещение нагрузки с судебной системы на подразделения налогового
аудита самих налоговых органов. В этом направлении были достигнуты определенные
положительные результаты, в первую, очередь за счет повышения качественного
уровня рассмотрения налоговых споров на всех этапах.
Налоговыми органами Российской Федерации рассмотрено в 2010
году на 10% меньше жалоб, чем в 2009 году. Согласно данным статистической
отчетности, в 2010 году Управлением Федеральной налоговой службы по Курской
области рассмотрено на 17% меньше, чем в 2009 году. Количество дел
рассмотренных в судах по инициативе налогоплательщиков по Курской области по
сравнению с 2009 годом уменьшилось на 5 процентов.
Высший Арбитражный Суд РФ, на своем официальном сайте
опубликовал статистику работы арбитражных судов, подтверждающую эту
положительную динамику. В частности, согласно опубликованным ВАС РФ сведениям,
в 2010 году количество рассмотренных арбитражными судами дел об оспаривании
ненормативных правовых актов налоговых органов снизилось по сравнению с 2009
годом на 11%, а по сравнению с 2007 годом - практически в 2 раза.
В этой связи, одним из основных направлений деятельности
Управления Федеральной налоговой службы по Курской области является дальнейшее
повышение качества досудебного урегулирования налоговых споров в целях
сокращения числа судебных споров с участием налоговых органов.
Эффективность работы специалистов налоговых органов достаточно высока.
При затратах на содержание специалиста в 420 тыс. руб., поступления
налогов в расчете на одного специалиста в 2009 году составили более 21 млн.
рублей. Таким образом, 1 рубль государственных затрат на содержание одного
специалиста окупается почти в 50 раз.
В последние годы изменен подход к организации и планированию выездных
налоговых проверок. Акцент делается на глубокий предпроверочный анализ всей
информации и определении на ее основе «зон риска» совершения налоговых
правонарушений. По словам руководителя УФНС России
по Курской области Лабзина А.А.: «Мы отказываемся от тотального контроля
и переходим к контролю, основанному на Критериях риска, которые доступны для
всех. Ранее планирование выездных налоговых проверок являлось сугубо внутренней
конфиденциальной процедурой налоговых органов. Сегодня налогоплательщик,
ознакомившись с Концепцией системы планирования выездных налоговых проверок,
может использовать свое право на самостоятельную оценку рисков и, оценив данное
ему преимущество, самостоятельно выявить и исправить допущенные ошибки в
исчислении налогов».
Основные задачи, возложенные на налоговую службу - обеспечение доходной
части бюджета и контроль за соблюдением налогового законодательства, а высокий
уровень собираемости налогов является показателем качества функционирования
системы налогового администрирования. За 9 месяцев 2010 года от налогоплательщиков Курской области в бюджеты
всех уровней поступило 20,7 млрд. рублей, что на 45,4 % выше соответствующего
периода прошлого года. По данному показателю Курская область занимает третье
место в ЦФО [17].
В начале девяностых годов налоговой службе приходилось работать в
условиях правового нигилизма, когда у многих налогоплательщиков отсутствовало
понимание необходимости уплаты налогов. За два десятилетия у налогоплательщиков
сформировался более высокий уровень налоговой культуры.
Налоговая служба заинтересована в грамотных и законопослушных
налогоплательщиках, поэтому всеми возможными способами - через средства
массовой информации, на обучающих семинарах, при непосредственном общении с
налогоплательщиками - обязана информировать о порядке исчисления и уплаты
налогов.
Формированию налоговой культуры также способствует: создание более
комфортных условий для налогоплательщиков, связанных с открытием в инспекциях
залов их обслуживания; внедрение современной технологии представления
отчетности в электронном виде по телекоммуникационным каналам связи, при
которой отпадает необходимость посещения налоговой инспекции, а, следовательно,
происходит экономия рабочего времени. В области уже более 59% организаций и 45%
индивидуальных предпринимателей представляют отчетность по ТКС [9, с.5-6].
3. Проблемы и пути совершенствования налогообложения индивидуальных
предпринимателей
.1 Проблемы налогового контроля
По данным Министерства РФ по налогам и сборам, исправно и полном объёме
платят в бюджеты причитающиеся налоги примерно 16-17% налогоплательщиков. Около
60 % налогоплательщиков налоги платят, но всеми доступными им законными, а чаще
всего незаконными способами минимизируют свои налоговые обязательства.
Остальные налогоплательщики не платят налоги вообще [18].
В современных условиях налоговое законодательство весьма активно
развивается и совершенствуется. Свидетельством этого являются постоянные
изменения в Налоговом кодексе РФ, законодательстве субъектов РФ о налогах и
сборах, огромное количество разъяснительных писем Минфина РФ и ФНС РФ, а так же
не однозначная судебная практика.
Это говорит о том, что налоговый контроль остается не совершенным и имеет
огромное количество проблем. Можно выделить несколько основных проблем, решение
которых создаст условия для более эффективной деятельности налоговых органов в
отношении налогового контроля:
· слабый контроль за крупнейшими налогоплательщиками -
физическими лицами и индивидуальными предпринимателями;
· слабая организация взаимодействия с правоохранительными
органами;
· проблема взаимодействия и взаимопомощи между налоговыми
органами при проведении налогового контроля;
· долгие сроки проведения выездных проверок;
· необходимость разделение функций налогового контроля по двум
направлениям, а именно проверка методологии и выявление налоговых схем;
· отсутствие онлайн доступа проверяющих к документам налогоплательщиков.
Решение данных проблем повысит эффективность контрольной работы, в том
числе увеличит количество результативных налоговых проверок и сведет
практически к нулю общение между налоговыми органами и налогоплательщиками.
Поэтому, тема увеличения эффективности налогового контроля, сегодня актуальна,
как впрочем, была актуальна во все времена.
Среди проблем налогового контроля хотелось бы отметить
проблемы, возникающие при проверках малых предприятий.
Сфера малого бизнеса относится к числу тех сфер предпринимательской
деятельности, которые наименее поддаются налоговому контролю. Если финансовые
потоки организации, являющейся крупным налогоплательщиком, всегда находятся под
пристальным вниманием налоговых органов, а текущие налоговые платежи являются объектом
постоянного мониторинга, то в отношении малых предприятий налоговый контроль
объективно не может носить столь глобального всеобъемлющего характера.
Структура налоговых поступлений в Федеральный бюджет
характеризуется тем, что их большая часть приходится на относительно небольшое
количество организаций, являющихся крупными налогоплательщиками [15].
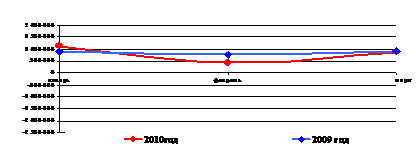
График 1. Поступление доходов в федеральный бюджет в I квартале 2010 года, тыс. руб
Представленный график отражает динамику поступлений в доход федерального
бюджета и наглядно показывает влияние квартального порядка уплаты НДС на
доходную базу федерального бюджета. Закономерные спады и подъемы в объеме
поступлений связаны в основном с уплатой и возмещением НДС по расчетам за
квартал.
Малые предприятия, составляющие подавляющее большинство
налогоплательщиков-организаций, играют решающую роль в формировании общего
уровня налоговой дисциплины в стране, данная сфера предпринимательской
деятельности сосредотачивает в себе огромный налоговый потенциал, в
значительной части не использованный в настоящее время.
Как показывает анализ, именно предприятия сферы малого
предпринимательства наиболее подвержены налоговым правонарушениям, в том числе
в таких формах, как непостановка на учет в налоговых органах, уклонение от
сдачи налоговой отчетности, неоприходование денежной выручки, фальсификация
данных бухгалтерского учета или его полное отсутствие. В связи с этим усиление
налогового контроля за этой сферой деятельности будет способствовать
обеспечению дополнительного притока налоговых поступлений в бюджет, в том числе
со стороны крупнейших налогоплательщиков, так как некоторые из них применяют
сложные схемы ухода от налогообложения посредством создания подставных фирм -
малых предприятий, через которые посредством механизма манипулирования ценами и
иных схем уводятся из-под налогообложения многие миллиарды рублей
налогооблагаемой прибыли.
Обеспечение рационального отбора налогоплательщиков для
выездных налоговых проверок является основной проблемой, без принципиального
решения которой невозможен качественный контроль за сферой малого
предпринимательства. Такое внимание к малым предприятиям отнюдь не случайно.
Так, если относительно крупных налогоплательщиков проблема отбора вообще не стоит,
ибо такие налогоплательщики должны периодически отбираться для проверок исходя
из единственного критерия отбора - значения налоговых поступлений для
формирования доходной части бюджета, то налоговый контроль в отношении малых
предприятий без применения системы целенаправленного отбора будет в большей
степени напоминать стрельбу из пушек по воробьям.
Лишь применение высокоэффективной системы отбора позволит
обеспечить максимальную концентрацию усилий налоговых органов на проверках тех
категорий налогоплательщиков, вероятность обнаружения нарушений у которых
представляется наиболее реальной.
ФНС России опубликовала результаты налоговых проверок за 2010 год. В
прошлом году налоговыми органами было проведено 56 554 выездных налоговых
проверок (ВНП).
,8 % - результативность проверок юридических лиц
,7% - результативность проверок физических лиц
По результатам камеральных проверок (КНП) налоговики доначислили более
131 млрд. руб., а по итогам выездных - более 312 млрд. руб.
Так же в 2010 году стали еще популярными совместные налоговые проверки с
сотрудниками МВД (в октябре 2010 года ФНС и МВД заключили Соглашение о
сотрудничестве в сфере борьбы с налоговыми преступлениями) [14].
Важнейшим фактором повышения эффективности контрольной работы налоговых
органов является совершенствование действующих процедур контрольных проверок.
Необходимыми признаками любой действенной системы налогового контроля являются:
наличие эффективной системы отбора налогоплательщиков для проведения
выездных проверок, дающей возможность выбрать наиболее оптимальное направление
использования ограниченных кадровых и материальных ресурсов налоговой
инспекции, добиться максимальной результативности налоговых проверок при
минимальных затратах усилий и средств, за счет отбора для проверок таких
налогоплательщиков, вероятность обнаружения налоговых нарушений у которых
представляется наибольшей;
применение эффективных форм, приемов и методов налоговых проверок,
основанных как на разработанной налоговым ведомством единой комплексной
стандартной процедуре организации контрольных проверок, так и на прочной
законодательной базе, предоставляющей налоговым органам широкие полномочия в
сфере налогового контроля для воздействия на недобросовестных налогоплательщиков;
использование системы оценки работы налоговых инспекторов, позволяющей
объективно учесть результаты деятельности каждого из них, эффективно
распределить нагрузку при планировании контрольной работы;
увеличения размеров наказания за налоговые правонарушения.
Проблема рационального отбора налогоплательщиков для проведения
контрольных проверок приобретает особую значимость в условиях массовых
нарушений налогового законодательства, характерных для современной России [20].
В настоящее время продолжается работа по дальнейшему совершенствованию
процедуры отбора и разрабатывается единое программное обеспечение, внедрение
которого позволит автоматизировать процесс отбора налогоплательщиков с наиболее
характерными уровней, динамики, соотношений различных отчетных показателей от
допустимых для такого рода предприятий пределов, оценить реальный предел
обязательств налогоплательщика.
Однако в настоящее момент имеется достаточное количество примеров, когда
в ряде налоговых органов используются самостоятельно разработанные
автоматизированные системы отбора, применение которых даже на имеющейся далеко
не самой совершенной технической базе приносит весьма ощутимые результаты.
Процесс автоматизации указанного анализа имеет большую актуальность,
прежде всего в отношении малых предприятий, когда ограниченное число работников
налогового органа, проводящих камеральную налоговую проверку значительного
числа малых предприятий, должны не только качественно провести в установленные
сроки данную проверку, но и отобрать для выездной налоговой проверки именно те
малые предприятия, проверка которых могла бы принести максимальные доначисления
в бюджет при минимальных затратах рабочего времени.
Основные предложения о совершенствование налогового контроля:
1. Ввести систему сбора и анализа информации о компьютерах, с
которых ведется деятельность налогоплательщиков (подается отчетность,
осуществляются операции по счету в банке), а также ввести понятие
"массовый" компьютер, с которого ведется деятельность многих
налогоплательщиков, в качестве признака фирмы - однодневки. Более подробно в
статье.
2. Создание Межрегиональной ИФНС по крупнейшим налогоплательщикам.
. Законодательно закрепить положение о том, что все выездные
проверки крупнейших налогоплательщиков должны проводиться совместно с
правоохранительными органами.
. Усиление налогового контроля: Вывести УНП из-под МВД и передать
полномочия по выявлению, предупреждению и пресечению налоговых преступлений в
ФНС. Кстати, так было еще до создания налоговой полиции.
. Увеличение штрафа за неявку свидетеля на допрос. Подробнее в
статье.
. Многими экспертами сегодня подробно выдвигаются следующие
инициативы:
o Постановка работы с персоналом по разъяснению главной цели
работы налоговых органов
o Организация работы по направлению мотивации и стимулирования
взаимодействия между налоговыми органами по выявлению налоговых правонарушений
o Пересмотреть показатели инспекций так, что бы отчетные
показатели отдельно взятой Инспекции отражали эффект от её работы для
достижения главной цели налоговых органов, как единой системы
o Создание единого координационного центра контрольной
деятельности налоговых органов
7. Изменения в налоговом контроле: создание отдела по раскрытию схем
уклонения от налогов и сборов [19].
Первоочередной задачей налоговой инспекции является постоянное
совершенствование форм и методов налогового контроля. Наиболее перспективным
выглядит увеличение количества проверок соблюдения налогового законодательства,
проводимых совместно с органами МВД. Результативность их очень высокая, поэтому
дальнейшее продолжение совместной деятельности может привести к увеличению
поступлений от таких проверок.
Также одной из действенной формой налогового контроля являются
перепроверки предприятий, допустивших сокрытие налогов в крупных размерах в
течение года с момента такого сокрытия. Подобные повторные проверки позволяют
проконтролировать выполнение предприятий по акту предыдущей проверки, а также
достоверность текущего учета.
Практика показала, что весьма полезным в работе налоговых инспекций является
проведение рейдов в вечернее и ночное время, также значительно увеличивается
результативность контроля при применении перекрестных проверок, сущность
которых состоит в выезде сотрудников отделов одной налоговой инспекции на
территорию другой инспекции [20].
Как показывает анализ практики контрольной работы налоговых органов
России, в настоящее время получили мировое распространение факты уклонения
налогоплательщиков от уплаты налогов посредством неведения бухгалтерского
учета, ведения его с нарушением установленного порядка, которые делают
невозможным определение размера налогооблагаемой базы. Особая сложность работы
с данной категорией плательщиков связана с отсутствием эффективных механизмов
борьбы с подобными явлениями. Не имея достаточного времени и кадровых ресурсов,
необходимых для фактического восстановления бухгалтерского учета, сотрудники
налоговой инспекции вынуждены брать за основу для исчисления налоговых
обязательств налогоплательщика данные, декларированные в налоговых расчетах и
вытекающие из бухгалтерской документации, даже в тех случаях, когда анализ иной
имеющейся информации дает основания сделать вывод, что указанные документы
искажаются. Действующее законодательство практически не предоставляет налоговым
органам права производить исчисления налогооблагаемой базы на основании
использования каких-либо иных сведений о налогоплательщиках помимо тех, которые
содержатся в бухгалтерской отчетности и в налоговых декларациях.
В данном случае можно было бы использовать, широко распространенные в развитых
странах, так называемые, косвенные методы исчисления налогооблагаемой базы.
Наиболее распространенными из них являются следующие:
Метод общего сопоставления имущества:
Методика исчисления налогооблагаемого дохода данным методом
подразделяется на две части:
) учет изменения имущественного положения за отчетный период;
) учет произведенного и личного потребления за отчетный период.
Сумма имущественного прироста, с одной стороны, и производственного и
личного потребления, с другой, сопоставляются с декларированными доходами за
отчетный период. На основании прироста имущества неизвестного происхождения
делается вывод о том, что он стал следствием незадекларированных доходов за
отчетный период.
Метод, основанный на анализе производственных запасов:
Используя данный метод, можно дать оценку достоверности отраженного в
отчетности объекта продаж с затратами на производство.
Основной задачей совершенствования форм и методов налогового контроля
является повышение его эффективности. Но этого невозможно достичь без улучшения
работы с кадрами. Тут полезным может быть введение системы бальной оценки
работы налоговых инспекторов, осуществляющих контрольные проверки. Сущность
такой оценки, состоит в том, что в зависимости от категории каждого
проверенного предприятия, - исходя из классификации на крупные, средние, малые
и мелкие, а также отраслевой принадлежности - налоговому инспектору
защитывается определенное количество баллов. При этом за отчетный период каждый
налоговый инспектор должен набрать определенное минимальное количество баллов.
Количество набранных баллов может служить основанием для вывода о его служебном
соответствии. Кроме того, балльный норматив может служить основой для
составления планов проверок на предстоящий отчетный период в части наиболее оптимального
распределения нагрузки между отдельными инспекторами. Но в конце надо отметить,
что никакое совершенствование форм не даст положительных результатов, если
налоговый инспектор не будет постоянно совершенствовать свои знания в области
налогообложения [20].
Заключение
Целью налогового контроля является выявление и пресечение налоговых
правонарушений и преступлений. Он является инструментом, позволяющим пополнить
бюджет путем доначисления налогов и сборов. В этом заключается его
необходимость и важность.
Каждая из существующих форм налогового контроля имеет свои функции и
задачи. Все формы взаимосвязаны между собой. Результаты камеральной проверки
становятся поводом для выездной, в ходе ВНП может возникнуть необходимость в
осмотре или выемке и т.д. Поэтому важно, чтобы каждая форма проведения
налогового контроля работала без сбоев и не вызывала проблем.
С изменениями в обществе, экономике, производстве возникают все новые
проблемы, которые становятся камнем преткновения при взаимодействии
налогоплательщиков и налоговых органов. Поэтому совершенствование налогового
контроля в целом и каждой из его форм должно осуществляться постоянно [10,
с.33-35].
Индивидуальное предпринимательство является стабильным источником
налоговых поступлений, важнейшим способом преодоления дотационности местных
бюджетов. Необходимость совершенствования форм и методов налогового контроля
вытекает из того, что результативность документальных проверок составляет
53-59%, т.е. практически каждая вторая проверка заканчивается безрезультатно.
Важнейшим фактором повышения эффективности контрольной работы налоговой
инспекции является совершенствование действующих процедур налогового контроля:
системы отбора налогоплательщиков для проведения документальных проверок;
форм, приемов и методов налоговых проверок.
Совершенствование каждого из этих элементов позволит улучшить организацию
налогового контроля.
Наличие эффективной системы отбора налогоплательщиков позволит выбрать
наиболее оптимальное направление использования кадровых и материальных ресурсов
налоговой инспекции.
Работа с кадрами также является необходимой частью совершенствования форм
и методов налогового контроля.
Естественно, данный перечень путей совершенствования не является
исчерпывающим. Необходимо искать дальнейшие направления улучшения контрольной
работы налоговой инспекции, при этом мобилизуя усилия на вышеупомянутых
направлениях.
Список использованных источников
1.Налоговый кодекс Российской Федерации. Правовая система
«Консультант плюс».
.Федеральный закон Российской Федерации "О защите прав
юридических лиц и индивидуальных предпринимателей при проведении
государственного контроля (надзора)" от 26.12.2008 N 294-ФЗ. Правовая
система «Консультант плюс».
3.Налоговое администрирование: учебное пособие /
Под. ред. Л.И. Гончаренко. - М.: КНОРУС, 2009. - 448 с.
.Кучеров И.И. Налоговое право России. - М.: Норма, 2009. -
286 с.
.Ногина О.А. Налоговый контроль: вопросы теории. - СПб.:
Питер, 2009. - 364 с.
6.Филина Ф.Н. Налоги и налогообложение в Российской
Федерации: учебное пособие для ВУЗов М.: Гуманитарное изд. Центр ВЛАДОС, 2009.
- 292 с.
.Налоги и налогообложение: учебник /под ред. Д.П. Черника. -
М.: ЮНИТИ-ДАНА, 2007. - 302 с.
.А.Анищенко Налоговики проверят ИП даже после того, как он
снялся с учета // РБК Daily
- 30.06.2010 г.
9.Блинков А. Интервью
руководителя УФНС России по Курской области Лабзина А.А. // Курская правда от
22.11.2010 г. - с. 5-6.
10.Литвин М.И. Налоговая нагрузка и экономические интересы
предприятий // Финансы, 2008. - №5. - с. 33 - 35.
. Н.Снег Анализ показателей по возражениям и жалобам
физических лиц, ИП за 2010 г. // РБК Daily - 04.02.2011г.
12.www.infocrisis.ru - официальный сайт спецпроекта
РосБизнесКонсалтинг.
13.www.government.ru - официальный сайт Правительства РФ.
.www.gks.ru - официальный сайт Государственного комитета по
статистики РФ.
.www.economy.ru - официальный сайт Министерства
экономического развития РФ.
.www.nalog.ru - официальный сайт Федеральной налоговой
службы.
.www.r46.nalog.ru - официальный сайт управления ФНС по
Курской области.
. www.minfin.ru - официальный сайт Министерства финансов РФ.
.www.akdi.ru/nalog/akdi.html - архив «Экономика и жизнь» по
налогам.
.www.indpred.ru - интернет-журнал для бухгалтера индивидуального
предпринимателя.
.Правовая система «Консультант плюс»
Налоговая система Российской Федерации, к сожалению, далека
от идеала. Возможно, это связано с тем, что современная российская налоговая
система существует очень короткий период времени, но факт остаётся фактом - в
ней имеется много проблем. Однако из наиболее острых и сложно разрешимых
проблем является уклонение от уплаты налогов.
3.2 Пути совершенствования налогового контроля