Курсовая работа (т): Оцінка ефективності інвестиційного проекту
реінвестований прибуток шляхом продажу частини основних фондів;
страхова сума відшкодування збитків, викликаних втратою майна;
частка зайвих оборотних активів, що іммобілізується в інвестиції;
гранти.
Прибуток - головна форма чистого доходу підприємства, що відображає вартість додаткового продукту. Розмір прибутку визначається як різниця між ціною реалізації продукції (робіт, послуг) й витратами на її виробництво на підприємстві. Прибуток є узагальнюючим показником комерційної діяльності підприємства, важливим джерелом формування фінансових ресурсів як для самого підприємства, так і для держави.
На підприємствах використовується система показників, яка відображає різноманітні форми прибутків і доходів. Ця система включає: прибуток від основної, фінансової та інвестиційної діяльності підприємства; загальний результат (прибуток або збиток), який відображається у балансі підприємства; чистий прибуток. Розрізняють прибуток, що оподатковується, і прибуток, який не оподатковується. Невід'ємною ознакою ринкової економіки є консолідований прибуток (прибуток від усіх видів діяльності).
Після сплати в бюджет податків та інших платежів з прибутку в підприємства залишається чистий прибуток. Його частку можна спрямовувати на капітальні вкладення виробничого та соціального характеру. Ця частка прибутку може використовуватися на інвестиції у складі інвестиційного (або фонд розвитку виробництва), інноваційного фондів, створених на підприємстві.
Політика розподілу чистого прибутку підприємства базується на обраній ним стратегії економічного розвитку.
Динаміка прибутку визначається як кон'юнктурними факторами, так і політикою оподаткування. Тому порівняно з амортизацією прибуток є найбільш динамічним компонентом. Ця властивість прибутку як складової інвестиційного попиту, з одного боку, визначає високий ступінь його чутливості до регулюючого впливу держави, а з іншого - мінливість прибутку, припускає відносну невизначеність прогнозів обсягів його накопичення, що звужує можливості фінансового маневру.
Другою важливою складовою джерел інвестицій є амортизація. Амортизаційний фонд призначено для відновлення та оновлення основних фондів. Необхідність безперервного оновлення активної частини основного капіталу, зумовлена конкуренцією товаровиробників, змушує як державу, так і підприємства використовувати прискорену амортизацію з метою формування накопичень для подальшого інвестування в інновації та підвищення конкурентоспроможності суб'єкта. Отже, здійснюється інтенсивне відтворення інвестиційного капіталу, бо не треба сплачувати позиковий відсоток у різних його формах.
Прискорена амортизація є важливим власним джерелом інвестицій і стимулом інвестування. Однак нерівномірне списання зносу означає, що підприємство бере в борг у самого себе, інвестує кошти майбутніх періодів.
Власні джерела інвестицій підприємства порівняно із залученими та позиковими характеризуються простотою і швидкістю залучення, високою віддачею за критерієм норми прибутковості капіталу (не вимагають сплати позикового відсотка в будь-яких його формах). Використання власних ресурсів істотно знижує ризик неплатоспроможності й банкрутства підприємства, і при цьому управління цілком зберігається в руках його засновників.
Разом з тим власні джерела обмежені, не дають змоги істотно розширити інвестиційну діяльність за сприятливої кон'юнктури ринку. Недостатність зовнішнього контролю за ефективністю використанню власних інвестиційних ресурсів при некваліфікованому управлінні ними може призвести до складних фінансових наслідків для підприємства.
Разом із власними джерелами інвестицій використовуються залучені кошти: емісія акцій підприємства; емісія інвестиційних сертифікатів (інвестиційних фондів і компаній); внесок сторонніх вітчизняних та зарубіжних інвесторів у статутний фонд; безкоштовне цільове інвестування, що надається державними органами та комерційними структурами.
Серед залучених джерел насамперед розглядається можливість залучення акціонерного капіталу. Це джерело може бути використане підприємствами та їх самостійними структурами (дочірніми підприємствами), утвореними у формі акціонерних товариств. Підприємства вже зараз широко використовують можливості залучення акціонерного капіталу до інвестиційної діяльності.
Переваги фінансування підприємства за допомогою акцій полягають у відсутності необхідності постійних обов'язкових виплат із прибутку: розмір дивіденду за звичайними акціями може змінюватися від нуля (якщо справи йдуть погано та вимагають утримання від сплати дивідендів, можна спрямувати вільний прибуток на розвиток акціонерного товариства) до значних розмірів за успішної діяльності.
Негативні моменти при акціонерному фінансуванні полягають у тому, що, по-перше, витрати акцій здебільшого вищі, ніж при випуску облігацій, бо в облігації, як правило, закладається більш висока номінальна вартість. По-друге, е потенційна можливість втрати контролю над акціонерним товариством з боку його засновників унаслідок зростання обсягу акціонерного капіталу. Випуск акцій не може бути постійним джерелом фінансових ресурсів, бо зростання акціонерного капіталу веде до збільшення пропозиції цінних паперів цього підприємства і, як наслідок, до падіння їх ціни. Особливо гостро ця проблема постала перед підприємствами під час їх становлення, а в цей період поточна ринкова ціна акцій підприємства, як правило, невисока. Разом з тим підприємство потребує додаткових коштів у зв'язку з необхідністю закріплення позицій акціонерного товариства на ринку.
Однією з форм додаткового залучення капіталу є розширення статутного фонду за рахунок додаткових внесків (паїв) вітчизняних та закордонних інвесторів.
Серед залучених коштів розглядається також безоплатне цільове інвестування" що надається державними органами та комерційними структурами.
Важливими джерелами інвестицій є такі можливі позикові кошти: довгострокове кредитування; цільовий державний кредит; інвестиційний податковий кредит; інвестиційний лізинг; інвестиційний селенг.
Головними в позикових коштах інвестування підприємства відіграють кредити банків. Але в сучасних умовах у зв'язку зі станом економіки це джерело не використовується повною мірою.
Довгостроковий кредит в основні фонди підприємства називається інвестиційним. Розрізняють кредит банківський, комерційний та інвестиційний податковий. Необхідність довгострокового кредиту об'єктивно випливає з наявності товарно-грошових відносин та характеру обслуговування кредитними ресурсами кругообігу основних виробничих фондів підприємств. Це зумовлено невідповідністю розміру наявних коштів, потребами в них на розширене відтворення основного капіталу. У цьому випадку з'являються кредитні відносини довгострокового характеру, що дає можливість позичальнику одержати кошти раніше, ніж після реалізації товару. Перевага кредитного методу авансування капітальних вкладень пов'язана з поверненням коштів (у строки згідно з кредитною угодою) на підставі фактичної окупності витрат.
Джерелом фінансових коштів для реалізації довгострокових інвестиційних проектів може бути випуск довгострокових облігацій. Згідно з українським законодавством облігації можуть випускатися не тільки акціонерними товариствами, а й підприємствами всіх визначених законом форм власності, об'єднаннями, товариствами.
На відміну від акціонерного фінансування, при фінансуванні за допомогою облігацій підприємство жорстко зв'язує себе зобов'язаннями щодо сплати основної суми боргу та відсотків у домовлені строки. Усі власники облігацій є кредиторами підприємства.
В Україні емісія облігацій підприємств також не знайшла значного поширення у зв'язку з нерозвиненістю фондового ринку та невисокими обсягами статутного фонду багатьох підприємств. Це джерело залучення інвестиційних ресурсів під силу лише підприємствам з великим обсягом статутного фонду.
Інвестиційний селенг є однією з нових форм залучення інвестиційних ресурсів. Це специфічна форма зобов'язання, що складається з передачі власником (юридичними або фізичними особами) прав з користування та розпорядження його майном за відповідну плату. Таким майном можуть бути будинки, споруди, сировина й матеріали, цінні папери, а також продукти інтелектуальної та творчої праці. У зарубіжній практиці селенг - один з найважливіших інструментів фінансування інвестицій у різноманітних сферах бізнесу.
Лізинг - це довгострокова оренда машин, устаткування, транспортних засобів, а також споруд виробничого характеру. Лізинг значно відрізняється від оренди. На відміну від орендаря, лізингоодержувач бере об'єкт у довгострокове користування та виконує традиційні обов'язки покупця, пов'язані з правом власності: сплата за майно, відшкодування збитків від випадкової втрати майна, його страхування й технічне обслуговування, ремонт. Однак власником майна в цьому випадку залишається лізингодавець.
Лізинг та селенг використовуються при нестачі власних фінансових коштів для реального інвестування, а також при інвестиціях у реальні проекти з невеликим періодом експлуатації чи з високим ступенем зміни технології.
Найбільш досконалий розподіл фінансових ресурсів інвестиційної діяльності на думку фахівців - це виділення двох груп джерел: зовнішні та внутрішні джерела інвестування. Внутрішні джерела інвестування - це національні джерела: власні кошти підприємств, ресурси фінансового ринку, заощадження населення, бюджетні інвестиційні асигнування. Зовнішні джерела - це іноземні інвестиції, кредити, позики. Ця класифікація відображає структуру фінансових джерел щодо їх формування та використання на рівні національної економіки в цілому, тобто на макроекономічному рівні. З погляду підприємства такий розподіл не має сенсу. На мікроекономічному рівні він має деякою мірою інший зміст. До зовнішніх джерел суб'єкту господарювання належать такі: бюджетні інвестиції, кошти кредитних установ та організацій, страхових компаній, недержавних пенсійних та інвестиційних фондів, інших інституціональних інвесторів, збереження населення, продаж цінних паперів та ін. Внутрішні джерела суб'єкта господарювання - це прибуток, амортизація, інвестиції власників підприємства. Ці джерела характеризуються спрощеним та швидким залученням, не потребують сплати кредитного процента, суттєво знижують ризик неплатоспроможності та банкрутства підприємства і при цьому управління повністю залишається в руках власників.
Зовнішні джерела формування інвестиційних ресурсів (позикові і залучені) мають порівняно із внутрішніми такі позитивні характеристики, як високий обсяг можливого їх залучення, більш жорсткий зовнішній контроль за ефективністю інвестиційної діяльності та реалізацією внутрішніх резервів її підвищення. Проте існують проблеми щодо їх залучення й оформлення: більш тривалий період залучення, необхідність надання відповідних гарантій (на платній основі) щодо застави майна. Якщо підприємство використовує зовнішні джерела інвестицій, підвищується ризик його банкрутства у зв'язку з несвоєчасним погашенням отриманих позичок, втрачається частина прибутку від інвестиційної діяльності у зв'язку з необхідністю сплати позичкового відсотка.
Розподіл джерел інвестиційної діяльності підприємства на зовнішні та внутрішні з урахуванням макро- та мікроекономічного рівнів повинен враховувати також специфіку організаційно-правових форм господарювання (приватних, колективних, спільних підприємств).
Формування структури джерел фінансування інвестиційної діяльності - дуже
складний процес, який залежить від суб'єктивних та об'єктивних факторів
(потужність джерела в певний період, фінансове становище, перспективи розвитку,
кон'юнктура ринку, актуальність інвестиційного проекту та ін.). Структура
джерел фінансування інвестиційної діяльності змінюється залежно від фази
ділового циклу: частка внутрішніх джерел знижується у період оживлення та
підйому (підвищується інвестиційна активність). Частка внутрішніх джерел
збільшується у період економічного спаду, і це пов'язано зі зменшенням масштабів
інвестування та пропозицією грошей і відповідно подорожчанням кредиту.
2. Практична
частина
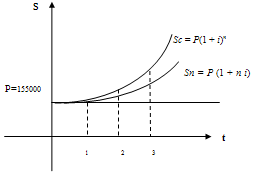
Завдання 1. Підприємство зробило депозитний внесок 155 тис. грн. у банк терміном на 3 роки з нарахуванням відсотків наприкінці року за 16 % ставкою. Визначити суму внеску з використанням методів простого і складного відсотків, розрахунки внести в табл. 1. Зобразити графічно зростання по простих і складних відсотках, зробити висновки.
Величина нарощеної суми при простих відсотках визначається за формулою:
S = Р (1 + n і).
Величина нарощеної суми при складних відсотках визначається за формулою:
= Р(1 + i)n.
Таблиця
1
Рік
Простий відсоток
Складний відсоток
розрахунок
сума відсотка, грн
сума, накопичена на
кінець року, грн
розрахунок
сума відсотка, грн
сума, накопичена на
кінець року, грн
1
S=155000*
(1+1*0.16)
24800
179800
S=155000*
(1+0.16)¹
24800
179800
2
S=155000*
(1+2*0.16)
49600
204600
S=179800* (1+0.16)²
62930
242700
3
S=155000*
(1+3*0.16)
74400
229400
S=242700*
(1+0.16)³ 378612
Всього
74400
229400
Всього
135912
378612
Рис.1. Порівняльний
аналіз розрахунків за методами простих та складних відсотків
Можемо зробити висновок з розрахунків і графічного
зображення, що прибуток з депозитного вкладу за складними відсотками ми
отримаємо більший, а, отже, такий підрахунок відсотів для вкладника більш
вигідний.
Завдання 2. Позичальник отримав під вексель суму в 75 тис.
грн. строком на 2 роки з нарахуванням по складній обліковій ставці 18% раз на
рік. Яку суму позичальник повинен повернути банку? Якою повинна бути величина
дисконту?
При обліку з застосуванням складних ставок сума, що підлягає
видачі векселедержателю, розраховується за формулою:
Величина дисконту, що є доходом банку, може бути визначена за
формулою:
D = 75000(1-(1-0.18)²) = 24 750 грн. = 75000+24750
= 99 750 грн.
Відповідь: позичальник повинен через 2 роки повернути 99 750 грн, а величина дисконту повинна бути
24 750 грн.
Завдання 3. Державні короткострокові безкупонні облігації
продаються в момент випуску за певним курсом при номінальній вартості 100 грн.
Розрахувати доход від придбання певної кількості паперів і доходність вкладень
в них за схемою простих та складних відсотків, якщо курс державних
короткострокових безкупонних облігацій 87, кількість днів від придбання
облігації до її погашення 153, необхідна кількість паперів, 320 од.
Курс або ціна на 100 одиниць номіналу розраховується як:
Прибутковість Y (yield) цих паперів може бути
розрахована як за схемою простих відсотків (без реінвестування доходу), так і
за схемою складних відсотків (у припущенні, що доход реінвестується з незмінною
ефективністю). У першому випадку:
Прибутковість за формулою складних відсотків (Yc) може бути визначена як
річна ефективна ставка:
Доход від придбання певної кількості безкупонних облігацій
=(100-87)*320= 4 160 грн.
Прибутковість за формулою простих відсотків:
=(100 - 87)/ 87 * (365/153) = 0.36
Прибутковість за формулою складних відсотків:
Відповідь: дохід від придбання певної кількості
безкупонних облігацій 4 160 грн., доходність вкладень за схемою простих відсотків 0,36 та
складних 0,32.
Завдання 4. Останній дивіденд, що виплачується за простою
акцією складає 5грн. Акціонерне товариство постійно збільшує суму дивідендів,
що виплачуються щороку, на 7 %. Знайдіть реальну ринкову вартість акції, якщо
очікувана норма валового інвестиційного прибутку по акції 16,5 %.
Модель оцінки вартості простих акцій з постійно зростаючим
рівнем дивідендів (вона відома як „Модель Гордона") має такий вигляд
Dl = 5= 0.165= 0.07
Pr= 5(1+0,07) / (0,165-0,07) = 5,35/0,095 = 56,32 грн.
Відповідь: реальна ринкова вартість акцій 56,32 грн.
Завдання 5. Підприємств має можливість вкласти кошти в один з
двох альтернативних проектів (проект "Альфа" та "Бета"). За
даними, що наведені в табл.. 2, необхідно прийняти рішення щодо вкладення
коштів у найбільш вигідний з проектів, зробити з цього приводу висновки. Для
оцінки ефективності цих проектів необхідно визначити: чистий приведений доход;
індекс (коефіцієнт) доходності; індекс (коефіцієнт) бухгалтерської
рентабельності; недисконтований період окупності; внутрішню норму прибутковості
(ставку доходності).
Таблиця 2
Показники
Альфа
Бетта
Обсяг коштів, що
інвестують-ся, тис. грн.
541
420
Період експлуатації
проекту, роки
4
5
Сума чистого
грошового потоку, всього тис. грн. у т. ч.: 1-й рік 2-й рік 3-й рік 4-й рік
5-й рік
1150 0
400 0 750 -
750 150
150 150 150 150
Дисконтна ставка,
що використо-вується, %
16
21
Оцінка ефективності реальних інвестиційних проектів
При виборі проектів капітальних інвестицій необхідною умовою
є відшкодування інвестицій за рахунок вигід, отриманих від їх використання. У
даній роботі ефект від використання капітальних інвестицій відображається в
формі прибутку (чисті грошові надходження - чисті інвестиції).
Чистий приведений доход - дозволяє одержати найбільш
узагальнену характеристику результату інвестування, тобто його кінцевий ефект в
абсолютній сумі. Під чистим приведеним доходом розуміють різницю між
приведеними до теперішньої вартості сумою чистого грошового потоку за період
експлуатації інвестиційного проекту і сумою інвестиційних витрат на його
реалізацію. Розрахунок цього показника при одноразовому здійсненні
інвестиційних витрат здійснюється за формулою:
де ЧПДо - сума чистого приведеного доходу з інвестиційного
проекту при одноразовому здійсненні інвестиційних витрат; ЧГПt - сума чистого
грошового потоку по окремих інтервалах загального періоду експлуатації
інвестиційного проекту; ІВо - сума одноразових інвестиційних витрат на
реалізацію інвестиційного проекту; і- дисконтна ставка, що використовується,
виражена десятковим дробом; n - кількість інтервалів у загальному
розрахунковому періоді t.
Вираз Для проекту "Альфа"
ЧПД0 = (0*0,86207+400*0,74316+0*0,64066+750*0,55229) - 541 =
171
Для проекту "Бета"
ЧПД0 =
(150*0,82645+150*0,68301+150*0,56447+150*0,46651+150*0,38554) - 420 =
(124+102,5+84,7+69,9+57,8) - 420= 19 де ІДо - індекс (коефіцієнт) прибутковості (доходності) з
інвестиційного проекту
Для проекту "Альфа"
ІД0= 712/541= 1,32
Для проекту "Бета"
ІД0= 439/420 = 1,05
Внутрішня норма прибутковості (ставка доходності) - це ставка
дисконту, за якої чиста теперішня вартість проекту капітальних інвестицій
дорівнює нулю. Інакше кажучи, це ставка дисконту, за якої грошові надходження
дорівнюють початковим інвестиціям.
Цей показник іноді називають внутрішнім коефіцієнтом
окупності або дисконтованою нормою прибутку.
Внутрішня норма прибутковості характеризує максимальну
вартість капіталу для фінансування інвестиційного проекту.
Внутрішню норму прибутковості порівнюють з мінімальною нормою
прибутковості, яка зазвичай ґрунтується на вартості капіталу фірми й
використовується для добору перспективних проектів капітальних вкладень. Таку
мінімальну норму прибутковості часто називають ставкою відсікання, оскільки
вона проводить межу між прибутковими й неприбутковими проектами. Ті проекти,
внутрішня норма прибутковості яких перевищує ставку відсікання, забезпечують
позитивну чисту теперішню вартість, тобто є прибутковими. І навпаки, проекти,
внутрішня норма прибутковості яких нижча за ставку відсікання, не можуть бути
прийняті, оскільки мають негативну чисту теперішню вартість.
Розрахунок цього показника здійснюється за формулою (ВСД = і,
при якій ЧПД = 0):
де ЧГПt - сума чистого грошового потоку по окремих інтервалах
загального періоду експлуатації інвестиційного проекту; ВСД - внутрішня ставка
доходності (прибутковості) по інвестиційному проекту, виражена десятковим
дробом; n - кількість інтервалів у загальному розрахунковому періоді t.
За умов ануїтету (серія рівновеликих платежів або надходжень,
що здійснюються через однакові проміжки часу впродовж певного періоду) для
визначення внутрішньої ставки доходності можна використати рівняння:
Перетворивши рівняння, отримаємо:
де fx - значення чинника дисконту при ставці, що є
внутрішньою нормою прибутковості; ЧГПА - щорічна сума чистого грошового потоку
за умов ануїтету.
= 420/150 = 2,8
Обчисливши у такий спосіб чинник дисконту, потім за таблицею
теперішньої вартості ануїтету (Додаток 4) можемо приблизно визначити відповідну
ставку дисконту, яка і є у цьому разі внутрішньою нормою прибутковості.
Для проекту "Бета": ВСД = 23%
Якщо річна сума грошових надходжень величина непостійна, тоді
ВСД розраховують за методом проб та помилок. Для цього необхідно послідовно
обчислити чистий приведений доход із застосуванням різних ставок дисконту. В
процесі розрахунків знаходиться два значення ставки дисконту і1<і2 таким
чином, щоб в інтервалі [і1,і2] функція ЧПД = f(i) змінювала своє значення з
плюса на мінус або навпаки. Далі за допомогою методу лінійної інтерполяції слід
знайти більш точне значення внутрішньої ставки доходності за формулою.
або можна використати формулу
де ЧПД1 та ЧПД2 - відповідно, чистий приведений доход за
ставок і1 та і2; і1 - ставка дисконту, за якої ЧПД має позитивне значення; і2 -
ставка дисконту, за якої ЧПД має негативне значення.
Для проекту "Альфа":
ВСД=0,23-(-11,4036/(11,4036-1,01691))*(0,23-0,22)=0,132=13,2%
Індекс (коефіцієнт) бухгалтерської рентабельності в процесі
оцінки ефективності інвестиційного проекту може відігравати лише допоміжну
роль, тому що не дозволяє повною мірою оцінити весь зворотний інвестиційний
потік по проекту (значну частину цього потоку складають амортизаційні
відрахування) і не порівнює показники, що аналізуються з урахуванням часового
континууму. Розрахунок цього показника здійснюється за формулою:
де ІРі - індекс рентабельності по інвестиційному проекту; ЧПі
- середньорічна сума чистого інвестиційного прибутку за період експлуатації
проекту; ІВ - сума інвестиційних витрат на реалізацію інвестиційного проекту.
Для проекту "Альфа"
ІРі= (171/4)/541 = 0,079
Для проекту "Бета"
ІРі= (19/5)/420 = 0,09
Середній чистий прибуток визначають за формулою:
де ЧП - чистий прибуток; КР - кількість років.
Недисконтований період окупності - період часу, необхідний
для повного відшкодування інвестицій за рахунок чистих грошових надходжень від
їх використання.
За умов ануїтету
період окупності обчислюють як відношення суми інвестицій до річної суми
грошових надходжень.
де ПОн - недисконтований період окупності інвестиційних
витрат по проекту; ІВ - сума інвестиційних витрат на реалізацію проекту; ЧГПр -
середньорічна сума чистого грошового потоку за період експлуатації проекту (при
короткострокових реальних вкладеннях цей показник розраховується як
середньомісячний).
ПОн для проекту "Альфа"=541/(1150:4)= 1,87 роки
приблизно
ПОн для проекту "Бета"=420/(750:5)= 2,8 роки
приблизно
Розрахунок періоду окупності проекту з непостійною річною
сумою грошових надходжень для проекту "Альфа"
Таблиця 3
" №
Сума чистих
грошових надходжень, грн
Залишок
невідшкодованої суми інвестицій на кінець року, грн
1
0
541-0=541
2
400
541-400=141
3
0
141-0=141
4
750
141-700= -559
Період окупності - 4 роки.
Розрахунок періоду окупності проекту з непостійною річною
сумою грошових надходжень для проекту "Бета"
Таблиця 4
" №
Сума чистих
грошових надходжень, грн
Залишок
невідшкодованої суми інвестицій на кінець року, грн
1
150
420-150=270
2 270-150=120
3
150
120-150= -30
4
150
5
150
Період окупності - 3 роки.
Розраховуючи Чистий приведений доход, можна зробити висновок,
проект "Альфа" більш ефективний ніж "Бета", бо ЧПД в нього
більше.
Індекс доходності для проекту "Альфа" вищий, а отже
дохідність з інвестицій буде вища.
Внутрішня норма прибутковості для проекту "Альфа"
13,2%, а для проекту "Бета" 23%.
Індекс бухгалтерської рентабельності для проекту
"Альфа" 0,079, а для проекту "Бета" 0,09 (тобто вище, ніж
для "Альфа").
Період окупності менше для проекту "Бета".
Тобто можна зробити висновки, що більшість показників
"Бета" кращі показників "Альфа", отже проект
"Бета" є більш ефективним.
Список використаної літератури
. Єрмошенко М. Аналіз і оцінка інвестиційних проектів:
Навч. посібник/ Микола Єрмошенко, Ігор
Плуж-ников,; Національна Академія Управління. - 2-е вид.. - К., 2006.
. Бауэр Р. Управление инвестиционным проектом. Опыт ІВМ:
учбовий посібник/ Рой Бауэр, Эмилио Коллар, Виктор Тан,; Пер. С. В. Лынов. -
М.: Инфа-М, 1995..
. Данілов О. Інвестування: Навчальний посібник/ Олександр
Данілов, Ганна Івашина, Ольга Чумаченко,; Державна податкова адміністрація
України, Академія державної податкової служби України. - К.: Видавничий дім
"Комп’ютерпрес", 2001.
. Пересада А. Інвестиційний аналіз: Навчально-методичний
посібник для самостійного вивчення дисципліни/ Анатолій Пересада, Сергій
Онікієнко, Юлія Коваленко,; М-во освіти і науки України, КНЕУ. - К., 2003
. Федоренко В. Інвестиційний менеджмент: Навчальний посібник/
Валентин Федоренко,; Міжрегіон. акад. управл. персоналом. - 3-тє вид., доповнене.
- К.: МАУП, 2006.
. Шепітко Г. Контролінг: Посібник для
студентів економічних спеціальностей усіх форм навчання/ Галина Шепітко,;
Європейський університет. - К.: Вид-во Європейського ун-ту, 2005.
7. Бершеда Е. Р. Межотраслевые связи в инвестиционном процессе.
- К.: Наук, думка, 2002.
. Бизнес-план инвестиционного проекта / В. М. Попов,
Л. П. Кураков, Г. В. Медведев и др. - М.: Финансы и статистика, 1997.
. Бланк И. А. Инвестиционный менеджмент. - К.: МП
"ИТЕМ", ЛТД "Юнай-тед Лондон Трейд Лимитед", 1995.
. Бобков И. А. Регулирование воспроизводства
инвестиций и основного капитала в рыночной экономике. - М.: НИИ управления,
1991. - 256 с.
. Бочаров В. В. Финансово-кредитные методы
регулирования рынка инвестиций. - М.: Финансы и статистика, 1993.
. Бугаря Н. И., Гойко А. Ф., Рогожин П. С., Федоренко
В. Г. Рынок, предприятия и предпринимательская деятельность в Украине. - К.:
Укрархстройинформ, 1993.
. Булгачев С. Н., Речи М. Инвестиционная политика в
капитальном строительстве на новом этапе. - М.: Стройиздат, 1989.
. Бушуев С. Д., Гурии Э. А. Инвестиционные инструменты
проектного менеджмента. - К., 1998.
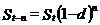
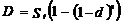
 ,
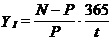 ,
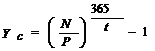 *100 = K*N= K*N/100 = 100*87/100= 87
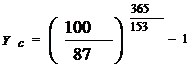 = 0.32
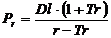 ,
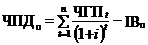 , ЧПДо > 0,
 є множником дисконтування складних відсотків. Він показує
величину знижки (дисконту) нарахованого на суму майбутніх грошових потоків.
Значення даного виразу можна знайти за допомогою таблиці.
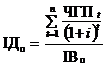 , IДо > 1,
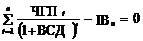
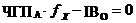
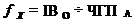 ,
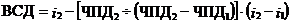 ,
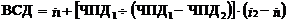 ,
 , ІРі > 0,
 ,
 ,