Курсовая работа (т): Определение срока окупаемости, доходности и экономической устойчивости инвестиционного проекта
Определение срока окупаемости, доходности и экономической устойчивости инвестиционного проекта
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
Бронницкий филиал
Государственного образовательного учреждения высшего профессионального образования
«Московский автомобильно-дорожный государственный технический университет (МАДИ)»
Факультет: экономический
Специальность: Экономика и управление на предприятии (транспорте)
Дисциплина: Экономическая оценка
инвестиций
Курсовая работа
на тему:
«Определение срока окупаемости,
экономической устойчивости и доходности инвестиционного проекта»
Студентки 5 курса
Верещагиной Д.О.
Группа: ЭА-09-Д
Преподаватель: Сюткина Т.Н.
Бронницы 2013г.
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. Теоретические аспекты определения срока окупаемости, экономической устойчивости и доходности инвестиционного проекта
.1 Срок окупаемости. Определение срока окупаемости
.2 Экономическая устойчивость. Её определение
.2.1 Укрупненная оценка устойчивости инвестиционного проекта
.2.2 Расчет границ безубыточности
.2.3 Метод вариации параметров. Предельные значения параметров
.2.4 Оценка ожидаемого эффекта проекта с учетом количественных характеристик неопределенности
.3 Доходность инвестиционного проекта. Определение доходности инвестиционного проекта
. Расчет эффективности организации перевозок по новым маршрутам АТП
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ВВЕДЕНИЕ
Одной из важнейших сфер деятельности любого предприятия является инвестиционная деятельность.
Исходное условие инвестирования капитала - получение в будущем экономической отдачи в виде денежных поступлений, достаточных для возмещения первоначально инвестированных затрат капитала, в течение срока осуществления инвестиционного проекта.
В общем понимании инвестиционный проект - это конкретное мероприятие, в которое вкладываются денежные средства с целью получения прибыли или прироста капитала.
Чтобы судить о привлекательности любого инвестиционного проекта, следует рассмотреть четыре элемента:
объем затрат - инвестиций;
потенциальные выгоды в виде денежных поступлений от хозяйственной деятельности;
экономический срок жизни инвестиций, т.е. период времени, в течение которого инвестированный проект будет приносить доход;
любое высвобождение капитала в конце срока экономического жизненного цикла инвестиций - ликвидационная стоимость.
Экономический анализ этих четырех элементов позволяет оценить
привлекательность инвестиционного проекта.
1. Теоретические аспекты определения срока окупаемости,
экономической устойчивости и доходности инвестиционного проекта
.1 Срок окупаемости. Определение срока окупаемости
Данный показатель определяет срок, в течение которого инвестиции будут «заморожены», т. к. реальный доход от инвестиционного проекта начнет поступать только по истечении периода окупаемости. Со стороны инвестора это время, которое требуется, чтобы инвестиция обеспечила достаточные поступления денег для возмещения инвестиционных расходов. При отборе вариантов предпочтение отдается проектам с наименьшим сроком окупаемости.
Показатель «период окупаемости» целесообразно рассчитывать по проектам, финансируемым за счет долгосрочных обязательств. Срок окупаемости по проекту должен быть короче периода пользования заемными средствами, устанавливаемого кредитором.
Показатель является приоритетным в том случае, если для инвестора главным является максимально быстрый возврат инвестиций, например выбор путей финансового оздоровления обанкротившихся предприятий.
Также показатель срока окупаемости имеет особое значение для бизнеса, расположенного в странах с неустойчивой финансовой системой, или бизнеса связанного с передовой технологией, где стремительное устаревание товара является нормой, что превращает быстрое возмещение инвестиционных расходов в важную проблему.
Недостаток данного показателя заключаются в том, что в расчетах игнорируются доходы, получаемые после предлагаемого срока окупаемости проекта, не учитывается также изменение стоимости денег во времени. Следовательно, при отборе альтернативных проектов можно допустить серьезные просчеты, если ограничиваться применением только данного показателя. Использование этого показателя для анализа инвестиционного портфеля в целом требует дополнительных расчетов. Период окупаемости инвестиций по портфелю в целом не может быть рассчитан как простая средняя величина.
К числу преимуществ срока окупаемости следует отнести относительную легкость расчета и экономию времени при принятии инвестиционного решения, а также возможность выбирать наименее рискованный проект (на практике, чем дольше период реализации проекта, тем выше степень риска).
Для расчета срока окупаемости необходимо сделать следующее:
- Рассчитать дисконтированный денежный поток доходов по проекту, исходя из ставки дисконта и периода возникновения доходов;
Рассчитать накопленный дисконтированный денежный поток как алгебраическую сумму затрат и потока доходов по проекту;
Накопленный дисконтированный денежный поток рассчитывается до получения первой положительной величины;
Определить срок окупаемости по формуле.
Общая формула для расчета срока окупаемости инвестиций:

при котором 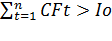 , (1)
где
 Ток (PP) - срок окупаемости инвестиций;- число
периодов;
CFt - приток денежных средств в период t;
Io - величина исходных инвестиций в нулевой период.
В случае равномерных поступлений чистой прибыли он рассчитывается
следующим образом:
 , (2)
где И - сумма инвестиционных затрат, направленных на реализацию проекта;
Д - сумма чистого денежного потока за один период (один год) эксплуатации
В случае неравномерного поступления чистой прибыли срок окупаемости
рассчитывается так:
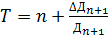 , (3)
где  - последовательное число периодов (лет), в течение которых
инвестиционный взнос остается непокрытым;
 - период, в котором инвестиционные затраты покрываются;
 - часть суммы чистой прибыли периода n + 1, необходимая для
покрытия инвестиционных затрат;
 - общая сумма чистой прибыли периода.
Стандартный метод расчета срока окупаемости не учитывает временную
стоимость денег, но посредством дисконтирования денежного потока этот
недостаток устраняется. В случае равномерного поступления денежных средств
дисконтированный срок окупаемости рассчитывается так:
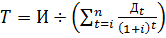 , (5)
где  - сумма инвестиционных затрат, направленных на реализацию
проекта;
 - срок эксплуатации инвестиционного проекта;
 - ставка дисконтирования.
В случае неравномерного денежного потока срок окупаемости рассчитывается в два этапа:
 -
нахождение последовательных значений денежного потока по каждому интервалу в
отдельности;
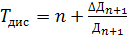 -
нахождение дисконтированного срока окупаемости проекта.
1.2 Экономическая устойчивость. Её определение
инвестиционный проект доходность окупаемость
Проект считается устойчивым, если при всех сценариях он оказывается эффективным и финансово-реализуемым, а возможные неблагоприятные последствия устраняются мерами, предусмотренными организационно-экономическим механизмом проекта.
В целях оценки устойчивости и эффективности проекта в условиях неопределенности рекомендуется использовать следующие методы (каждый следующий метод является более точным, хотя и более трудоемким, и поэтому применение каждого из них делает ненужным применение предыдущих):
) укрупненную оценку устойчивости;
) расчет уровней безубыточности;
) метод вариации параметров;
) оценку ожидаемого эффекта проекта с учетом количественных характеристик неопределенности.
Все методы, кроме первого, предусматривают разработку сценариев реализации проекта в наиболее вероятных или наиболее опасных для каких-либо участников условиях и оценку финансовых последствий осуществления таких сценариев. Это дает возможность при необходимости предусмотреть в проекте меры по предотвращению или перераспределению возникающих потерь.
При выявлении неустойчивости проекта рекомендуется внести необходимые коррективы в организационно-экономический механизм его реализации, в том числе:
изменить размеры и/или условия предоставления займов;
предусмотреть создание необходимых запасов, резервов денежных средств, отчислений в дополнительный фонд;
скорректировать условия взаиморасчетов между участниками проекта;
предусмотреть страхование участников проекта на те или иные страховые случаи.
В тех случаях, когда и при этих коррективах проект остается неустойчивым,
его реализация признается нецелесообразной, если отсутствует дополнительная
информация, достаточная для применения четвертого из перечисленных выше
методов. В противном случае решение вопроса реализации проекта производится на
основании этого метода без учета результатов всех предыдущих.
1.2.1 Укрупненная оценка устойчивости инвестиционного проекта
При использовании этого метода в целях обеспечения устойчивости проекта рекомендуется:
использовать умеренно пессимистические прогнозы технико-экономических параметров проекта, цен, ставок налогов, обменных курсов валют и иных параметров экономического окружения проекта, объема производства и цен на продукцию, сроков выполнения и стоимости отдельных видов работ и т.д. (при этом позитивные отклонения указанных параметров будут более вероятными, чем негативные);
предусматривать резервы средств на непредвиденные инвестиционные и операционные расходы, обусловленные возможными ошибками проектной организации, пересмотром проектных решений в ходе строительства, непредвиденными задержками платежей за поставленную продукцию и т.п.;
увеличить норму дисконта в расчетах коммерческой эффективности на величину поправки на риск.
При соблюдении этих условий проект рекомендуется рассматривать как устойчивый в целом, если он имеет достаточно высокие значения интегральных показателей, в частности положительное значение ожидаемой чистой текущей стоимости.
Устойчивость инвестиционного проекта с точки зрения предприятия - участника проекта при возможных изменениях условий его реализации может быть укрупненно проверена по результатам расчетов коммерческой эффективности для основного (базисного) сценария реализации проекта путем анализа динамики потоков реальных денег. Входящие в расчет потоки реальных денег при этом исчисляются по всем видам деятельности участника с учетом условий предоставления и погашения займов.
Если на том или ином шаге расчетного периода возможна авария, ликвидация последствий которой, включая возмещение ущерба, требует дополнительных затрат, в состав денежных оттоков включаются соответствующие ожидаемые потери. Они определяются как произведение затрат по ликвидации последствий аварии на вероятность возникновения аварии на данном шаге.
Для укрупненной оценки устойчивости проекта могут использоваться показатели внутренней нормы коммерческой доходности и индекса доходности дисконтированных инвестиций. При этом инвестиционный проект считается устойчивым, если значение ВНД достаточно велико (не менее 25 - 30%), значение нормы дисконта не превышает уровня для малых и средних рисков, и при этом не предполагается займов по реальным ставкам, превышающим ВНД, а индекс доходности дисконтированных инвестиций превышает 1,2.
При соблюдении всех требований к параметрам основного сценария реализации проекта. Учитывая, что свободные финансовые средства предприятия включают не только накопленное сальдо денежного потока от всех видов деятельности, но и резерв денежных средств в составе активов предприятия, при том, что проект рекомендуется оценить как устойчивый только при наличии определенного финансового резерва, условие устойчивости проекта может быть сформулировано следующим образом.
На каждом шаге расчетного периода сумма накопленного сальдо денежного потока от всех видов деятельности (накопленного эффекта) и финансовых резервов должна быть неотрицательной.
Рекомендуется, чтобы она составляла не менее 5% суммы чистых операционных издержек и осуществляемых на этом шаге инвестиций.
Для выполнения данной рекомендации может потребоваться изменить
предусмотренные проектом нормы резерва финансовых средств, предусмотреть
отчисления в резервный капитал или скорректировать схему финансирования
проекта. Если подобные меры не обеспечат выполнения указанного требования,
необходимо более детальное исследование влияния неопределенности на
реализуемость и эффективность инвестиционного проекта.
1.2.2 Расчет границ безубыточности
Степень устойчивости проекта по отношению к возможным изменениям условий реализации может быть охарактеризована показателями границ безубыточности и предельных значений таких параметров проекта, как объем производства, цены производимой продукции и пр. Подобные показатели используются только для оценки влияния возможного изменения параметров проекта на его финансовую реализуемость и эффективность, но сами они не относятся к показателям эффективности инвестиционного проекта, и их вычисление не заменяет расчетов интегральных показателей эффективности.
Граница безубыточности параметра проекта для некоторого шага расчетного периода определяется как такой коэффициент к значению этого параметра на данном шаге, при применении которого чистая прибыль, полученная в проекте на этом шаге, становится нулевой. Одним из наиболее распространенных показателей этого типа является уровень безубыточности. Он обычно определяется для проекта в целом, чему и соответствует приводимая ниже формула.
Уровнем безубыточности  на шаге m называется отношение объема продаж (производства),
соответствующего «точке безубыточности» (
 ), к проектному (
 ) на этом шаге. Под «точкой
безубыточности» понимается объем продаж, при котором чистая прибыль становится
равной нулю. При определении этого показателя принимается, что на шаге m:
объем производства равен объему продаж;
объем выручки меняется пропорционально объему продаж;
доходы от внереализационной деятельности и расходы по этой деятельности не зависят от объемов продаж;