Курсовая работа (т): Определение срока окупаемости, доходности и экономической устойчивости инвестиционного проекта
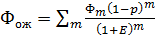 , (13)
Из полученной формулы видно, что разновременные эффекты  , обеспечиваемые «в нормальных
условиях» (т.е. при отсутствии катастроф), приводятся к базовому моменту
времени с помощью коэффициентов (1-p)m/(1+E)m, не совпадающих с «обычными»
коэффициентами дисконтирования 1/(1+E)m. Для того чтобы «обычное»
дисконтирование без учета факторов риска и расчет с учетом этих факторов дали
один и тот же результат, необходимо, чтобы в качестве нормы дисконта было
принято иное значение Ep, такое, что 1+Ep=(1+E)/(1-p). Отсюда получаем, что Ep=(E+p)/(1-p).
При малых значениях p эта формула принимает вид Ep=E+p, подтверждая, что в
данной ситуации учет риска сводится к расчету ЧТС «в нормальных условиях», но с
нормой дисконта, превышающей безрисковую на величину «премии за риск»,
отражающей в данном случае (условную) вероятность прекращения проекта в течение
соответствующего года.
В случае, когда какая-либо информация о вероятностях сценариев
отсутствует (известно только, что они положительны и в сумме составляют 1),
расчет ожидаемого интегрального эффекта производится по формуле:
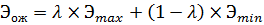 , (14)
где  и
 - наибольший и наименьший интегральный эффект (ЧТС) по
рассмотренным сценариям;- специальный норматив для учета неопределенности
эффекта, отражающий систему предпочтений соответствующего хозяйствующего
субъекта в условиях неопределенности.
В общем случае, при наличии дополнительных ограничений на вероятности
отдельных сценариев (pm), расчет ожидаемого интегрального эффекта
рекомендуется производить по формуле:
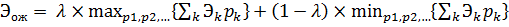 , (15)
где  - интегральный эффект (ЧТС) при k-м сценарии, а максимум и
минимум рассчитываются по всем допустимым (согласованным с имеющейся
информацией) сочетаниям вероятностей отдельных сценариев.
1.3 Доходность инвестиционного проекта. Определение доходности
инвестиционного проекта
Доходность инвестиционного проекта является по сути одним из основных критериев оценки подобных проектов.
Одним из главных критериев оценки эффективности инвестиционного проекта можно назвать реальность осуществления этого проекта. То есть насколько реально осуществить планируемые мероприятия, целью которых является увеличение стоимости фирмы (основных фондов) и снижение различных рисков и издержек. Здесь в первую очередь важным является оценка исходных данных и выбор подходящих методов подсчёта и анализа исходных данных. То есть правильный и разумный выбор инструментов для анализа финансовой и экономической составляющей проекта.
В случае с экономической составляющей эффективности инвестиционного проекта, речь прежде всего идёт о том, насколько реальный прирост даст та цель, на которую планируется потратить деньги. Главным моментом тут является возможность реализовать результат инвестиций и иметь сравнительно продолжительный срок по сохранению стоимости этого результата.
Одним из простых методов оценки доходности и эффективности инвестиционного проекта является расчёт простой нормы прибыли, когда годовая чистая прибыль делится на общий объем инвестиций. Одним из смыслов подобной оценки можно назвать определение сроков приблизительной окупаемости инвестиционного проекта. Также можно упомянуть такой показатель, как период окупаемости проекта, рассчитывается он путём деления суммы изначальных инвестиций на полный годовой доход от осуществлённых инвестиций. Данный показатель призван показать как скоро вложенные на проект деньги вернуться и начнётся поступление прибыли от уже реализованного проекта.
Также существует и целый ряд сложных методов оценки доходности инвестиционного проекта, это такие показатели как показатель окупаемости проекта, показатель внутренней нормы прибыли и так далее. Как правило в зависимости от ситуации используют те или иные методы и их модификации. Зачастую простые методы используют для быстрой оценки, а сложные для более детальной и всесторонней оценки, смысл которых приобретается при долгосрочных инвестициях.
Что касается финансовой составляющей, то тут в первую очередь важным является финансовая состоятельность объекта инвестиций. В том смысле что, инвестор должен понимать природу средств (денежных потоков) за счёт которых существует предприятие. Нужно это ему в первую очередь, чтобы сделать правильный вывод и верно рассчитать и оценить возможности производства по реализации инвестиционного проекта в данных условиях. Попросту говоря, какие статьи доходов и расходов существуют, чтобы не оказалось, что деньги, направленные на развитие производства, тратились бы на его поддержания и работу. Например, выплата кредитов и прочих обязательств, скрытых и неучтенных обстоятельств, которые зачастую скрывают российские предприятия, дабы не отпугнуть и заманить инвестора обманчивым благополучием. А потом, получив деньги от инвестора, направить их на нецелевые нужды и «непредвиденные расходы».
Фирма должна быть самодостаточной и без инвестиций, а сами инвестиции
должны быть направлены только на дополнительную капитализацию и извлечение из
этого выгоды, без учёта средств необходимых для дальнейшего функционирования
предприятия и запланированных до момента инвестиций средств и целей. Эта
основная задача, решение которой и определяет доходность инвестиционного
проекта.
2. Расчет эффективности организации перевозок по новым маршрутам АТП
В основе инвестиционного проекта лежат вложения на приобретение транспортных средств для перевозок различных видов грузов. Для покупки выбрано 4 вида ТС:
Автомобиль-самосвал КАМАЗ-65115-046/-050 (6х4) с задней разгрузкой, платформа овального типа;
- Автомобиль СЗАП-35172 на шасси KAMAZ-65115-1032-62 с прицепом СЗАП-8582;
- Автопоезд в составе тягача КАМАЗ-65116 (6x4) и полуприцепа СЗАП-93271-01/30;
КАМАЗ-43253 (4х2).
Срок использования инвестиционного проекта составляет 3 года. По истечении срока планируется продать транспортные средства по остаточной стоимости. Амортизация рассчитывается линейным методом
В таблице 1 приведены исходные данные.
Таблица 1 Исходные данные для расчета показателей эффективности инвестиционного проекта
|
|
КАМАЗ-65115-046/-050 (6х4) |
СЗАП-35172 на шасси KAMAZ-65115-1032-62 с прицепом СЗАП-8582 |
КАМАЗ-43253 (4х2) |
|
|
Кол-во ТС, шт |
4 |
3 |
1 |
1 |
|
Стоимость одного ТС, руб. |
1993000 |
2493000 |
2526940 |
1830182 |
|
Стоимость всех ТС одной марки, руб. |
7972000 |
7479000 |
2526940 |
1830180 |
|
Норма амортизации |
0,2 |
0,2 |
0,2 |
0,1 |
|
Аморт-ные отчисления за 3 года, руб. |
1195800 |
1495800 |
1516164 |
549054 |
|
Остаточная стоимость одного ТС, руб. |
797200 |
997200 |
1010776 |
1281126 |
Таким образом, инвестиционные вложения составляют 19808120 рублей.
Остаточная стоимость всех транспортных средств равна 8472302 рубля.
Ежеквартальные равномерные поступления денежных средств составляют 13899576,3 рублей. Расходы в летнее и зимнее время составляют 9615832,4 и 7107354,2 рублей соответственно.
Рассчитаем чистый доход и чистый дисконтированный доход. Ставка дисконта равна 26 %. В её состав входят три элемента:
процент по депозитам (13,5%);
процент риска (5%);
процент инфляции (12%).
В таблице 2 приведены расчеты чистого и чистого дисконтированного дохода.
Таблица 2 Расчет ЧД и ЧДД при норме дисконта 26%
|
Период (квартал) |
Денежные потоки |
Сумма денежных потоков, руб. |
Индекс приведения |
Приведенная сумма денежных потоков, руб. |
||||
|
0 |
Капитальные вложения |
-19808120 |
1 |
-19808120 |
||||
|
1-12 |
Доход |
13899576,3 |
3,59 |
49899478,9 |
||||
|
1 |
Затраты |
-9615832,4 |
0,79 |
-7596507,6 |
||||
|
2 |
Затраты |
-7107354,2 |
0,63 |
-4477633,1 |
||||
|
3 |
Затраты |
-7107354,2 |
0,5 |
-3553677,1 |
Затраты |
-9615832,4 |
0,4 |
-3846333 |
|
5 |
Затраты |
-9615832,4 |
0,3 |
-2884750 |
||||
|
6 |
Затраты |
-7107354,2 |
0,25 |
-1776838,6 |
||||
|
7 |
Затраты |
-7107354,2 |
0,2 |
-1421470,8 |
||||
|
8 |
Затраты |
-9615832,4 |
0,16 |
-1538533,2 |
||||
|
9 |
Затраты |
-9615832,4 |
0,12 |
-1153900 |
||||
|
10 |
Затраты |
-7107354,2 |
0,1 |
-710735,4 |
||||
|
11 |
Затраты |
-7107354,2 |
0,08 |
-568588,3 |
||||
|
12 |
Затраты |
-9615832,4 |
0,06 |
-576950 |
||||
|
12 |
Доход от продажи инвестиционного проекта |
8472302 |
0,06 |
508338,1 |
ЧД=55119978 рублей;
ЧДД=493780 рублей.
Чистый дисконтированный доход положительный, что является важным критерием привлекательности инвестиционного проекта. Но сам по себе показатель невысокий. Соответственно, прибыльность проекта низкая.
Индекс прибыльности равен:
PI=19808120/19793562=1
Индекс прибыльности равен 1, что говорит о том что доходы полностью покрывают затраты на реализацию инвестиционного проекта.
Срок окупаемости составляет 3 года, так как срок использования проекта равен 3 годам, а отношение капитальных вложений к сумме ежеквартальных приведенных доходов равно 1.
Для расчета точки безубыточности возьмем норму дисконта равной 40%.
Таблица 3 Расчет чистого дисконтированного дохода при норме дисконта 40%
|
Период (квартал) |
Денежные потоки |
Сумма денежных потоков, руб. |
Индекс приведения |
Приведенная сумма денежных потоков, руб. |
|
0 |
Капитальные вложения |
-19808120 |
1 |
-19808120 |
|
1-12 |
Доход |
2,428 |
33748171,3 |
|
|
1 |
Затраты |
-9615832,4 |
0,7 |
-6731082,7 |
|
2 |
Затраты |
-7107354,2 |
0,5 |
-3553677,1 |
|
3 |
Затраты |
-7107354,2 |
0,36 |
-2558647,5 |
|
4 |
Затраты |
-9615832,4 |
0,26 |
-2500116,4 |
|
5 |
Затраты |
-9615832,4 |
0,19 |
-1827008,2 |
|
6 |
Затраты |
-7107354,2 |
0,13 |
-923956 |
|
7 |
Затраты |
-7107354,2 |
0,09 |
-639661,9 |
|
8 |
Затраты |
-9615832,4 |
0,07 |
-673108,3 |
|
9 |
Затраты |
-9615832,4 |
0,05 |
-480791,6 |
|
10 |
Затраты |
-7107354,2 |
0,035 |
-248757,4 |
|
11 |
Затраты |
-7107354,2 |
0,025 |
-177683,9 |
|
12 |
Затраты |
-9615832,4 |
0,018 |
-173085 |
|
12 |
Доход от продажи инвестиционного проекта |
8472302 |
0,018 |
152501,4 |
ЧДД= -6395023 рубля.
Рассчитываем внутреннюю норму доходности, которая и будет являться точкой
безубыточности.
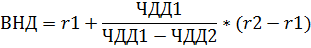
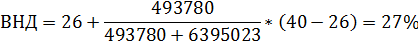
Внутренняя норма доходности равна 27%.
Анализ чувствительности инвестиционного проекта проводится на основании изменения таких показателей, как объем перевозок и цена на топливо.
Затраты на топливо составляют 56% от общей суммы затрат на перевозки грузов. Предположим, что цена на топливо увеличена на 2%.
ЧДД=-19808120+49899478,9+508338,12-30105917,02*(1-0,56+0,56*1,02)=156593,7
При увеличении цен на топливо на 2 % чистый дисконтированный доход снизится на 68%, что составит 156593,7 рублей. При увеличении цен на 3% чистый дисконтированный доход будет отрицательным.
При снижении объема перевозок на 0,5% чистый дисконтированный доход снизится на 50,5% и составит 244282,6 рублей.
Максимально снизить объем перевозок можно лишь на 0,989% и при этом сохранить положительное значение чистого дисконтированного дохода. В этом случае ЧДД будет равен 274 рубля. При большем проценте спада объемов перевозок ЧДД отрицательный.
Данный инвестиционный проект является слабо устойчивым и мало прибыльным. Это видно из расчетов чистого дисконтированного дохода. Проект очень чувствителен к изменениям основных факторов, таких как объем перевозок и цены на топливо.
Низкая прибыльность проекта объяснятся тем, что проект используется в
первые три года. Из расчетов видно, что срок окупаемости так же равен трем
годам. В этот период входящих потоков денежных средств хватает лишь на то, чтоб
покрыть расходы. Прибыль очень мала. А по истечении трёх лет проект будет еще
менее эффективным и прибыльным, так как транспортные средства будут изношены и
потребуется больше затрат на их содержание.
ЗАКЛЮЧЕНИЕ
В данной курсовой работе были рассмотрены показатели эффективности инвестиционного проекта. Приведены формулы срока окупаемости проекта, методы расчета его экономической устойчивости, а также доходности.
На примере инвестиционного проекта «Организация перевозок по новым маршрутам АТП» были рассчитаны следующие показатели:
чистый доход;
чистый дисконтированный доход;
индекс прибыльности;
внутренняя норма доходности;
срок окупаемости.
Также был проведен анализ чувствительности инвестиционного проекта.
Таким образом, чистый доход составил 55119978 рублей. Чистый
дисконтированный доход равен 493780 рублей. Индекс прибыльности равен 1. Срок
окупаемости равен трём годам. Внутренняя норма доходности инвестиционного
проекта равна 27%. Исходя из расчетов можно сделать вывод, что данный
инвестиционный проект является слабо устойчивым и мало прибыльным.
СПИСОК
ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1 Виленский, П.Л. Оценка эффективности инвестиционных проектов: Теория и практика; Учебное пособие / П.Л. Виленский, В.Н. Лившиц, С.А. Смоляк - М.: Дело, 2012. - 888с.;
Смотрите также:
| Контроль как функция менеджмента |