Контрольная работа: Основи економічної діяльності підприємства
Основи економічної діяльності підприємства
Задача 1
На основі даних, наведених в таблиці, обчислити:
|
Показники |
одиниця виміру |
значення |
|
Повна первісна вартість основних фондів на початок року |
млн. грн. |
8,5 |
|
В тому числі: |
|
|
|
будівель, споруд та передавальних пристроїв |
|
5,3 |
|
машин та обладнання |
|
1,5 |
|
транспортних засобів |
|
0,8 |
|
приладів та інструментів |
|
0,5 |
|
інших основних фондів |
|
0,4 |
|
Введено в дію нових основних фондів |
млн. грн. |
1,3 |
|
Місяць введення |
|
3 |
|
Вибуло основних фондів |
млн. грн. |
0,4 |
|
Місяць вибуття |
|
11 |
|
Очікуваний термін використання |
років |
|
|
будівель, споруд та передавальних пристроїв |
|
33 |
|
машин та обладнання |
|
10 |
|
транспортних засобів |
|
6 |
|
приладів та інструментів |
|
4 |
|
інших основних фондів |
|
5 |
|
Рекомендований метод амортизації для: |
|
|
|
будівель, споруд та передавальних пристроїв |
|
Р |
|
машин та обладнання |
|
К |
|
транспортних засобів |
|
Р |
|
приладів та інструментів |
|
ПЗЗВ |
|
інших основних фондів |
|
К |
|
Ступінь спрацювання на початок року: |
|
|
|
передавальних пристроїв |
% |
49 |
|
машин та обладнання |
% |
33 |
|
транспортних засобів |
% |
48 |
|
приладів та інструментів |
% |
69 |
|
інших основних фондів |
% |
75 |
|
Річний обсяг виробленої продукції (без ПДВ) |
млн. грн. |
|
|
Річний прибуток підприємства |
млн. грн. |
0,7 |
|
Середньооблікова чисельність персоналу основної діяльності |
чол. |
605 |
) повну первісну вартість основних виробничих фондів станом на кінець року;
) середньорічну вартість основних виробничих фондів;
) залишкову вартість основних виробничих фондів станом на початок року;
) річну суму амортизаційних відрахувань для окремих груп основних фондів;
) показники, що характеризують:
а) рух основних фондів;
б) стан основних фондів (на початок року);
в) ефективність використання основних фондів;
г) рівень фондоозброєності праці;
Умовні позначення: Р - метод
рівномірної амортизації; ПП - податковий знижувальний метод; ПЗЗВ - метод
прискореного зменшення залишкової вартості; К - кумулятивний метод.
Розв’язання
Повна первісна вартість основних
фондів на кінець року визначається додаванням до значення на початок року (ОФп)
введених основних фондів (ОФвв) та віднімання виведених (ОФвив):
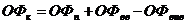 ;
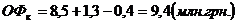 .
Середньорічна вартість
основних фондів ОФс:
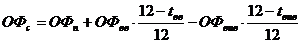 ;
де tвв - кількість цілих місяців з моменту введення до кінця року;вив - кількість цілих місяців з моменту виводу до кінця року.
Отже,
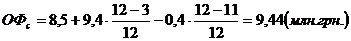 .
. Визначимо залишкову
вартість основних виробничих фондів станом на початок року по окремих групах за
формулою:
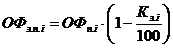 ,
де ОФз.п.і - залишкова вартість і-ї групи основних фондів на початок року;
ОФп.і - первісна вартість і-ї групи основних фондів на початок року;
Кз.і - ступінь спрацювання і-ї групи основних фондів на початок року, %. Отже, залишкова вартість на початок року:
будівлі і споруди:
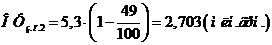 ;
машини та обладнання:
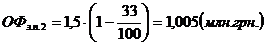 ;
транспортні засоби:
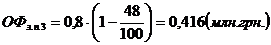 ;
прилади та інструменти:
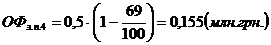 ;
інші основні фонди:
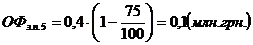 .
Амортизація.
а) Будівлі, споруди, передавальні пристрої. Метод - рівномірний. За цим методом річна сума амортизації визначається діленням вартості, яка амортизується, на строк корисного використання об'єкта основних засобів (у даному випадку - первісна вартість).
Первісна вартість будівель та споруд - 5,3 млн. грн. Очікуваний строк служби - 33 років. Річна сума амортизаційних відрахувань:
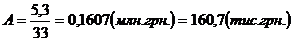 .
Норма амортизації за рік:
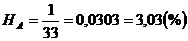 .
Б) Машини та обладнання. Метод - кумулятивний. Цей метод передбачає, що річна сума амортизації визначається як добуток вартості, яка амортизується, та кумулятивного коефіцієнта. Кумулятивний коефіцієнт розраховується діленням кількості років, що залишаються до кінця строку корисного використання об'єкта основних засобів, на суму числа років його корисного використання.
Обчислимо суму амортизації машин та обладнання, строк корисної служби яких 10 років. Сума чисел:
+ 2 + 3 + 4 + 5 + 6
+ 7 + 8 + 9 + 10= 55.
Розрахуємо суму амортизаційних відрахувань в таблиці: тис. грн.
|
Роки |
Первісна вартість |
Коефіцієнт |
Річна сума амортизації |
Накопичений знос |
Залишкова вартість |
|
1 |
2 |
3 |
4 = 2*3 |
5 |
6 = 2 - 5 |
|
1 |
1500 |
10:55=0,182 |
272,7 |
272,7 |
1227,3 |
|
2 |
1500 |
245,5 |
518,2 |
981,8 |
|
|
3 |
1500 |
8:55=0,145 |
218,2 |
736,4 |
763,6 |
|
4 |
1500 |
7:55=0,127 |
190,9 |
927,3 |
572,7 |
|
5 |
1500 |
6:55=0,109 |
163,6 |
1090,9 |
409,1 |
|
6 |
1500 |
5:55=0,091 |
136,4 |
1227,3 |
272,7 |
|
7 |
1500 |
4:55=0,073 |
109,1 |
1336,4 |
163,6 |
|
8 |
1500 |
3:55=0,055 |
81,8 |
1418,2 |
81,8 |
|
9 |
1500 |
2:55=0,036 |
54,5 |
1472,7 |
27,3 |
|
10 |
1500 |
1:55=0,018 |
27,3 |
1500,0 |
0,0 |
В) Транспортні засоби. Метод - рівномірний. За цим методом річна сума амортизації визначається діленням вартості, яка амортизується, на строк корисного використання об'єкта основних засобів (у даному випадку - первісна вартість).
Первісна вартість - 0,8 млн. грн. Очікуваний строк служби - 6 років. Річна сума амортизаційних відрахувань:
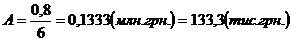 .
Норма амортизації за рік:
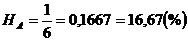 .
г) Прилади та інструменти. Метод прискореного зменшення залишкової вартості. Цей метод передбачає визначення річної суми амортизації як добутку залишкової вартості об'єкта на початок звітного року або первісної вартості на дату початку нарахування амортизації та річної норми амортизації, яка обчислюється, виходячи із строку корисного використання об'єкта, і подвоюється.
Очікуваний термін
використання приладів та інструментів становить 4 роки, то при прямолінійному
методі норма амортизації на рік складає 100/4 = 25%. Обчислимо суму
амортизаційних відрахувань за методом прискореного зменшення залишкової
вартості при подвійній нормі амортизації (На) 50%, яка відноситься до
залишкової вартості на початок року. тис. грн.
|
Роки |
Первісна вартість |
Річна сума амортизації |
Накопичений знос |
Залишкова вартість |
|
1 |
2 |
3 = 50%*5 |
4 |
5 = 2 - 4 |
|
1 |
500 |
250 |
250 |
|
|
2 |
500 |
50% * 250 = 125 |
375 |
125 |
|
3 |
500 |
50 % * 125 = 62,5 |
437,5 |
62,5 |
|
4 |
500 |
50% * 62,5 = 31,25 |
468,75 |
31,25 |
Д) Інші основні фонди. Кумулятивний метод.
Обчислимо суму амортизації інших основних фондів, строк корисної служби яких 5 років. Сума чисел:
+ 2 + 3 + 4 + 5=
15.
Розрахуємо суму амортизаційних відрахувань в таблиці: тис. грн.
|
Роки |
Первісна вартість |
Коефіцієнт |
Річна сума амортизації |
Накопичений знос |
Залишкова вартість |
|
1 |
2 |
3 |
4 = 2*3 |
5 |
6 = 2 - 5 |
|
1 |
400 |
5:15=0,333 |
133,3 |
133,3 |
266,7 |
|
2 |
400 |
4:15=0,167 |
106,7 |
240,0 |
160,0 |
|
3 |
400 |
3:15=0,2 |
80,0 |
320,0 |
80,0 |
|
4 |
1500 |
2:15=0,33 |
53,3 |
373,3 |
26,7 |
|
5 |
1500 |
1:15=0,067 |
26,7 |
400,0 |
0,0 |
. Показники стану, руху та використання основних фондів.
а) Показники руху основних фондів:
коефіцієнт введення
в дію основних засобів - відношення вартості введених основних фондів до
первісної вартості на кінець року:
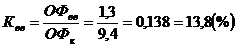 .
Введені в дію основні засоби у звітному році склали 13,8% загальної первісної вартості усіх основних засобів на кінець року.
коефіцієнт вибуття
основних засобів - відношення вартості виведених основних фондів до первісної
вартості на початок року:
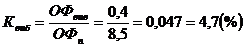 .
б) Коефіцієнт зношуваності - це ступінь спрацювання у відносних одиницях. Коефіцієнт придатності є доповнюючим до коефіцієнта зношуваності, їх сума дорівнює 1.
- будівлі і споруди:
Кзн = 0,49; Кпр = 1 - 0,49 = 0,51;
машини та обладнання:
Кзн = 0,33; Кпр = 1 - 0,33 = 0,67;
транспортні засоби:
Кзн = 0,48; Кпр = 1 - 0,48 = 0,52;
прилади та інструменти:
Кзн = 0,69; Кпр = 1 - 0,69 = 0,31;
інші основні фонди:
Кзн = 0,75; Кпр = 1 - 0,75 = 0,25.
На початок року будівлі та споруди були зношені на 49% і відповідно придатні на 51%; машини та обладнання були зношені на 33% і придатні на 67%; транспортні засоби - на 48% і 52% відповідно; прилади та інструменти - на 69% і 31% відповідно; інші основні фонди - на 75% і 25% відповідно.
в) Фондовіддача -
відношення річного обсягу виробленої продукції П до середньорічної вартості
основних фондів ОФс:
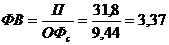 .
В середньому на кожну гривню вартості основних фондів припадає 3.37 грн. виробленої продукції (без ПДВ).
Фондомісткість -
обернений до фондовіддачі показник:
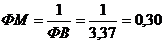 .
В середньому на кожну гривню виробленої продукції припадає близько 30 коп. вартості основних фондів.
г) Фондоозброєність
праці відображає вартість основних фондів, що припадає в середньому на одного
середньо облікового працівника основної діяльності:
 ,
де ОФс - середньорічна вартість основних фондів, тис. грн.;
Ч - середньооблікова чисельність персоналу основної діяльності.
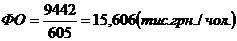 .
В середньому на одного
працівника основної діяльності припадає 15,606 тис. грн. основних фондів.
Задача 2
Підприємство розробило новий продукт, проектний життєвий цикл якого 5 років.
Після п’яти років експлуатації обладнання, необхідне для виробництва продукту, можна продати за 30 тис. грн. прийняте рішення про застосування рівномірної амортизації.
Очікується, що крім витрат на обладнання, внаслідок необхідності збільшення виробничих запасів зростуть залишки оборотних коштів підприємства.
Після вивчення ринку виявлено, що очікуваний щорічний чистий дохід підприємства становитиме рівні величини. Щорічні операційні витрати також будуть розподілені рівномірно протягом життєвого циклу продукту.
Необхідно:
користуючись даними таблиці, вирішити, чи доцільним є виробництво нового
продукту
|
Показники |
Од.виміру |
Значення |
|
Вартість технологічного устаткування |
Тис.грн |
189,2 |
|
Приріст оборотних коштів підприємства |
Тис.грн |
51 |
|
Дисконтна ставка |
% |
24 |
|
Річний чистий дохід підприємства |
Тис.грн |
360 |
|
Річні операційні витрати підприємства (без амортизаційних відрахувань |
Тис.грн |
180 |