Контрольная работа: Основи економічної діяльності підприємства
Визначимо щорічні амортизаційні відрахування технологічного обладнання. Вартість, що амортизується - це різниця первісної вартості технологічного устаткування та ліквідаційної вартості: 189,2-30 = 159,2 тис. грн. За рівномірного методу амортизації при терміні експлуатації устаткування 5 років кожного року сума амортизаційних відрахувань однакова і становить А = 159,2 / 5 = 31,84 тис. грн. Визначимо грошові потоки за проектом. Вважаємо, що інвестування здійснюється в нульовий рік, питання оподаткування не розглядаємо.
Нульовий рік: Витрати складаються з інвестиційних витрат (вартість устаткування + приріст оборотних коштів): С0 = ІС = 189,2 + 51 = 240,2 тис. грн. Операційні витрати відсутні, доходи відсутні.
Роки з 1 по 4:
Інвестиційні витрати відсутні.
Витрати складаються з операційних витрат та амортизаційних відрахувань С = Соп + А = 180 + 31,84 = 211,84 тис. грн.
Доходи R =360 тис. грн
Останній 5-й рік
проекту: Витрати С5 = 211,84 тис. грн (операційний дохід + амортизація). Доходи
складаються з чистих доходів підприємства, доходу від продажу устаткування за
ліквідаційною вартістю наприкінці 5-го року, а також виникає додатковий дохід
від зниження чистого робочого капіталу (зниження вартості оборотних коштів
внаслідок їх вивільнення у зв’язку із закінченням проекту наприкінці 5-го
року): R5 =360 + 30 + 51=441 тис. грн.
Допоміжні розрахунки проводимо у таблиці:
|
Роки |
Доходи |
Витрати |
Чисті вигоди |
Коефіцієнт дисконтування (r=24%) |
Дисконтовані доходи |
Дисконтовані витрати |
Чисті дисконтовані вигоди |
Накопичені чисті дисконтовані вигоди |
|||
|
t |
Rt |
ІСt |
Сопt |
Аt |
Rt - Ct |
t=1,24-t |
Rt t |
Ct t |
(Rt-Ct) t |
(Rt-Ct) t |
|
|
1 |
2 |
3 |
4 |
5 |
6 = 3+4+5 |
7 = 2 - 6 |
8 |
9 = 2 x 8 |
10 = 6 x 8 |
11 = 9 - 10 |
12 = 11 |
|
|
|
|
|
|
|
|
|
|
|
11 = 7 x 8 |
|
|
0 |
|
240,2 |
|
|
240,2 |
-240,2 |
1 |
0,000 |
240,200 |
-240,2 |
-240,200 |
|
1 |
360 |
|
180 |
31,84 |
211,84 |
148,16 |
0,8065 |
290,323 |
170,839 |
119,484 |
-120,716 |
|
2 |
360 |
|
180 |
31,84 |
211,84 |
148,16 |
0,6504 |
234,131 |
137,773 |
96,358 |
-24,358 |
|
3 |
360 |
|
180 |
31,84 |
211,84 |
148,16 |
0,5245 |
188,815 |
111,107 |
77,708 |
53,350 |
|
4 |
360 |
|
180 |
31,84 |
211,84 |
148,16 |
0,4230 |
152,270 |
89,603 |
116,018 |
|
|
5 |
441 |
|
180 |
31,84 |
211,84 |
229,16 |
0,3411 |
150,429 |
72,260 |
78,168 |
194,186 |
|
Разом |
|
|
|
|
|
|
|
1015,968 |
821,782 |
194,186 |
|
Розрахуємо показники, що характеризують прибутковість проекту.
В подальших формулах застосовано наступні умовні позначення:t - обсяг грошових надходжень від економічної діяльності об'єкта інвестицій після введення його в експлуатацію в рік t;- обсяг інвестицій, що потрібні для введення об'єкта в експлуатацію (витрати інвестиційні);оп - обсяг поточних витрат діючого об'єкта, необхідних для виробництва товарів чи послуг, що виробляє створений об'єкт (витрати експлуатаційні);- величина нарахованої за рік амортизації основних фондів, створених за рахунок інвестицій;t - загальні витрати за проектом в рік t
Т- кількість років життя проекту (експлуатація об'єкта та отримання доходів від інвестицій);- індекс (порядковий номер) кожного року експлуатації об'єкта; t = 0,1,2....,Т.
. Чиста приведена вартість проекту
(NPV) розраховується як сума щорічних обсягів доходів без витрат, приведених до
умов поточного року:
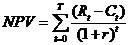 .
Для прийняття проекту NPV має перевищувати нуль.
Для пропонованого проекту NPV = 194,186 тис.грн> 0
(підсумок по графі 12 розрахункової таблиці), тобто проект є вигідним.
. Дисконтований термін окупності проекту (DPP) визначає кількість років, за які загальний приведений прибуток дорівнюватиме обсягу інвестицій. Він дорівнює такому номеру року t (DPP = t), при якому
амортизаційний витрати дисконтований коефіцієнт
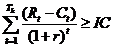
Термін окупності має бути меншим від загального терміну життя проекту: Tk<Т. Тут Tk - кількість років, потрібних для того, щоб обсяг прибутку від інвестицій зрівнявся з обсягом IC (термін окупності); r - річна ставка дисконту, яка має використовуватися для приведення грошових надходжень майбутніх періодів до умов поточного року.
Аналізуючи 12-ту графу розрахункової таблиці, бачимо, що на кінець 2-го року накопичені чисті дисконтовані вигоди ще від’ємні (-24,358 <0), а на кінець 3-го року додатні (+53,350), тобто проект окупиться на третьому році життєвого циклу. Оскільки термін окупності проекту є меншим від горизонту життєвого циклу (5 років), проект є вигідним)
. Коефіцієнт співвідношення
доходів та витрат (PI) розраховується як дріб, де в чисельнику має бути сума
приведених вартостей доходів від інвестицій за всі роки, а у знаменнику - сума
приведених витрат:
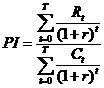
Цей показник має перевищувати одиницю.
Розрахуємо як відношення підсумку по графі 9 до підсумку по графі 10 робочої таблиці
РІ = 1015,968 / 821,782 = 1,2363>1
Отже робимо висновок по доцільність виробництва нового продукту також і за цим критерієм (на кожні 100 гривень дисконтованих витрат припадає 123,63 грн. дисконтованих доходів)