Реферат: Особенности проявления олигополии в современной экономике
 . (1.9)
Решив уравнение для  , получаем
 . (1.10)
Так как обе фирмы одинаковы, это означает также, что
 (1.11)
и что общий выпуск отрасли есть
 (1.12)
Мы можем воспользоваться рис.2, чтобы описать процесс установления равновесия.
Предположим, что в момент времени t фирмы производят
объемы выпуска ( ), которые не обязательно являются равновесными.
Если фирма 1 ожидает, что фирма 2 собирается продолжать
производить выпуск  , то в следующем периоде фирма 1 захочет выбрать
объем выпуска, максимизирующий ее прибыль с учетом данного ожидания, а именно,
 .
Следовательно, выбор фирмы 1 в период t + 1
будет задан уравнением
 . (1.13)
Фирма 2 может рассуждать таким же образом, поэтому выбор
фирмы 2 в следующем периоде будет задаваться уравнением
 . (1.14)
Эти уравнения описывают, каким образом каждая фирма изменяет свой объем выпуска перед лицом выбора другой фирмы.
Модели Штакельберга (Стэкельберга) и Бертрана (модель сознательного соперничества).
В отличие от модели Курно, в которой обе фирмы являются на рынке равноправными игроками, в модели Штакельберга одна из них (лидер I) активна, а другая (последователь II) пассивна.
Последователь предоставляет лидеру возможность первому предложить на рынке желаемое количество товара и оставшийся после этого неудовлетворенный отраслевой спрос рассматривает как свою долю рынка.
Такое взаимоотношение между конкурентами может возникнуть вследствие ассиметричного распределения информации: лидер знает функцию затрат последователя, в то время как последователь не осведомлен о производственных возможностях лидера.
В такой ситуации фирмам не нужно принимать стратегических решений. Прибыль лидера зависит только от его объема выпуска, так как объем выпуска последователя задан уравнением его реакции.
II = q II (q I).
(1.15)
Для наглядного сопоставления равновесия Курно с равновесием Штакельберга линии реакции дуополистов нужно дополнить линиями равной прибыли (изопрофитами). Уравнение изопрофиты получается в результате решения уравнения прибыли дуополии относительно объема выпуска, обеспечивающего заданную величину прибыли. [8]
Ж. Бертран критиковал модель дуополии Курно за то, что в ней конкуренты определяют объем выпуска, а не цену товара. Это, по его мнению, не соответствует практике: олигополисты предлагают покупателям каталоги своей продукции, в которых указаны цены, а не предполагаемые объемы продаж. В модели дуополии Бертрана конкуренты принимают решения не об объеме выпуска, а о ценах.
Рассмотрим сначала поведение дуополистов, имеющих постоянные предельные затраты (MC = l). Отраслевой спрос задан функцией QD = a - b P.
Поскольку обе фирмы производят гомогенное благо, то функция
спроса на продукцию одной фирмы имеет вид
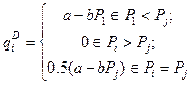 (1.16)
Фирме достается весь рынок, если цена на ее продукцию ниже цены продукции конкурента; при обратном соотношении цен фирма вытесняется с рынка. Последний делится поровну между конкурентами, если они продают товар по одинаковой цене. [9]
В таких условиях равновесие на рынке установится только в том случае, когда обе фирмы продают товар по одинаковой цене, которая равна предельным затратам: P I = P II = l, так как при P I = P II > l у каждого конкурента есть возможность захватить весь рынок за счет выбора цены в интервале l < Pi < Pj. В результате при ограниченном числе конкурентов на рынке устанавливается такая же цена, как на рынке совершенной конкуренции.
Когда дуополисты имеют возрастающие предельные затраты, последствия ценовой конкуренции многовариантны.
Модель Эджуорта.
Согласившись с критикой модели Курно Бертраном, Ф. Эджуорт предложил модель ценовой дуополии с ограничением на величину производственной мощности дуополистов.
Если теперь дуополист 1 несколько повысит свою цену, тогда как дуополист 2 сохранит цену P 2 = МС, все покупатели захотят перейти к нему вследствие более низкой цены.
Однако - и в этом отличие модели Эджуорта от модели Бертрана - он не сможет покрыть более половины рыночного спроса, поскольку именно такова его производственная мощность.
Разочарованные неспособностью дуополиста 2 удовлетворить их спрос по относительно более низким ценам покупатели вынуждены будут обратиться к дуополисту 1. Столкнувшись с остаточным спросом (Q (P º МС) - qk), последний сможет максимизировать свою прибыль, действуя как монополист в отношении этого остаточного спроса.
Его предельные затраты уравниваются с предельной выручкой в точке А, что предполагает установлением им прибылемаксимизирующей цены PJ, при которой выпуск составит q 1 - Q (P = MC) /4.
В ответ на это дуополист 2 повысит свою цену до уровня чуть ниже P 1, цены дуополиста 1, с тем чтобы привлечь к себе его покупателей. Однако из-за ограниченности своей производственной мощности дуополист 2 сможет покрыть спрос лишь в объеме Q 1 - q 1 = 2/3Q 1 = Q 1 (P = МС) /2.
Но как только цена действительно упадет до Р, выгодным для любого дуополиста вновь становится повышение цены до P 1, и весь ценовой цикл повторится.
Таким образом, модель Эджуорта не предрекает никакого статичного равновесия.
Скорее это некая "ценовая ловушка", попав в которую
дуополисты втягиваются в нескончаемую ценовую войну, в которой падения цен
чередуются с их всплесками.
1.3 Варианты поведения фирм на олигополистических рынках
Часто в ряде отраслей в странах с рыночной экономикой складывается так называемая олигополия.
Олигополия (от греч. oligos - немногий и pōleō - продаю) - модель рынка, на котором несколько фирм контролируют его основную часть. [5.,c.472]
Этот вид конкуренции характеризуют следующий основные черты:
) Существование нескольких крупных фирм, господствующих на рынке (на рынке автомобилей в России - это "ВАЗ", АЗЛК", "ЗИЛ", "ГАЗ, "КамАЗ").
) Производимая ими продукция может быть как разнородной (автомобили, химическая продукция, сигареты), так и однородной (алюминий, сталь, нефть).
) Существуют ограничения по вхождению новых фирм в отрасль, они связаны с большими расходами на патентование и лицензирование технологии производства, на рекламу, а также являются следствием предпринимаемых ведущими фирмами отрасли действий, с тем, чтобы не допустить в нее новых конкурентов.
) Фирмы взаимосвязаны между собой в принятии решений по ценам и объему производства; ни одно подобное решение не может быть принято фирмой без учета и оценки возможных ответных действий со стороны конкурентов; действия фирм-конкурентов - это дополнительное ограничение, которое фирмы должны учитывать при определении оптимальных цены и объема производства.
) Каждая фирма своими действиями способна оказывать существенное влияние на рыночную цену, причем это влияние зависит от взаимодействия фирм, особенно при тайном сговоре.
Рыночная структура с несколькими покупателями называется олигопсонией (от греч. oligos - немногий и opsōnia - закупка).
Важной чертой олигополии, отличающей ее от других типов несовершенной конкуренции, является взаимозависимость фирм в отрасли.
Олигополисты - не только конкуренты, но и негласные партнеры.
При небольшом количестве производителей в отрасли фирме-олигополисту необходимо планировать свою стратегию с учетом поведения остальных участников рынка.
Ведь размер ее прибыли зависит от объемов выпуска и цен, устанавливаемых другими олигополистами. Таким образом, ценовое поведение олигополиста сковано взаимозависимостью.
Олигополисты как бы находятся в одной лодке, они слишком крупны и несогласованные телодвижения опасны. Однако у них нет возможности договориться между собой, так как сговор воспрещается антимонопольным законодательством.
Вступление же в тайное соглашение довольно рискованно, поскольку нет уверенности в прочности союза с конкурентом.
Поэтому для олигополиста очень важно уметь предвидеть, или предугадывать, поведение своих конкурентов.
Аналогичные ситуации рассматриваются в теории игр. Поведение участников команды, которые должны принять наилучшее для них решение, но не имеют возможности договориться, называется некооперативным.
Теория игр - наука, исследующая математическими методами поведение участников в вероятных ситуациях, связанных с принятием решений. Предметом этой теории являются игровые ситуации с заранее установленными правилами. В ходе игры возможны различные совместные действия - коалиции игроков, конфликты.
Еще одной моделью ценового поведения олигополистов является лидерство в ценах.
В данной модели доминирующая на рынке фирма меняет цену, а все другие следуют этому изменению, то есть координируют свое поведение посредством молчаливого согласия следовать за лидером.
Ценовому лидеру с молчаливого согласия всех остальных отводится ведущая роль в установлении отраслевых цен.
Ценовой лидер может объявить об изменении цены, и, если его расчет верен, то остальные фирмы также увеличивают цены.
В результате отраслевая цена изменяется без тайного сговора. Например, "Дженерал Моторс" устанавливает на свою новую модель определенную цену, а "Форд" и "Крайслер" назначают на свои новые автомобили того же класса примерно ту же цену.
Если же другие фирмы не поддерживают лидера, то он отказывается от увеличения цены, причем при частом повторении подобной ситуации происходит смена лидера на рынке.
Такая модель поведения олигополистов распространена в странах с развитой рыночной экономикой, особенно в обрабатывающей промышленности.
Самая крупная и технически передовая фирма отрасли устанавливает цену, а другие, менее весомые фирмы, придерживаются этой цены. Следуя и за повышением, и за понижением цены лидера, ведомые фирмы являются ценополучателями.
Фирма-лидер меняет цены редко и осторожно, учитывая возможности более мелких фирм, идущих в ее фарватере.
Например, в США лидер сигаретной промышленности
"Рейнольдс" в течение 20 лет только шесть раз изменял цены на
продукцию отрасли.
2. Особенности поведения олигополистических фирм сотовой связи в Российской Федерации
2.1 Характеристика рынка сотовой связи в России
Рынок мобильной сотовой связи развивается и в России. Численность абонентов мобильной связи на начало 2010 года составляла 462 тыс., на конец года - 700 тыс., в сентябре 2011 - почти 2 млн., в 2012 году - 3,3 млн., а в 2013 году приблизно 10 млн.
Поэтому, учитывая мировой опыт, можно предположить, что в процессе экономического развития России и рост доходов населения, количество абонентов сетей мобильной сотовой связи неуклонно увеличиваться.
Это приведет к уменьшению удельного веса постоянных затрат в стоимости услуг мобильной связи, следовательно, обусловит уменьшение тарифов и расширение круга потребителей.
Тем более, население России 47 млн. человек и лишь 10 млн. абонентов мобильной связи. То есть наш рынок не заполнен даже на половину, тогда как в европейских странах он насыщен на 80-100% и обычно структура рынка мобильной связи, находится в стадии глубокого насыщения, включает в себя одного-двух доминирующих и двух-четырех небольших операторов.
Общая доля групп "третьих" операторов в среднем составляют 20-30%.
Следует заметить, что мобильный сотовая связь всегда был в центре внимания иностранных инвесторов. Ни один из его операторов, работающий в России, не является стопроцентно российским.
Каждый имеет иностранного партнера, который инвестирует не только финансовые ресурсы, но и оборудование, ноу-хау и опыт.
На российском рынке мобильной связи действуют несколько крупных фирм, производящих идентичную продукцию.
МегаФон - первый общероссийский оператор мобильной связи стандарта GSM 900/1800, был образован в мае 2002 года. МегаФон стал первым и пока единственным оператором, развернувшим собственную сеть во всех субъектах России.
В сети "МегаФон" используются передовые технологии, открывающие клиентам новые возможности общения и работы с информацией.
В 2009 году МегаФон был признан независимым жюри "Абсолютным брендом - 2009". В 2009 году МегаФон стал официальным мобильным оператором Зимних Олимпийских Игр 2014 года.
Группа компаний "ВымпелКом" (Билайн) предлагает интегрированные услуги мобильной и фиксированной телефонии, международной и междугородной связи, передачи данных, доступа в Интернет на базе беспроводных и проводных решений, включая технологии оптоволоконного доступа, WiFi и сети третьего поколения.
Компании группы "ВымпелКом" предоставляют услуги под брендом "Билайн". Начиная с 2005 года "Билайн" является неизменным лидером в рейтинге самых дорогих российских брендов по версии международной организации Interbrand Group/BusinessWeek.
Компания МТС была образована, как закрытое акционерное общество, в октябре 1993 года такими компаниями, как ОАО "Московская городская телефонная сеть" (МГТС), Deutsсhe Telecom (DeTeMobil), Siemens и еще несколькими акционерами. Четырем российским компаниям принадлежало 53 % акций, двум немецким компаниям - 47 %.
В конце 1996 года АФК "Система" приобрела пакет у российских держателей акций, а компания DeTeMobil выкупила акции компании Siemens.
"TELE2 Россия" представляет европейский телекоммуникационный холдинг, который в настоящее время работает в 10 странах и обслуживает более 26 миллионов абонентов.
В последнее время TELE2 является наиболее активным и быстроразвивающимся сотовым оператором в России.
Далее для оценки характера рынка сотовой связи России будем использовать индекс Херфиндаля-Хиршмана (HHI) ввиду немногочисленности крупных операторов, оказывающих услуги мобильной связи. Более 80% рынка контролируют три компании, которых часто называют "больщой тройкой".
Это ОАО "Мобильные ТелеСистемы" (34,5 %.), ОАО
"Билайн" (25,1 %) и ОАО "Мегафон" (23 %).
Таблица 1. "Количество абонентов и доли рынка операторов
сотовой связи РФ (III квартал 2013 г.)".
Индекс
Операторы связи
Абонентов, чел
Доля рынка, %
1
ОАО
"МТС"
61882046
34,5
2
ОАО
"Билайн"
45092756
25,1
3
ОАО
"Мегафон"
41357524
23
Другие
28818887
17,4 = где Si - доля i - го оператора в общем объёме
услуг рынка сотовой связи, n - количество операторов.
Для РФ HHI = 2 625, что говорит об очень высокой
степени концентрации рынков. Таким образом, рынок имеет олигополистический
характер.
На первом этапе рассмотрим модель формирования цены рынка.
Предлагается сформировать комплексную модель
олигополистического рынка сотовой связи на основе "приведенной рыночной
цены" p 0, которая вычисляется по следующей формуле:
где i k = qi k *Vi
k, (2.3)
где qi k - средний объём трафика на
одного абонента i - го оператора k - го вида услуг связи, Vi
k - количество абонентов i - го оператора, использующие k
- й вид услуги связи, K - общее количество видов услуг связи.
Виды услуг связи выбраны таким образом, чтобы максимально
точно отразить реальную ситуацию, которая сложилась на данном рынке.
Предлагается линейная модель рынка:
Р0 = где a и b, a>0, b>0.
На втором этапе формируются модели издержек операторов,
имеющие также линейный вид (, причем издержки i-го оператора состоят из Cv
- переменных издержек и CF - постоянных издержек.
i =c*Qi +d, c>0, d>0, (2.5)
Где Ci - издержки i-го оператора, с - величина
предельных издержек оператора, d - сумма постоянных издержек.
Функция Пi прибыли i-го оператора имеет вид:
Таким образом, сформулирована модель поведения операторов на
рынке, позволяющая судить о том, каким образом размер трафика влияет на
суммарную прибыль операторов.
В модели учтены различные виды услуг связи, которые участвуют
в формировании рыночной цены на единицу услуг (минуты).
Применительно к олигополистическому рынку мобильной телефонии
эти варианты поведения игроков формулируются следующим образом:. Равновесие
Курно. Каждый из олигополистов считает, что изменение объёма трафика услуг
связи не повлияет на объём трафика услуг связи других участников рынка..
Равновесие Стэкельберга. Один или несколько игроков олигополистического рынка
действуют согласно модели Курно, тогда как остальные предполагают, что конкурент
(конкуренты) выберут первую стратегию.. Неравновесие Стэкельберга. Олигополисты
не действуют в рамках модели Курно, т.е. все операторы ведут себя согласно
равновесию Стэкельберга и неправильно предполагают, что другой (другие) выберут
политику поведения первого типа.. Кооперативная олигополия. Все игроки
олигополистического рынка мобильной связи могут вступить в соглашение о
совместной деятельности с целью получения максимальной совокупной прибыли так
называемого простого товарищества.
Равновесие Курно.
Найдём средний объём трафика i - го оператора Qi (i
= 1, …, n, где n - общее количество игроков на рынке),
суммарный объём трафика Q и прибыль от продаж П i i
- го оператора:
Равновесие Стэкельберга.
В случае равновесия Стэкельберга среди n операторов
есть m операторов, которые предполагают, что остальные n - m конкурентов
действуют, исходя из гипотезы Курно, тогда объём трафика Qi каждого из
этих m операторов и его прибыль Пi будут больше, чем у
конкурентов и равны соответственно
Средний объём трафика Qj и прибыль Пj остальных
n - m конкурентов будут вычисляться по формулам
Тогда совокупный объём трафика составит
Неравновесие Стэкельберга.
Все операторы делают неправильные предположения относительно
поведения на рынке остальных игроков (о том, что другие действуют согласно
гипотезе Курно), тогда объём трафика Qj и прибыль от продаж Пj каждого
оператора составят
Совокупный трафик всех операторов Q составит в случае
"неравновесия Стэкельберга"
Кооперативная олигополия.
Найдём средний объём трафика i - го оператора Qi
(i = 1, …, n, где n - общее количество игроков на рынке),
суммарный объём трафика Q и прибыль от продаж Пi i -
го оператора.
В этом случае, как и в первом варианте развития рынка, Qi
и Пi для операторов будут совпадать:
Наилучшим (максимизирующим прибыль) является, безусловно,
сценарий IV (кооперативная олигополия), но олигополисты-операторы, являясь
дочерними компаниями различных акционеров действуют в рамках антимонопольного
законодательства.
Олигополия Курно (стратегия I) невозможна в силу тесной связи
между всеми участниками рынка, такой тип развития рынка по прибыли от продаж
занимает второе место.
Равновесие Стэкельберга (сценарий II развития рынка)
предполагает наличие глубокой аналитической работы по изучению конкурентов,
этот вариант поведения игроков на рынке по уровню совокупной прибыли стоит на
третьем месте. Последнее, четвертое место занимает вариант III развития олигополистического
рынка.
Олигополия - это такая ситуация, когда число фирм на рынке
настолько мало, что каждая при формировании своей ценовой политики должна
принимать во внимание реакцию со стороны конкурентов.
Олигополию можно определить как рыночную структуру, при
которой на рынках товаров и услуг господствует относительно небольшое число
фирм, производящих однородные или дифференцированные продукты.
Олигополия в большей степени распространена в отраслях, где
эффективнее крупное производство и отсутствуют широкие возможности для
дифференциации отраслевого товара.
Часто в ряде отраслей в странах с рыночной экономикой
складывается так называемая олигополия.
Олигополия (от греч. oligos - немногий и pōleō - продаю) - модель рынка, на котором несколько фирм
контролируют его основную часть.
Олигополисты - не только конкуренты, но и негласные партнеры.
При небольшом количестве производителей в отрасли
фирме-олигополисту необходимо планировать свою стратегию с учетом поведения
остальных участников рынка.
Ведь размер ее прибыли зависит от объемов выпуска и цен,
устанавливаемых другими олигополистами. Таким образом, ценовое поведение
олигополиста сковано взаимозависимостью.
Еще одной моделью ценового поведения олигополистов является лидерство
в ценах.
В данной модели доминирующая на рынке фирма меняет цену, а
все другие следуют этому изменению, то есть координируют свое поведение
посредством молчаливого согласия следовать за лидером.
Для оценки характера рынка сотовой связи России использовался
индекс Херфиндаля-Хиршмана (HHI) ввиду немногочисленности крупных
операторов, оказывающих услуги мобильной связи. Более 80% рынка контролируют
три компании, которых часто называют "больщой тройкой".
Это ОАО "Мобильные ТелеСистемы" (34,5 %.), ОАО
"Билайн" (25,1 %) и ОАО "Мегафон" (23 %).
Были рассмотрены различные сценарии формирования цены рынка
сотовой связи.
Наилучшим (максимизирующим прибыль) является, безусловно,
сценарий IV (кооперативная олигополия), но олигополисты-операторы, являясь
дочерними компаниями различных акционеров действуют в рамках антимонопольного
законодательства.
Олигополия Курно (стратегия I) невозможна в силу тесной связи
между всеми участниками рынка, такой тип развития рынка по прибыли от продаж
занимает второе место.
Равновесие Стэкельберга (сценарий II развития рынка)
предполагает наличие глубокой аналитической работы по изучению конкурентов,
этот вариант поведения игроков на рынке по уровню совокупной прибыли стоит на
третьем месте. Последнее, четвертое место занимает вариант III развития олигополистического
рынка.
1.
Басовский Л.Е., Басовская Е.Н. Микроэкономика: Учебник. - М.: ИНФРА-М, 2012 -
224с.
.
Грязнова А.Г. Микроэкономика. Теория и российская практика: учебное
пособие/А.Г. Грязнова, А.Ю. Юданова-М.: КНОРУС. - 2010. - 592с.
.
Камаев В.Д. Основы экономики.: В.Д. Камаев-М.: издательство Владос, 2009-169с.
.
Кураков Л.П., Г.Е. Яковлев "Курс экономической теории", Москва,
2011г. - 751с.
.
Тарануха Ю.В. Микроэкономика в структурно-логических схемах: учебно-методическое
пособие. /Ю.В. Тарантуха - М. Издательство ДиС-2013-320с.
.
Микроэкономика. Теория и российская практика: Учебное пособие / Под ред.
Грязновой А.Г., Юданова А.Ю. - 4-е изд., исправл. и доп. - М.: КНОРУС. - 2013.
- 592 с.
7. Кореева Е.Б.
Формирование модели поведения олигополистов на рынке услуг сотовой связи/ -
http://ubs. mtas.ru/about/d.ru/aror. htm
<http://aknews.narod.ru/aror.htm>
. Электронный
ресурс:
<http://expert.ru/ratings/krupnejshie-kompanii-tsvetnoj-metallurgii/>
. Электронный
ресурс: <http://www.metaprom.ru/pub432.html>
. Электронный
ресурс: <http://www.mobilecomm.ru/telekommunikatsionniy-rinok-rossii>
. Электронный
ресурс: http://rumetrika. rambler.ru/review/3
<http://rumetrika.rambler.ru/review/3>
 (2.1)
2.2 Стратегия
поведения олигополистов
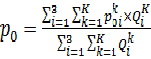 , (2.2)
 - цена единицы услуги (минуты) i-го оператора за
k-й ид услуг связи, Qi k - общий объем трафика i-го
оператора k-го вида услуг связи, причем
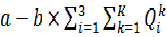 (2.4)
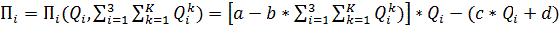 (2.6)
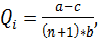
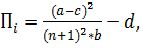
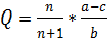 (2.7)
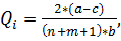
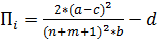 , i =1,…,m. (2.8)
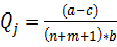 ,
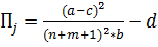 , j=m+1, …,n.
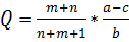 . (2.9)
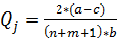 ,
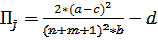 , j=1, …,n. (2.10)
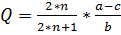 . (2.11)
 ,
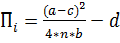 , i = 1, …,n,
 (2.12)
Заключение
Список
использованных источников