Материал: Отчет по практике производственная практика (указать вид практики) пм. 01 Документирование хозяйственных операций и ведение бухгалтерского учета активов организации (индекс и наименование профессионального модуля) пао звезда
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
| Частное профессиональное образовательное учреждение «ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ КОЛЛЕДЖ» |
| Производственная практика |
| (указать вид практики) ПМ.01 Документирование хозяйственных операций и ведение бухгалтерского учета активов организации |
| (индекс и наименование профессионального модуля) ПАО «ЗВЕЗДА» |
| (место прохождения практики: наименование юридического лица) |
| с «08» июня 2023 г. по «10 » июня 2023 г. |
| (период прохождения практики) |
| | Студента (ки) | Кучерявенко Екатерины Геннадьевны | |
| | группы | (ф.и.о. полностью в родительном падеже) 2009-020 | |
| | | (номер группы) «____»__________________20__ г. | |
| | Руководитель | (Не заполнять) | |
| | | (ф.и.о. полностью) «____»__________________20__ г. | |
| | Оценка | | |
| | | | |
| | (подпись руководителя (без расшифровки) | ||
ЗАДАНИЕ НА ПРАКТИКУ
Задание 1 (ПК 1.1, 1.2)-
Кратко опишите организацию бухгалтерского учета в организации (структуру бухгалтерии, должностные обязанности, систему учета и т.д.); -
Опишите в отчете как на предприятии организован прием, проверка первичных учетных документов, исправление ошибок в первичных, бухгалтерских документах; -
Опишите в отчете порядок формирования графика документооборота в организации (представьте график документооборота организации в приложение к отчету); -
Опишите и представьте в отчете перечень номенклатуры дел по бухгалтерскому учету, порядок передачи первичных документов в архив. -
Опишите в отчете порядок формирования Рабочего плана счетов в организации, (представьте фрагмент Учетной политики организации (представить в приложении к отчету «Рабочий план счетов», «правила исправления ошибок»).
Решение:
-
Бухгалтерский учет в ПАО «ЗВЕЗДА» осуществляется бухгалтерской службой. Бухгалтерия является самостоятельным структурным подразделением и подчиняется Генеральному директору. Бухгалтерия ведет учет результатов финансово хозяйственной деятельности, обеспечивает контроль за сохранностью собственности предприятия, согласно Федерального закона «О бухгалтерском учете» и Положению по ведению бухгалтерского учета и отчетности в РФ.
В целях обеспечения сохранности этих объектов при эксплуатации должен быть организован надлежащий контроль за их движением. Затраты на ремонт основных средств включаются в себестоимость продукции по мере проведения ремонта.Материальные ресурсы (сырье, материалы, топливо и др.) отражаются в учете и списываются по мере их использования на себестоимость по фактической себестоимости.Учет готовой продукции осуществляется на счете 43 «Готовая продукция» по фактической себестоимости.В целях обеспечения достоверности данных бухгалтерского учета и отчетности на предприятии проводится инвентаризация материальных ресурсов предприятия один раз в год по состоянию на 1 октября, а по основным средствам - раз в три года.Установлен метод оценки материально-производственных запасов, отпущенных в производство по средней стоимости заготовления.Также учетной политикой общества установлен метод определения выручки от реализации продукции - по мере отгрузки готовой продукции и предъявления покупателями расчетных документов.Резервы предстоящих расходов и по сомнительным долгам не создаются.Утвержден рабочий план счетов, разработанный на основе типового Плана счетов бухгалтерского учета и Инструкции по его применению, а также график документооборота и технология обработка учетной документации.В публичном акционерном обществе «ЗВЕЗДА» разработана и утверждена учетная политика для целей налогообложения, согласно которой на заводе для учета доходов и расходов в целях налогообложения применяют метод начисления в соответствии со статьями 272 и 273 Налогового Кодекса Российской Федерации и признается реализацией в целях исчисления налога на добавленную стоимость в соответствии со ст. 167 НК РФ по мере поступления денежных средств.Составляя учетную политику для целей налогообложения, нужно помнить, что каждый налог регулируется своей главой Налогового кодекса и в большинстве случаев эти разделы самостоятельны. Так, ПАО «ЗВЕЗДА», учитывающий доходы и расходы методом начисления в соответствии со статьями 272-273, имеет полное право начислять НДС «по оплате» согласно статье 167 Налогового кодекса. Этот метод экономичный для предприятия, но и весьма трудоемок и при большом количестве отгрузок может повлечь за собой значительное число ошибок. Ведь отслеживание оплаченных счетов-фактур и начисление налога к уплате в бюджет происходит вручную. Зато метод «по отгрузке» позволяет полностью автоматизировать процесс начисления НДС и избежать ошибок. В то же время ПАО «ЗВЕЗДА» придется платить налог, не получив деньги от покупателей.
-
Не подлежат исправлению кассовые и банковские документы:
-
приходный кассовый ордер (форма № КО-1); -
расходный кассовый ордер (форма № КО-2); -
платёжные поручения и иные банковские документы; -
БСО, выдаваемые вместо чеков ККТ.
-
Зачеркнуть неправильный текст или сумму одной чертой. -
Написать над зачёркнутым текстом исправленный текст или сумму. -
Подтвердить правильные данные записью «ИСПРАВЛЕНО» и подписями лиц, которые внесли изменения, с указанием их фамилий и инициалов, указать дату.
-
Вместо неверного электронного документа, нужно составить новый (исправительный) электронный документ. -
В исправленном документе должно быть указание на то, что это именно исправительный электронный документ, и ссылка на первоначальный документ. Он должен быть подписан электронной подписью лиц, ответственных за составление документа. -
Исправительный документ не должен просматриваться и использоваться без первоначального.
-
График документооборота в бухгалтерии ПАО «ЗВЕЗДА» разработан и утвержден с учетом инструкций и положений по документообороту. В графике указаны ответственные лица за создание документации, утверждены сроки составления и передачи исполнителям, формирование для архивного хранения. -
Номенклатура дел предприятия ПАО «ЗВЕЗДА» составлена по установленной форме (приложение № 25 к Правилам), должностным лицом, ответственным за правильное ведение делопроизводства в организации, на основании номенклатур дел структурных подразделений (приложение № 26 к Правилам). Номенклатура согласована с экспертной комиссией (ЭК) предприятия ПАО «ЗВЕЗДА» и утверждена руководителем предприятия. -
Применяется рабочий план счетов бухгалтерского учета (в разрезе синтетических и аналитических счетов), разработанный на основе типового Плана счетов и отраслевых методических положений.
-
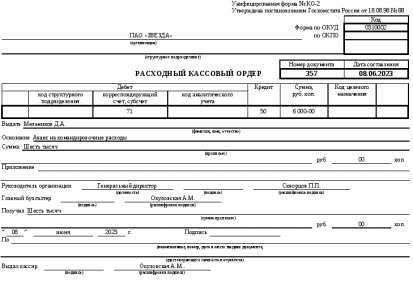
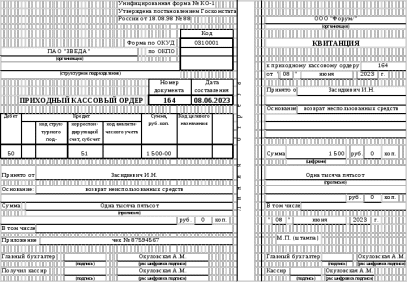
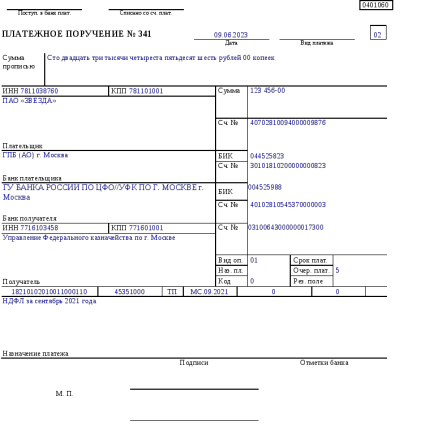
Опишите кратко порядок формирования первичных документов по учету денежных средств (представить в приложение к отчету: расходный кассовый ордер, приходный кассовый ордер, платежное поручение); -
Опишите кратко основные участки учета, бухгалтерские проводки и первичные учетные документы (по выбору руководителя организации и основным участкам учета организации).
Участки учета для выбора:
Расчетный: начисление заработной платы, прочих выплат сотрудникам и страховых взносов.
Финансовый: учет движения по расчетным счетам и кассе.
Производственный: калькулирование себестоимости.
Реализации: выписка документов покупателям.
Материальный: оприходование документов от поставщиков и списание материалов.
Налоговый: начисление обязательных платежей.
Учет основных средств:
Формируются бухгалтерские записи:
-
учет основных средств; -
учет нематериальных активов; -
учет долгосрочных инвестиций; -
учет финансовых вложений и ценных бумаг; -
учет материально-производственных запасов; -
учет затрат на производство и калькулирование себестоимости; -
учет готовой продукции и её реализации; -
учет текущих операций и расчетов; -
учет труда и заработной платы; -
учет финансовых результатов и использования прибыли; -
учет собственного капитала; -
учет кредитов и займов.
-
Первичная документация на предприятии содержит все необходимые реквизиты:
-
Название документа. -
Дата создания. -
Наименовании организации. -
Содержание документа. -
Натуральные и денежные показатели. -
Данные ответственных лиц. -
Подписи сторон.
-
Основные участки учета:
Расчетный: начисление заработной платы, прочих выплат сотрудникам и страховых взносов.
Финансовый: учет движения по расчетным счетам и кассе.
Производственный: калькулирование себестоимости.
Реализации: выписка документов покупателям.
Материальный: оприходование документов от поставщиков и списание материалов.
Налоговый: начисление обязательных платежей.
Учет основных средств:
Формируются бухгалтерские записи:
-
Дт 08 Кт 60 (10, 70, 69) — приняты к учету расходы на приобретение ОС; -
Дт 19 Кт 60 — выделен входящий НДС; -
Дт 01 Кт 08 — сформирована ПС ОС. -
Дт 20 (23, 25, 26, 29, 44) Кт 02 — начислена амортизация по ОС. -
Дт 08 Кт 10 (70, 69 и т. д.) — отражены затраты на модернизацию ОС. -
Дт 01 (выб) Кт 01 — списана первоначальная стоимость; -
Дт 02 Кт 01 (выб) — списана амортизация; -
Дт 91 Кт 01 (выб) — списана балансовая стоимость ОС.
Источник: https://files.student-it.ru/previewfile/146638