Дипломная (вкр): Проблемы развития финансовой системы России
Объем межбюджетных трансфертов, получаемых из федерального бюджета на оказание отдельным категориям граждан социальной услуги по дополнительной бесплатной медицинской помощи в части, предусматривающей обеспечение лекарственными средствами, изделиями медицинского назначения, а также специализированными продуктами лечебного питания для детей-инвалидов, определяется в соответствии со статьей 63 Федерального закона «О государственной социальной помощи» исходя из численности граждан, не воспользовавшихся правом отказа от получения набора социальных услуг полностью или от получения соответствующей социальной услуги, на основании сведений, содержащихся в Федеральном регистре лиц, имеющих право на получение государственной социальной помощи.
Далее проанализируем состояние хозяйствующих субъектов Российской Федерации.
Динамика количества малых предприятий (за период с 2011 по 2014 гг. не стабильна. В 2012 году наблюдается существенный прирост количества малых предприятий - 113%.
В 2014 году наблюдается снижение количества
малых предприятий на 5,3%. Это может быть связано с изменениями федерального
законодательства в социальной и налоговой сфере.
Таблица 4
Динамика количества малых предприятий 2011-2013гг.
|
Количество хозяйствующих субъектов, шт |
2012г. |
2013г. |
2014г. |
Отклонение 2014 г к 2012г |
|
Малые предприятия |
818 |
1745 |
1652 |
834 |
|
Микропредприятия |
13838 |
21161 |
21255 |
17417 |
|
Всего |
14656 |
22906 |
22907 |
8251 |
Количество микропредприятий в 2013 году увеличилось на 53% в сравнении с 2012 годом, а в 2014 наблюдается незначительный прирост, который составляет 0,4%. Снижение темпов роста количества микропредприятий мы также можем связать с изменениями федерального законодательства.
Инвестиции являются основой экономического
роста, импульсом социально-экономического развития территорий, поэтому одной из
первоочередных задач является создание благоприятного инвестиционного климата.
Основным показателем оценки инвестиционной активности хозяйствующих субъектов
территории является объем инвестиций в основной капитал.
Таблица 5
Анализ инвестиций в основной капитал малых и микропредприятий за 2012 - 2014гг.
|
Инвестиции в основной капитал, тысяч рублей |
2012г |
2013г. |
Темп прироста,% |
2014г. |
Темп прироста,% |
|
Малые предприятия |
1951032,2 |
2418057,3 |
23,94% |
6793811,5 |
181% |
|
Микропредприятия |
566,7 |
1968,9 |
247,43 |
6729,1 |
241,8% |
|
Всего |
1951598,9 |
2420026,2 |
24% |
6800540,6 |
181% |
В 2014 году объемы инвестиций в основной капитал составили 6793811,5 тыс. рублей, что больше чем в 2013 году в 2,8 раза. В 2013 году темп роста составил 124%. Что касается микропредприятий, то объем инвестиций в основной капитал ежегодно с 2012 года увеличивался почти в 2,5 раза. Динамика инвестиций в основной капитал малых предприятий РФ говорит о стабильном и устойчивом положении и финансовом состоянии компаний, а также о позитивных перспективах развития в виде роста эффективности производства, максимизации прибыли, наращивания производственных мощностей, увеличения объемов выпускаемой продукции. Развитие предпринимательства также способствует положительной динамике социально-трудовой сферы [14, c.43].
В заключении можно отметить следующее, внебюджетные фонды осуществляют свою финансовую деятельность на основе бюджета, утверждаемого для каждого фонда. Денежные средства государственных внебюджетных фондов предназначены исключительно для целевого расходования на мероприятия, определенные законодательством Федерации или ее субъекта. Материальное содержание расходов внебюджетных фондов определяется бюджетом внебюджетного фонда.
Касаемо хозяйствующих субъектов можно отметить
следующее, с 2011 года объем выручки от реализации товаров, продукции, работ,
услуг малых предприятий стабильно увеличивался и к 2013 году вырос в 2 раза.
Однако в 2014 году наблюдается снижение на 9,4%. Подводя итоги, позитивными
тенденциями в развитии малого предпринимательства можно назвать следующие: -
положительная динамика инвестиций в основной капитал малого бизнеса -
оптимальная отраслевая структура; - положительная динамика среднемесячной
заработной платы на малых и микропредприятиях.
.2 Анализ страховой и кредитно-банковской сферы
На протяжении последнего десятилетия страховой рынок в России активно развивался. В 2012 году завершился процесс приведения уставных капиталов к требованиям Закона «Об организации страхового дела в РФ». Минимальный уставный капитал для медицинских страховщиков составляет 60 млн. рублей, для страховщиков жизни - 240 млн. рублей, для перестраховщиков - 480 млн. рублей, для компаний, не занимающихся страхованием жизни и перестрахованием - 120 млн. рублей. За год количество страховых компаний сократилось на 103. При недостаточности средств для увеличения капитала часть компаний сдали лицензии на перестрахование, часть присоединились к более крупным страховщикам, часть - закончили деятельность. Совокупный уставный капитал российских страховщиков составляет 198,2 млрд. рублей. Средний размер уставного капитала- 432,7 млн. рублей [21, c.87].
В секторе страхования жизни работают 50 страховщиков, 9 из них не заключают новые договоры страхования. Только у половины страховщиков жизни количество заключенных договоров превышает 1000. Концентрация рынка здесь самая высокая по сравнению с другими видами страхования: на 10 крупнейших компаний приходится 86,12% премий, на ТОП-20 - 96,54%.
В сегменте добровольного страхования ответственности, на который приходится 6,91 млрд. рублей, отрицательную динамику показали премии по страхованию гражданской ответственности владельцев воздушного транспорта, владельцев опасных объектов, ответственности за неисполнение или ненадлежащее исполнение обязательств по договору (Приложение 1).
Общая сумма страховых премий и выплат по всем видам страхования за 2014 года составила 213,63 и 79,08 млрд. руб., что и представлено в таблице 6.
В 2014 году продолжился рост рынка обязательного страхования автогражданской ответственности. Объем премий по ОСАГО увеличился на 16,9% до 120 млрд. рублей с одновременным увеличением выплат на 13,3% (63,92 млрд. рублей). За 2014 год заключено 40,4 миллионов договоров страхования ОСАГО (за 2013 год - 38,9 млн. договоров). Концентрация рынка ОСАГО остается высокой: на первых 10 страховщиков приходится 78,81% премий, на ТОП-20 - 90,46% премий. Более половины (50,89%) премий по ОСАГО собирают три компании - ООО «Росгосстрах», ОСАО «Ингосстрах» и ОСАО «РЕСО-Гарантия».
В целом по рынку положительную динамику продемонстрировали премии по всем видам добровольного личного страхования (236,23 млрд. рублей, +29,4% по сравнению с 2013 годом) и добровольного страхования имущества (373,15 млрд. рублей, +11,4%), кроме сельскохозяйственного страхования и страхования грузов. Все виды имущественного страхования показали темп роста ниже среднерыночного, а премии по страхованию грузов и сельскохозяйственному страхованию по сравнению с прошлым годом уменьшились.
В структуре премий по добровольным видам основную часть занимают ДМС (16,49%), страхование средств наземного транспорта (29,63%), страхование имущества юридических лиц и граждан (19,89%).
Лидирующими видами по темпам роста премий по добровольным видам стали страхование предпринимательских и финансовых рисков (+60,1% к соответствующему периоду прошлого года), страхование жизни (+53,8%), страхование от несчастных случаев (+48,3%).
Динамика взносов основывается на основе прогноза
социально-экономического развития Российской Федерации Рисунок 1
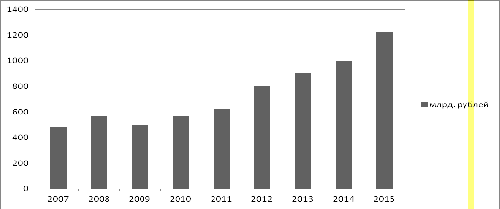
Рис. 1 Динамики страховых взносов
К концу 2015 года, по оценкам «Эксперт РА», как ожидается, увеличится рынок страхования жизни до 60%. Темпы роста премий по страхованию жизни снижены в 2014 году, но не намного. Это связано с замедлением потребительского кредитования. Участники страхового рынка нуждаются в мерах развития рынка не предусмотренных в Стратегии страховой деятельности в России до 2020 года. Наиболее высокие темпы роста ожидаются в сегменте пенсионного страхования жизни.
Далее проанализируем структуру и динамику основных денежных агрегатов в российской экономике за 2012-2014 годы (Приложение 2).
Денежная база в узком определении включает выпущенные в обращение Банком России наличные деньги (с учетом остатков средств в кассах кредитных организаций) и остатки на счетах обязательных резервов по привлеченным кредитными организациями средствам в национальной валюте, депонируемых в Банке России.
Таким образом, динамика денежных агрегатов в
анализируемый период отличается крайней неравномерностью. С 2012 года темп
роста всех денежных агрегатов замедлился, поэтому инфляционные процессы в
экономике не связаны с монетарной политикой регулятора. Денежная масса в
широком и узком определении демонстрирует абсолютное снижение к уровню 2012
года. В течение последних трех лет значительное воздействие на динамику
денежной базы в широком определении оказывали операции бюджетной системы [18, c.65].
Динамика денежного мультипликатора изменилась несущественно и отражает
описанную динамику денежных агрегатов (рисунок 2). Наблюдается рост денежного
мультипликатора в 2013 году и снижение прироста в 2014 году.
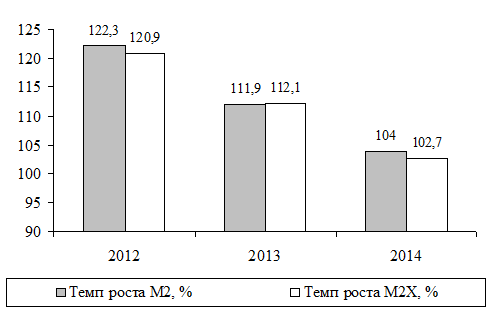
Рис. 2 Динамика денежных агрегатов и
номинального валового внутреннего продукта за 2011-2014 гг
Снижение наблюдается в кредитовании инвестиционной деятельности организаций всех форм собственности в основной капитал. За кризисный и посткризисный период доля кредитов на эти цели снизилась почти в 2 раза, притом, что и до кризиса на обновление основного капитала направлялась мизерная доля кредитов (таблица 7).
Таблица 7
Кредитная составляющая в стимулировании экономического роста в РФ
|
Кредиты |
2012г. |
2013г. |
2014г. |
Отклонение |
|
|
|
|
|
|
2013г к 2012г |
2014г к 2013г |
|
1.Кредиты нефинансовым организациям и физическим лицам, млрд руб. |
18147,7 |
23266,2 |
27708,5 |
5118,5 |
4442,3 |
|
в % к ВВП |
39,2 |
41,7 |
44,3 |
2,5 |
2,6 |
|
в % к активам банковского сектора |
53,7 |
55,9 |
56,0 |
2,2 |
0,1 |
|
2. Кредиты банков в инвестициях организаций всех форм собственности в основной капитал (без субъектов малого предпринимательства), млрд руб. |
595,8 |
711,3 |
691,7 |
115,5 |
-19,6 |
|
в % к кредитам банковского сектора |
3,2 |
3,0 |
2,4 |
-0,2 |
-0,6 |
|
в % к инвестициям организаций всех форм собственности в основной капитал (без субъектов малого предпринимательства) |
9,0 |
8,5 |
7,9 |
-0,5 |
-0,6 |
Данные таблицы 7 свидетельствуют о том, что рентабельность банковской деятельности (по капиталу) за анализируемый период росла, в то время как рентабельность промышленных предприятий падала. Очевидно, что коммерческие банки ведут себя в соответствии с целевыми установками - обеспечение прибыльности своей деятельности. В условиях высоких рисков производственной деятельности, плохой конъюнктуры мирового и внутреннего рынков коммерческие банки не заинтересованы в выдаче кредитов реальному сектору экономики. Рассчитывать на то, что ситуация в ближайшей перспективе изменится не приходится. В этих условиях возможно только изменение политики рефинансирования и процентной политики регулятора.
Подводя итог, отметим следующее, Центральный банк должен проводить дифференцированную политику к реально работающим предприятиям и всем остальным субъектам хозяйствования. Нынешняя политика кредитования под залог материальных активов и другой недвижимости не учитывает реально производимые денежные потоки. Этот метод учитывается только в финансировании бизнес-проектов, но в инвестиционной деятельности речь идет о создании нового бизнеса, соответственно необходимо учитывать другие риски (повышенные).
Что касается страхового рынка, то за последние годы страховой рынок в России прошел путь от «серой» и непрозрачной области деятельности до важного сегмента экономики. О необходимости страхового рынка начали говорить на самом высоком уровне, так как посредством страхования человек реализует одну из своих наиболее важных потребностей - потребность в безопасности.
Благодаря страхованию снижается степень зависимости страхователей от человеческой ошибки, злого умысла, стихийного бедствия. Несмотря на то, что основные макроэкономические показатели страхового рынка в России по-прежнему значительно уступает развитым странам он вышел на новый этап своего развития. Это изменило идеологию страховых компаний и их целей.
Далее, согласно проведенному анализу выявим
основные проблемы внебюджетных фондов, хозяйствующих субъектов, страхового
рынка и денежно кредитной политики.
ГЛАВА 3. ПРОБЛЕМЫ ФИНАНСОВОЙ СИСТЕМЫ России И ПУТИ ИХ РЕШЕНИЯ
.1 Проблемы финансовой системы России
Проведенный анализ состояния внебюджетных фондов хозяйствующих субъектов позволил определить ряд проблем. Главным вызовом и трудноразрешимой проблемой для российской пенсионной системы является деформация структуры расходов бюджета Пенсионного фонда Российской Федерации, вследствие значительного количества пенсий, назначающихся до наступления общеустановленного пенсионного возраста.
Российская система обязательного социального страхования не лишена недостатков и нерешенных проблем. Среди них можно назвать, прежде всего, дефицит средств фондов. Другой недостаток-несоблюдение страховых принципов. Эти проблемы можно связать с внешними факторами: неблагоприятное состояние национальной экономики, высокий уровень дифференциации доходов населения [24, c.76].
В системе обязательного медицинского страхования остаются нерешенными и практические задачи, отсутствуют:
− единый регистр застрахованных граждан;
− правила оценки качества медицинской помощи;
− понятие дефекта оказания медицинской помощи, перечень дефектов оказания медицинской помощи;
− единая федеральная шкала штрафных санкций за ненадлежащее качество медицинской помощи;
− регламент досудебной защиты застрахованного и правила возмещения страховой компанией вреда, причиненного ненадлежащим оказанием медицинской помощи, основанные на системе штрафных санкций;