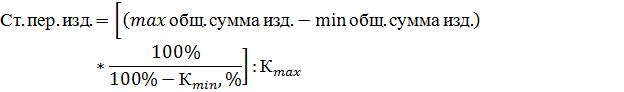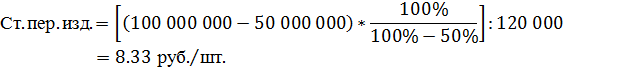Курсовая работа (т): Состав собственного капитала и особенности формирования собственных финансовых ресурсов предприятия
Собственно, если не считать амортизацию,
нераспределенная прибыль является единственным крупным источником
финансирования деятельности предприятия. Ее предприятие всегда может направить
на свои нужды или создание специальных фондов. Отличительной особенностью на
вновь создаваемых предприятиях является сложность в прогнозировании прибыли
из-за еще не возникшего спроса на производимые товары и услуги. На уже
работающих предприятиях возможны построения прогнозов о величине прибыли в
будущем, но только в состав общего прогноза деятельности предприятия и анализа
конъюнктуры рынка. Все дело в том, что на размер прибыли будут оказывать
многочисленные факторы как внутри предприятия, так и факторы внешней среды и
абстрагированный анализ прибыли на предстоящий период может привести к тому,
что средств может попросту не хватить даже на поддержание текущей деятельности.
1.1.4 Субсидии, поступления и прочие резервы
Целевые финансирование и поступления представляют собой средства некоммерческой организации, предназначенные для финансирования тех или иных мероприятий целевого назначения. К ним относятся средства, поступившие от других предприятий, субсидии правительственных органов, денежные взносы родителей на содержание детей в детских учреждениях (садах, яслях) и др. К прочим резервам относятся резервы, которые создаются на предприятии в связи с предстоящими крупными расходами, включаемыми в себестоимость и издержки обращения. Создание резервов предусмотрено п. 72 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденное приказом Минфина России от 29.07.1998 г. № 34н (далее - Положение). Например, резервы: на оплату отпусков, на ремонт предметов, сдаваемых в прокат, для выплаты ежегодного вознаграждения за выслугу лет, для вознаграждений по итогам работы за год, на производственные затраты по подготовительным работам в связи с сезонным характером производства и др. (на цели, предусмотренные законодательством РФ, нормативными актами Минфина России). С 1 января 1999 года разрешено также создавать резервы на: предстоящие затраты на рекультивацию земель и осуществление иных природоохранных мероприятий; гарантийный ремонт и гарантийное обслуживание; покрытие иных предвиденных затрат.
В Положении указывается, что резервы создаются организацией с целью равномерного включения предстоящих расходов в издержки производства и обращения отчетного года.
В соответствии с отраслевыми методическими рекомендациями по формированию себестоимости организации могут создавать за счет себестоимости ряд дополнительных резервов. Например, строительные организации имеют право создавать резервы: на возведение временных (титульных) зданий, гарантийный ремонт, перебазирование строительных машин и механизмов.
Решение о создании резервных фондов должно быть
зафиксировано в учетной политике организации. Если же организация не создает
резервных фондов, то этот факт можно не оговаривать в учетной политике.
.2 Политика формирования собственных финансовых
ресурсов
Управление собственным капиталом связано не только с обеспечением эффективного использования уже накопленной его части, но и с формированием собственных финансовых ресурсов, обеспечивающих предстоящее развитие предприятия. В процессе управления формированием собственных финансовых ресурсов они классифицируются по источникам этого формирования. В составе внутренних источников формирования собственных финансовых ресурсов основное место принадлежит прибыли, остающейся в распоряжении финансовых ресурсов, обеспечивает прирост собственного капитала, а соответственно и рост рыночной стоимости предприятия. Определенную роль в составе внутренних источников играют также амортизационные отчисления, особенно на предприятиях с высокой стоимостью собственных основных средств и нематериальных активов, однако, сумму собственного капитала они не увеличивают, а лишь остаются средством его реинвестирования. Прочие внутренние источники не играют заметной роли в формировании собственных финансовых ресурсов предприятия.
В составе внешних источников формирования собственных финансовых ресурсов основное место принадлежит привлечению предприятием дополнительного паевого (путем дополнительных взносов средств в уставный фонд) или акционерного (путем дополнительной эмиссии и реализации акций) капитала. Для отдельных предприятий одним из внешних источников формирования собственных финансовых ресурсов может являться предоставляемая им безвозмездная финансовая помощь (как правило, такая помощь оказывается лишь отдельным государственным предприятиям разного уровня).
В число прочих источников входит бесплатно передаваемые предприятию материальные и нематериальные активы, включаемые в состав его баланса. Основу управления собственным капиталом предприятия составляет управление формированием его собственных финансовых ресурсов. В целях обеспечения эффективности управления этим процессом на предприятии разрабатывается обычно специальная финансовая политика, направленная на привлечение собственных финансовых ресурсов из различных источников в соответствии с потребностями его развития в предстоящем периоде. Политика формирования собственных финансовых ресурсов представляет собой часть общей финансовой стратегии предприятия, заключающаяся в обеспечении необходимого уровня самофинансирования его производственного развития.
Разработка политики формирования собственных финансовых ресурсов предприятия осуществляется по следующим основным этапам:
. Анализ формирования собственных финансовых ресурсов предприятия в предшествующем периоде. Целью такого анализа является выявление потенциала формирования собственных финансовых ресурсов и его соответствие темпам развития предприятия.
. Определение общей потребности в собственных финансовых ресурсах. Рассчитанная общая потребность охватывает необходимую сумму собственных финансовых ресурсов, формируемых как за счет внутренних, так и за счет внешних источников.
. Оценка стоимости привлечения собственного капитала из различных источников. Такая оценка проводится в разрезе основных элементов собственного капитала, формируемого за счет внутренних и внешних источников. Результаты такой оценки служат основой разработки управленческих решений относительно выбора альтернативных источников формирования собственных финансовых ресурсов, обеспечивающих прирост собственного капитала предприятия.
. Обеспечение максимального объема привлечения собственных финансовых ресурсов за счет внутренних источников. До того, как обращаться к внешним источникам формирования собственных финансовых ресурсов, должны быть реализованы все возможности их формирования за счет внутренних источников.
. Обеспечение необходимого объема привлечения собственных финансовых ресурсов из внешних источников. Объем привлечения собственных финансовых ресурсов из внешних источников призван обеспечить ту их часть, которую не удалось сформировать за счет внутренних источников финансирования.
. Оптимизация соотношения внутренних и внешних источников формирования собственных финансовых ресурсов. Процесс этой оптимизации основывается на следующих критериях:
А) Обеспечение минимальной совокупной стоимости привлечения собственных финансовых ресурсов. Если стоимость привлечения собственных финансовых ресурсов за счет внешних источников превышает планируемую стоимость привлечения заемных средств, то от такого формирования собственных ресурсов следует отказаться;
Б) Обеспечение сохранения управления предприятия
первоначальными учредителями. Рост дополнительного паевого или акционерного
капитала за счет сторонних инвесторов может привести к потере такой
управляемости.
. ПРАКТИЧЕСКАЯ ЧАСТЬ
Задача № 1
Руководство организации в следующем отчетном периоде предполагает снизить в силу возникших обстоятельств объем реализации на 4%. Рассчитать основные элементы операционного анализа и построить график определения порога рентабельности, или имеются следующие данные:
) Выручка от реализации - 15 500 тыс. руб.;
) Валовая маржа составляет 0,62 от выручки от реализации;
)Прибыль равна - 16 % от выручки.
Решение:
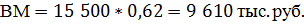
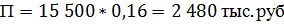
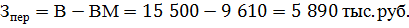
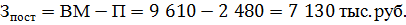
Сила воздействия операционного рычага:
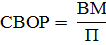
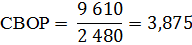
Полученный результат СВОР= 3,875 означает, что при планируемом снижении объема реализации продукции на 4% прибыль уменьшится на 15,5%.
Порог рентабельности:
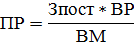
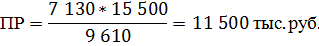
Исходя из полученных данных можно сказать, что реализовав продукции на сумму 11 500 тыс. руб. предприятия покрывает все суммарные затраты, но прибыль в этой точке равна нулю.
Первый графический способ определения порога
рентабельности, базируется на равенстве валовой маржи и постоянных затрат при
достижении порога рентабельности.
Рис 2.1 Графический способ определения порога
рентабельности, базирующейся на равенстве валовой маржи и постоянных затрат при
достижении порога рентабельности
1. Прямая постоянных затрат представляет собой горизонталь на 7 130 тыс. руб.
. Прямая валовой маржи строится с помощью
выражения Квм = 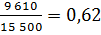
. В точке пересечения данных прямых мы получаем
равенство значений показателей валовой маржи и постоянных затрат. Перпендикуляр
на ось абсцисс отражает тот уровень выручки от реализации продукции, при
котором прибыль = 0, то есть это и есть порог рентабельности, равный 11 500
тыс. руб.
Задача №2
Компания - фактор предлагает предприятию, продающему 8000 тыс. руб. дебиторской задолженности, на выбор следующие условия факторинга: 1) при резервировании 30 % дебиторской заложенности ставка процентов за ссуду остальной части - 70 %; 2) при резервировании 25 % - 75%; 3) при резервировании 20 % - 80%.
Определить наиболее выгодное для предприятия сочетание условий, если во всех случаях размер комиссионных - 3 %.
Решение:
Стоимость резерва:
* 0,3 = 2400 тыс. руб.
* 0,25 = 2000 тыс. руб.
* 0,2 = 1600 тыс. руб.
Комиссионные = 8000 * 0,03 = 240 тыс. руб.
Сумма до выплаты процентов:
* 0,7 = 3752 тыс. руб.
* 0,75 = 4320 тыс. руб.
* 0,8 = 4928 тыс. руб.
Сумма процентных денег:
* 0,7 = 3752 тыс. руб.
* 0,75 = 4320 тыс. руб.
Полученные доходы:
- 240 - 3752 = 4008 тыс. руб.
- 240 - 4320 = 3440 тыс. руб.
- 240 - 4928 = 2832 тыс. руб.
Стоимость факторинга:
+ 3725 = 3992 тыс. руб.
+ 3440 = 3680 тыс. руб.
+ 2832 = 3072 тыс. руб.
Эффективная годовая стоимость факторинга:
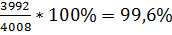
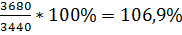
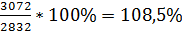
Поскольку эффективная годовая стоимость
факторинга в первом случае оказалась ниже эффективной годовой стоимости во
втором и третьем случае, то целесообразно будет выбрать следующие условие
факторинга: при резервировании 30 % дебиторской заложенности ставка процентов
за ссуду остальной части - 70 %.
Задача №3
За какой срок капитал в размере 50 000 руб. увеличится до 150 000 руб., если: а) на него будут начисляться сложные учетные проценты по ставке 26 % годовых; б) проценты будут начисляться ежеквартально.
Решение:
а)
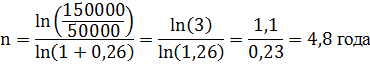
б)
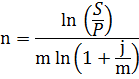
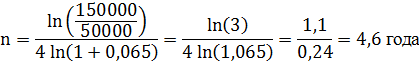
Задача №4
Номинальная стоимость сертификата равна 500 000 руб. Он выдается 20 мая с погашением 11 сентября под 35 % годовых. Определить сумму погашения долгового обязательства.
Решение:
Точный расчет:
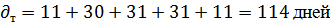
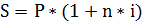

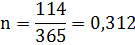
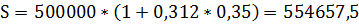
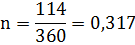
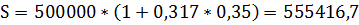
Обыкновенный расчет:
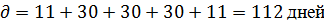
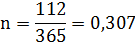
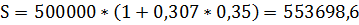
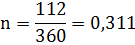
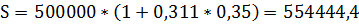
Задача №5
Какова должна быть сложная учетная ставка, чтобы первоначальный капитал утроился за два года. Решить пример также для случая начисления процентов по полугодиям.
Решение:
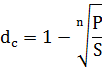
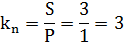
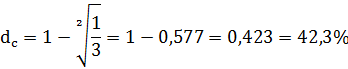
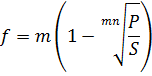
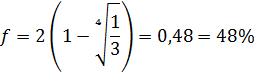
Задача №6
Компания «Прого» в апреле 2001 года выпустила наибольшее количество продукции - 120 000 штук. У компании имеются данные о величине смешанных затрат, которые соответствуют максимальному объему производства - это 100 000 000 руб. Необходимо выделить сумму постоянных расходов, если минимальное количество продукции фирма выпустила в ноябре этого же года в размере вдвое меньшее, чем в апреле; при смешанных затратах, составляющих ½ от максимальных смешанных затрат.
Решение:
|
Показатель |
Объем производства |
Разность между максимальными и минимальными величинами |
|
|
|
Максимальный |
Минимальный |
|
|
1. Объем производства, шт. |
120 000 |
60 000 |
60 000 |
|
2. Объем производства, % |
100 |
50 |
50 |
|
3. Смешанные затраты, руб. |
100 000 000 |
50 000 000 |
50 000 000 |