Реферат: Суть фінансів, їх функції і роль
• Забезпечують кругообіг матеріальних ресурсів, товарів послуг і тим самим неперервність процесу відтворення виробництва та життєдіяльності суспільства як на макро-, так і на мікрорівні.
• Забезпечують поступальний розвиток національної економіки держави, зокрема створення ВВП, формування централізованих фондів держави.
• Забезпечують перерозподіл національного доходу через бюджет та через інші централізовані фонди для забезпечення життєдіяльності незаможних груп населення, закупівлі державою суспільних благ і послуг (неділимі блага) оборонного, освітнього, природоохоронного, науково-дослідницького характеру тощо.
• Здійснюють розподіл і перерозподіл первинних і вторинних доходів між галузями, регіонами, соціальними верствами населення, окремими юридичними і фізичними особами на користь тих, які економічно є більш ефективними.
• Приймають активну участь у підтримці виробничого процесу, забезпечуючи його необхідними складовими на кожному його етапі, контролюючи за ефективним використанням ресурсів, праці.
• Надають можливість здійснення різноманітних видів ефективної економічної діяльності шляхом мобілізації грошових ресурсів внаслідок використання фінансових інструментів (наприклад, випуск цінних паперів) та забезпечують оптимальний розподіл мобілізованих ресурсів.
• Дозволяють забезпечити ефективного власника виробничих активів шляхом подрібнення виробничих активів та "плавного" перетікання їх від одного до іншого власника (власників).
• Утворюють систему фінансових показників, які відіграють роль індикаторів стану і розвитку економічних і соціальних сфер суспільства і дозволяють визначити "здоров'я" економіки.
• Забезпечують можливість перевірки
дотримання законодавства з фінансових питань, своєчасності й повноти виконання
фінансових зобов'язань перед бюджетом, податковими органами, банками, а також
забезпечення взаємних розрахунків підприємницьких структур.
5. Фінансова система
Ефективність організації фінансів та прагматизм реалізації фінансових відносин і фінансової політики у державі залежать насамперед від оптимальної побудови та дієздатності фінансової системи.
Термін "система" (з грец. - "поєднання", "утворення") найчастіше трактується як сукупність визначених елементів, між якими є закономірний зв'язок чи взаємодія.
Групування окремих суб'єктів фінансових відносин у загальну фінансову систему держави може здійснюватися за багатьма ознаками, що зумовлює дискусійність самого поняття фінансової системи та проблеми її структурування. Теоретично та методологічно сутність фінансової системи можна розглядати як за внутрішньою будовою, так і за організаційно-інституційною структурою. Обидва підходи відображені у науковій фінансовій літературі.
За організаційно-інституційною структурою фінансова система - сукупність фінансових органів та інституцій, які здійснюють управління грошовими потоками та фондами грошових коштів. При цьому у фінансовій системі держави виділяють систему органів управління фінансами (Міністерство фінансів, Державна податкова служба, Рахункова палата Верховної Ради України, Державне казначейство, Контрольно-ревізійна служба), а також фінансових інститутів, за дія них у розподільних процесах (Національний банк України, банківські та небанківські фінансові установи, фондові і валютні біржі, страхові компанії, інвестиційні фонди тощо).
При вивченні внутрішної (змістової) сутності фінансової системи у вітчизняній фінансовій науці соціально-економічна природа фінансів розглядається як досить складне суспільне явище, що охоплює широкий спектр розподільних відносин, які ззовні відображаються у різноманітних грошових потоках. За єдиної сутності цих відносин вони мають конкретні форми вияву, характерні ознаки, а також певні особливості щодо організації фінансової діяльності, формування і використання фінансових ресурсів, які зосереджені у розпорядженні держави, підприємницьких структур, певних фінансових інституцій для фінансового забезпечення їх діяльності.
За внутрішньою будовою фінансова система - сукупність відокремлених, але взаємопов'язаних сфер (узагальнена за певною ознакою складова) та ланок (відособлена складова) фінансових відносин, які мають певні особливості в мобілізації та використанні фінансових ресурсів, а також відповідний апарат управління та нормативно-правове забезпечення.
Найчастіше фінансову систему
структурують відповідно до форм власності (рис. 1), основних суб'єктів
фінансових відносин (рис. 2) та рівнів економічної системи (рис. 3).
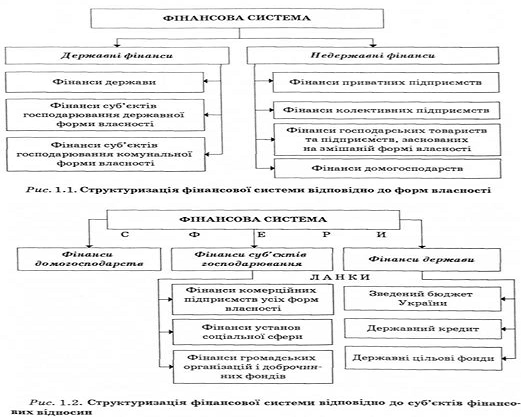
Рис. 1
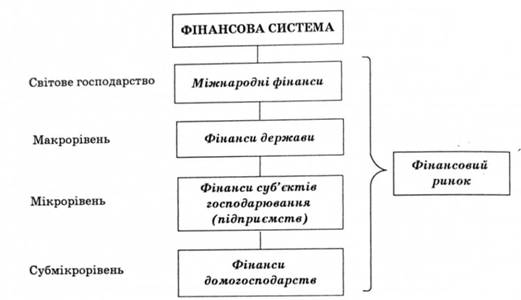
Рис. 2 - Структуризація фінансової
системи за рівнями економічної системи
У складі фінансової системи України виділяють такі основні сфери фінансових відносин: фінанси держави (у тому числі за рівнями органів державної влади й управління - державні і місцеві фінанси), фінанси суб'єктів господарювання, фінанси домогосподарств, фінансовий ринок і міжнародні фінанси (рис. 3). Кожна з цих сфер фінансових відносин характеризується специфічними рисами і має певне функціональне призначення.
Центральне місце у фінансовій системі кожної держави займають фінанси держави - сфера, за допомогою якої здійснюється вплив держави на економічний і соціальний розвиток країни. Державні фінанси відображають розгалужену систему фінансових відносин на різних рівнях адміністративного поділу між державою, юридичними та фізичними особами з приводу формування і використання фінансових ресурсів та доходів держави, а також щодо управління і розпорядження державною власністю. За своєю структурою це дуже складна і багатофункціональна сфера фінансової системи, основними ланками якої е державний і місцеві бюджети, державні цільові фонди, державний і комунальний кредит, фінанси державного і комунального секторів економіки.
У сфері державних фінансів провідне
місце належить бюджетам різних рівнів, сукупність яких утворює бюджетну
систему. В умовах командно-адміністративної системи господарювання державний
бюджет був не просто основною ланкою фінансової системи, що забезпечувала
ресурсами функціонування і розвиток економіки, а домінуючою структурою, без
якої не могли належним чином функціонувати інші ланки фінансової системи. Тут
зосереджувалася основна маса доходів (у бюджеті централізувалося більше 50 %
валового внутрішнього продукту і до 75 % національного доходу), а без
асигнувань з бюджету практично неможливим було функціонування значної частини
підприємств, установ соціально-культурної сфери, будівництво житла, існування
житлово-комунального Господарства тощо.
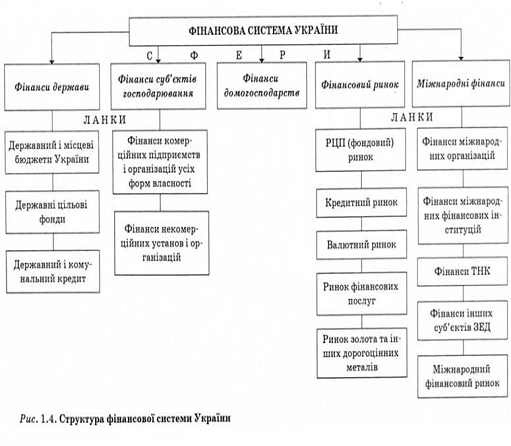
Рис. 3
З переходом до ринкових умов господарювання державний бюджет і надалі продовжує залишатися центральною ланкою фінансової системи України. Значення державного бюджету обумовлено не лише обсягом коштів, зосереджених у ньому, а й найбільш розвиненою системою взаємозв'язків з усіма іншими ланками та сферами. Як один із найважливіших інститутів економічного суверенітету держави державний бюджет:
забезпечує акумулювання коштів (головним чином через податкові і неподаткові надходження), необхідних для фінансування потреб держави та проведення державної внутрішньої і зовнішньої політики;
є невід'ємним атрибутом ринкових відносин і водночас важливим інструментом реалізації державної політики;
виступає важелем активного впливу на економічні, соціальні, національні, регіональні процеси у суспільстві.
З приєднанням України у листопаді 1996 р. до Європейської хартії про місцеве самоврядування відбулося реформування бюджетної системи в Україні, що передбачало не лише зміну ролі і місця місцевих бюджетів у фінансовій системі держави, а й удосконалення організаційної вертикальної побудови бюджету за рівнями влади, зміцнення джерел фінансового забезпечення реалізації прав місцевих органів влади і управління. Водночас власна дохідна база місцевих бюджетів в Україні поки залишається вкрай низькою. Упродовж останніх років виявляється суперечлива тенденція відставання процесів формування доходів місцевих бюджетів України від темпів розширення завдань та обов'язків місцевих органів влади. Внаслідок цього розмір податкових та інших надходжень на місцевому рівні дуже часто не відповідає розміру локальних бюджетних витрат. Великомасштабним став прихований дефіцит місцевих бюджетів. Постійно зростає дотаційна залежність місцевих бюджетів від державного бюджету. За цих умов фінансові проблеми місцевих органів влади набули політичної гостроти. Часто вони є причиною ускладнення відносин між "центром" і регіонами, а також між окремими регіонами. Хронічна нестача фінансових ресурсів і нестабільність доходних джерел місцевих бюджетів стали загальнодержавною проблемою, що потребує невідкладного вирішення у контексті забезпечення політичної та економічної стабільності, демократизації суспільного життя та побудови соціально-орієнтованої ринкової економіки.
Самостійною ланкою фінансової системи України і важливим елементом державних фінансів є державні цільові фонди.Державні цільові фонди - фонди грошових коштів, які формуються у процесі розподілу і перерозподілу ВВП за рахунок сплати фізичними та юридичними особами обов'язкових внесків та інших надходжень. Кошти державних цільових фондів використовуються на фінансування державних економічних та соціальних програм і перебувають у розпорядженні центральних та місцевих органів влади. На сучасному етапі роль державних цільових фондів в Україні є значною - їх бюджети становлять близько однієї чверті обсягу фінансових ресурсів, якими розпоряджається держава.
Існування державних цільових фондів пов'язане з необхідністю задоволення певних економічних та соціальних потреб, які мають особливо важливе значення. Відокремлення державних цільових фондів (повне відокремлення від бюджету або виокремлення державного цільового фонду у складі бюджету) та чітке визначення джерел їх формування і напрямів використання акумульованих ними фінансових ресурсів сприяв підвищенню рівня задоволення суспільних потреб та ефективності контролю за цільовим використанням коштів. В Україні найбільші державні цільові фонди мають переважно соціальну спрямованість: Пенсійний фонд України; Фонд загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими народженням і похованням; Фонд загальнообов'язкового державного соціального страхування на випадок безробіття; Фонд загальнообов'язкового державного соціального страхування від нещасних випадків на виробництві та професійних захворювань, що спричинили втрату працездатності.
Одним із напрямів розвитку та реструктуризації державних фінансів у період ринкової трансформації економіки і формування фінансової системи став розвиток державного кредиту як суспільної позикової системи і невід'ємної сфери фінансової діяльності держави. Державний кредит відіграє важливу роль у функціонуванні фінансової системи: використання державних позик пов'язано з регулюванням фінансових процесів, у тому числі з певними завданнями податкового регулювання економіки і державного впливу на стан фінансового ринку.
Державний кредит - рух позикового капіталу у формі кредитних угод, що здійснюється за участю держави щодо передачі фінансових ресурсів у борг з розрахунком на певну вигоду. При цьому держава традиційно виступає у ролі позичальника коштів, рідше - кредитора або гаранта. Основною формою державного кредиту е державні позики. За правом емісії розрізняють державні і місцеві позики. Зокрема, державні позики випускаються центральними органами управління, а надходження від них спрямовуються у центральний бюджет. Місцеві позики випускаються місцевими органами управління і спрямовуються у відповідні місцеві бюджети. У розвинутих країнах місцеві позики є важливою складовою фінансів місцевого самоврядування, оскільки дають можливість мобілізувати тимчасово вільні грошові кошти для потреб регіонального розвитку. Натомість в Україні місцеві позики не набули поширення, однак у перспективі можуть стати важливим фінансовим інструментом забезпечення формування інвестиційної складової місцевих бюджетів.
Фінанси державного сектору економіки відображають грошові відносини, пов'язані з діяльністю держави як суб'єкта господарювання. У зв'язку з роздержавленням і приватизацією державний сектор економіки в Україні останніми роками значно скорочується. При цьому державні підприємства переходять на ті самі принципи організації фінансів, що й акціонерні та приватні. Як наслідок, істотно скорочується фінансова діяльність держави в реальному секторі економіки, відбувається чітке розмежування державного фінансового господарства і фінансів державного сектору економіки.
Фінанси комунального сектору економіки відображають грошові відносини, пов'язані з діяльністю місцевих органів влади як суб'єкта господарювання. Комунальний сектор економіки пов'язаний з комунальною власністю, яка є власністю відповідної територіальної громади, тобто спільності громадян - жителів міста, села, селища або їх об'єднань. Підприємства комунального господарства в основному функціонують у таких сферах, як житлове господарство, транспорт (автобусні парки, трамвайні та тролейбусні депо, метрополітен), комунальна енергетика (електричні, газові та теплові мережі), комунальне обслуговування (готелі), міські шляхи тощо.
Чільне місце у фінансовій системі держави відведено фінансам суб'єктів господарювання, які відображають економічні відносини, що пов'язані з рухом грошових потоків і виникають у процесі формування, розподілу та використання фінансових ресурсів і доходів на мікрорівні.
Фінансова діяльність суб'єктів господарювання може бути організована за такими трьома методами:
) комерційний розрахунок;
) неприбуткова діяльність;
) кошторисне фінансування.
Відмінність між окремими методами полягає у схемі організації фінансової діяльності, тобто у встановленні взаємозалежності між фінансовими ресурсами, джерелами їх формування, доходами, витратами і фінансовими результатами. Відповідно до зазначеного до складу фінансів суб'єктів господарювання належать такі ланки: фінанси комерційних підприємств і організацій, фінанси некомерційних установ і організацій.
Фінанси комерційних підприємств (суб'єктів підприємницької діяльності) є вихідною ланкою фінансової системи, оскільки саме тут створюється більша частка ВВП. Від стану фінансів комерційних підприємств багато в чому залежить загальне фінансове становище в країні, адже комерційні підприємства є основним платником податків до бюджету, а також внесків у державні цільові фонди. Особливістю фінансів комерційних підприємств є те, що в умовах ринкових відносин ці підприємства діють на засадах комерційного розрахунку, який передбачає отримання прибутку, відшкодування за рахунок власних коштів всіх затрат на основну діяльність, а також на її розширення та розвиток. Для таких підприємств прибуток є головним джерелом виробничого і соціального розвитку.
Некомерційними вважаються установи, які надають послуги або виконують роботи безкоштовно чи за символічну плату, що не відшкодовує їхніх затрат. Тобто головна мета функціонування неприбуткових установ і організацій - забезпечити певні потреби суспільства, а не отримати прибуток. Виділення неприбуткової діяльності цілком логічне в умовах ринкової економіки, тому що завжди є певні сфери, які або не можуть бути прибутковими і тому не цікавлять підприємницькі структури, або повинні бути доступними широким верствам населення.
До некомерційних установ і організацій належать:
бюджетні установи та організації, головним джерелом фінансування видатків яких є бюджетні кошти (лікарні, школи, дитячі садки, музеї, бібліотеки тощо);