Курсовая работа (т): Виконання державного бюджету
У співставних умовах, без врахування у 2010 році погашення заборгованості минулих років з відшкодування ПДВ за рахунок випуску ОВДП в обсязі 16,4 млрд. грн. (спеціальний фонд держбюджету), у 2011 році надходження зросли на 22,4 відсотка, або на 57,6 млрд. гривень.
Рівень виконання річного показника, затвердженого Верховною Радою України зі змінами, становив 103,5 відсотка, проти 100,8 відсотка у 2010 році та 85,5 відсотка у 2009 році.
До загального фонду державного бюджету в 2011 році надійшло 265,8 млрд. грн., що на 28,1 відсотка, або на 58,3 млрд. грн. більше, ніж у 2010 році.
Завдяки зусиллям Уряду щодо покращання адміністрування податків забезпечено вищі ніж було визначено в законі про бюджет доходи загального фонду державного бюджету у 2011 році на 3,3 відсотка, або на 8,5 млрд. гривень. Протягом всього 2011 року фактичні доходи були вищими ніж індикативні показники, передбачені в розписі.
Проти 2010 року найбільшими темпами зростали такі надходження до державного бюджету: податок на додану вартість (збір) на 36,1 відсотка (збільшення на 45,9 млрд. грн.); рентна плата - у 1,8 раза (або на 7,3 млрд. грн.); акцизний податок - на 19,5 відсотка (або на 5,4 млрд. грн.); ввізне мито - на 22,3 відсотка (або на 1,9 млрд. гривень). Незважаючи на зниження ставки податку на прибуток підприємств з 1 квітня 2011 року з 25 до 23 відсотків, надходження від цього податку порівняно з 2010 роком зросли на 37 відсотків (або на 14,8 млрд. гривень).
Відповідно до положень Податкового кодексу України у 2011 році було запроваджено механізм відшкодування ПДВ в автоматичному режимі. В цілому за 2011 рік року було відшкодовано ПДВ грошовими коштами в обсязі 42,8 млрд. грн., що в 1,8 раза більше ніж в 2010 році. З них в автоматичному режимі було відшкодовано 15,9 млрд. грн., або 37,1 відсотка загальної суми відшкодування.
Власні надходження бюджетних установ до спеціального фонду державного бюджету в 2011 році дорівнювали 23,3 млрд. грн., що на 5,3% (або на 1,2 млрд. грн.) більше порівняно із 2010 роком.
Достатнє наповнення дохідної частини державного бюджету протягом 2011 року дало змогу збільшувати як соціальні, так і інвестиційні видатки. При цьому проводилася виважена політика видатків, зокрема було скорочено видатки на утримання органів державної влади в рамках адміністративної реформи, здійснено обмеження непріоритетних видатків.
Касові видатки Державного бюджету України за 2011 рік проведені в обсязі 333,5 млрд. грн., що на 29,9 млрд. грн. (на 9,8 відсотка) більше аналогічного показника 2010 року.
Обсяг касових видатків загального фонду державного бюджету за 2011 зріс проти аналогічного показника 2010 року на 49,0 млрд. грн., або на 20,5 відсотка, і становив 287,3 млрд. грн., що відповідає 97,1 відсотка річного розпису і враховує заходи з економії видатків та проведення видатків в межах фактично зареєстрованих зобов’язань.
За функціональною класифікацією статей видатків у 2011 році проти 2010 року спостерігалися такі тенденції:
) без врахування видатків на обслуговування державного боргу видатки на загальнодержавні функції зменшились за загальним фондом державного бюджету на 0,4 млрд. грн. (на 2,3 відсотка) до 15,5 млрд. гривень, в цілому за державним бюджетом - на 2,3 млрд. грн. (на 12 відсотків) до 16,9 млрд. грн;
) видатки на соціальний захист та соціальне забезпечення (без урахування видатків на покриття дефіциту коштів Пенсійного фонду для виплати пенсій) зросли за державним бюджетом на 7,2 відсотка до 45,8 млрд. грн., у тому числі за загальним фондом державного бюджету - на 10,1 відсотка до 41,7 млрд. гривень;
) видатки на охорону здоров’я за державним бюджетом збільшилися на 16,7 відсотка до 10,2 млрд. грн., у тому числі за загальним фондом державного бюджету - на 19,7 відсотка до 8,5 млрд. гривень;
) видатки на духовний та фізичний розвиток за державним бюджетом (без урахування видатків на підготовку та проведення Євро 2012) зросли на 8,6 відсотка до 3,2 млрд. грн., у тому числі за загальним фондом державного бюджету - на 17,8 відсотка до 3,0 млрд. гривень;
) видатки на освіту за зведеним бюджетом зросли на 8,1 відсотка до 86,3 млрд. грн.;
) видатки на охорону навколишнього природного середовища за державним бюджетом зросли на 31,2 відсотка до 3,0 млрд. грн., у тому числі за загальним фондом державного бюджету - на 9,2 відсотка до 1,7 млрд. гривень;
) видатки на економічну діяльність (без урахування компенсації НАК «Нафтогаз України» різниці між цінами закупівлі імпортованого природного газу та його реалізацією) зросли за державним бюджетом на 37,3 відсотка до 44,8 млрд. грн., грн., у тому числі за загальним фондом державного бюджету - до 27,2 млрд. гривень;
) видатки на житлово-комунальне господарство за зведеним бюджетом зросли у 1,6 раза до 8,7 млрд. грн.;
) видатки на оборону за державним бюджетом збільшилися на 16,7 відсотка до 13,2 млрд. грн., у тому числі за загальним фондом державного бюджету - на 28 відсотків до 11,9 млрд. гривень;
) видатки на громадський порядок, безпеку та судову владу за державним бюджетом зросли на 13,5 відсотка до 32,4 млрд. грн., у тому числі за загальним фондом державного бюджету - на 18,3 відсотка до 28,4 млрд. гривень;
) внаслідок великого боргового навантаження, накопиченого за попередні роки, видатки державного бюджету з обслуговування державного боргу зросли у 1,5 раза.
Темпи зростання боргових зобов'язань майже вдвічі перевищили темпи зростання реального ВВП. Частка зовнішньої заборгованості в загальній сумі державного та гарантованого державою боргу становила 63 відсотки.
Ці фактори вказують на існування боргових ризиків.
Створення сприятливих умов для заохочення як
внутрішніх, так і зовнішніх інвесторів з метою збільшення надходжень інвестицій
в економіку країни, насамперед в її реальний сектор, забезпечить мінімізацію
вказаних ризиків.
2.2 Дослідження Державного бюджету України на
2012 рік
З моменту прийняття Державного бюджету України ситуація на світових ринках і, зокрема, в нашій країні дещо змінилася, причому не в кращий бік. Державний кошторис носить песимістичний сценарій розвитку країни на 2012 р., що зумовлено передусім поглибленням боргової кризи в Єврозоні (Греція, Італія, Іспанія); погіршенням оцінок зростання світової економіки та кон’юнктури на світових товарних ринках (у тому числі на метали, зерно). Але слід також враховувати й негативні тенденції безпосередньо в економіці України, а саме зниження зовнішньоторговельного балансу, зростання боргів, що потребують виплати найближчим часом, неурегульоване газове питання та інші чинники, що впливають на макроекономічні показники розвитку країни. Зазначимо, що Держбюджет-2012 базується на діючих з Росією газових контрактах, згідно з якими прогнозована середня вартість російського газу в 2012 р. становитиме 416 дол. США за тисячу кубометрів.
Так, на фоні розгортання кризових явищ у світі міжнародними фінансовими організаціями, зокрема Міжнародним валютним фондом (МВФ), було знижено оцінки розвитку світової економіки у 2012 р. (з 4,5% у червні до 4% у жовтні) та держав Єврозони (з 1,7 до 1,1%). При цьому зважаючи на подальше зниження ділової активності у зв’язку з фінансово-борговою кризою в Єврозоні та загальною турбулентністю на світових фінансових ринках МВФ анонсував подальший перегляд прогнозу зростання світової економіки на 2012 р. у бік погіршення.
Через уповільнення розвитку основних держав - торговельних партнерів прогноз зростання реального валового внутрішнього продукту знижено з 5 до 3,9%, прогноз номінального валового внутрішнього продукту - на 5 млрд грн. до 1500 млрд грн. Водночас прогноз підвищення індексу споживчих цін залишено без змін - 7,9%.
Держбюджет-2012 передбачає прожитковий мінімум на одну особу в розрахунку на місяць у розмірі з 1 січня - 1017 грн., з 1 квітня - 1037 грн., з 1 липня - 1044 грн., з 1 жовтня - 1060 грн., з 1 грудня - 1095 грн. При цьому встановлений рівень мінімальної заробітної плати ледь покриває показник цього прожиткового мінімуму. Так, на 2012 р. мінімальна заробітна плата за місяць становитиме: з 1 січня - 1073 грн., з 1 квітня - 1094 грн., з 1 липня - 1102 грн., з 1 жовтня - 1118 грн., з 1 грудня - 1134 грн.
Відповідно до уточненого прогнозу реальна заробітна плата підвищиться на 4,4%.
Разом з тим зниження темпів зростання економіки та прогнозу номінального валового внутрішнього продукту зумовить зменшення прогнозного показника фонду оплати праці на 15,6 млрд грн. до 443,3 млрд грн.
Через погіршення оцінок кон’юнктури світових товарних ринків знижено прогноз зростання експорту товарів та послуг з 9,2 до 6,3%. Внаслідок очікуваного уповільнення темпів зростання внутрішнього споживчого та інвестиційного попиту, а також впровадження Урядом політики розвитку внутрішнього виробництва та імпортозаміщення суттєво знижено прогноз збільшення імпорту - з 13,3 до 6,4%. За уточненими оцінками, обсяг експорту товарів та послуг у 2012 р. становитиме 92,6 млрд дол., імпорту - 99,2 млрд дол., сальдо торговельного балансу - «мінус» 6,6 млрд дол.
Загальні виплати за державним боргом, що мають бути здійснені у 2012 р. за рахунок коштів державного бюджету, оцінюють на рівні 95,5 млрд грн., з яких 53,2 млрд грн. - виплати за внутрішнім боргом та 42,3 млрд грн. - за зовнішніми запозиченнями. Обсяг платежів з обслуговування державного боргу на 2012 р. прогнозується в обсязі 29,6 млрд грн., що на 0,4 млрд грн. менше, ніж передбачалося при першому читанні.
У Держбюджеті на 2012 р. заплановано, що на 31 грудня 2012 р. граничний обсяг державного боргу становитиме 415,3 млрд грн.
У рамках Державного бюджету України на 2012 р., ухваленого Президентом України, передбачені доходи в сумі 332 821 347,3 тис. грн. і витрати - 358 010 376,4 тис. грн. Слід зазначити, що в першому читанні були прийняті більш високі показники - 337 556 920,4 і 361 585 949,5 тис. грн. відповідно.
Порівняно з 2011 р., у Державному бюджеті України на 2012 р. закладено доходи на 10%, а витрати - на 5% більше. Таким чином, у наступному році дефіцит бюджету планується на рівні 2,5%.
Витрати на апарат Верховної Ради у 2012 р.
передбачається скоротити порівняно з 2011 р. на 6% з 924 450,0 до 869 821,2
тис. грн. У цей же час витрати на Державне управління справами збільшено
порівняно з 2011 р. майже на 15 млн. грн. до 1403 млн. грн. (табл. 2.1)
Таблиця 2.1. Прогнозні показники Зведеного та
Державного бюджетів України на 2012-2013 роки
Обсяг,
млн. грн.
У
відсотках до ВВП
2012
рік
2013
рік
2012
рік
2013
рік
зведений
бюджет
у т.ч.:
державний бюджет
зведений
бюджет
у т.ч.:
державний бюджет
зведений
бюджет
у т.ч.:
державний бюджет
зведений
бюджет
у т.ч.:
державний бюджет
Загальний
обсяг доходів
385346,7
300913,4
436485,9
343073,2
26,12
20,39
25,80
20,28
Загальний
обсяг видатків
419578,3
261321,5
466936,5
289967,4
28,44
17,71
27,60
17,14
Сальдо
кредитування
2655,9
2655,9
3383,4
3383,4
0,18
0,18
0,20
0,20
Сальдо
трансфертів
-
-73823,5
-
-83556,4
-
-5,00
-
-4,94
Дефіцит
(«+»), профіцит («-»)
36887,5
36887,5
33834,0
33834,0
2,50
2,50
2,00
2,00
2.3 Аналіз дефіциту бюджету України
Дефіцит державного бюджету є основним
інструментом державної фінансово-кредитної політики і здатен справляти значний
вплив на соціально-економічне становище країни, а також бути чинником
стримування або прискорення розвитку. Дефіцит державного бюджету - перевищення
видатків бюджету над його доходами (з урахуванням різниці між наданням кредитів
з бюджету та поверненням бюджетних кредитів.
Бюджетний дефіцит має певні обмеження.
Маастрихтською угодою визначено, що припустимим є дефіцит на рівні 3% від ВВП.
Хоча такий норматив є досить умовним, тому, що межа безпеки бюджетного дефіциту
залежить від особливостей конкретної країни у тій чи іншій економічній
ситуації.
Завдяки зусиллям Уряду із забезпечення
стабілізації системи державних фінансів в рамках виконання Програми економічних
реформ на 2010-2014 роки «Заможне суспільство, конкурентоспроможна економіка,
ефективна держава» за підсумками 2011 року вдалося продовжити розпочату в
попередньому році тенденцію до скорочення дефіциту бюджету та стримання зростання
державного боргу.
Незважаючи на те, що Україна не тільки не пішла
шляхом зменшення соціальних стандартів, як деякі країни Європи, але й
забезпечила їх збільшення виходячи із реальних можливостей економіки та
бюджету, дефіцит державного бюджету за підсумками 2011 року був одним з
найнижчих порівняно з іншими країнами світу (1,8 відсотка ВВП в Україні проти 4
відсотка ВВП в Єврозоні, 8,9 відсотка ВВП в Японії, 10 відсотків ВВП в США).
Відповідно до Закону України «Про Державний
бюджет України на 2011 рік» було встановлено граничний показник дефіциту
Державного бюджету України на рівні 35,3 млрд. гривень.
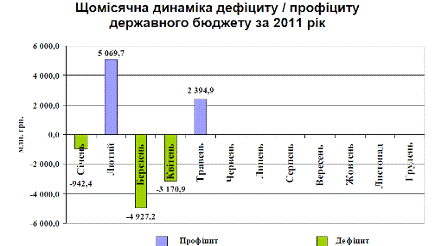
Фактичний рівень дефіциту державного бюджету в
2011 році становив 23,6 млрд. гривень. (рис. 2.2)
Рис. 2.2. Щомісячна динаміка дефіциту/профіциту
державного бюджету за 2011рік
Зусилля Уряду зі стабілізації системи державних
фінансів, розсудлива політика управління державним боргом дали змогу повернути
підірвану попередньою владою довіру іноземних інвесторів до України та
відновити доступ на зовнішні ринки капіталу.
Державних запозичень у 2011 році здійснено на
суму 80,7 млрд. гривень.
Надходження внутрішніх запозичень на фінансування
державного бюджету за 2011 рік дорівнювали 53,4 млрд. грн., з яких 27,0 млрд.
грн. становлять надходження від випуску ОВДВ для фінансування дефіциту
державного бюджету, 8,9 млрд. грн. - для капіталізації банківських установ,
12,5 млрд. грн. - поповнення статутного фонду НАК «Нафтогаз України» та 5 млрд.
грн. - для кредитування Аграрного фонду.
Надходження від зовнішніх запозичень на
фінансування державного бюджету за 2011 рік становили 27,3 млрд. грн., з яких:
22,7 млрд. грн. становлять надходження від випуску ОЗДП, 4,6 млрд. грн. - кошти
на впровадження спільних з міжнародними фінансовими організаціями проектів
розвитку.
Незважаючи на високу волатильність міжнародних
ринків капіталу, Урядом двічі в 2011 році було здійснено розміщення
єврооблігацій за низькими відсотковими ставками: у лютому 2011 року - на суму
1,5 млрд. дол. США, у червні 2011 року - на суму 1,25 млрд. дол. США.
В умовах суттєвого погіршання ситуації на
європейських та світових фінансових ринках з метою забезпечення фінансування
державного бюджету у 2011 році було введено нові боргові інструменти:
облігації внутрішньої державної позики з
індексованою вартістю (протягом жовтня-грудня 2011 року було залучено 8,0 млрд.
гривень);
короткострокові та середньострокові державні
облігації, номіновані в іноземній валюті (протягом грудня 2011 року було
залучено 3,3 млрд. гривень).
Незважаючи на нестабільну ситуацію на міжнародних
ринках капіталу та погіршення глобальної макроекономічної кон’юнктури, протягом
2011 року істотних змін щодо суверенних кредитних рейтингів України не
відбулося.
Витрати державного бюджету на погашення
державного боргу за 2011 рік становили 45,6 млрд. грн., в тому числі погашення
державного внутрішнього боргу - 32,1 млрд. грн., погашення державного
зовнішнього боргу - 13,5 млрд. гривень.
Майже половину дефіциту бюджету у 2011 році було
профінансовано за рахунок неборгових джерел. Так, від приватизації державного
майна у 2011 році до загального фонду Державного бюджету України надійшло 11,5
млрд. грн., що на 14,8 відсотка перевищує показник, затверджений Верховною
Радою України.
Порівняно з 2010 роком надходження від приватизації
зросли в 10,5 рази, або на 10,4 млрд. гривень, порівняно з 2009 роком - в 14
разів, або на 10,7 млрд. гривень.
Найбільші надходження від продажу державної
власності на конкурсних торгах у 2011 році були забезпечені продажем 92,71
відсотка акцій ПАТ «Укртелеком» за 10,6 млрд. грн. та 25 відсотків акцій ПАТ
«Київенерго» за 0,5 млрд. гривень.
Завдяки зусиллям Уряду із забезпечення
стабілізації системи державних фінансів в рамках виконання Програми економічних
реформ на 2010-2014 роки «Заможне суспільство, конкурентоспроможна економіка,
ефективна держава», позитивним результатам економічної політики, проведенням
виваженої податково-бюджетної та боргової політики досягнуто зменшення
співвідношення державного та гарантованого державою боргу до ВВП, що свідчить
про остаточне повернення до траєкторії економічно безпечного розміру державного
і гарантованого державою боргу та відповідає критеріям, визначеним Бюджетним
кодексом України (рівень показника не повинен перевищувати 60 відсотків ВВП).
Так, на кінець 2011 року показник рівня
відношення державного та гарантованого державою боргу до ВВП становив 36,0
відсотка, в т.ч. державного боргу - 27,2 відсотка ВВП, тоді як на кінець 2010
року відповідні показники дорівнювали 39,5 відсотка ВВП та 29,6 відсотка ВВП.
В абсолютному обсязі сума державного та
гарантованого державою боргу України на кінець 2011 року становила 473,1 млрд.
грн. та збільшилася на 40,8 млрд. грн. (або на 9,4 відсотка), що в 3,1 раза
менше, ніж приріст державного та гарантованого державою боргу за 2009 рік
(128,5 млрд. гривень).
Державний борг на кінець 2011 року становив 357,3
млрд. грн., у т.ч. державний зовнішній борг дорівнював 195,8 млрд. грн.,
державний внутрішній борг - 161,5 млрд. гривень.
У 2011 з передбачених Законом України «Про Державний
бюджет України на 2011 рік» 15 млрд. грн. Урядом видано державних гарантій на
12,8 млрд. грн., тоді як в 2009 році обсяг прийнятих рішень щодо надання
державних гарантій становив 84,9 млрд. грн. при встановленому законом про
бюджет на 2009 рік граничному показнику у 37 млрд. гривень (фактично у 2009
році видано державних гарантій на 32,2 млрд. гривень).
Гарантований державою борг України на кінець 2011
року становив 115,8 млрд. грн. та збільшився порівняно з 2010 роком лише на 7,0
млрд. грн., що майже вп’ятеро менше за приріст 2009 року (32,2 млрд. гривень).
Для об’єктивного оцінювання дефіциту Державного
бюджету України аналітично виправданим є використання й таких показників:
) показників дефіциту бюджету, зафіксованих в
Положеннях зі статистики державних фінансів (валовий операційний баланс та
чисті запозичення);
) коригуючих показників бюджетного дефіциту:
- первинного балансу (бюджетного дефіциту);
дефіциту бюджету, розрахованого традиційним
методом і скоригованого на загальну суму заборгованості центрального уряду за
бюджетними призначеннями і заборгованості, що виникла по платежах перед
бюджетом;
показника бюджетного дефіциту, визначеного
базовим методом, але зі зменшенням доходів державного бюджету на суму власних
доходів бюджетних установ;
дефіциту державного бюджету, скоригованого на
суму трансфертів, отриманих від нижчестоящих бюджетів, фінансових ресурсів,
одержаних від урядів зарубіжних країн, міжнародних організацій та коштів
цільових фондів.
Водночас крім абсолютних
величин бюджетного дефіциту доцільно використовувати його відносні показники,
зокрема:
бюджетний дефіцит
відносно ВВП;
бюджетний дефіцит
відносно дохідної частини державного бюджету;
бюджетний дефіцит
відносно видаткової частини державного бюджету (табл. 2.2).
Таблиця 2.2. Відносні
показники дефіциту Державного бюджету України
Роки
Показники
дефіцит
бюджету / ВВП, %
дефіцит
бюджету / доходи бюджету, %
дефіцит
бюджету / видатки бюджету, %
1995
17,30
150,00
60,00
1996
6,90
37,60
27,30
1997
9,30
31,60
23,90
1998
6,80
30,30
23,20
1999
4,90
20,30
16,90
2000
6,70
37,50
27,30
2001
2,10
12,90
11,50
2002
1,50
9,80
8,90 -0,40
-1,90
-1,90
2004
0,30
1,70
1,69
2005
-0,50
-2,40
-2,50
2006
0,40
1,90
1,87
2007
3,00
14,50
12,90
2008
1,80
7,50
7,10
2009
0,69
2,75
2,75
2010
1,38
5,90
5,60
2011
1,03
5,40
5,20
Отже, граничний розмір дефіциту державного
бюджету на 2012 р. становить 25 млрд. 129 млн. 484,1 тис. грн. Граничний розмір
дефіциту загального фонду держбюджету встановлено в сумі 21 млрд. 244 млн.
850,8 тис. грн.., граничний розмір дефіциту спеціального фонду держбюджету
становить 3 млрд. 884 млн. 633,3 тис. грн.
3. Основні шляхи покриття дефіциту державного
бюджету України
Вагоме значення у вдосконаленні чинної системи
доходів Державного бюджету України є покращення чинної податкової системи
України.
Прогноз доходів зведеного та державного бюджетів
розроблено на підставі основних прогнозних макропоказників економічного і
соціального розвитку України на 2012-2013 роки з урахуванням основних напрямів
проведення податкової реформи, визначених у Податковому кодексі України.
Пріоритетними завданнями податкової політики на
середньострокову перспективу, спрямованими на забезпечення економічного
зростання та виконання зобов’язань держави перед населенням, є:
реформування системи та удосконалення методів
адміністрування податків (особливо податку на додану вартість) і зборів
(обов’язкових платежів);
зміщення акцентів з прямих податків на непрямі,
зокрема перенесення податкового навантаження з мобільних факторів виробництва -
праці й капіталу - на споживання, ресурсні, рентні та екологічні платежі;
реформування системи сплати внесків до фондів
загальнообов’язкового державного соціального страхування шляхом запровадження
єдиного соціального внеску;
поетапне зниження ставки податку на прибуток
підприємств;
впровадження принципів нарахування й
відповідності доходів і видатків при оподаткуванні прибутку підприємств;
удосконалення порядку амортизації основних фондів
і нематеріальних активів з метою стимулювання відновлення основних фондів;
скасування малоефективних загальнодержавних та
місцевих податків і зборів (обов’язкових платежів), зокрема серед
загальнодержавних - податку на промисел, серед місцевих - податку з реклами,
ринкового збору та комунального податку;
запровадження єдиного платежу - плати за
користування надрами для видобування корисних копалин замість двох діючих
платежів (платежі за користування надрами для видобування корисних копалин та
збір за геологорозвідувальні роботи, виконані за рахунок коштів державного бюджету);
запровадження спеціального режиму оподаткування
суб’єктів господарювання, які реалізують інвестиційні та інноваційні проекти;
зближення податкового й бухгалтерського обліку;
подальша гармонізація вітчизняного податкового
законодавства із законодавством ЄС.
Консолідація податкового законодавства в
Податковому кодексі дасть можливість уникнути безсистемного внесення змін до
податкового законодавства, забезпечить його стабільність, сприятиме
інвестиційно-інноваційному розвитку економіки, зниженню податкового
навантаження на платників податків, системності надання податкових пільг,
збільшенню надходжень до бюджету за рахунок розширення бази оподаткування та
поліпшення адміністрування.
Прогноз обсягу надходжень з податку на прибуток
підприємств до бюджету у 2012-2013 роках враховує поступове зменшення ставки
оподаткування та інші норми і положення, які містяться в Податковому кодексі
України. З урахуванням наведеного і прогнозних макроекономічних показників на
2012-2013 роки очікується, що частка податку на прибуток підприємств
становитиме близько 3,6 відсотка ВВП.
Прогноз надходження сум податку на додану
вартість розроблено відповідно до норм і положень Податкового кодексу. З
урахуванням прогнозних макроекономічних показників на 2012-2013 роки частка
податку на додану вартість у ВВП у середньостроковій перспективі прогнозується
на рівні 8,69-8,53 відсотка з поступовим зниженням частки податку у ВВП (табл.
3.1).
Таблиця 3.1. Прогнозні показники доходів Зведеного та
Державного бюджетів України
Обсяг
доходів, млн. грн.
У
відсотках до ВВП
роки
2012
2013
2012
2013
зведений
бюджет
у т.ч.:
державний бюджет
зведений
бюджет
у т.ч.:
державний бюджет
зведений
бюджет
у т.ч.:
державний бюджет
зведений
бюджет
у т.ч.:
державний бюджет
Загальний
обсяг доходів*
385346,7
300913,4
436485,9
343073,2
26,12
20,39
25,80
20,28
з них:
податок
з доходів фізичних осіб
60135,4
6916,4
69021,9
7938,4
4,08
0,47
4,08
0,47
податок
на прибуток підприємств
53160,0
52438,0
61273,0
60501,0
3,60
2,55
3,62
2,58
податок
на додану вартість
128200,0
128200,0
144381,0
144381,0
8,69
8,69
8,53
8,53
акцизний
збір
45477,0
44727,0
49081,0
48279,0
3,08
3,03
2,90
2,85
Інші
доходи
98374,3
68632,0
112729,0
81973,8
6,67
4,65
6,66
4,85
Прогноз надходження сум податку з доходів
фізичних осіб розраховано з урахуванням припущення щодо забезпечення збільшення
розмірів мінімальної заробітної плати відповідно до індексу інфляції (індексу
споживчих цін) та недопущення зниження рівня оплати праці у бюджетній сфері,
завдяки чому у 2012-2013 роках частка податку з доходів фізичних осіб у ВВП
становитиме близько 4,1 відсотка ВВП.
У зв’язку з набуттям Україною членства у СОТ
прогнозом показників доходів бюджету враховано внесення відповідних змін до
митного законодавства, що зумовить відповідне скорочення надходжень до бюджету.
Так, у 2012-2013 роках зменшуватимуться ставки вивізного мита: на живу худобу -
щороку на 5 відсоткових пунктів та становитимуть 30,0 та 25,0 відсотків
відповідно; на шкіряну сировину - щороку на 1 відсотковий пункт та становитимуть
26,0 та 25,0 відсотків відповідно; на відходи та брухт чорних металів -
становитимуть 13,2 та 11,6 євро за 1 тонну відповідно; на насіння деяких видів
олійних культур - до значення 10 відсотків митної вартості з 2012 року.
Передбачається запровадження єдиної системи збору
та обліку внесків на загальнообов’язкове державне соціальне страхування та
надання повноважень Пенсійному фонду України на забезпечення збору та ведення
обліку страхових коштів. Це дасть змогу зосередити функції, пов’язані з
формуванням страхових коштів, в одному органі та запровадити єдину для усіх
фондів інформаційну базу, що забезпечить прозорість фінансових потоків,
підвищить платіжну та звітну дисципліну платників страхових внесків та цільове
використання страхових коштів, а також зменшить навантаження на суб’єкти
господарювання.
Пріоритетом у реформуванні податкової системи
також визначено систему податків і зборів (обов’язкових платежів), які
надходитимуть до місцевих бюджетів, зокрема скасування податків та зборів, які
є малоефективними для місцевих бюджетів у частині забезпечення незначних, але
досить обтяжливих в адмініструванні надходжень.
У середньостроковому періоді прогнозується
поступове зниження частки перерозподілу ВВП через дохідну частину зведеного
бюджету з 26,12 відсотка до ВВП у 2012 році до 25,80 відсотка у 2013 році. Це
пояснюється головним чином за рахунок зменшення частки податкових надходжень у
ВВП внаслідок проведення податкових реформ та зменшення рівня податкового
навантаження на суб’єктів господарювання.
Управління бюджетним дефіцитом має базуватися як
на адміністративно-правовому регулюванні, так і доповнюватися специфічними
ринковими інструментами, спрямованими на зниження рівня бюджетного дефіциту і
забезпечення економічного розвитку.
Отже, побудова системи
управління дефіцитом бюджету передбачає кілька послідовних взаємопов’язаних
етапів:
) визначення стратегічних
цілей та відповідних їм показників;
) встановлення
підсумкових орієнтирів та показників для оцінювання ступеня їх досягнення;
) ідентифікація стратегічних
ініціатив та пошук інструментів для їх реалізації;
4) виконання поставлених завдань;
) контроль за досягненням обраних цілей.
дефіцит бюджет фінансування
За результатами дослідження дефіциту державного
бюджету зроблено такі висновки:
Бюджетний дефіцит є складним економічним явищем,
котре полягає у перевищенні видатків над постійними доходами бюджету. Його
наявність свідчить про те, що до бюджету включені видатки, які не мають
грошового забезпечення. При цьому він не завжди означає незбалансованості
головного фінансового плану держави, оскільки при його формуванні, як правило,
встановлюються відповідні джерела фінансування. Водночас, відсутність дефіциту
бюджету не є свідченням стійкого макроекономічного розвитку, а за певних
обставин в умовах демократичного суспільства він може бути специфічним стимулом
для забезпечення раціонального використання бюджетних ресурсів та посилення
бюджетної дисципліни.
Дослідження дає підставити констатувати, що
дефіцит державного бюджету переважно набував пасивної форми, спричиняючи
негативні наслідки в економіці, зростання державного боргу та інфляцію.
Як засвідчує практика, фінансування дефіциту
Державного бюджету України було підпорядковане завданню уникнення фінансової
дестабілізації та вирішенню поточних проблем. Відсутність системного підходу до
залучення позик зумовили нераціональну структуру державного боргу та ризики щодо обслуговування і погашення заборгованості. Крім того, в
умовах скорочення надходжень іноземного капіталу залучення короткострокових позик
й накопичення значних обсягів зовнішнього боргу загострило негативні наслідки
девальвації обмінного курсу національної валюти, від’ємного сальдо платіжного
балансу та бюджетного дефіциту. У зв’язку з цим доведено, що фінансування
дефіциту бюджету має відбуватися на основі ґрунтовного аналізу можливих
економічних ефектів потенційних джерел фінансування та з урахуванням фінансових
можливостей держави.
В Україні бюджетний
дефіцит набув хронічного характеру та спричинив погіршення стабільності
державних фінансів. Дефіцит бюджету впливає на скорочення обсягу заощаджень
фізичних і юридичних осіб у загальнонаціональному масштабі, яке обумовлює
зростання відсоткової ставки та зменшення доступу приватного сектору до
кредитних ресурсів. Наслідком цього є підвищення обмінного курсу національної
валюти, що спричиняє зменшення експорту і збільшення імпорту. Такий стан
зумовлює дефіцит платіжного балансу, а довгостроковим ефектом є спад
інвестиційної діяльності та скорочення іноземних інвестицій. Необхідність
здійснення соціально спрямованої державної політики за таких умов сприяє
існуванню перманентних дефіцитів. Далі знижується обмінний курс національної
валюти і зростає рівень інфляції.
Список використаних джерел
1. Закон України «Про Державний бюджет
України на 2012 рік» від 21 грудня 2011 року
2. Показники виконання бюджету
України за січень-вересень 2011 року
. Довідка про виконання державного
бюджету за доходами у січні-вересні 20011 року
. Інформація про стан виконання
Зведеного і Державного бюджетів України за січень-вересень 2011 року
. Закон України «Про Державний
бюджет на 2012 рік» http://www.rada.gov.ua
. Базилевич В.Д., Баластрик Л.О.
Державні фінанси: Навч. посібник / За заг. ред. Базилевича В.Д. - К.: Атіка,
2002. - 368 с.
. Батрименко Б.Б. Проблема фінансування
дефіциту державного бюджету України // Наукові праці НДФІ. - 2004. - №1-2.
. Бюджетна політика України /
Жиберт Т.В. // Фінанси України. - 2011. - №8. - С. 7 - 8.
. Кудряшов В.П. Фінанси. - Херсон:
Олді-плюс, 2002. - 352 с.
. Куровский С.Н. Нові шляхи
наповнення доходної частини державного бюджету України // Наукові праці НДФІ. -
2004. - №1-2. - С. 27-29.
. Ісмаїлов А.Б. Бюджетний процес та
напрями його удосконалення // Фінанси України. - 2010. - №8. - С. 26-28.
. Панкевич Л.І. Бюджет - важливий інструмент
реалізації державної політики // Казна. - 2010.
. Пасічник Ю.В. Бюджетна система
України та зарубіжних країн: Навч. посібник. - К.: Знання - Прес, 2002. - 495 с
. Опарін В.М., Малько В.І.,
Кондратюк С.Я., Коломієць Г.Б. Бюджетна система. - К.: КНЕУ, 2002. - 336 с
. Суторміна В.М., Федосов В.М.,
Андрущенко В.Л. Держава, податки, бізнес. - К.: Либідь, 2002. - 278 с.
. Юрій С.І., Бескид Й.М.,
Дем`янишин В.Г. Бюджетна система. Вишкіл студії. - К.: Таксон, 2002. - 256 с
. Юрій С.І., Бескид Й.М. Бюджетна
система України: Навчальний посібник. - К.: НІОС. 2000. - 400 с.
. Януль І.Є. Бюджетний процес в
Україні та напрями його вдосконалення // Фінанси України. - 2010. - №9. - С. 25
- 29.
Висновки