Курсовая работа (т): Внутренний государственный долг как инструмент обеспечения сбалансированности бюджета
Исходя из предельных объемов внутреннего долга, на основе перечня внутренних заимствований Российской Федерации на очередной финансовый год по видам заимствований, общего объёма заимствований, направляемых на покрытие дефицита бюджета и погашение государственных долговых обязательств, формируются программы государственных внутренних заимствований Российской Федерации.
Программа государственных внутренних заимствований РФ на очередной
финансовый год и плановый период - это перечень внутренних заимствований РФ в
виде разницы между объемом привлечения и объемом средств, направляемых на
погашение основной суммы долга, по каждому виду заимствований.
Таблица 2
Программа государственных внутренних заимствований РФ на 2015 г. и на плановый период 2016-2017 гг.
|
Год |
Государственные внутренние заимствования (представлены государственными ценными бумагами), тыс.руб. |
|
2014 |
135 017 455,5 |
|
2015 |
79 987 249,5 |
|
2016 |
300 000 000 |
Программа заимствований подлежит утверждению представительным органом власти в виде приложения к проекту закона (решения) о бюджете. В обязательном порядке программа заимствований должна включать в себя соглашения о займах, заключенные в предшествующие года, если подобные соглашения не утратили силу в установленном порядке.
Поступления в бюджет средств от заимствований и иных долговых обязательств отражаются в бюджете как источники финансирования дефицита бюджета, а все расходы на обслуживание долговых обязательств, включая дисконт (или разницу между ценой размещения и ценой погашения (выкупа) по государственным или муниципальным ценным бумагам), - как расходы на обслуживание государственного долга.
Доходы, полученные от размещения государственных или муниципальных ценных бумаг в сумме, превышающей номинальную стоимость, доходы, полученные в качестве накопленного купонного дохода, а также доходы, полученные в случае выкупа ценных бумаг по цене ниже цены размещения, относятся на уменьшение расходов на обслуживание государственного или муниципального долга. Погашение основной суммы долга, возникшего из государственных или муниципальных заимствований, учитывается в источниках финансирования дефицита бюджета путем уменьшения объёма источников финансирования дефицита бюджета.
Полномочия по управлению внутренним государственным долгом:
o Правительство РФ в соответствии с верхним пределом государственного долга РФ определяет предельные объёмы выпуска ценных бумаг РФ по номинальной стоимости;
o Условия эмиссии ценных бумаг субъекта РФ и муниципальных ценных бумаг подлежат обязательной регистрации в Министерстве финансов РФ;
o Обслуживание государственного внутреннего долга Российской Федерации входит в обязанности Банка России и его учреждений, если иное не предусмотрено Правительством Российской Федерации, путем осуществления операций по размещению долговых обязательств Российской Федерации, их погашению и выплате доходов в виде процентов по ним или в иной форме;
o Счётная палата РФ осуществляет непосредственный контроль за состоянием государственного внутреннего и внешнего долга России, за использованием кредитных ресурсов, предоставляемых Российской Федерации.
внутренний государственный долг управление
ГЛАВА 2. ОЦЕНКА СОСТОЯНИЯ ГОСУДАРСТВЕННОГО ВНУТРЕННЕГО ДОЛГА И БЮДЖЕТА РОССИИ
2.1 Анализ динамики и структуры внутреннего государственного долга за 2013 - 2015 гг.
На основе данных, предоставленных Министерством Финансов РФ, составим
таблицу структуры и динамики государственного внутреннего долга Российской
Федерации, выраженного в государственных ценных бумагах и государственных
гарантиях за период с 2013 по 2015 гг.
Таблица 3
Анализ структуры и динамики государственного внутреннего долга России, выраженного в ценных бумагах РФ за 2013-2015 гг. (млрд.руб.)
|
|
|
|
|
Изменения |
|
|
Показатель |
2013 г. |
2014 г. |
2015 г. |
Абсолютные |
Относительные |
|
1 |
2 |
3 |
4 |
5=4-2 |
6=4/2*100% |
|
ОФЗ-ПД |
2 248,15 |
2 688,85 |
2 551,02 |
302,87 |
113,47 |
|
% к итогу |
55,3 |
60,6 |
46,5 |
|
|
|
ОФЗ-ПК |
- |
- |
1000 |
- |
|
|
%к итогу |
- |
- |
18,2 |
|
|
|
ОФЗ-АД |
1 048,58 |
1 045,98 |
1 038,56 |
-10,2 |
99 |
|
%к итогу |
25,8 |
23,6 |
18,9 |
|
|
|
ГСО (ППС+ФПС) |
677,55 |
607,55 |
692,55 |
15 |
102,2 |
|
%к итогу |
16,7 |
13,7 |
12,6 |
|
|
|
Прочие (БОФЗ+ОВОЗ) |
90 |
90 |
193,58 |
103,58 |
215 |
|
%к итогу |
2,2 |
2 |
3,5 |
|
|
|
Всего |
4 064,28 |
4 432,28 |
5 475,71 |
1 411,43 |
134,72 |
По представленным данным можно сделать следующие выводы:
§ ОФЗ-ПД в течение трёх лет увеличился на 302,87 млрд. руб в абсолютном изменении, в относительном выражении это составило 13,47%;
§ Показатель ОФЗ-АД в 2014 г. уменьшился по отношению к предыдущему году на 2,6 млрд.руб, а в 2015 г. уменьшился на 10,02 млрд. руб по отношению к 2014г., что составляет изменение на 1% в относительном выражении;
§ Показатель ГСО в 2014 г. уменьшился на 70 млрд.руб, но в 2015г. увеличился на 85 млрд.руб по отношению к 2014г. и на 15 млрд.руб по отношению к 2013г. ,что составляет в относительном отклонении 2,2%;
§ Прочие показатели, состоящие из БОФЗ и ОВОЗ, остались неизменными в 2013 г. и в 2014 г., а в 2015г. увеличились на 103,58 млрд.руб.
Следовательно, изменение за предоставленный период составило 115%. Всего государственный внутренний долг увеличился на 1411,43 млрд.руб с 2013 по 2015 гг. или же на 34,72%.
В 2013г. наибольшим показателем оказался ОФЗ-ПД. Он составил 55,5% по
отношению к общей сумме долга за 2013г., а наименьший - БОФЗ и ОВОЗ. Они
составляют 2,2% к общему итогу. Аналогичная ситуация наблюдается в 2014 г. и
2015 г.
Таблица 4
Объем государственного внутреннего долга Российской Федерации (млрд.руб.)
|
По состоянию на |
Объём государственного внутреннего долга Российской Федерации |
|
|
|
всего |
в т.ч. государственных гарантий |
|
01.01.2013 |
4 977,9 |
906,6 |
|
01.01.2014 |
5 722,24 |
1 289,85 |
|
01.01.2015 |
7 241,17 |
1 765,46 |
Как видно из таблицы, представленной выше, объём государственных гарантий, равно как и объём государственных ценных бумаг, неуклонно возрастает:
Ø на 42% в 2014 г. по сравнению с 2013 г.
Ø на 36,8 % в 2015 г. по сравнению с 2014 г.
Таким образом, прослеживается тенденция увеличения государственного долга
в период с 2013 по 2015 гг. Это обусловлено тем, что в настоящий момент при
выборе источника покрытия дефицита бюджета отдаётся предпочтение внутренней
составляющей структуры государственного долга, так как в стране проводится
политика замещения внешнего долга внутренним. Что объясняется
внешнеэкономической ситуацией и нестабильностью экономики Российской Федерации
за последние несколько лет. Долговая политика направлена на снижение
зависимости от внешнеэкономических факторов и на поддержание способности страны
своевременно и в полном объёме отвечать по своим обязательствам.
2.2 Современное состояние и тенденции развития внутреннего государственного долга РФ
На основе данных Министерства Финансов России составим столбчатую
диаграмму, из которой очевидно, что внутренний долг, начиная с 2008 года, взял
стабильный курс на увеличение.
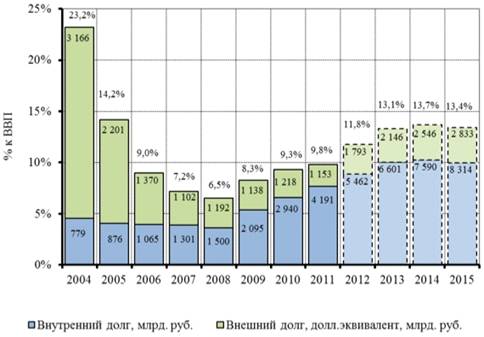
Рис.1. Объём государственных долгов по отношению к ВВП
Проанализировав государственный долг России и подробно рассмотрев его
структуру, можно сделать вывод о том, что на данный момент, несмотря на
значительный рост объёма внутренних государственных заимствований, величина
внутренних долговых обязательств находится на приемлемом уровне, однако в
анализируемом периоде наблюдается устойчивый рост государственных
заимствований, что не может не сказываться негативно на экономическом росте
страны.
Таблица 5
Объём государственного долга Российской Федерации
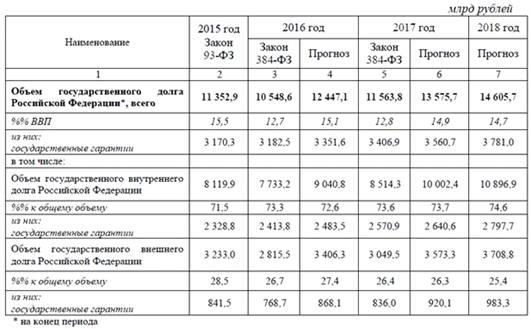
Положительным моментом является то, что основная задолженность страны приходится на внутренний, а не на внешний долг. Наибольшую долю задолженности занимают государственные ценные бумаги, то есть государство погашает задолженность за счёт выпуска различных долговых ценных бумаг, но рано или поздно заимствования выходят за рамки возможностей государства. Ещё одним позитивным моментом является низкая доля внутреннего долга по отношению к ВВП. Однако, данная ситуация требует постоянного контроля.
По прогнозным данным, несмотря на наращивание государственных заимствований, долговая нагрузка на федеральный бюджет будет оставаться в пределах, позволяющих своевременно и в полном объеме выполнять обязательства по государственному долгу Российской Федерации, его объем хранится на безопасном уровне и не превысит 15-20% ВВП.
2.3 Основные направления совершенствования
политики управления внутренним государственным долгом в целях обеспечения
сбалансированности бюджета
Согласно официальному документу Минфина РФ об «Основных направлениях государственной долговой политики Российской Федерации на 2013-2015 гг.» :
Ø Приоритетное направление эмиссионной политики - выпуск среднесрочных и долгосрочных ГЦБ. При этом эмиссия краткосрочных инструментов рассматривается как исключительная мера, использование которой оправдано лишь в условиях крайне неблагоприятной рыночной конъюнктуры при отсутствии возможностей фондирования за счёт эмиссии среднесрочных и долгосрочных государственных ценных бумаг. Такая практика позволит поддерживать на низком уровне риски ограничения доступа к рефинансированию, а также оптимизирует структуру государственного внутреннего долга по срокам до погашения;
Ø Продолжен курс на обеспечение концентрации эмиссии в «эталонных выпусках» с большими объемами в обращении и погашением в «стандартных» точках кривой доходности облигаций, то есть 3, 5, 7, 10, 15, 30 лет. Погашаемые в эти сроки выпуски облигаций наиболее востребованы инвесторами, так как позволяют им, хеджировать процентные и валютные риски. Поддержание высокой ликвидности «эталонных выпусков» ОФЗ планируется осуществлять путём регулярного предложения рынку новых «эталонных выпусков» облигаций взамен выпусков с приближающимися сроками погашения;
Ø Публикация на официальном сайте Министерства Финансов актуальной информации о состоянии государственного долга и макроэкономики страны, планах государственных заимствований, основных направлений государственной долговой политики Российской Федерации, квартальных графиков аукционов по размещению ОФЗ;
Ø Унификация налоговых ставок по ГЦБ и корпоративным облигациям, налогообложение доходов в виде процентов по государственным ценным бумагам осуществляется по ставке 15%, а курсовая разница - по ставке 20%. Все виды доходов по корпоративным облигациям облагаются налогом по ставке 20%. В результате подобной практики затрудняется сравнение доходности по корпоративным и государственным облигациям, а также усложняется бухгалтерский учет инвестиций в ценные бумаги, поскольку инвесторы не могут осуществлять взаимозачёт финансового результата по операциям с государственными и корпоративными ценными бумагами без проведения дополнительных расчётов. Потенциальные инвесторы могут рассматривать сложившуюся ситуацию как дополнительное препятствие для вложения средств в государственные ценные бумаги. Это позволит упростить для инвесторов систему расчетов, включать все доходы в единую базу по прибыли, а также устранить различия в ценообразовании всех инструментов на внутреннем долговом рынке и сделать сопоставимой доходность обращающихся на нем инструментов.
По моему мнению, в качестве мер по совершенствованию политики управления внутренним государственным долгом в целях обеспечения сбалансированности бюджета можно добавить следующее:
v повышение прозрачности государственной заёмной и ценовой политики, обеспечение постоянного активного взаимодействия с инвестиционным сообществом, стимулирование роста уровня доверия инвесторов к российскому долговому рынку;
v унификация государственных займов: это предусматривает уменьшение количества видов обращающихся одновременно ценных бумаг, в результате чего упрощается работа и сокращаются расходы государства.
ЗАКЛЮЧЕНИЕ
В ходе проделанной работы были сделаны следующие выводы:
· Государственный внутренний долг - долговые обязательства РФ как заемщика или гаранта погашения займов другими заемщиками перед резидентами (юридическими и физическими лицами) или нерезидентами, выраженные в валюте РФ;
· Государственный внутренний долг - значимый инструмент перераспределения доходов в обществе и мобилизации временно свободных средств, служащий для покрытия дефицита бюджета;
· В настоящий момент, государственный внутренний долг нашей страны представлен государственными ценными бумагами (ОФЗ,ОВОЗ,ГСО) и государственными гарантиями;
· Управление внутренним государственным долгом - прерогатива Правительства РФ;
· Обслуживание государственного внутреннего долга - обязанность Центрального Банка России;
· Счетная палата РФ контролирует состояние государственного внутреннего и внешнего долга;