Другое: Вплив грошової маси на рівень інфляції
Вплив грошової маси на рівень інфляції
Вступ
інфляція грошовий суспільний
Постановка проблеми: Важливим питанням сегодні є проблема інфляції та її регулювання в умовах фінансово-економічної кризи та постійнного оздоровлення економіки. Узагальненя та аналіз основних чинників інфляції - грошові і негрошові, внутрішні і зовнішні - і заходи щодо зниження її темпу на основі системного підходу.
Мета дослідження: дослідити яким чинов впливає грошова маса на рівень інфляції, які основні чинники. Порівняти рівень інфляції і зростання грошової маси у порівнняні і минулими роками.
Результати дослідження: дослідивши
грошову масу, інфляцію, видно, що реальний дохід на душу населення, зокрема,
ВВП за паритетом купівельної спроможності - ПКС, в Україні удвічі менший, ніж у
Росії, втричі менший, ніж у Польщі, і майже вдесятеро менший, ніж у розвинутих
країнах.
1. Інфляція як суспільне явище
Інфляція як суспільне явище існує вже тривалий час. Вважається, що поява цього страшенного льодовика у суспільстві пов’язана з виникненням паперових грошей, який саме через них щосили й понині руйнує найпотужніші економіки навіть наймогутніших країн.
Термін інфляція (від лат. Inflation - роздування) - тривале зростання загального рівня цін, що, відповідно, є свідченням зниження купівельної спроможності грошей. Вперше почав вживатися в Північній Америці в період громадянської війни 1861-1865 рр. і означав процес збільшення паперово-грошового обігу. В ХІХ столітті цей термін вживається також у Великобританії і Франції. Широкого розповсюдження в економічній літературі поняття інфляції одержало в ХХ столітті відразу після Першої світової війни.
Останніми десятиліттями це зловісне та бентежне слово інфляція зривається з тисяч, мільйонів вуст щодня. Але зовсім небагато часу минуло відтоді, коли в нашій, нині незалежній Україні, офіційною наукою й пропагандою заперечувалася сама можливість інфляції.
Насправді у світі майже немає країн, де б у другій половині XX ст. не існувала інфляція. Вона начебто прийшла на зміну колишньої хвороби ринкової економіки, що стала явно слабшати, - так званим циклічним кризам. Інфляція була характерна для грошового обігу: в Росії - з 1769 до 1895 р. (за винятком періоду 1843- 1853 р.); у США - в період війни за незалежність 1775-1783 р. і громадянської війни 1861- 1865 рр.; у Великобританії - під час війни з Наполеоном на початку XIX в.; у Франції - у період Французької революції 1789-1791 рр.
Особливо високих темпів інфляція сягла в Німеччині після Першої світової війни, коли восени 1923 р. грошова маса в обігу становила 496 квінтильйонів марок, а грошова одиниця знецінилася у трильйон разів.
Була вона й у СРСР, але в прихованій формі, на жаль, досі достеменно не розгаданій та нерозшифрованій сучасними дослідниками.
Історія багаторазово й переконливо
доводить, що інфляція не є породженням сучасності, а мала місце й у минулому.
Нині інфляція стала явною, масштаби її зростають.
2. Урахування впливу інфляції на
грошові потоки
Грошовий потік - це різниця між грошовими надходженнями та витратами. Рух грошових коштів фірми є безперервним процесом. У проектному аналізі методи аналізу та прогнозування грошових потоків використовуються при обгрунтуванні ефективності проекту та розрахунках забезпечення проекту коштами, що є центральною проблемою. Існує декілька підходів до визначення грошового потоку залежно від методів його розрахунку.
Традиційний грошовий потік - це сума чистого доходу та нарахованої амортизації.
Чистий потік - це загальні зміни у залишках грошових коштів фірми за певний період.
Операційний грошовий потік - це фактичні надходження або витрати грошових коштів у результаті поточної (операційної) діяльності фірми.
Фінансовий потік - це надходження та витрати грошових коштів, пов'язані зі змінами власного та позикового довгострокового капіталу.
Загальний грошовий потік - це фактичні чисті грошові кошти, що надходять у фірму чи витрачаються нею протягом певного періоду.
Релевантні грошові потоки - це визначені грошові потоки, які розглядаються у проектному аналізі доцільності інвестицій та оцінки їх ефективності.
Додаткові грошові потоки - це грошові потоки, що стосуються інвестиційного проекту. Додаткові грошові потоки є виразом додаткових вигод і витрат проекту. Оскільки грошові надходження фірми не ідентичні їхнім доходам, проектний аналіз використовує поняття грошового потоку. Чистий доход, як правило, розраховується згідно з бухгалтерськими правилами й визначається як різниця між доходами та витратами.
Кумулятивний грошовий потік - це чистий грошовий потік протягом тривалого циклу.
Особливу увагу треба приділити впливу інфляції на реальні обсяги грошових потоків від проекту.
У проектному аналізі інфляція розглядається як підвищення загального рівня цін в економіці або цін на певний вид ресурсів. Головний вплив на показники ефективності інвестиційного проекту справляє неоднорідність інфляції по видах продукції та ресурсів і відмінність темпів інфляції від зміни курсу іноземної валюти.
Рівень інфляції залежить від таких основних факторів: темпів приросту грошової маси, темпів зміни швидкості обігу грошової маси і темпів зміни обсягів виробництва.
Загальні рекомендації щодо врахування інфляції при встановленні значень показників ефективності проектів можна сформулювати так:
. Якщо очікується, що вартість усіх витрат і вигод зростатиме відповідно до темпів інфляції (індексу роздрібних цін), то можна:
а) або не враховувати інфляцію зовсім і застосовувати реальну ставку доходу до грошових надходжень, що оцінюються в поточних цінах;
б) або враховувати інфляцію таким чином:
використовувати ставку доходу на капітал як облікову ставку;
приводити грошові потоки до такої грошової оцінки, яка враховує індекс інфляції;
. Якщо очікується, що вартість витрат і вигод зростатиме різними темпами, необхідно застосовувати ставку доходу на капітал до грошових потоків, які мають бути скориговані на інфляційну зміну цін.
Залежність між
реальною та грошовою ставкою доходу визначається формулою Фішера:
(1 + r) ×
(1 + i ) = (1 + n),
де r - необхідна реальна ставка доходу на капітал; і - темп інфляції, що звичайно вимірюється індексом ринкових цін; n - необхідна номінальна ставка доходу на капітал.
Слід зазначити, що навіть однорідна інфляція справляє певний вплив на показники інвестиційного проекту. Це відбувається за рахунок:
зміни впливу запасів і заборгованостей (збільшення запасів матеріалів і кредиторської заборгованості стає більш вигідним, а запасів готової продукції та дебіторської заборгованості - менш вигідним, ніж без інфляції);
завищення податків через відставання амортизаційних відрахувань від тих, які повинні відповідати підвищенню цін на основні фонди;
зміни умов надання позик і кредитів.
Інфляція впливає на показники проекту як у грошовому, так і в натуральному виразі. Можлива зміна плану реалізації проекту (планованих величин запасів і заборгованостей, позикових коштів, обсягу виробництва і продажів). Тому, безперечно, перехід до розрахунків у твердій валюті або навіть до натуральних показників не скасовує необхідності врахування інфляції. Для максимального врахування впливу інфляції розрахунок комерційної ефективності проектів слід проводити як у постійних і/або світових цінах, так і в прогнозних цінах, які повинні відображати умови здійснення проекту. Для досягнення цієї мети необхідно враховувати динаміку:
зміни відношення курсів внутрішньої та іноземної валют;
загального рівня цін;
цін на виробничу продукцію на внутрішньому та зовнішньому ринках; цін на використовувані ресурси;
кожного виду прямих витрат;
рівня заробітної плати;
загальних та адміністративних витрат;
вартості основних фондів;
витрат на організацію збуту;
банківського процента.
Аналіз впливу інфляції може бути здійснений для двох варіантів:
темп інфляції різний за окремими складовими витрат і доходів;
темп інфляції однаковий за окремими складовими витрат і доходів.
У рамках першого підходу, який більшою мірою відповідає реальній ситуації, особливо в країнах з нестабільною економікою, метод чистої теперішньої вартості використовується за своєю стандартною формою, але всі складові витрат і доходів, а також показники дисконту коригуються у відповідності з очікуваним темпом інфляції по роках.
У рамках другого підходу вплив інфляції має своєрідний характер: інфляція впливає на числа (проміжні значення), отримані з розрахунків, але не впливає на кінцевий результат і висновок відносно долі проекту.
Можна відзначити, що неправильно просто додавати реальну норму прибутку до ставки інфляції. Інфляція здійснює дію множника, тобто грошові потоки повинні кожен рік множитись на (1 + ставка інфляції), щоб купівельна спроможність залишалась на однаковому рівні, що виходить з формули Фішера. Розраховуючи грошові потоки, важливо бачити різницю між реальною і номінальною нормою прибутку Ці ставки і грошові потоки повинні відповідати одне одному. Так, якщо номінальна норма прибутку використовується як облікова ставка, то інфляція збільшить номінальний обсяг грошових потоків за строк роботи капітальних вкладень. З іншого боку, якщо припускається, що грошові потоки залишатимуться постійними протягом строку роботи активів, то потрібно використовувати реальну норму прибутку. У розрахунках, пов'язаних з коректуванням грошових коштів у часі з урахуванням інфляції, використовують два поняття - номінальна та реальна сума грошових коштів. Номінальна сума грошових коштів - це їхня оцінка без урахування зміни купівельної спроможності грошей.
Реальна сума грошових коштів - це їхня оцінка з урахуванням зміни купівельної спроможності грошей під впливом інфляції. Цю оцінку проводять при визначенні як теперішньої, так і майбутньої вартості грошей.
У практиці проектного аналізу розрахунки вартості грошових коштів з урахуванням інфляції проводять у наступних випадках:
при коректуванні нарощеної вартості грошових потоків;
при формуванні рівню ставки проценту з урахуванням інфляції, яку використовують чи для нарощування, чи для дисконтування;
при формуванні рівню доходів за фінансовими операціями за проектом.
У процесі оцінки інфляції використовують два показники:
темп інфляції (Ті), що характеризує приріст середнього рівню цін у періоді (n);
індекс інфляції (Іі) у періоді, що визначається як (1 +Ті).
ПРИКЛАД. Визначити реальну майбутню вартість інвестованих на 2 роки грошових коштів у розмірі 2000 гривень при процентній ставці з урахуванням інфляції 25 % річних, очікується темп інфляції 20 % у рік.
Розв'язання. На
основі формули Фішера визначимо необхідну реальну процентну ставку:
(1 + r) = (1 + n) / (1 + i); (4.14)
(1 + r) = 1,25/1,20
= 1,04,
тоді майбутня
реальна вартість (FV) складатиме:
FV = PV ×
(1 + r)  ;
. Вплив грошовой
маси в Україні
Грошову масу можна охарактеризувати як сукупність залишків грошей у всіх формах, які є в розпорядженні суб'єктів грошового обігу у певний момент. Грошовий оборот забезпечується певною масою грошей, величина якої є важливою характеристикою стану грошового обороту та ринкової кон'юнктури в цілому. Зміна грошової маси безпосередньо впливає на інтенсивність обороту грошей, на формування платоспроможного попиту, на кон'юнктуру ринків, а значить - на економічний розвиток країни.
Зміна пропозиції грошей є інструментом грошово-кредитної політики, мета якого - стабілізація національної економіки. Під час економічного спаду дана політика полягає у збільшенні пропозиції грошей для стимулювання витрат, а під час інфляції навпаки - в обмеженні пропозиції грошей для зменшення витрат. Важливою характеристикою грошової маси виступають грошові агрегати.
Грошові агрегати - це зобов’язання депозитних корпорацій (Національного банку України та інших банків України), що мають відносно високий ступінь ліквідності перед іншими секторами економіки, крім депозитних корпорацій і сектора загального державного управління. До зобов’язань депозитних корпорацій належать готівкові кошти в обігу поза депозитними корпораціями, переказні депозити, інші депозити та цінні папери, крім акцій.
Кількість агрегатів, які використовуються в статичній практиці окремих країн, не однакова, що пояснюється істотними відмінностями в елементному складі грошової маси . У статичній практиці України визначаються і використовуються для цілей аналізу і регулювання чотири грошові агрегати: М0, М1, М2, М3.
Відповідно до методологічних правил Національного банку України (НБУ) виділяють грошові агрегати різного складу :
M0 включає готівкові кошти в обігу поза депозитними корпораціями;
М1 грошовий агрегат М0 та переказні депозити в національній валюті;
М2 грошовий агрегат М1 та переказні депозити в іноземній валюті й інші депозити;
М3 (грошова маса) - грошовий агрегат М2 та цінні папери, крім акцій.
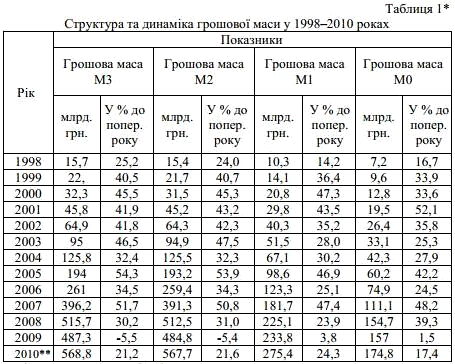
Проведені дослідження структури грошових агрегаті в Україні за 1998-2010 роки показує, що монетарна політика НБУ не мала стабільного характеру (табл. 1).
Так, у 1998 році, в
умовах попередньої фінансової кризи, відбулося зростання грошової маси (М3) на
25%. У наступні 1999-2008 роки щорічно цей показник в середньому зростав на
40%. У 2009 році внаслідок фінансово-економічної кризи грошова масса (порівняно
з 2008 роком) зменшилась на 5,5%. Таке зменшення обумовлене зниженням обсягу
переказних депозитів в іноземній валюті, тобто фінансових активів, що за першою
вимогою можуть бути обміняні на готівкові кошти за номіналом та безпосередньо
використані для здійснення платежу.
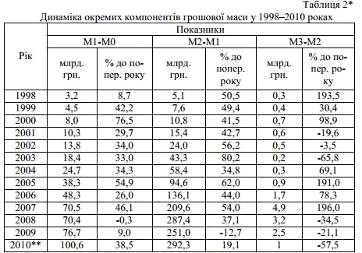
Також зменшення грошових агрегатів відбулося за рахунок непереказних депозитів, що в короткий термін можуть бути обміняні на готівкові кошти чи переказні кошти, а саме: кошти на вимогу, які безпосередньо не використовуються для здійснення платежу, строкові кошти та ощадні депозити, що характеризує показник М2-М1 (табл. 2). Така ситуація свідчить про втрату довіри населення до банківської системи України.
Показник М3-М2
характеризує фінансові інструменти, що обертаються на ринку і є підтвердженням
зобов’язань, що мають бути погашеними готівковими коштами, фінансовими
інструментами чи іншим економічно цінними об’єктами. Це облігації, казначейські
зобов’язання, векселі, ощадні (депозитні) сертифікати корпорацій тощо. У 2007
році цей показник мав найбільше значення, тобто в цей період відбувалось значне
пожвавлення на ринку цінних паперів України, який після 2008 року знаходиться в
кризовому становищі. Окрім того, низький рівень внутрішнього інвестування
пояснюється відсутністю ефективної державної стратегії розвитку ринку
внутрішніх приватних інвестицій та існуванням низки чинників психологічного
характеру :
негативні очікування щодо економічної ситуації в країні, які пов'язані з прискоренням динаміки інфляційних процесів;
політика нестабільності та її вплив на економічну ситуацію в країні;.
несприятлива відсоткова політика банківської системи.
Недоліком монетарної політики НБУ є той факт що у складі грошової маси значну частину займає грошовий агрегат М0, тобто готівка, яка перебуває поза банками на руках у фізичних осіб і в касах юридичних осіб.
Оскільки оборот
готівки здійснюється не в банківській системі, то регулювання і контроль за цим
процесом є досить складним. В Україні питомавага готівкових коштів впродовж
1998-2010 років в середньому складала 35,5%, тоді як в США цей показник
знаходиться на рівні 8,5 % (табл. 3). Крім того, слід зазначити, що Україна
впродовж 1999-2007 років щорічно нарощувала грошову масу в середньому на 44%,
тоді як валовий внутрішній продукт (ВВП) впродовж аналізованого періоду зростав
в середньому на 7% щорічно (табл. 4). Іншими словами, впродовж зазначеного
періоду в економіку. України щорічно вливалася не забезпечена приростом
національного продукту грошова маса.