Материал: Задача по теме 2.1
Задача оценка рисков неисполнения условий договоров компаний-партнеров при принятии решения о сотрудничестве
Цель: Провести оценку рисков заключения договоров с потенциальными партнерами компании ООО «Металлург»
Постановка задачи: Компании ООО «Металлург» необходимо обеспечить рабочих производственного цеха форменной одеждой в количестве 12 тыс. комплектов. Отдел закупок рассматривает в качестве подрядчиков трех контрагентов. В соответствии с локальным правовым документом, Методикой оценки финансовой устойчивости компаний-партнеров ООО «Металлург», необходимо рассчитать величину риска неисполнения условий договора с каждым из потенциальных контрагентов.
Исходные данные: бухгалтерская отчетность (бухгалтерский баланс, отчет о финансовых результатах), выгрузка из системы «СПАРК» - 3 экз. (по 1-му комплекту для каждого из контрагентов), выдержка из Методики оценки финансовой устойчивости компаний-партнеров ООО «Металлург».
Методика оценки финансовой устойчивости компаний-партнеров ооо «металлург»
[. . .] Раздел 6. Процедура оценки финансовой устойчивости
Анализ/мониторинг финансового состояния компании-партнера проводится по всем компаниям-партнерам, анализируемым в рамках установленного соответствующим нормативным документом компании порядка аккредитации/проведения конкурсов при участии компаний-партнеров.
Анализ исходных данных и расчет показателей производится по состоянию на 2 отчетные даты на основании Пакета документов, приведенного в Приложении 5 к настоящей Методике1.
Вывод о финансовом состоянии компании и присвоение рейтинга производится с учетом результатов 3-х этапов анализа (рис. 1):
Анализ Z-счета.
Дополнительный анализ.
Проверка условий авансирования.
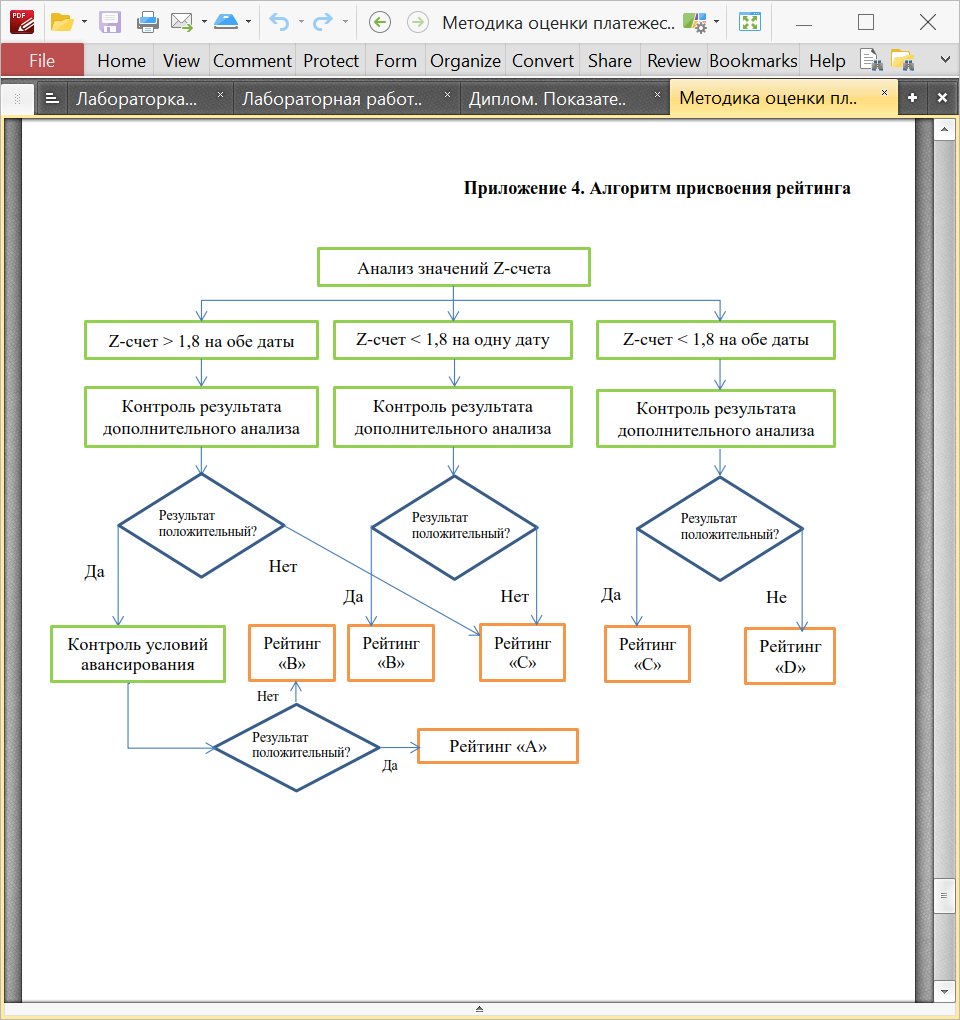
Рис. 1. Алгоритм оценки финансовой устойчивости
Интегральный показатель риска взаимодействия с компанией-партнером
На первом этапе проводится анализ Z -счета. При этом на основании рассчитанного интегрального показателя Z на 2 отчетные даты делается предварительный вывод о финансовой устойчивости/неустойчивости компании-партнера (финансовое положение устойчивое - значение 2 равное 1,8 (вкл.) и более; финансовое положение неустойчивое - значение 2 менее 1,8).
В основе расчета лежит пятифакторная модель, представляющая собой комплексный коэффициентный показатель, в котором определены коэффициенты значимости отдельных факторов в интегральной оценке вероятности банкротства.
Z = 1,2*Х1+1,4*Х2+3,3*ХЗ+0,6*Х4+1,0*Х5, где
Z - интегральный показатель уровня угрозы банкротства,
XI - коэффициент соотношения собственного оборотного капитала к Активам,
Х2 - коэффициент соотношения нераспределенной прибыли (непокрытого убытка) к Активам,
ХЗ - коэффициент соотношения прибыли до налогообложения к Активам,
Х4 - коэффициент соотношения собственного капитала к заемному,
Х5 - коэффициент оборачиваемости активов (соотношение выручки от реализации к Активам).
Дополнительный анализ
При проведении дополнительного анализа компании-партнера в соответствии настоящей Методики проводится анализ по следующим параметрам:
Наименование статьи |
|
Выручка от реализации8 |
|
Чистая прибыль |
|
Чистые активы |
|
Наличие текущей просроченной задолженности или фактов просрочки в прошлом сроком свыше 5 дней по кредитам Банка и прочих коммерческих банков при наличии ссудной задолженности в течение последних 180 дней |
Да/нет |
Наличие текущей картотеки просроченных неоплаченных расчетных документов, выставленных к банковским счетам контрагента в размере более 25% от годовой выручки или продолжительностью более 30 календарных дней |
Да/нет |
Наличие просроченной кредиторской/дебиторской задолженности или иных обязательств со сроком неисполнения более 3-х месяцев в совокупном объеме, превышающем 100 тыс.руб. |
Да/нет |
Наличие просроченной задолженности по налогам, сборам и платежам в бюджеты |
Да/нет |
Наличие судебных процессов, в которых компания-партнер участвует в качестве ответчика по делам, связанным с неисполнением/ненадлежащим исполнением договорных обязательств в размере более 10% чистых активов на последнюю 9 отчетную дату . |
Да/нет |
В случае, если:
выручка от реализации и чистая прибыль по состоянию на 2 отчетные даты >0,
чистые активы по итогам последнего завершенного финансового года10 >0,
отсутствует текущая просроченная задолженность или факты просрочки в прошлом сроком свыше 5 дней по кредитам Банка и прочих коммерческих банков при наличии ссудной задолженности в течение последних 180 дней,
отсутствует текущая картотека просроченных неоплаченных расчетных документов, выставленных к банковским счетам контрагента в размере более 25% от годовой выручки или продолжительностью более 30 календарных дней,
отсутствует просроченная кредиторская/дебиторская задолженность или иные обязательства со сроком неисполнения более 3-х месяцев в совокупном объеме, превышающем 100 тыс. руб.,
отсутствует просроченная задолженность по налогам, сборам и платежам в бюджеты
отсутствуют иски по делам, связанным с неисполнением/ненадлежащим исполнением договорных обязательств в размере более 10% чистых активов на последнюю отчетную дату
финансовое положение компании-партнера определяется как устойчивое и контроль результатов дополнительного анализа считается положительным.
Анализ условий авансирования
В случае если сотрудничество с компанией-партнером осуществляется на условиях авансирования, то дополнительно к проведенному ранее анализу проводится анализ по трем основным коэффициентам финансовой устойчивости. Для этого заполняются Исходные данные:
Наименование статьи |
Оборотные активы |
Прибыль (убыток) от продаж |
производится оценка 3-х коэффициентов |
Наименование показателя |
Коэффициент автономии |
Коэффициент текущей ликвидности |
Коэффициент соотношения долга к прибыли (убытку) от продаж |
В случае, если:
коэффициент автономии > 0,15,
коэффициент текущей ликвидности > 1,
коэффициент соотношения долга к прибыли (убытку от продаж) <5П,
принимается решение о возможности сотрудничества компании с предприятием-партнером на условиях авансирования.
Результатом оценки финансовой устойчивости компании-партнера компании является присвоение рейтинга компании-партнера при проведении закупочных процедур.
Определяется 4 рейтинга:
Рейтинг компании-партнера при проведении закупочных процедур |
Характеристика рейтинга |
А |
Финансовое положение компании устойчивое, риск невыполнения условий договора со стороны контрагента отсутствует, сотрудничество возможно, в том числе долгосрочное и на условиях авансирования |
В |
Финансовое положение компании устойчивое, риск невыполнения условий договора со стороны контрагента минимальный, сотрудничество возможно, в том числе долгосрочное |
С |
Финансовое положение компании неустойчивое, риск невыполнения условий договора со стороны контрагента существенный, сотрудничество возможно в рамках отдельных закупок при оплате по факту поставки |
Б |
Имеются существенные риски в рамках сотрудничества с компанией – партнером в части неисполнения условий договора и/или недобросовестного его исполнения |
Решение:
Анализ z-счета
Коэффициент |
ЗАО «Завод труд» |
ЗАО «Ивановская текстильная фабрика» |
ООО «Авангард» |
|||
Год |
2015 |
2016 |
2011 |
2015 |
2016 |
2017 |
Х1 |
-24 768/210 813 = -0,12 |
-15 194/ 231 748 = -0,07 |
-429 560/ 527 298 = -0,81 |
-4 294/ 1029 692 = -0,004 |
-1997 493/ 3930 184 = -0,51 |
-1692 151/ 4690 819 = -0,36 |
Х2 |
84 231/210 813 = 0,4 |
86 531/ 231 748 = 0,37 |
-133 788/527 298 = -0,25 |
0 |
169 458/3930 184 = 0,04 |
350229/4690 819 = 0,075 |
Х3 |
29 267/210 813 = 0,14 |
3 853/ 231 748 = 0,02 |
-41 868/527 298 = -0,08 |
-361/1029 692 = -0,0004 |
106 284/3930 184 = 0,03 |
233 042/ 4690 819= 0,05 |
Х4 |
96 251/ 114 562 = 0,84 |
98 551/113 197= 0,87 |
-133 780/ 661 078 = -0,2 |
-4 294/ 1033 986 = -0,004 |
1247 550/2682 632 = 0,47 |
1428 321/ 3262 498 = 0,44 |
Х5 |
427 569/210 813 = 1,85 |
602 744/ 231 748 = 2,6 |
775 260/ 527 298 = 1,48 |
0 |
5437 918/ 3930 184 = 1,38 |
5997 844/4690 819 = 1,28 |
Z |
1.2*(-0.12) + 1.4*0.4+ 3.3*0.14 + 0.6*0.84 + 1*1.85 |
1.2*(-0.7) + 1.4*0.37 +3.3*0.02 + 0.6*0.87 + 1*2.6 |
1.2*(-0.81) + 1.4*(-0.25)+ 3.3*(-0.08) + 0.6* (-0.2) +1*1.48 |
1.2*(-0.004)+ 1.4*0 + 3.3*(-0.0004) +0.6*(-0.004) +1*0 |
1.2*/(-0.51) + 1.4*0.04 +3.3*0.03 + 0.6*0.47 + 1*1.38 |
1.2*(-0.36)+ 1.4*0.075 +3.3 *0.05 + 0.6*0.44 + 1*1.28 |
Z |
3.23 |
4.12 |
-0.226 |
-0.009 |
1.21 |
1.38 |
Из данных, полученных в ходе расчета, видно, что у ЗАО «Ивановская текстильная фабрика» наблюдается финансовое положение неустойчивое, ООО «Авангард», напротив, обладает достаточно устойчивым финансовым положением и ЗАО «Труд» имеет наиболее устойчивое положение.
|
ЗАО «Завод труд» |
ЗАО «Ивановская текстильная фабрика» |
ООО «Авангард» |
Выручка от реализации8 |
602 744 000>0 |
>0 |
5 997 844 000>0 |
Чистая прибыль |
2 300 000>0 |
>0 |
180 771 000>0 |
Чистые активы |
|
-4 292000 <0 |
1 428 321 000>0 |
Наличие текущей просроченной задолженности или фактов просрочки |
Да |
Да |
Да |
Наличие текущей картотеки просроченных неоплаченных расчетных документов |
Да |
- |
- |
Наличие просроченной кредиторской/дебиторской задолженности |
Да |
- |
Да |
Наличие просроченной задолженности по налогам |
- |
- |
Да |
Наличие судебных процессов |
Нет |
Нет |
Нет |
Мы видим, что во всех предприятиях результат наблюдается отрицательный (не выполняются необходимые условия оценки).
Общий вывод: У предприятия ЗАО «Завод труд» присвоен рейтинг С, т.к. у него z-анализ больше 1,8, а дополнительный результат отрицательный. У остальных предприятий z-анализ имеется значения менее 1,8 и дополнительный результат – отрицательный, то есть они могут быть отнесены к группе Д. Принимая решение о закупке костюмов, нам выгоднее это сделать у ЗАО «Завод труд».