Материал: 2413
11
Себестоимость единицы продукции АТП рассчитывается отношением общей суммы затрат к объему продукции, который может быть представлен натуральным показателем (в единицах, человеко-часах и др.) или стоимостным показателем (в рублях дохода). Таким образом, при расчете себестоимости единицы продукции учитывается не только собственно величина затрат, но и полученный предприятием результат его деятельности. Отсюда многочисленность и разнообразие факторов этого показателя.
При рассмотрении проблем формирования и снижения себестоимости обычно используется структурный подход, предполагающий детализацию и группировку затрат, объединение их в статьи по определенным признакам.
Если в качестве классификационного признака принимается экономическая характеристика затрат, то образуются одноэлементные статьи, состав которых приведен ниже.
1.Статья «Материальные затраты».
2.Статья «Заработная плата всех работников предприятия».
3.Затраты по статье «Отчисления на социальные нужды».
4.Статья «Амортизация основных фондов».
5.Статья «Прочие затраты».
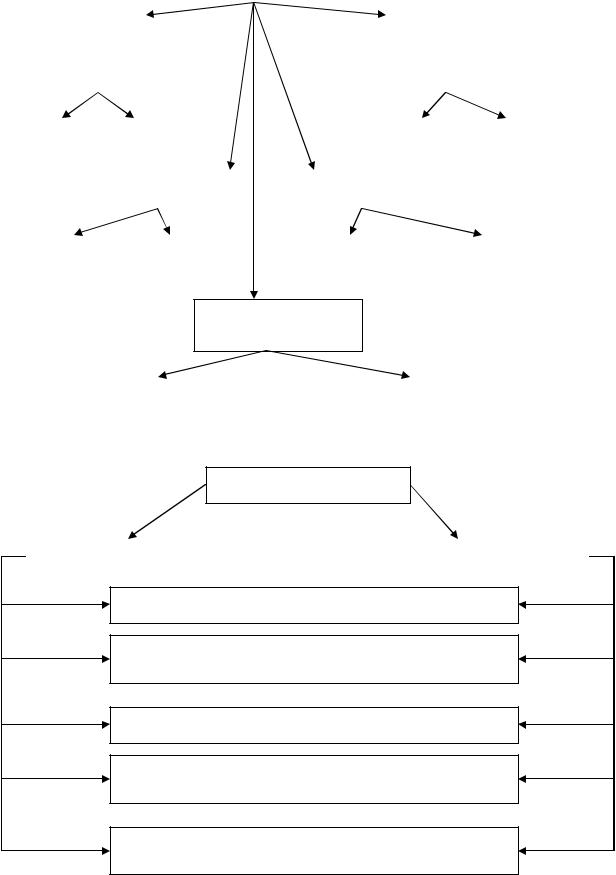
Разумеется, в ходе услуг могут возникнуть затраты, связанные с нерациональным использованием оборудования или с неточным планированием численности ремонтных рабочих и т. п. Такие затраты относятся к непроизводительным. Общая классификация затрат на производство транспортных услуг приведена на рис. 5.
Обобщая практику построения цен на различных видах транспорта, можно схематично охарактеризовать факторы, на основании которых можно судить об эффективности построения тарифов на услугу (рис. 5).
Конечный результат деятельности АТП – полученная им прибыль (убыток) – в общем виде определяется разницей между его доходами и расходами.
Четкаяклассификациядоходов–этобазадляобоснованногоопределения и структурирования финансовых результатов деятельности АТП за какойлибо период. Итак, доходы АТП в зависимости от их характера, условий получения и направлений деятельности предприятия подразделяют на две основные группы:
доходы от обычных видов деятельности АТП;
прочие поступления (операционные доходы, внереализационные доходы, чрезвычайные доходы).
12
|
|
Группировка затрат |
|
|
|
|
|
|
|
|
|
|
||
По экономической |
|
По способу включения в |
||
роли в процессе |
|
|
себестоимость услуг |
|
производства |
|
|
|
|
|
|
|
|
|
основные |
|
|
|
накладные |
|
|
|
|
|
прямые |
|
|
косвенные |
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
По однородности |
|
|
|
По эффективности |
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
||||||
одноэлементные |
|
|
комплексные |
|
|
|
производительные |
|
|
непроизводительные |
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
По отношению к работе
условно-переменные |
|
условно-постоянные |
|
|
|
Рис. 5. Классификация затрат на производство услуг
Факторы
Для транспорта |
|
Для обслуживаемой клиентуры |
|
|
|
Разновыгодность работ
Наличие стимулов для повышения производительности и снижения затрат
Гибкость по отношению к рыночной конъюнктуре
Наличие стимулов для повышения качественных параметров транспортной продукции
Быстрая реакция на изменение спроса и конкуренции
Рис. 6. Факторы, характеризующие принципы формирования цен на услугу
13
Балансовая прибыль – синтезирующий показатель деятельности АТП, отражающий как обоснованность политики доходов, так и эффективность его затратной политики. За счет прибыли выполняются обязательства предприятия перед бюджетом, банками и другими организациями. Важнейшая обобщенная функция прибыли – создание определенных гарантий дальнейшему существованию АТП, поскольку прибыль и ее накопление на предприятии в виде различных резервных фондов позволяют ограничивать и преодолевать риски, связанные с изменением поведения конкурентов на рынке транспортных услуг, а также с изменениями условий и форм финансирования, общей экономической ситуации в регионе и т. п. В целом прибыль характеризует степень деловой активности и финансовое благополучие предприятия.
В результате деятельности АТП должна формироваться такая прибыль, которая позволяла бы аккумулировать достаточный объем средств, создающих реальную возможность преодоления вероятных рисков будущего.
Чистая прибыль определяется как разница между балансовой прибылью и суммой федеральных, республиканских и местных налогов с учетом налоговых льгот.
Расчет уровня рентабельности предполагает сравнение балансовой прибыли как конечного финансового показателя производственнокоммерческой деятельности АТП с другими показателями, отражающими затраты на производство услуг в разных аспектах. На транспорте используется такой вид цен на продукцию, как тарифы. В данном случае использована классификация цен по характеру обслуживаемого оборота.
Проблемы ценообразования (формирования цены на услугу) можно считать наиболее сложными в практике хозяйствования. Несмотря на существование неценовых форм конкуренции, именно от правильности решений в области ценообразования в настоящее время в очень большой степени зависит конкурентоспособность АТП и его экономическая устойчивость.
Процесс ценообразования предполагает оценку спроса на услуги, оказываемые предприятием; анализ структуры и динамики расходов, обеспечивающих эти услуги; анализ цен, предлагаемых конкурентами; выбор стратегии и методов ценообразования, обеспечивающий превышение ростадоходовАТПнадростом его расходов.
Поскольку нижний предел величины тарифов определяется на основе измерения и анализа затрат на продукцию, то можно считать, что факторы формирования расходов являются опосредованными через себестоимость единицыпродукции факторами формирования тарифов.
14
Контрольные вопросы к первой части.
1.Назовите несколько конкретных финансовых показателей деятельности АТП.
2.Подробно объясните, почему на АТП должна преимущественно использоваться повременная заработная плата.
3.Какие факторы себестоимости услуг можно отнести к социальноэкономическим?
4.В каких случаях общая сумма затрат на услугу увеличивается, а себестоимость единицы услуг снижается?
5.Какие стратегически неверные решения могут привести к падению объемов дохода АТП?
6.При каком методе оценки экономической эффективности деятельности АТП предполагается, что благосостояние работников имеет такое же значение, как и финансовые интересы владельцев предприятия?
7.Назовите конкретные показатели, которые можно использовать при ресурсном методе оценки эффективности деятельности АТП.
8.Дайте экономическую характеристику основных и оборотных средств предприятия и определите их принципиальные отличия с учетом специфики деятельности АТП.
9.Назовите экономические факторы эффективности использования основных фондов на СТО.
10.Какие пути повышения эффективности использования основных фондов наименее затратные?
11. Как можно увеличить физический срок службы основных фондов?
12.Каковы отличия структуры оборотных фондов АТП от структуры оборотных фондов промышленного предприятия?
13..Какможнопредупредитьморальныйизнос основныхфондов?
14.Почему в составе оборотных фондов АТП, занятого только ремонтом кузовов, отсутствует готоваяпродукция?
15
ЧАСТЬ 2 ПРИМЕРЫ ТЕХНИКО-ЭКОНОМИЧЕСКОГО ОБОСНОВАНИЯ ТЕМ
ДИПЛОМНЫХ ПРОЕКТОВ И ЭКОНОМИЧЕСКОЙ ОЦЕНКИ ПРОЕКТНЫХ РЕШЕНИЙ
С учетом многогранности тем дипломных проектов ниже приводятся общие рекомендации по содержанию раздела «Технико-экономическое обоснование темы дипломного проекта». Детализация содержания этого раздела, глубина его проработки зависят от эрудиции исполнителя, умения ставить народнохозяйственную задачу и прорабатывать методы ее решения.
Основой для выполнения исследования по разделу «Техникоэкономическое обоснование дипломного проекта» являются маркетинговые исследования. [4]
Маркетинг – это комплекс наиболее существенных элементов рыночных отношений и информационных потоков, которые связывают предприятие с рынками сбыта его услуги.
Сущность плана маркетинга заключается в приведении предприятия в соответствие с ситуацией на рынке, в конкретизации потребителя услуги, а также в возможном определении его потребностей и способов их удовлетворения.
План маркетинга условно реализуется в следующих этапах: сегментация рынка, оценка существующей конъюнктуры, прогноз реализации услуги.
Сегментация рынка – процесс разделения совокупности потребителей на однородные группы по заранее определенным критериям. К сегментации прибегают как крупные, так и средние предприятия. Малые предприятия обычно довольствуются более узкими участками рынка, называемыми рыночными нишами.
Рыночная ниша – малый участок рынка, где небольшое предприятие благодаря своей уникальной (оригинальной) услуги по обслуживанию автомобилей или оригинальной (уникальной) форме обслуживания потребителей не имеет сильных конкурентов и может рассчитывать на коммерческий успех.
В процессе сегментации для владельцев личного транспорта используется следующие критерии: географический, демографический, психографический и поведенческий. Другими словами на этом этапе необходимо определить: в каком районе города будут проживать владельцы автомобилей, мужчины это или женщины, к какой определенной социальной группе они будут относиться, каким образом будут реагировать на маркетинговые мероприятия. Возможно комбинированная сегментация, т. е. сочетания вышеперечисленных признаков.
Выбранным сегментом может являться предприятие, имеющие на своем балансе различный подвижной состав (строительные компании, автотранспортные предприятия, посреднические фирмы и т.д.). В данном случае целесообразно классифицировать эти предприятия по сфере