Материал: 2413
31
услуг), и затратами на ее производство и реализацию, включаемыми в себестоимость продукции (работ, услуг) и величиной налога.
П Д З ЕН |
(30) |
6 Расчет рентабельности
Рентабельность – это отношение прибыли к затратам (%).
R |
П |
100% |
(31) |
|
Зобщ
7 Определение уровня безубыточности
Предлагаемые разработки направлены на реализацию услуги с целью получения прибыли. Совершенно правомерно пытаться максимизировать разницу между прибылью и затратами. Поэтому для любого проекта основным источником увеличения прибыли становится снижение затрат. Отсюда следует, что главная цель рыночного анализа затрат – выявить оптимальное соотношение между издержками и доходами, что является важнейшим условием выживания и благополучия предприятия.
Вэтом случае категорию издержек уже нельзя рассматривать как некий монолит, отдельные структурные элементы которого подчиняются тем же законам, что и целое. Практически становится необходимым выделение из валовых (совокупных) издержек постоянных и переменных издержек.
Постоянные издержки (FC – от англ. Fixed Costs) не зависят от объема реализации услуг в короткие промежутки времени и могут контролироваться
вдолговременном периоде. По своей экономической природе постоянные издержки являются затратами на создание условий для конкретной деятельности и включают расходы по содержанию зданий, помещений, арендную плату, оплату труда административного аппарата, отчисления на обязательное страхование имущества, амортизационные отчисления [5].
Переменные издержки (VC – от англ. Variable Costs) меняются вместе с объемом реализации услуг и обычно определяются этим объемом. Их экономическая природа – затраты на реализацию услуг по техническому обслуживанию и ремонту. К ним относятся затраты на сырье, материалы, топливо, газ и электроэнергию, расходы на оплату труда.
Входе исследования соотношения доходов и затрат надо учитывать, что своим предложением предприятие может управлять, а спросом управлять возможно только повышая качество услуг по техническому обслуживанию и ремонту.
Впроцессе такого анализа определяется точка безубыточности, соответствующая объему реализации услуг при заданном (или анализируемом) уровне цен, при котором доход равен издержкам производства. Точка безубыточности определяется как отношение постоянных издержек производства FC к разнице между ценой P и удельными переменными издержками VC, т.е.
32
X |
FC |
(32) |
|
P VC
где Х – безубыточный объем реализации услуги (ед, чел.ч); P – цена за услугу, руб.;
FC – постоянные затраты, руб.;
VC – переменные затраты в расчете на одну услугу, руб.
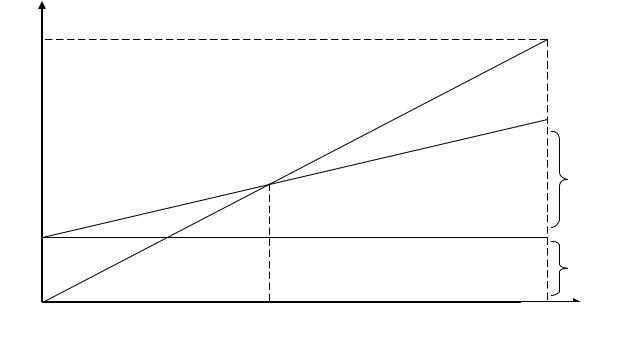
Графический подход к определению точки безубыточности основан на так называемой диаграмме безубыточности (рис. 8).
Доход, переменные и постоянные затраты откладываются по вертикальной оси, объем – по горизонтальной. Точка безубыточности – это точка, в которой пересекаются прямая, соответствующая объему выручки, и прямая, соответствующая общим затратам. Заштрихованная справа часть на рисунке отражает имеющийся потенциал прибыли от результатов деятельности.
В точке пересечения линии доход от реализации и общей величины затрат величина прибыли равна нулю, но убытков не будет.
На местоположение точки безубыточности большое влияние оказывают такие факторы, как изменения цен на услугу, динамика постоянных и переменных затрат. При повышении цены на услугу минимальный объем производства, соответствующий точке безубыточности, уменьшается, а при снижении цены – возрастает.
При увеличении постоянных издержек минимальный объем реализуемых услуг, соответствующий точке безубыточности, повышается. Таким образом, с помощью графика безубыточности возможно определение оптимальной величины затрат и дохода.
Доходы, затраты, руб
Точка безубыточности
Убытки
33
Прибыль
Переменные |
затраты |
|
Постоянные |
затраты |
|
Объем работ, чел.ч
Рис. 8. Диаграмма безубыточности
8 Расчет срока окупаемости проекта
Срок окупаемости проекта определяется как отношение величины капитальных вложений на величину прибыли.
Ток |
КВ |
(33) |
|
П |
|||
|
|
После выполненных расчетов необходимо сделать вывод. Графический материал на листе дипломного проекта должен содержать
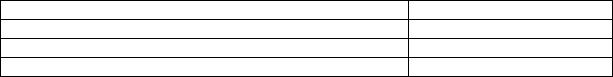
диаграмму безубыточности и данные представленные в табл. 6.
|
|
Таблица 6 |
|
|
Технико-экономические показатели деятельности СТО |
||
|
Показатель |
Значение показателя |
|
Трудоёмкость ремонтных работ, чел∙ч |
|
|
|
Количество обслуживаний, ед. |
|
|
|
Доход, руб. |
|
|
|
Текущие затраты СТО, руб |
|
|
|
в том числе: |
|
|
|
|
затраты на содержание предприятия |
|
|
фонд заработной платы с отчислениями |
|
|
|
|
амортизация оборудования |
|
|
запасные части, материалы и инструмент |
|
|
|
|
накладные расходы |
|
|
Единый налог на вмененный доход, руб. |
|
|
|
Прибыль, руб. |
|
|
|
34
Рентабельность, %
Безубыточный объем реализации услуг, ед.
Капитальные вложения, руб.
Срок окупаемости капитальных вложений, год
При экономической оценке проектных решений (внедрение мероприятий на СТО) необходимо выполнить:
1.Расчет капитальных вложений
2.Расчет текущих затрат СТО
3.Расчет дохода СТО
4.Расчет налогов;
5.Расчет прибыли
6.Расчет рентабельности
7.Определение уровня безубыточности СТО
8.Расчет текущих затрат проектируемого участка
9.Расчет доходов проектируемого участка
10.Определение уровня безубыточности проектируемого участка.
11.Оценка влияния разработанных мероприятий на экономические
показатели СТО
11.1Оценка влияния на текущие затраты СТО
11.2Оценка влияния на доход, прибыль и рентабельность.
11.3Оценка влияния на уровень безубыточности СТО
При расчёте использовать данные приложений А, Б, В, Г,Д.
1 Расчет капитальных вложений
Определяется величина затрат необходимых для внедрения в производство предлагаемых мероприятий, в том числе затраты на мероприятия по БЖД (см.раздел 1, ситуация 1).
2 Расчет текущих затрат СТО
Исходные данные необходимые для расчета текущих затрат СТО приведены в таблице 1.
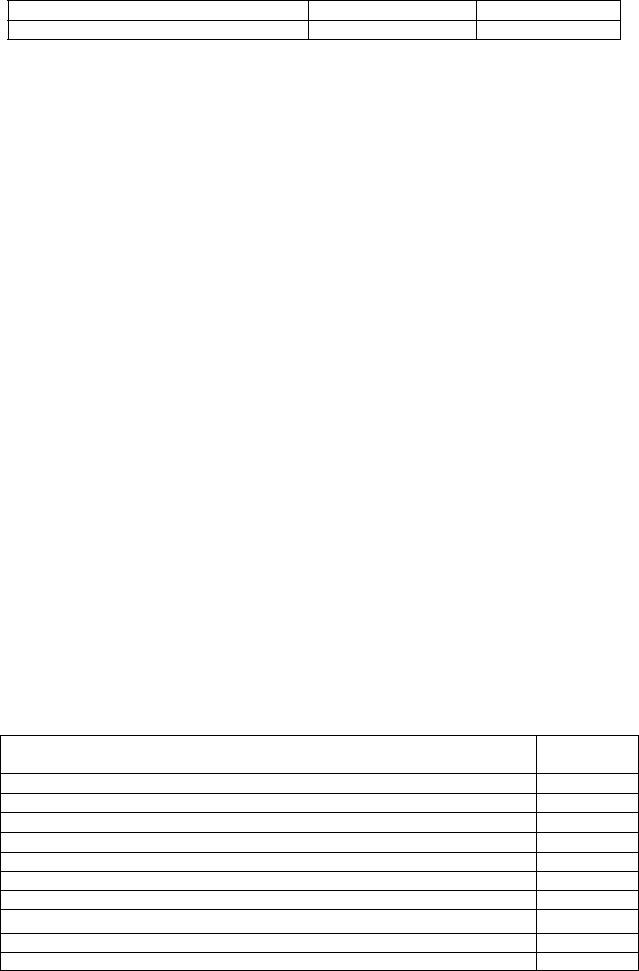
Расчет текущих затрат СТО производится по формулам (1 – 23), результаты сводятся в табл. 7.
|
|
|
Таблица 7 |
|
|
Текущие затраты по техническому обслуживанию и ремонту СТО |
|||
|
|
|
|
|
|
Статья затрат |
Сумма затрат, руб. |
Структура, % |
|
1. |
Затраты на содержание предприятия |
|
|
|
2. |
Фонд заработной платы с |
|
|
|
|
отчислениями |
|
|
|
3. |
Амортизация оборудования |
|
|
|
4. |
Запасные части, материалы и |
|
|
|
|
инструмент |
|
|
|
35
5. Накладные расходы
Итого
3 Расчет дохода СТО
Расчет дохода СТО производится по формулам (24-25).
Способ расчета дохода студент выбирает самостоятельно.
4 Расчет налогов
Расчет налогов производится аналогично первой ситуации по формулам (28-29).
5 Расчет прибыли.
Расчет прибыли производится по формуле 30.
6 РАСЧЕТ РЕНТАБЕЛЬНОСТИ
Расчет рентабельности производится по формуле 31.
7 Определение уровня безубыточности СТО
Определение уровня безубыточности производится аналогично первой ситуации
8 Расчет текущих затрат проектируемого участка
Если проектным решением предусмотрена реконструкция участка, то все расчеты производятся до и после мероприятий, если по вновь создаваемому участку, то только один вариант расчетов.
Необходимые исходные данные для расчета текущих затрат проектируемого участка приведены в табл. 8.
Таблица 8
Исходные данные для расчета текущих затрат проектируемого участка
Показатель
Значение
показателя
Трудоемкость ремонтных работ по участку, чел час
Поясной коэффициент
Расход силовой энергии на участке, кВт ч
Продолжительность работы электрического освещения в течение года, ч
Площадь пола участка, м2
Норма расхода воды на одно техническое обслуживание, м3
Количество технических обслуживаний на участке
Количество ремонтных рабочих на участке, чел.
Объем отапливаемого помещения (участок), м3
Стоимость оборудования, установленного на участке , руб