Материал: 5636
государство облагает прибыль предприятия слишком высокими ставками налогов, то пропадает стимул дальнейшего развития предприятия. Если руководство решает использовать всю сумму прибыли на материальное стимулирование труда своих работников, то не будет средств для обновления основных фондов, в результате произойдёт снижение объёмов реализации и, как следствие, снижение заработной платы и сокращение рабочих мест. Если будет слишком низка доля средств, направляемых на материальное стимулирование, то это отрицательно скажется на производительности труда. Таким образом, на каждом торговом предприятии должен быть найден оптимальный вариант распределения прибыли.
Другой стороной проблемы распределения прибыли является необходимость учёта противоположных интересов собственников предприятия — получение высоких текущих доходов или увеличение их размеров в перспективе.
Распределение прибыли представляет собой процесс формирования направлений её последующего использования в соответствии с целями и задачами развития предприятия.
Основной целью распределения прибыли, остающейся в распоряжении предприятия, является оптимизация пропорций между капитализируемой и потребляемой её частями с учетом обеспечения реализации стратегии его развития и роста его рыночной стоимости.
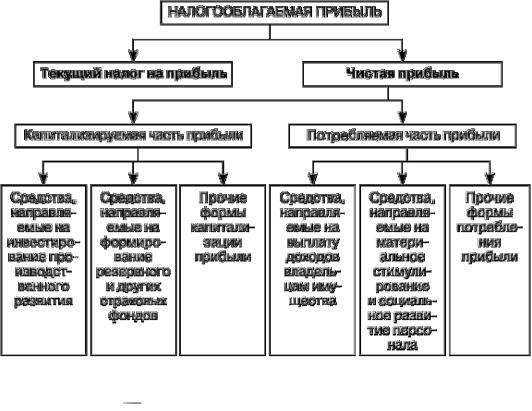
Объектом распределения выступает налогооблагаемая прибыль. Схема распределения прибыли для её последующего использования представлена на рисунок 7.1.
Распределение и последующее использование прибыли базируются на следующих принципах:
1)прибыль, получаемая в процессе хозяйственной и финансовой деятельности фирмы, распределяется между государством и фирмой как хозяйствующим субъектом и является источником первоначального выполнения обязательств фирмы перед обществом;
2)прибыль, остающаяся в распоряжении фирмы, должна прежде всего обеспечивать её дальнейшее развитие, т. е. направляться на накопление, и только
в остальной её части |
на потребление; |
|
3) |
прибыль должна обеспечивать стимулирование трудовой активности и |
|
дополнительной социальной защиты персонала; |
||
4) |
распределение |
прибыли должно быть экономически обосновано, |
|
|
101 |
необходима оценка эффективности разработанной политики распределения прибыли (с помощью коэффициента капитализации прибыли, коэффициента дивидендных выплат, коэффициента участия персонала в прибыли и других экономических показателей).
Рисунок 7.1 Основные направления распределения прибыли
Часть прибыли, которая поступает в бюджеты разных уровней в виде налогов
идругих обязательных платежей, определяется законодательно, остальная распределяется по усмотрению предприятия. Но с помощью налоговой политики государство стимулирует отдельные социально значимые направления распределения прибыли (например, отчисления на благотворительность, природоохранные мероприятия и др.).
Вобщем виде направления использования прибыли предприятия представлены следующими фондами: фондом накопления, фондом потребления
ирезервным фондом.
Фонд накопления представляет собой источник средств хозяйствующего субъекта, аккумулирующий прибыль, и другие источники для создания имущества, приобретения основных фондов, оборотных фондов и т. д. Создание фондов накопления приводит к увеличению имущества предприятия. Фонды
102
накопления используются на финансирование новых торгово-технологических процессов, модернизацию оборудования, реконструкцию, расширение предприятия, на строительство, природоохранные мероприятия, а также на расходы по погашению долгосрочных ссуд банков и процентов по ним, взносы предприятия в уставный капитал других предприятий в качестве учредителя.
Кроме этого, формируется резервный фонд, образованный в соответствии с законодательством (для акционерных обществ), а также в соответствии с учредительными документами (для обществ с ограниченной ответственностью). Он предназначен для возмещения непредвиденных убытков, потерь в процессе ведения хозяйственной деятельности или на случай прекращения деятельности для покрытия кредиторской задолженности.
Резервный фонд акционерного общества должен составлять не менее 5% от
суммы его уставного капитала. |
|
|
|
Другую часть прибыли |
фонд потребления |
предприятие направляет на |
|
потребление. Фонд потребления |
это источник средств хозяйствующего |
||
субъекта, зарезервированный для осуществления мероприятий по социальному и материальному поощрению коллектива. Созданный фонд потребления не увеличивает размер имущества предприятия, а используется на нужды трудового коллектива. Из фонда потребления финансируются объекты культуры, здравоохранения, оздоровительные и культурно-массовые мероприятия, выплачиваются надбавки к пенсиям, единовременные пособия ветеранам предприятия, производится оплата путёвок сотрудникам в санатории, дома отдыха, компенсация удорожания питания в столовых и буфетах предприятия, выплачивается вознаграждение по итогам работы за год, премии и подарки к праздникам.
Порядок распределения и использования прибыли на предприятии фиксируется в уставных документах предприятия. Фондовый метод распределения прибыли в основном применяется на крупных предприятиях. По своему усмотрению (по решению совета учредителей) предприятие может создавать и использовать фонды в зависимости от необходимости: направлять средства фондов на покрытие убытков, перераспределять средства фондов, направлять средства фондов на увеличение уставного капитала и т. д. Остальные предприятия торговли чаще для распределения прибыли используют бесфондовый метод: составляется смета расходов без образования фондов.
Внешние факторы не зависят от хозяйственной деятельности конкретного
103
предприятия; они обусловливаются внешней средой, в которой предприятие работает. Внутренние факторы возникают в результате хозяйственной деятельности данного торгового предприятия на потребительском рынке.
Высокая значимость прибыли для развития предприятия, удовлетворения интересов трудового коллектива, собственников предприятия, государства делают очевидным, актуальным и необходимым эффективное управление прибылью в торговле и общественном питании.
7.4. Оценка прибыли торговой организации
В процессе анализа выявляются тенденции изменения рассматриваемых показателей во временном аспекте (кварталам, месяцам) и оценивается уровень вариабельности показателей прибыли. Анализ размера отклонений отдельных значений этих показателей от средних в отчётном периоде позволяет выявить совокупный уровень риска, связанного с формированием прибыли.
Однако абсолютная сумма прибыли не позволяет судить о степени доходности того или иного предприятия, коммерческой сделки. Предприятия, получившие одинаковую сумму прибыли, могут при этом иметь различные объёмы продаж и произведённых затрат. Поэтому для определения эффективности деятельности предприятия используется понятие «рентабельность».
Рентабельность представляет собой доходность или прибыльность производственно-торгового процесса. Это один из основных стоимостных качественных показателей эффективности деятельности предприятия. Уровень рентабельности представляет собой отношение прибыли к затратам или использованным ресурсам. Поскольку торговое предприятие располагает ресурсами, которые принято подразделять на четыре группы (материальные, нематериальные, трудовые, финансовые), то соответственно этому разделению для оценки эффективности работы прибыль соотносят с объёмом товарооборота, с общей суммой основных и оборотных фондов, со среднегодовой стоимостью основного капитала, текущих активов и т. д.
Таким образом, рентабельность является наиболее важным показателем качества работы предприятия. В ней обобщается состояние доходов, издержек обращения, звенности товародвижения и других качественных показателей торговой деятельности.
104
Повышение уровня рентабельности в рыночных условиях имеет огромное значение с позиции работников и собственников предприятия, контрагентов, государства.
Повышение уровня рентабельности для коллектива предприятия означает укрепление финансового положения, а значит, и увеличение средств, направляемых на материальное стимулирование их труда, на социальную защиту. Для собственников предприятия это информация о результатах внедрения управленческих решений, о целесообразности изменения тактики управления. С позиций государства повышение уровня рентабельности означает увеличение размера средств, перечисляемых в бюджет. С точки зрения партнёров, инвесторов увеличение рентабельности свидетельствует о повышении рыночной стоимости предприятия, возможности взаимодействия, инвестирования таких предприятий.
Ресурсы, затраты и конечные результаты деятельности предприятия взаимосвязаны. Для эффективного развития предприятия необходимо выполнение следующего условия:
Iп > Iо > Iи > Iф > Iч,
где Iп индекс роста прибыли;
Iо индекс роста товарооборота;
Iи индекс роста издержек обращения;
Iф индекс роста фондовооружённости работников; Iч индекс роста численности работников.
Для обобщающей оценки эффективности распределения прибыли используются следующие основные показатели: коэффициент налогообложения прибыли, коэффициент чистой прибыли, коэффициент капитализации прибыли, коэффициент потребления прибыли. Рост коэффициента налогообложения прибыли свидетельствует об ужесточении налоговой политики государства и, как следствие, о снижении прибыли, направляемой на производственное и социальное развитие предприятий торговли и общественного питания. Снижение ставки налога на прибыль повышает эффективность распределения прибыли. Рост эффективности достигается только при увеличении доли капитализируемой прибыли, позволяющей реализовать стратегические задачи
105