Материал: 5636

Увеличение арендованного имущества приводит к увеличению размера арендной платы, что, со своей стороны, повышает расходы предприятия.
В итоге увеличение затрат предприятия влечёт за собой рост издержек обращения и, как следствие, снижение прибыли.
Величина прибыли в торговле зависит также от объёмов спроса на товары и их предложения на рынке. Трудности, возникающие при продаже товаров ввиду снижения спроса на них, могут привести к уменьшению как валового дохода от реализации товаров, так и прибыли. Регулятором соотношения спроса и предложения на рынке выступают розничные цены. При низких ценах на товары объём спроса на них больше, а при высоких меньше, поскольку существуют заменители этих товаров. По мере увеличения объёма продаж норма прибыли растёт, затем рост её замедляется, и, наконец, она стабилизируется или снижается в зависимости от группы реализуемых товаров. Различная степень покупательского спроса на те или иные товары определяет дифференциацию объёмов продажи и прибыли.
К вспомогательным факторам относятся: условия труда и быта работников предприятия, их социальная защищенность, коммерческая деятельность (эффективность заключенных коммерческих сделок на поставку товаров), размер прочей прибыли и прибыли от внереализационных операций, соблюдение хозяйственной дисциплины (нарушение налогового законодательства, несоблюдение методов списания безнадёжных долгов, начисления износа основных фондов и т. д.).
Если на внешние факторы предприятие не может оказывать влияние (их трудно учитывать), то влияние внутренних факторов подлежит тщательному анализу, на основе которого принимают управленческие решения.
В условиях рыночной экономики прибыль играет важную роль, как на макро-, так и на микроэкономическом уровне (рисунок 7.1).
1. Получение прибыли является главной целью предпринимательской деятельности. Основным побудительным мотивом осуществления любого вида бизнеса выступает рост благосостояния собственников предприятия. Этот рост характеризуется размером текущего и отложенного дохода на вложенный капитал, источником которого служит полученная прибыль. Следует отметить, что при этом, реализуя интересы собственников предприятия, прибыль является также источником удовлетворения материальных интересов членов трудового коллектива предприятий торговли и общественного питания.
91
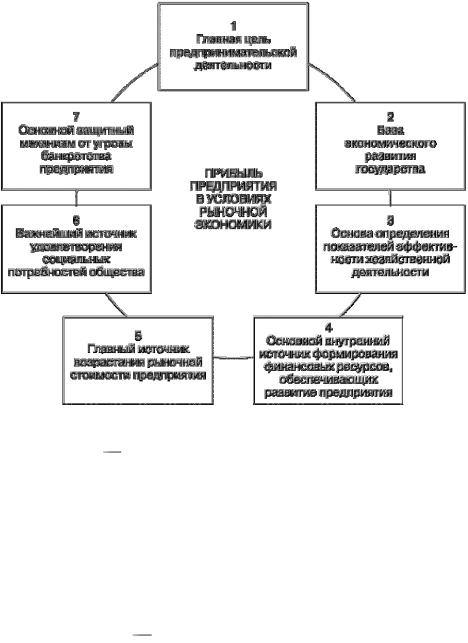
2. Прибыль предприятия создает базу экономического развития государства.
Механизм перераспределения прибыли предприятия через налоговую систему позволяет «наполнять» доходную часть государственных бюджетов всех уровней (общегосударственного и местных), что даёт возможность государству успешно выполнять возложенные на него функции и осуществлять намеченные программы развития экономики.
Рисунок 7.1 Характеристика роли прибыли предприятия в условиях рыночной экономики
Кроме того, реализация известного принципа: «Богатство государства характеризуется уровнем богатства его граждан» — также связана с возрастанием прибыли предприятия, что обеспечивает рост доходов его владельцев, менеджеров и персонала.
3. Прибыль предприятия основа определения показателей эффективности конкретной торговой (производственно-торговой деятельности).
Индивидуальный уровень прибыли предприятия в сравнении с отраслевым характеризует степень умения (подготовленности, опыта, инициативности)
92
менеджеров успешно осуществлять хозяйственную деятельность в условиях рыночной экономики.
Для менеджеров, которые не выступают в роли собственника предприятия, руководимого ими, прибыль является основным мерилом успеха их деятельности. Возрастание уровня прибыли предприятия повышает «рыночную цену» этих менеджеров, что сказывается на уровне их личной заработной платы. Для остального персонала прибыльность предприятия служит не только гарантом их занятости (при прочих равных условиях), но в определённой мере обеспечивает дополнительное материальное вознаграждение их труда и удовлетворение ряда их социальных потребностей.
4.Прибыль является основным внутренним источником формирования финансовых ресурсов предприятия, обеспечивающих его развитие. В системе внутренних источников формирования этих ресурсов прибыли отводится главенствующая роль. Чем выше уровень генерирования прибыли предприятия в процессе его хозяйственной деятельности, тем меньше его потребность в привлечении финансовых средств из внешних источников и при прочих равных условиях, тем выше уровень самофинансирования его развития, обеспечения реализации стратегических целей этого развития, повышения конкурентной позиции предприятия на рынке.
5.Прибыль  главный источник возрастания рыночной стоимости предприятия. Способность самовозрастания стоимости капитала обеспечивается путем капитализации части полученной предприятием прибыли, т. е. её направления на прирост его активов. Чем выше сумма и уровень капитализации полученной предприятием прибыли, тем в большей степени возрастает стоимость его чистых активов (активов, сформированных за счёт собственного капитала), а соответственно, и рыночная стоимость предприятия в целом, определяемая при его продаже, слиянии, поглощении и в других случаях.
6.Прибыль предприятия является важнейшим источником удовлетворения социальных потребностей общества. Социальная роль прибыли состоит прежде всего в том, что средства, перечисляемые в бюджеты разных уровней в процессе её налогообложения, служат источником реализации разнообразных общегосударственных и местных социальных программ.
Определённая социальная роль прибыли выражается в том, что она служит источником внешней благотворительной деятельности предприятия, направленной на финансирование отдельных неприбыльных организаций,
93
учреждений социальной сферы, оказания материальной помощи отдельным категориям граждан.
7. Прибыль основной защитный механизм, предохраняющий предприятие от угрозы банкротства. Хотя такая угроза может возникнуть и в условиях прибыльной хозяйственной деятельности предприятия, но при прочих равных условиях предприятие гораздо успешнее выходит из кризисного состояния при высоком потенциале генерирования прибыли.
Характеризуя роль прибыли в рыночной экономике, следует отметить, что, по мнению многих экономистов, эта роль не всегда позитивна, так как отдельные виды прибыли служат источником лишь личного обогащения отдельных категорий граждан, не принося пользы обществу в целом. Это относится к таким её видам, как прибыль, полученная от спекулятивных коммерческих операций, от неоправданно высоких цен в связи с монопольным положением на рынке, от «теневой» деятельности предприятий и т. п.
Как уже отмечалось, прибыль предприятия характеризуется не только своей многоаспектной ролью, но и разнообразием форм, в которых она выступает. Под общим понятием «прибыль» понимаются самые различные её виды, характеризуемые в настоящее время несколькими десятками терминов. Всё это требует определенной классификации используемых терминов.
7.2. Классификация видов прибыли предприятия и источники их формирования
Рассматривая прибыль как экономическую категорию, необходимо отметить, что при оценке и планировании хозяйственной деятельности предприятия используются конкретные показатели. В этом случае прибыль классифицируется множеством видов в зависимости от метода её исчисления (в литературе можно встретить более 50 разновидностей прибыли).
Взарубежной теории принято выделять следующие виды прибыли: прибыль, заработанная благодаря инициативе;
 прибыль, полученная при благоприятных обстоятельствах (или понесённый вследствие неблагоприятных условий убыток);
 прибыль, извлечение которой возможно благодаря её признанию общественными институтами, среди которых важную роль играют органы
государственной власти («допускаемая прибыль»).
94

Подобный подход классификации прибыли основан на различии факторов, формирующих прибыль.
Прибыль, заработанную благодаря инициативе, можно рассматривать как вознаграждение за нарушение статус-кво. Рассмотренная под таким углом зрения, прибыль предстает не пассивно получаемым доходом, а результатом завоевания. При этом в основу образования прибыли такого рода положено влияние четырёх групп факторов:
1)внедрение инноваций;
2)отсутствие страха перед риском;
3)разумное использование средств, полученных от экономии на масштабах рыночной деятельности;
4)дальновидная политика в отношении задолженности перед хозяйственными партнерами.
Валовая прибыль определяется как разность между выручкой от реализации товаров, продукции, работ и услуг (нетто) и их себестоимостью. Под выручкой от реализации товаров, продукции, работ, услуг (нетто) понимается объём товарооборота за минусом НДС, акцизов и аналогичных обязательных платежей,
а под себестоимостью проданных товаров, продукции, работ, услуг покупная стоимость проданных товаров. Валовая прибыль, отражённая в отчёте о прибылях и убытках, по существу представляет собой величину валового дохода от продажи товаров, продукции, работ, услуг.
Прибыль (убыток) от продаж определяется как разность между валовой прибылью (валовым доходом) от реализации товаров, продукции, работ, услуг и коммерческими расходами (издержками производства и обращения).
Прибыль от операционной деятельности формируется как превышение доходов над расходами от операционной деятельности и характеризует положительный результат отношений по предоставлению своих активов в пользование другим организациям и пользования сторонними активами.
К операционным доходам относятся проценты к получению (по предоставленным займам, по банковским вкладам, депозитам, по государственным ценным бумагам), доходы от участия в других организациях, прочие операционные доходы (выручка от продажи или от сдачи в аренду основных средств, нематериальных активов и другого имущества, если такая выручка не является доходом от обычных видов деятельности).
Операционные расходы включают: проценты к уплате (по полученным
95