Материал: 5636

Роль основных фондов в процессе труда торговых работников определяется тем, что в своей совокупности они образуют материально-техническую базу и определяют производственную мощь предприятия.
Согласно ПБУ 6/01, имущество учитывается в составе основных средств организации при единовременном выполнении следующих условий:
1)имущество используется в производстве продукции, при выполнении работ или оказании услуг, либо для управленческих нужд организации, либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
2)имущество используется в течение длительного времени (продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев);
3)организацией не предполагается последующая перепродажа данного имущества;
4)имущество способно приносить организации экономические выгоды (доход) в будущем.
В налоговом учёте действует чёткое правило: основные средства первоначальной стоимостью не более 40 000 руб. списываются в состав материальных расходов в полной сумме в момент ввода в эксплуатацию.
Никаких иных вариантов учёта основных средств стоимостью не выше 40 000 руб. глава 25 НК РФ не предусматривает.
Основными фондами являются произведенные активы, используемые неоднократно или постоянно в течение длительного периода, но не менее одного года, для производства товаров, оказания рыночных и нерыночных услуг. Основные фонды состоят из материальных и нематериальных основных фондов.
Особенностями основных фондов являются:
высокая стоимость и большая продолжительность эксплуатации; относительно динамичное изменение их технического уровня в результате
научно-технического прогресса.
Всё это обусловливает определённые требования как к характеру приобретаемых основных фондов, так и к их эксплуатации. Основные фонды должны обладать высокой производительностью, экономичностью при использовании, универсальностью и надёжностью в работе, ибо они непосредственно влияют на уровень производительности труда на предприятии, а следовательно, на объём его товарооборота и размер прибыли.
16
Основные фонды аккумулируют в своей натуральной форме и потребительной стоимости общественный труд, затраченный на их создание, модернизацию и ремонт. Поэтому в рыночных условиях они также являются носителями денежной стоимости.
Поскольку средства труда представляют собой единство потребительной и денежной стоимостей, постольку их функционирование связано не только с потерей полезных (потребительных) свойств, но и с уменьшением их денежной стоимости. Это происходит до тех пор, пока объект основных фондов полностью не реализует свой полезный ресурс, а стоимость не будет полностью перенесена на стоимость реализуемых товаров и услуг. Время, в течение которого совершается оборот стоимости основных фондов, называется сроком полезного использования основных средств.
Понятие «срок полезного использования основных средств» введено в
торговую практику вместо «нормативного срока службы» и определяется периодом, в течение которого данный вид основных средств способен приносить доход.
Срок полезного использования основных средств торговых предприятий определяется исходя из технических условий их эксплуатации и установлений органов государственного управления в этой сфере. Если такие установления отсутствуют, то срок полезного использования основных средств определяют с учётом их производительности и мощности, а также реальных условий эксплуатации на предприятии.
Долговечность и сроки использования отдельных элементов основных фондов на торговых предприятиях различны и зависят от конструктивных решений, интенсивности их использования, обслуживания основных фондов.
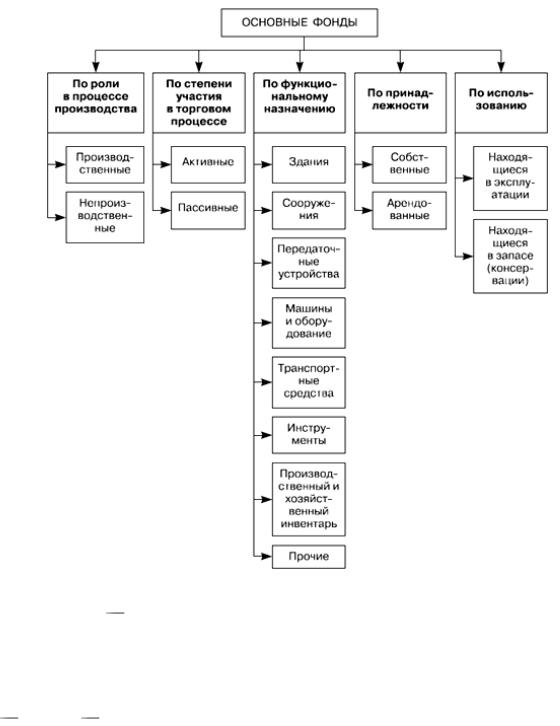
Для учёта, оценки и анализа основных фондов они классифицируются по ряду признаков. Эти признаки классификации приведены на рисунке 2.1.
По экономическому назначению и роли в процессе производства основные фонды торговых предприятий подразделяются на производственные и непроизводственные.
К производственным основным фондам относятся те средства труда, которые непосредственно участвуют в торгово-технологическом процессе, создают условия для его нормального осуществления и служат для хранения и перемещения предметов труда. Непроизводственные основные фонды непосредственно не участвуют в торгово-технологическом процессе, служат для
17
удовлетворения бытовых и культурных потребностей людей, находятся в ведении предприятий. К ним могут, например, относиться жилые дома, детские сады и ясли, школы, больницы. В торговле преобладающая часть основных фондов относится к производственным.
Рисунок 2.1 Классификация основных фондов торговой организации
По функциональному назначению основные фонды можно подразделить следующим образом:
здания архитектурно-строительные объекты, обеспечивающие условия труда торговых работников, хранения, подработки, подсортировки и подготовки товаров к продаже, для осуществления самой продажи, торговых услуг и
18
торгового обслуживания населения;
 сооружения
 объекты, необходимые для осуществления производственных и торгово-технологических процессов, выполнения вспомогательных функций обслуживания населения;
передаточные устройства это агрегаты, представляющие собой систему механизмов и устройств, полностью механизирующие процессы получения, преобразования, передачи и использования энергии; материалы и программные задания; регулирующие и измерительные приборы; тепловое оборудование;
машины и оборудование, к которым относятся силовые машины, рабочие машины и оборудование, поточные линии, подъемно-транспортное оборудование, контрольно-кассовые аппараты, весоизмерительные приборы, аппараты и установки для приготовления и продажи напитков, оборудование
развозной торговли, фасовочно-упаковочное оборудование и т. п.; |
|
||
транспортные средства |
средства передвижения, предназначенные для |
||
передвижения людей и грузов; |
|
|
|
инструменты |
механизированные и немеханизированные орудия ручного |
||
труда или прикрепленные к машинам инструменты; |
|
||
производственный и |
хозяйственный инвентарь |
предметы |
|
производственного назначения, облегчающие торгово-технологические и производственные операции во время работы (столы и прилавки); оборудование по охране труда; ёмкости для хранения сыпучих и жидких товаров и т. д.;
хозяйственный инвентарь |
предметы конторского и хозяйственного |
назначения; |
|
другие виды основных фондов.
По степени участия в торговом процессе основные производственные фонды классифицируют на активные и пассивные. Активная часть (машины, оборудование) непосредственно влияет на торгово-технологический процесс, объём товарооборота и качество обслуживания. Пассивные элементы основных фондов (здания, сооружения) создают необходимые условия для осуществления товарного обращения.
Для характеристики качественного состояния основных средств на предприятии используют понятия «производственная (видовая)», «технологическая» и «возрастная структура» основных средств.
Под производственной структурой понимается соотношение различных
групп основных фондов по вещественно-натуральному составу в их общей
19
среднегодовой стоимости.
Важнейшим показателем производственной структуры является доля активной части в их общей стоимости.
Соотношение между активной и пассивной частями основных производственных фондов зависит от особенностей технологического процесса конкретного торгового предприятия, уровня его технической оснащенности, географического месторасположения и др. Структура основных фондов предприятия торговли значительно отличается от структуры основных фондов субъектов других секторов экономики. В торговле наибольшая доля принадлежит пассивным основным фондам, и в первую очередь зданиям и сооружениям. В известной мере это объясняется спецификой торгового процесса, необходимостью применения ручного труда, но в то же время и низким уровнем механизации и технической вооруженности труда в торговле.
Технологическая структура основных фондов предприятия характеризует их распределение по структурным подразделениям предприятия в процентном выражении к их общей стоимости.
Возрастная структура основных фондов характеризует их распределение по группам (до 5 лет, от 5 до 10, от 10 до 15, от 15 до 20 и свыше 20 лет). Средний возраст основных фондов по предприятию рассчитывается как средневзвешенная величина.
Структура основных фондов предприятий общественного питания зависит от ряда специфических факторов: типа предприятия (ресторан, кафе, столовая и др.), количества посадочных мест, формы обслуживания, формы организации производства.
Особое воздействие на технологическую структуру предприятий торговли и питания оказывает здание, в котором оно размещается (отдельно стоящее, встроенное, встроенно-пристроенное или занимающее помещения в жилом доме, учреждении или учебном заведении).
Структура основных фондов каждого субъекта торговли формируется под воздействием внутренних и внешних факторов. Важнейшими из них являются: специализация торгового предприятия, его тип, объём товарооборота, уровень механизации и автоматизации труда, климатические и географические условия расположения организаций. С учётом их воздействия структура основных фондов розничных, оптовых фирм и предприятий общественного питания различна, вместе с тем направления её совершенствования едины для всех
20