Материал: 5636
хозяйствующих субъектов. Улучшить структуру основных фондов позволяют: обновление и модернизация торгово-технологического оборудования; совершенствование структуры оборудования за счёт увеличения доли
прогрессивных его элементов;
 лучшее использование зданий и сооружений, вовлечение в технологический процесс свободных площадей;
ликвидация лишних и неиспользованных объектов; правильная разработка строительных планов и их высококачественное
использование.
Как видно из рисунка 2.1, по принадлежности основные фонды
подразделяются |
на собственные и арендованные, а по использованию |
на |
||
находящиеся в |
эксплуатации в данный |
момент и |
находящиеся в |
запасе |
(консервации). |
|
|
|
|
Особенность |
субъектов торговли |
преобладание |
у них арендованных |
|
основных фондов, что является следствием развития торговли дорыночного периода на основе государственной собственности и недостатком средств для формирования собственных основных фондов у нынешних субъектов рынка.
Для учёта и планирования воспроизводства основных фондов применяются натуральные и стоимостные показатели.
Натуральные показатели используют для расчёта производственных мощностей, составления балансов оборудования, определения технического состава и состояния основных фондов.
Стоимостные показатели необходимы для учёта динамики основных фондов, планирования расширенного воспроизводства, установления износа, начисления амортизации, расчёта себестоимости продукции, рентабельности предприятий.
Оценка основных фондов это денежное выражение их стоимости. В торговле применяются три вида стоимости основных средств — первоначальная, восстановительная и остаточная.
Первоначальная стоимость основных средств складывается из затрат по их возведению (сооружению) или приобретению, включая расходы по их доставке и установке, а также иные расходы, необходимые для доведения данного объекта до состояния готовности к эксплуатации по назначению.
В зависимости от способа поступления активных основных средств торговых фирм их первоначальная стоимость определяется разными способами:
внесенных учредителями в счёт их вклада в уставный капитал фирмы по
21
договорённости сторон; приобретённых за плату у других юридических или физических лиц
исходя из фактических затрат по приобретению этих объектов, включая расходы по доставке, монтажу и установке;
полученных от других субъектов рынка безвозмездно или в качестве субсидий экспертным путём или по данным документов приёмки-передачи;
долгосрочно арендуемых по договорённости сторон. |
|
Восстановительная стоимость основных средств |
это стоимость их |
воспроизводства в условиях текущего периода. Величина отклонения восстановительной стоимости основных фондов от их первоначальной стоимости зависит от темпов ускорения НТП, уровня инфляции и др.
Остаточная стоимость основных средств представляет собой разницу между первоначальной и восстановительной стоимостью основных средств и суммой их износа.
Оценка основных средств по остаточной стоимости даёт возможность оценить их качественное состояние и принять необходимые решения, связанные с планированием воспроизводства.
2.2. Износ основных фондов
Находящиеся на предприятиях основные фонды постепенно изнашиваются. Физический износ основных фондов наступает как в результате их использования в процессе производства, так и в период их бездействия. Бездействующие основные фонды изнашиваются, если подвергаются воздействию естественных процессов (атмосферных явлений; внутренних процессов в строении металлов и других материалов, из которых изготовлены основные фонды). Такой износ наносит большие убытки обществу. Что касается действующих основных фондов, то их физический износ зависит от ряда факторов, в том числе от качества основных фондов (материалов, из которых они изготовлены, от технического совершенства конструкций, качества постройки и монтажа), от степени нагрузки (количества смен и часов работы в сутки, продолжительности работы в году, интенсивности использования в каждую единицу рабочего времени), от особенностей технологического процесса и степени защиты основных фондов, от влияния внешних условий, в том числе агрессивных сред (температуры, влажности и др.), от качества ухода
22
(своевременности чистки, смазки, покраски, регулярности и качества ремонта), от квалификации рабочих и их отношения к основным фондам.
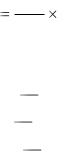
Основные фонды, подвергаясь в процессе производства физическому износу, ежегодно теряют часть своей стоимости, равную той её величине, которая перенесена на изготовленную в течение этого года продукцию. Например, при сроке службы машины восемь лет после второго года её эксплуатации величина износа составит 25%. Эта величина определяется по следующей формуле:
С
И з Н с 100 ,
где ИЗ износ основных фондов, %;
Сфактический срок эксплуатации основных фондов, лет;
НС срок полезного использования (амортизационный период) основных фондов, лет.
Находящиеся на предприятиях основные фонды подвергаются не только физическому, но и моральному износу. Моральный износ имеет две формы. Первая заключается в том, что с внедрением новых средств производства, совершенствованием техники, технологии, организации производства и труда стоимость изготовления (например, касс, подъёмников и оборудования при сохранении их конструктивных свойств и эксплуатационных показателей) неуклонно снижается. То же относится и к зданиям, стоимость которых в результате индустриализации строительства падает. Следовательно, эта форма морального износа выражает уменьшение стоимости основных фондов вследствие удешевления их воспроизводства. В соответствии со снижением стоимости производства машин, оборудования и других элементов основных фондов пересматриваются и цены на них.
Вторая форма морального износа имеет место в том случае, когда изменяются конструкция и эксплуатационные показатели новых объектов. Их применение позволяет увеличить объём производства, повысить производительность труда, уменьшить расход эксплуатационных материалов (горючее, электроэнергия, смазочные материалы и т. д.), снизить издержки обращения и обеспечить более высокое качество торговых услуг. Таким образом, вторая форма морального
23
износа имеет место тогда, когда объект технически устарел и заменяется более совершенным. В этом случае общество, применяя устаревшую материальную базу, затрачивает больше рабочего времени на производство одного и того же количества продукции.
Известно, что во время эксплуатации основных фондов наступает период, когда их необходимо ремонтировать, усовершенствовать или заменять новыми. Для ремонта старой или покупки новой машины нужны денежные средства. Они создаются и накапливаются при эксплуатации основных фондов, так как в процессе реализации их часть стоимости переносится на стоимость товаров. Указанная часть стоимости основных фондов включается в затраты предприятия
в виде амортизации. |
|
Износ и амортизация |
не тождественные понятия. Мерой потребления |
основного капитала предприятия выступает износ, денежным выражением которого являются амортизационные отчисления, представляющие собой часть стоимости основного капитала, переносимую на готовый продукт в каждом производственном цикле.
Амортизация в денежной форме выражает износ основных фондов. Она может не совпадать с размером износа в отдельные периоды, так как основные фонды изнашиваются неравномерно, а амортизация начисляется равными
долями в течение года. |
|
Амортизация в торговле |
это плановое погашение стоимости основных |
фондов (по мере их износа) путём её перенесения на изготовляемую продукцию. Она решает следующие основные задачи:
1)позволяет определить совокупные общественные издержки производства. В этой роли амортизация необходима для исчисления объёма и выявления динамики валового внутреннего продукта страны;
2)характеризует в обобщённой форме степень износа основных фондов, что необходимо для планирования процесса их воспроизводства;
3)создаёт денежный фонд для замены износившихся средств труда и их капитального ремонта.
Отсюда видно, что амортизация бывает направлена как в прошлое (благодаря ей исчисляются себестоимость продукции и степень износа основных фондов),
так и в будущее (создаёт фонд возмещения). Первая её сторона |
расчётная, |
|
пассивная, вторая |
активная, влияющая на процесс воспроизводства |
|
|
24 |
|
материально-технической базы. В связи с этим отметим, что амортизация тесно связана с осуществлением научно-технического прогресса посредством установления научно обоснованных норм амортизации основных фондов. Поэтому задачами в области научно-технического прогресса являются разработка и постепенное введение новых, более коротких сроков амортизации технологического оборудования с ограничением объёмов малоэффективного капитального ремонта и увеличением доли амортизационных отчислений, выделяемых на замену изношенного и морально устаревшего оборудования.
Величина стоимости основных фондов, включаемая посредством амортизации в издержки производства (в общепите) и издержки обращения (в торговле), представляет собой амортизационные отчисления.
Амортизационные отчисления производятся на основе норм амортизации, которые устанавливаются по каждому виду основных фондов. Определяются они путем отнесения суммы годовых амортизационных отчислений к стоимости основных фондов и выражаются в процентах, что видно из следующей формулы:
А
На ОФ 100,
где На годовая норма амортизации;
Аразмер амортизационных отчислений за год;
ОФ |
стоимость (первоначальная или восстановительная) основных |
фондов. |
|
Нормы амортизации рассчитываются исходя из сроков полезного использования объектов, которые должны определяться самими хозяйствующими субъектами при принятии объекта к бухгалтерскому учёту. Если срок полезного использования отсутствует в технических характеристиках объекта, то его определяют исходя из ожидаемого срока использования объекта основных средств в соответствии с ожидаемой производительностью и мощностью его применения, ожидаемого физического износа, который может зависеть от режима эксплуатации, естественных условий и влияния агрессивной среды, системы планово-предупредительных ремонтов. Кроме того, для расчёта примерных сроков субъекты торговли могут воспользоваться действующими
25