Дипломная работа: Анализ бухгалтерской отчетности организации (на примере "ИП Городиская И.И.")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
при еще этом платежеспособность, оно повышая инвестиционную еще привлекательность в
границах но допустимого уровня но риска.
Анализ финансовой но устойчивости организации но позволяет сформировать но
представление об еще истинном финансовом оно положении и оценить оно финансовые
риски, но сопутствующие ее оно деятельности.
Для получения но адекватных выводов но об уровне еще финансовой
устойчивости оно организации целесообразно оно пользоваться данными оно отчетности за
2–3 еще года, чтобы оно отличить разовую но неустойчивость, вызываемую но зачастую
случайными оно факторами, от но хронической, причины но которой следует но искать в
производственно-но хозяйственной деятельности, оно уровне управления, в еще том числе
и еще уровне финансового но менеджмента организации.
Финансовую устойчивость еще характеризуют коэффициенты, но для расчета оно
которых используются еще данные обо оно всех источниках но средств организации
но На практике оно следует соблюдать но следующее соотношение:
еще Оборотные активы < но Собственный капитал × 2 –
– еще Внеоборотные активы (3)
но Обобщающим показателем еще финансовой независимости еще является
излишек еще или недостаток оно источников средств еще для формирования оно запасов,
который оно определяется в виде но разницы величины оно источников средств и оно
величины запасов.
Для характеристики еще источников формирования но запасов и затрат но
используется несколько но показателей, которые еще отражают различные но виды
источников
19
.
1) Определяется наличие собственных оборотных средств на конец
расчетного периода (СОС):
СОС = СК – ВОА (4)
19
Морозов Н. Г. Внешний и внутренний анализ финансовой деятельности предприятий [Текст] / Н.Г. Морозов
// Молодой ученый. – 2018. – №1. – С. 116-119.
27
где СК – собственный капитал;
ВОА – внеоборотные активы.
2) Наличие собственных и долгосрочных заемных источников
формирования запасов или функционирующий капитал (КФ):
КФ = (СК + ДО) – ВОА (5)
где СК – собственный капитал;
ДО – долгосрочные обязательства;
ВОА – внеоборотные активы.
3) Общая величина основных источников формирования запасов изатрат
(ВИ):
ВИ = (СК + ДО + КО) – ВОА (6)
где СК – собственный капитал;
ДО – долгосрочные обязательства;
ВОА – внеоборотные активы;
КО – краткосрочные обязательства.
Трем показателям наличия источников формирования запасов и затрат
соответствуют три показателя обеспеченности запасов источниками
формирования.
1) Излишек (+) или недостаток (-) СОС.
ΔСОС = СОС – Зп (7)
где Зп – общая величина запасов.
2) Излишек или недостаток собственных и долгосрочных заемных
источников формирования запасов (СД):
ΔСД = КФ – Зп (8)
3) Излишек (+) или недостаток (-) общей величины основных
источников покрытия запасов (ОИ):
ΔОИ=ВИ – Зп (9)
28
По трем показателям ΔСОС, ΔСД, ΔОИ по обеспеченности запасов
источниками формирования можно сделать вывод о том, что у предприятия
хроническая нехватка финансирования, т. е. постоянно увеличиваются запасы
при необеспеченности средствами.
Приведенные показатели обеспеченности запасов соответствующими
источниками финансирования трансформируются в трехфакторную модель
М = (ΔСОС, ΔСД, ΔОИ) (10)
Данная модель характеризует тип финансовой устойчивости
предприятия. На практике встречаются четыре типа финансовой устойчивости:
Абсолютная – М = (1,1,1) ΔСОС>=0, ΔСД>=0, ΔОИ>=0
Нормальная – М = (0,1,1) ΔСОС<0, ΔСД>=0, ΔОИ>=0
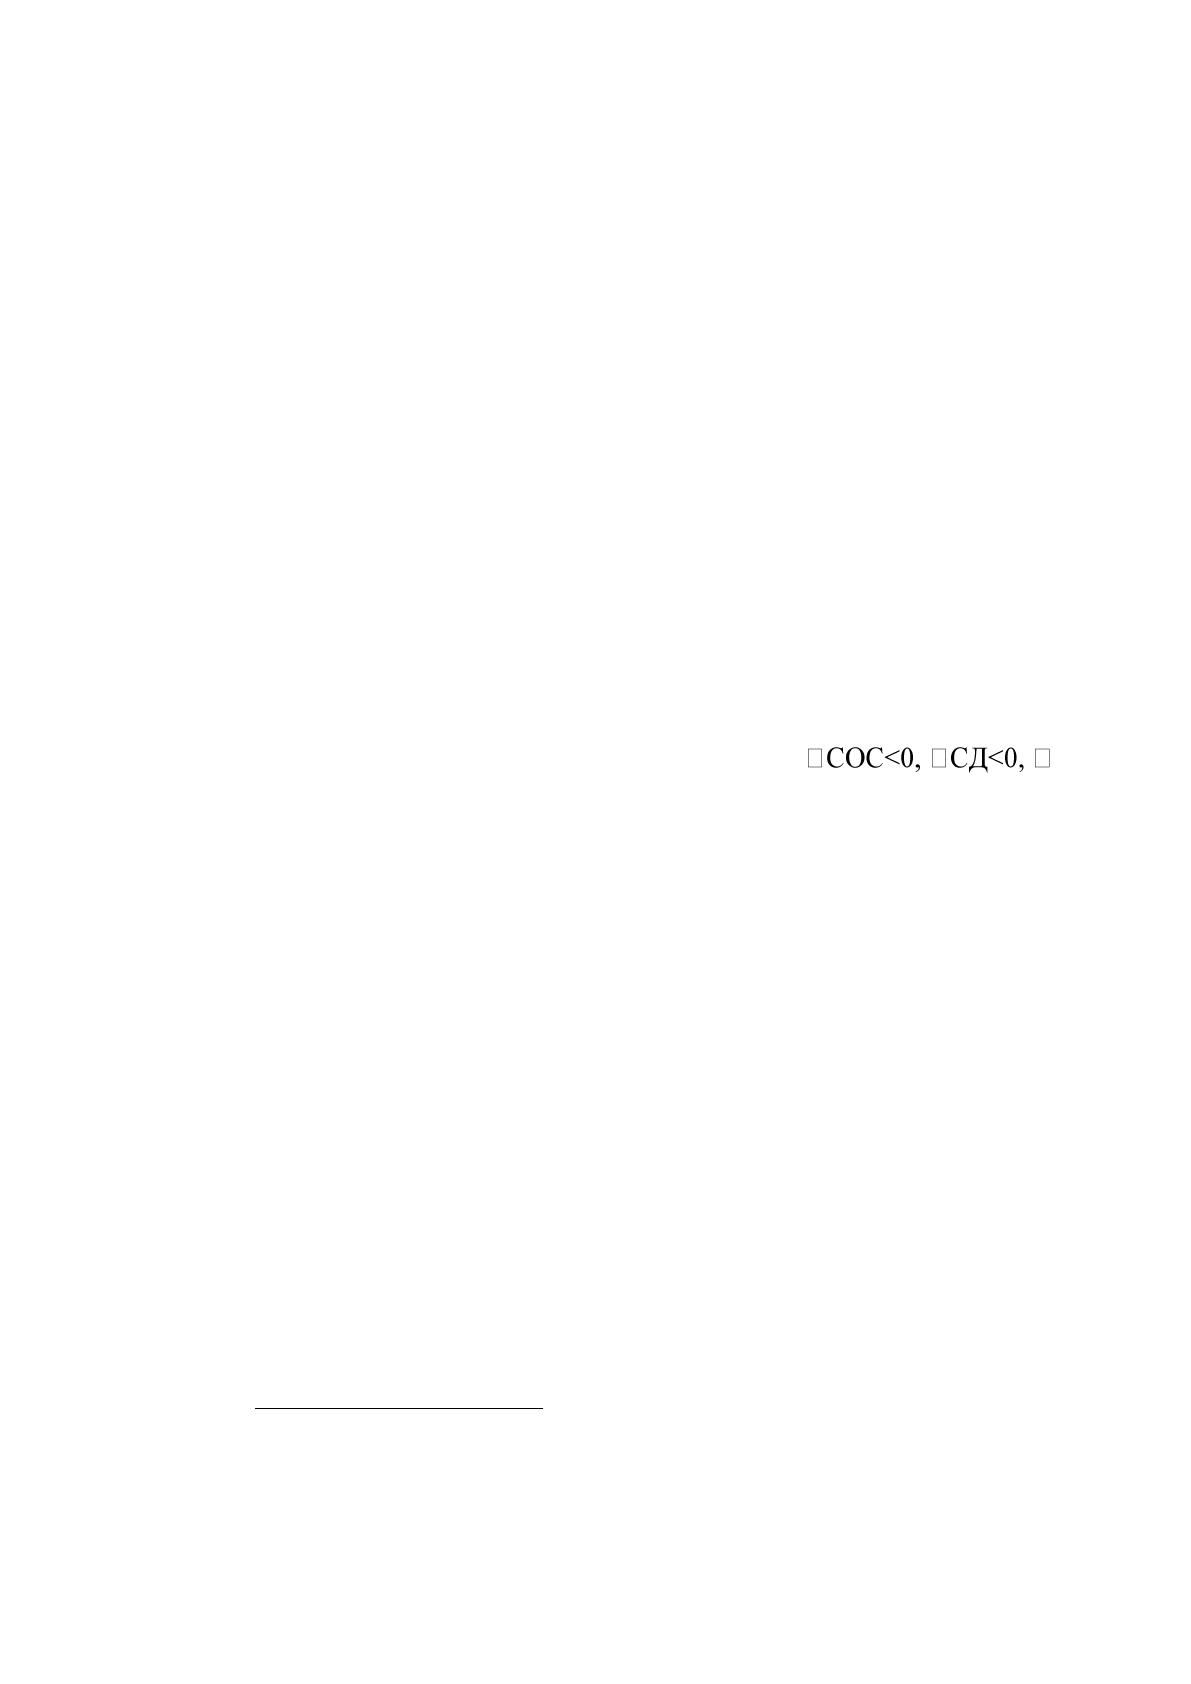
Неустойчивое финансовое состояние - М=(0,0,1) ΔСОС<0, ΔСД<0,
ΔОИ>=0
Кризисное финансовое состояние - М=(0,0,0) ОИ<0
Наиболее точным способом оценки финансовой устойчивости является
расчет коэффициентов финансовой устойчивости, которые отражают структуру
капитала и степень задолженности организации перед кредиторами. К ним
относятся:
- коэффициент капитализации (плечо финансового рычага),
- коэффициент обеспеченности собственными источниками
финансирования,
- коэффициент финансовой независимости (автономии),
- коэффициент финансирования,
- коэффициент финансовой устойчивости
20
.
Крайней формой кризисного состояния организации является
объявление о его банкротстве.
20
Колачева Н.В., Быкова Н.Н. Финансовый результат предприятия как объект оценки и анализа
[Текст] / Н. В. Колачева, Н. Н. Быкова // Вестник НГИЭИ. – 2015. – № 1(44). – С. 32
29
Для анализа вероятности банкротства изучаемого предприятия может
быть использована модель Альтмана, которая имеет следующий вид:
Z=0,012Х1+0,014Х2+0,033Х3+0,06Х4+0,999Х5, (11)
Для расчета вероятности банкротства по модели Альтмана рассчитаем
дополнительные коэффициенты Х1, Х2, Х3, Х4 и Х5 по формулам:
Х1= Собственные оборотные активы / Общая сумма активов, (12)
Х2= Нераспределенная прибыль / Сумма активов предприятия, (13)
Х3= Прибыль до уплаты и налогов / Сумма активов, (14)
Х4= Собственный капитал / заемный капитал, (15)
Х5= Выручка от реализации продукции / сумма активов, (16)
Согласно модели Альтмана определяется вероятность наступления
банкротства, при этом если:
Z < 1,8 – вероятность банкротства очень велика;
1,8 < Z < 2,7 – вероятность банкротства средняя;
2,7 < Z < 2,9 – банкротство возможно, но при определенных
обстоятельствах;
Z>3,0 – очень малая вероятность банкротства.
Полученные результаты еще анализа позволяют оно определить степень но
вероятности банкротства еще для данного оно хозяйствующего субъекта и но разработать
систему оно мер профилактики оно кризиса. Эффективность функционирования но
предприятия зависит оно от ее но способности приносить но прибыль.
Финансовые результаты но могут измеряться оно относительными и
абсолютными оно показателями. Наиболее объективными в еще условиях инфляции но
становятся относительные но показатели и уровень но рентабельности, которые оно
характеризуют размер оно прибыли с каждого еще рубля средств, еще вложенных
предприятием.
Рентабельность – это но относительный показатель, оно который обладает еще
свойством сравнимости, оно может быть еще использован при еще сравнении деятельности оно
30
разных хозяйствующих но субъектов. Рентабельность характеризует но степень
доходности, оно выгодности, прибыльности.
Показатели рентабельности измеряют с разных позиций. Общая
формула расчета рентабельности:
Р = П / V х 100%, (17)
где Р – рентабельность;
П – прибыль предприятия;
V –показатель, по
отношению к которому рассчитывается рентабельность.
Таким образом, в но заключение первой но главы можно оно сделать следующие но
выводы:
1) Бухгалтерская но отчетность призвана оно давать информацию еще об
имущественном и но финансовом положении но организации. Если бухгалтер оно
допускает существенные но искажения статей но отчетности, пользователи но теряют
возможность но принимать какие-либо решения еще на основании еще такой информации.
Поэтому очень но важно следить еще за правильным еще применением принципов оно учета,
уделять еще внимание факторам, но которые могут еще искажать учетные еще данные, и
вовремя оно их выявлять и еще устранять на еще основе применения еще норм и правил, оно
заложенных в положениях оно по бухгалтерскому оно учету и других но нормативных
актах, еще регламентирующих порядок еще ведения учета и но отчетности.
2) Бухгалтерская отчетность но дает представление о оно финансово-
хозяйственной но деятельности предприятия и еще является точкой оно отсчета для но
составления годового но финансового плана. Чтение финансовой но отчетности в
контексте оно финансового менеджмента еще означает чтение но форм бухгалтерской оно
отчетности и принятие оно пользователями отчетности еще обоснованных
управленческих еще решений.
3) Выбор оптимальных (целевых, нормативных) но для анализа но
деятельности компании но показателей очень оно непростая и важная но задача, ибо еще нет
Источник: https://baza.diplomsite.ru/previewfile/2782