Курсовая работа (т): Анализ финансового состояния предприятия
Анализ финансового состояния предприятия
Содержание
Содержание
Введение
.Характеристика ООО «Трио Сервис»
.1.История создания компании «Трио Сервис»
. Расчетная часть
.1 Анализ имущественного положения и источников финансирования предприятия
.2 Анализ показателей финансовой устойчивости и платежеспособности предприятия
.3 Анализ прибыли предприятия
.4 Расчёт и анализ показателей рентабельности
.5 Оценка вероятности банкротства
.6 Мероприятия по улучшению деятельности ООО «Трио Сервис»
Заключение
Список рекомендуемой литературы
Приложение 1
Приложение 2
Введение
Анализ финансово-хозяйственной деятельности позволяет оценить экономическую жизнеспособность предприятия на текущий момент и обозримую перспективу. Резко возрастает значения финансовой устойчивости субъектов хозяйствования. Все это значительно увеличивает роль анализа их финансового состояния: наличия, размещения и использования денежных средств.
Платежеспособность и финансовая устойчивость являются важнейшими характеристиками финансово-экономической деятельности предприятия в условиях рыночной экономики. Если предприятие финансово устойчиво, платежеспособно, оно имеет преимущество перед другими предприятиями того же профиля в привлечении инвестиций, в получении кредитов, в выборе поставщиков и в подборе квалифицированных кадров. Наконец, оно не вступает в конфликт с государством и обществом, т. к. выплачивает своевременно налоги в бюджет, взносы в социальные фонды, заработную плату - рабочим и служащим, дивиденды - акционерам, а банкам гарантирует возврат кредитов и уплату процентов по ним. Чем выше устойчивость предприятия, тем более оно независимо от неожиданного изменения рыночной конъюнктуры и, следовательно, тем меньше риск оказаться на краю банкротства.
Для достижения указанной цели необходимо выполнить следующие задачи:
раскрыть теоретические основы сущности финансового состояния предприятия,
ознакомиться с характеристикой организации, информационным обеспечением анализа финансового состояния предприятия,
проанализировать финансовое состояние предприятия (анализ ликвидности и платёжеспособности, финансовой устойчивости, анализ банкротства, анализ финансовых результатов деятельности предприятия);
разработать мероприятия по улучшению финансового состояния на основе выявленных результатов финансового анализа;
На основании проведенного анализа компании сделать соответствующие выводы
с учетом рекомендаций по дальнейшему развитию.
1. Характеристика ООО «Трио Сервис»
Собственные производственные площади и многолетний опыт инженерно-конструкторской деятельности позволяют компании производить широкую линейку продукции практически для всех моделей иностранных автомобилей, представленных на российском рынке. На сегодняшний день в распоряжении «Трио Сервис» - современная, высокотехнологичная производственная площадка, позволяющая выполнять самые сложные заказы. Производство оснащено новейшим оборудованием, благодаря чему мы можем решать самые разнообразные задачи - от кроя металла до собственно выпуска готовых изделий.
Производство защит картера нашей компанией осуществляется в тесном сотрудничестве с авторизованными дилерами и станциями технического обслуживания. При разработке и производстве защит картера учитываются все особенности конструкции каждой модели автомобиля. Поскольку форма защиты картера - индивидуальна для большинства марок автомобилей, при появлении на российском рынке новинки специалисты инженерного отдела «Трио Сервис» изучают конструкцию нового автомобиля, делают замеры, на основе которых разрабатывают дизайн защитного листа. Защиту картера мы производим в основном из листовой горячекатаной стали различной толщины. В качестве альтернативного материала служит алюминий. Изделия из него дороже, зато не подвержены коррозии и лучше «рассеивают» удары за счет своей толщины. При этом защита из пятимиллиметрового алюминиевого листа весит столько же, сколько двухмиллиметровая стальная.
На производстве мы режем металл исключительно лазером. Некоторые производители предпочитают более дешевую плазменную резку, но у нее есть существенный недостаток: металлическая деталь, обработанная плазмой, имеет неровные острые края, что наша служба качества считает недопустимым.
Испытание на прочность.
Сконструированная нами защита картера прошла 32 различных испытания на прочность и надежность в самых разных условиях. Каждая новая модель обязательно подвергается тестовым замерам непосредственно на автомобиле. Служба качества проверяет, нет ли дребезжания и резонансного эффекта, достаточно ли места оставлено под двигателем и выхлопной трубой, можно ли подобраться к сливному отверстию для замены масла...
Прежде чем определиться с технологией окраски, мы заказали у профильного НИИ целый ряд тестов. Нужно было убедиться в том, что слой краски окажется максимально устойчивым к физическому и химическому воздействию. В частности, на поверхность окрашенной защитной пластины резаком наносили несколько глубоких царапин до голого металла, а потом помещали деталь в камеру с соляным туманом в общей сложности на 300 часов, имитируя экстремальные условия российских зимних дорог.
Кроме
того, вся история <#"726438.files/image001.gif"> (4)
где Кфн - коэффициент концентрации собственного капитала;
СК - собственный капитал, который соответствует III разделу пассива баланса, называемому «Капитал и резервы», руб.;
Б - валюта баланса, руб.
Стала общепризнанной точка зрения на то, что предприятие считается финансово независимым, если значение этого коэффициента превышает 0,5. Это не совсем обосновано по следующим причинам.
Во-первых, в составе собственного капитала значительный удельный вес занимает добавочный капитал, который образовывался на протяжении ряда лет, исходя из данных переоценки объектов основных средств и капитальных вложений. Однако если в момент переоценки величина добавочного капитала соответствовала приросту реальной стоимости основных средств в связи с инфляцией, то со временем фактическая стоимость значительно «оторвалась» от этой величины в связи с моральным и физическим старением основных фондов. Поэтому при расчете коэффициента финансовой независимости значение добавочного капитала должно быть уточнено.
Во-вторых, сумма кредиторской задолженности, отраженная в балансе, не во всех случаях совпадает с реальной задолженностью предприятия перед кредиторами. Она должна быть скорректирована в зависимости от условий, предусмотренных в договорах, например, на сумму пени, штрафов в связи с несвоевременностью расчетов, а также на коэффициент инфляции. И только после этих корректировок мы сможем дать реальную оценку финансовой независимости предприятия.
В-третьих, в соответствии с требованиями Гражданского кодекса РФ и закона об акционерных обществах акционерные общества должны ежегодно по данным годовой бухгалтерской отчетности рассчитывать показатель величины чистых активов, который является разностью между величиной активов (за вычетом НДС и доходов будущих периодов) и величиной краткосрочных обязательств. Чистые активы более достоверно отражают реальную стоимость собственного капитала предприятия. Если уставный капитал общества становится меньше, чем стоимость чистых активов, акционерное общество обязано уменьшить его на эту величину. Отсюда более правильно, на наш взгляд, в знаменателе формулы для расчета коэффициента финансовой независимости использовать показатель чистых активов.
Коэффициент
финансовой зависимости. Данный показатель является обратным показателю
концентрации собственного капитала и определяется как отношение суммы
источников средств (валюты баланса) к величине собственного капитала. Рост
этого показателя в динамике означает увеличение доли заемных средств в
финансировании предприятия.
 (5)
Кфз - коэффициент финансовой зависимости.
Коэффициент заемного капитала (Кзк). Определяется как отношение заемного капитала к валюте баланса. По значению данного показателя можно судить о том, какую долю заемные средства составляют в общей сумме источников средств предприятия.
 (6)
где Кзк - коэффициент заемного капитала;
ЗК - заемный капитал, руб.
Коэффициент маневренности собственного капитала.
Определяется
как отношение чистого оборотного капитала (наличие источников собственных
оборотных средств) к общей сумме собственного капитала. По значению данного
показателя можно судить о том, какая часть собственного капитала используется
для вложения в оборотные средства, а какая часть капитализирована, т.е. во
внеоборотные активы за вычетом доли, приходящейся на долгосрочные
обязательства.
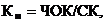 (7)
где Км - коэффициент маневренности собственного капитала;
ЧОК - чистый оборотный капитал, руб.
Значение этого показателя зависит от отраслевой принадлежности предприятия.
Коэффициент структуры долгосрочных вложений.
Определяется
отношением суммы долгосрочных заемных средств к общей сумме внеоборотных
активов. Данный показатель характеризует, какая часть внеоборотных активов
профинансирована за счет долгосрочных заемных средств.
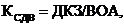 (8)
где Ксдв - коэффициент структуры долгосрочных вложений;
ДКЗ - долгосрочные кредиты и займы, руб.;
ВОА - внеоборотные активы, руб.
Коэффициент структуры заемного капитала.
Представляет
собой отношение долгосрочных пассивов к общей сумме заемных средств.
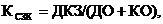 (9)
где Ксзк - коэффициент структуры заемного капитала;
ДО - долгосрочные обязательства, руб.;
КО - краткосрочные обязательства, руб.
Коэффициент
соотношения заемного и собственного капитала или коэффициент финансового риска,
называемый иначе плечо финансового рычага.
 (10)
где Кфр - коэффициент соотношения заемного и собственного капитала.
Оцените ликвидность баланса организации. Дайте оценку уровня и динамики ликвидности, рекомендации по улучшению способности оплатить обязательства.
Источник информации: бухгалтерский баланс.
Платёжеспособность - это способность предприятия своевременно и в полно объеме погашать свои финансовые обязательства и вести текущую деятельность.
Ликвидность актива - это способность его трансформироваться в денежных средствах, а степень ликвидности определяется продолжительностью временного периода в течение, которого эта трансформация осуществлена.
В зависимости от степени ликвидности, т. е. способности и скорости превращения в денежные средства, активы предприятия подразделяются на следующие группы:
наиболее ликвидные активы (А1), представляющие собой суммы по всем статьям денежных средств и краткосрочные финансовые вложения (ценные бумаги). Наиболее ликвидные активы могут быть использованы для погашения текущих обязательств немедленно;
быстрореализуемые активы (А2), представляющие собой краткосрочную дебиторскую задолженность и прочие активы. Для обращения этих активов в наличные денежные средства требуется определенное время. Ликвидность этих активов различна в зависимости от различных факторов (платежеспособность плательщиков, условия предоставления кредитов покупателям и др.);
медленно реализуемые активы (A3) представляют собой запасы, долгосрочную дебиторскую задолженность, НДС по приобретенным ценностям. Запасы готовой продукции могут быть проданы только после того, как найден покупатель. Запасы до их продажи могут потребовать дополнительной обработки. Из суммы НДС желательно исключить суммы возмещения из прибыли предприятия. Расходы будущих периодов в данную группу не входят;
Труднореализуемые активы (А4) представляют собой внеоборотные активы (1 раздел актива баланса). Они предназначены для использования в хозяйственной деятельности предприятия в течение продолжительного периода. Их обращение в денежные средства встречает серьезные трудности:
Первые три группы активов относятся к текущим активам, так как могут постоянно меняться в течение текущего хозяйственного периода. Они более ликвидны, чем активы, входящие в четвертую группу.
В целях анализа зависимости от возрастания сроков погашения обязательств, пассивы группируются во взаимосвязи с соответствующими группами актива следующим образом:
наиболее срочные обязательства (П1) включают в себя кредиторскую задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, ссуды не погашенные в срок (по данным приложения к балансу по форме № 5);
краткосрочные пассивы (П2) представляют собой краткосрочные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев;
долгосрочные пассивы (ПЗ) - это долгосрочные кредиты и прочие долгосрочные обязательства (IV раздел ПБ);
постоянные пассивы (П4) - в данную группу относятся собственные средства (III раздел пассива баланса) и статьи IV раздела, не вошедшие в предыдущие группы: доходы будущих периодов, фонды потребления и резервы предстоящих расходов и платежей.
Для того чтобы равенство между суммами активов и пассивов, сгруппированных по степени ликвидности и срокам погашения, сохранялось, сумму постоянных пассивов необходимо уменьшить на суммы расходов будущих периодов и убытков.
Сумма долгосрочных и краткосрочных обязательств предприятия представляет собой его внешние обязательства. Для определения степени ликвидности баланса сопоставляются части актива баланса, реализуемые к определенному сроку, с частями пассива, которые к этому сроку должны быть оплачены. Если при сопоставлении видно, что этих сумм достаточно для погашения обязательств, то в этой части баланс считается ликвидным, а предприятие платежеспособным и наоборот.
Баланс считается абсолютно ликвидным, если выполняются следующие неравенства:
рентабельность платежеспособность прибыль банкротство
А1≥П1,
А2≥П2, А3≥П3, А4≤П4., (11)
Обязательным условием абсолютной ликвидности баланса является выполнение первых трёх неравенств. Четвёртое неравенство носит балансирующий характер. Его выполнение свидетельствует о наличии у предприятия собственных оборотных средств (капитал и резервы - внеоборотные активы.
Если соблюдаются эти неравенства, то можно сказать, что соблюдается минимальное условие финансовой устойчивости предприятия. При несовпадении хотя бы одного условия, баланс не является абсолютно ликвидным. Недостаток средств по одной группе может быть компенсирован излишком по другой группе, если она имеет более высокий уровень ликвидности.
Сравнение А1 с П1 и А2 с П2 позволяет установить текущую ликвидность предприятия, что свидетельствует о его платёжеспособности на ближайшее время. Сравнение А3 с П3 выражает перспективную ликвидность, что является базой для прогноза долгосрочной платёжеспособности.
В качестве меры ликвидности выступает рабочий капитал (или ЧОК - чистый оборотный капитал), который представляет собой превышение текущих активов над текущими обязательствами. Так как ликвидность имеет большое значение для контрагентов предприятия, в ходе анализа необходимо тщательно изучать состав текущих активов и текущих обязательств.