Курсовая работа (т): Анализ финансового состояния предприятия
Нормативное значение коэффициента текущей ликвидности уменьшился на конец года на 0,2.
Коэффициент общей ликвидность уменьшился на конец года на 0,2.
Коэффициент срочной ликвидности на конец года увеличился на 0,19.
Коэффициент абсолютной ликвидности на конец года увеличился на 0,19.
Нормы денежных резервов на конец года увеличились на 0,49.
Чистый оборотный капитал уменьшился на конец года на 460.
Коэффициент текущей платежной готовности увеличился на конец года на
0,04.
2.3 Анализ прибыли предприятия
Показатели прибыли это первичные абсолютные показатели, отражающие финансовые результаты работы предприятия.
Для анализа динамики прибыли рекомендуется на основе формы № 2 составлять аналитическую таблицу, которая позволяет:
исследовать изменение каждого показателя прибыли;
изучить структуру прибыли и ее изменение;
исследовать влияние факторов на прибыль
Таблица 9
Показатели состава, структуры и динамики доходов и расходов
|
Показатель |
Состав доходов и расходов, тыс. руб. |
Структура доходов и расходов, % |
||||
|
|
Начало |
Конец |
Измен. |
Начало |
Конец |
Измен. (+,-) |
|
|
года |
года |
(+,-) |
года |
года |
|
|
1.Доходы - всего: |
62739 |
56681 |
-6058 |
100 |
100 |
- |
|
1.1. выручка от |
61311 |
55002 |
-6309 |
97,72 |
97,03 |
-0,68 |
|
продаж |
|
|
|
|
|
|
|
1.2. Проценты к |
406 |
1632 |
1226 |
0,64 |
2,87 |
2,23 |
|
получению |
|
|
|
|
|
|
|
1.3. Прочие |
1022 |
-975 |
1,62 |
0,08 |
-1,54 |
|
|
доходы |
|
|
|
|
|
|
|
2. Расходы -всего: |
52580 |
48511 |
-4069 |
100 |
100 |
- |
|
2.1.Себестоим. проданных товаров, продукции, усл. |
15386 |
16843 |
1457 |
29,26 |
34,71 |
5,45 |
|
2.2. Управленч. |
33354 |
30173 |
-3181 |
63,43 |
62,19 |
-1,23 |
|
расходы |
|
|
|
|
|
|
|
2.3. Прочие |
3840 |
1495 |
-2345 |
7,30 |
3,08 |
-4,22 |
|
Расходы |
|
|
|
|
|
|
Исходя из расчетов приведенных в таблице, можно сделать следующие выводы: изменение доходов на конец года составило 6058 тыс. руб. за счет уменьшения статей «выручка от продаж», «прочие доходы», и увеличения статьи «проценты к получению».
Удельный вес которых составляет:
«Выручка от продаж» - на начало года - 97,7%
на конец года - 97,03%
«Прочие доходы» - начало года - 1,62%
на конец года - 0,08%
«Проценты к получению» - на начало года - 2,81%
на конец года - 0,64%
Изменение расходов составило 4069 тыс. руб. на конец года, за счет увеличения статьи: «Себестоимость проданной продукции, товаров, работ, услуг», и уменьшения статей «Управленческие расходы», «Прочие расходы».
Удельный вес которых составляет:
«Себестоимость проданной продукции, товаров, работ, услуг»
на начало года - 2,92%
на конец года - 34,71%
«Управленческие расходы» - на начало -63,43%
на конец - 62,19%
«Прочие расходы» - на начало - 7,3%
на конец года - 3,08%.
2.4 Расчёт и анализ показателей рентабельности
Все показатели рентабельности, рассчитываемые в курсовой работе, можно подразделить на следующие:
.Показатели рентабельности хозяйственной деятельности (рентабельности активов или имущества).
.Показатели финансовой рентабельности.
.Показатели рентабельности продукции.
При расчетах коэффициентов рентабельности активов могут использоваться
различные показатели дохода предприятия: общая масса прибыли, сумма прибыли и
амортизации, чистая прибыль, прибыль от реализации, сумма чистой прибыли и
амортизации. В нашем случае для оценки инвестиционной привлекательности
предприятия, расчета рентабельности активов в качестве показателя дохода
эффективности хозяйственной деятельности используется сумма чистой прибыли и
процентов, уплаченных за пользование кредитом. С учетом этого показатель
рентабельности хозяйственной деятельности - коэффициент рентабельности активов
- может быть определен следующим образом:
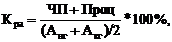 (21)
где Кра - коэффициент рентабельности активов, %;
ЧП - чистая прибыль, руб.;
Пр - проценты, уплаченные за пользование кредитами, руб.;
Ан.г., Ак.г. - стоимость активов на начало и конец года, руб.
В
условиях отсутствия дополнительной информации внешние субъекты анализа могут
использовать только показатель чистой прибыли. Соответственно, расчетная
формула примет вид:
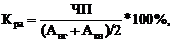 (22)
Наряду
с указанным показателем, рассчитываются коэффициент рентабельности оборотных
активов и коэффициент рентабельности производства по следующим формулам:
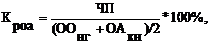 (23)
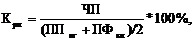 (24)
где Кроа - коэффициент рентабельности оборотных актитвов, %;
Крп - коэффициент рентабельности производства, %;
ОАн.г., ОАк.г. - стоимость оборотных активов на начало и конец года, руб.;
ПФн.г., ПФк.г. - стоимость производственных фондов на начало и конец года, руб.;
Финансовая
рентабельность характеризует эффективность инвестиций собственников
предприятия, которые представляют предприятию ресурсы или оставляют в его
распоряжении всю или часть принадлежащей им прибыли. В самом общем виде
финансовая рентабельность определяется с помощью коэффициента рентабельности
собственного капитала как отношение суммы чистой прибыли (ЧП) к среднегодовой
величине собственного капитала фирмы по следующей формуле:
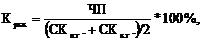 (25)
где Крск - коэффициент рентабельности собственного капитала, %.
СКн.г., СКк.г. - собственный капитал предприятия на начало и конец анализируемого года, тыс.руб.
При расчетах рентабельности стоимость собственного капитала должна рассчитываться, как средняя величина за период, так как в течение года собственный капитал может быть увеличен за счет дополнительных денежных вкладов или за счет использования образующейся в отчетном году прибыли или уменьшен при наличии убытков или сокращении величины уставного капитала предприятия.
Эффективность основной деятельности предприятия по производству и реализации товаров, работ и услуг характеризуется коэффициентом рентабельности продукции. Он определяется отношением потенциальной прибыли к полной себестоимости продукции. Этот показатель может быть широко использован в аналитических целях, так как позволяет производить расчеты, соотнося различные показатели прибыли с различными показателями затрат на продукцию.
Рентабельность
реализованной продукции определяется отношением прибыли от продаж к полной
себестоимости реализованной продукции, включая коммерческие и управленческие
расходы:
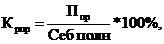 (26)
где Крпр - коэффициент рентабельности реализованной продукции, %.
Полную себестоимость реализованной продукции определяют суммированием строк 020, 030, 040 отчета о прибылях и убытках. Данный показатель характеризует реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реализации. При расчетах рентабельности реализованной продукции иногда в числителе используют чистую прибыль предприятия. Но на показатель рентабельности продукции, рассчитанный на основе чистой прибыли оказывают влияние факторы, связанные со снабженческо-сбытовой и другими видами деятельности предприятия. Кроме этого, на показатель чистой прибыли оказывает влияние налогообложение, поэтому целесообразно применение для расчета показателей: прибыль от продаж, прибыль до налогообложения.
Показатель рентабельности реализованной продукции используется как для осуществления контроля не только за себестоимостью реализованной продукции, так и для контроля за изменениями в политике ценообразования.
Коэффициент
рентабельности продаж определяется отношением чистой прибыли к сумме выручки от
реализации без косвенных налогов:
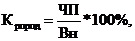 (27)
где Крпрод - коэффициент рентабельности продаж
ЧП - чистая прибыль, руб.,
Вн - выручка от продаж за вычетом косвенных налогов, руб.
По
динамике данного показателя предприятие может принимать решения по изменению
ценовой политики или усилению контроля за себестоимостью продукции. Показатель
можно определять в целом по продукции или по отдельным ее видам.
Таблица 10
Коэффициенты рентабельности ООО «Трио Сервис»
|
Показатель |
Начало года |
Конец года |
Изменения |
|
Коэффициент рентабельности активов |
28,26 |
18,5 |
-9,76 |
|
Коэффициент рент. оборотных активов |
30,32 |
19,84 |
-10,48 |
|
Коэфф. рент. оборотн. производства |
65,03 |
42,57 |
-22,46 |
|
Рентабельность собственного капитала |
134,3 |
87,9 |
-46,4 |
|
Рентабельность реализации продукции |
81,7 |
47,41 |
-34,29 |
|
Коэффициент рентабельности продаж |
13,64 |
9,95 |
-3,69 |
Коэффициент рентабельности активов на конец года уменьшился на 9,76%
Коэффициент рентабельности оборотных активов на конец года уменьшился на 10,48%.
Коэффициент рентабельности оборотных производства на конец года уменьшился на22,46%.
Рентабельность собственного капитала на конец года уменьшился на 46,4%.
Рентабельность реализации продукции на конец года уменьшился на 34,29%.
Коэффициент рентабельности продаж на конец года уменьшился на 3,69%.
2.5 Оценка вероятности банкротства
Банкротство - это документально подтверждение не способности субъектов хозяйствования платить по своим долгам и обязательствам, а так же финансировать текущую деятельность своих средств.
Ограниченный круг показателей
В соответствии с действующем законодательством о банкротстве предприятия, для диагностики несостоятельности предприятия применяется ограниченный круг показателей:
Коэффициент текущей (общей) ликвидности.
Коэффициент обеспеченности собственными оборотными средствами.
Косос= (СК - ВА) / ОА, (28)
где Косос - Коэффициент обеспеченности собственными оборотными средствами.
Коэффициент восстановления платежеспособности.
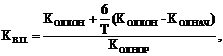 (29)
где
 - коэффициент восстановления платежеспособности.
 -
коэффициент общей ликвидности на начало, конец периода и нормативное значение,
 -
отчетный период, месс.
Коэффициент
утраты платежеспособности.
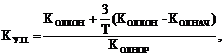 (30)
где
- коэффициент утраты платежеспособности.
Основанием для признания структуры баланса неудовлетворительной, предприятия неплатёжеспособным, является наличие одного из условий:
Коэффициент текущей (общей) ликвидности на конец отчётного периода имеет значение ниже 2 (для РФ).
Коэффициент обеспеченности СОС на конец отчётного периода имеет значение ниже 0.1
Коэффициент восстановления платежеспособности, принимающий значение больше 1, свидетельствует о наличии реальной возможности у предприятия в ближайшее время восстановить свою платежеспособность.
Коэффициент восстановления платежеспособности, принимающий значение меньше 1, свидетельствует о том, что у предприятия в ближайшее время (в течение 6 месяцев) нет реальной возможности восстановить платежеспособность.
Коэффициент утраты платежеспособности, принимающий значение больше 1, свидетельствует о наличии реальной возможности у предприятия не утратить платежеспособность в течение 3 месяцев с момента оценки.
Коэффициент утраты платежеспособности, принимающий значение меньше 1, свидетельствует о том, что у предприятия в ближайшее время (в течение 3 месяцев) имеется возможность утратить платежеспособность.
По результатам расчетов принимаются следующие решения:
о признании структуры баланса неудовлетворительной, а предприятия - не способным восстановить свою платежеспособность;
о наличии реальной возможности предприятия восстановить
свою платежеспособность в ближайшее время (в течение 6 месяцев с момента оценки);
о наличии реальной возможности утраты платежеспособности предприятия, когда оно в ближайшее время (в течение 3 месяцев) не сможет выполнить свои обязательства перед кредиторами;
о наличии реальной возможности не утратить платежеспособность в течение 3 месяцев с момента оценки.
Дискриминантная факторная модель Альтмана
В зарубежных странах для оценки риска банкротства широко используется дискриминантные факторные модели известных западных экономистов, разработанные с помощью многократного дискриминантного анализа.
В первые в 1968 году, профессор Альтман исследовал 22 финансовых коэффициента, и выбрав из них 5-ть для включения в окончательную модель определения пред способности субъектов хозяйствования.
=1,2*X1+1,4*X2+3,3*X3+0,6*X4+1,0*Х5,
(31)
где X1- отношение собственного оборотного капитала к сумме активов;- отношение нераспределенной прибыли к сумме активов;-соотношение прибыли до уплаты процентов к сумме активов,