Курсовая работа (т): Анализ финансового состояния предприятия
К текущим активам относятся:
денежные средства;
краткосрочные финансовые вложения;
краткосрочная дебиторская задолженность за вычетом резервов по безнадежным долгам;
Запасы за исключением запасов, превышающих текущие потребности, обоснованные нормативами (этот избыток не следует относить к текущим активам).
Расходы будущих периодов в составе запасов считаются текущими активами не потому, что могут быть превращены в наличность, а потому, что представляют собой авансы за услуги, которые требуют текущих денежных расходов.
К текущим пассивам (обязательствам) относятся:
краткосрочные ссуды;
кредиторская задолженность;
в некоторых случаях доля долгосрочной задолженности, подлежащая выплате в текущем периоде.
Рабочий капитал, или ЧОК (разность между текущими активами и текущими пассивами), является мерой ликвидности и финансовой устойчивости предприятия.
Для качественной оценки финансового положения предприятия кроме абсолютных показателей ликвидности баланса целесообразно определить ряд финансовых коэффициентов.
Наибольшее
применение в качестве показателя ликвидности получил коэффициент текущей
ликвидности, который определяется как отношение текущих активов к текущим
пассивам:
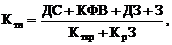 (12)
где Ктл - коэффициент текущей ликвидности;
ДС - денежные средства, руб.;
КФВ - краткосрочные финансовые вложения, руб.;
ДЗ - дебиторская задолженность, руб.;
З - запасы, руб.;
Кткр - краткосрочные кредиты, руб.;
КрЗ- кредиторская задолженность, руб.
Коэффициент текущей ликвидности характеризует степень, в которой текущие активы перекрывают текущие обязательства, то есть размер гарантии, обеспечиваемой оборотными активами. Чем больше значение коэффициента, тем больше уверенность в оплате обязательств. Таким образом, коэффициент определяет границу безопасности для возможного снижения рыночной стоимости активов.
В
экономической литературе нет единого подхода к установлению нормативного
значения коэффициента текущей ликвидности. В большинстве литературных и даже
официальных источников его рекомендуют принимать равным 2. Но существует мнение
согласно которому предлагается исчислять данный коэффициент по следующей
формуле:
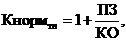 (13)
где Кнормтл - нормативное значение коэффициента текущей ликвидности;
ПЗ - фактическое или нормативное значение величины производственных запасов, руб.;
КО - величина краткосрочных обязательств (V раздел пассива баланса), руб.
Данный способ расчета нормативного значения коэффициента текущей ликвидности базируется на следующих предпосылках. Величина производственных запасов должна покрываться собственными средствами, а дебиторская задолженность - краткосрочными обязательствами. Исходя из этого, отношение дебиторской задолженности к краткосрочным обязательствам принимается равным единице, а значение ПЗ / КО зависит от отраслевых особенностей и обоснованности нормативных значений. Поэтому нормативное значение коэффициента текущей ликвидности не может быть единым для всех предприятий, оно определяется отраслевыми особенностями и должно быть обосновано экономическим расчетом в каждом конкретном случае.
Кроме этого, коэффициент текущей ликвидности характеризует резерв ликвидных денежных средств, имеющийся у предприятия сверх текущих обязательств. Теоретически достаточным значение данного коэффициента признается равным 2.
Коэффициент
общей ликвидности можно рассчитать, используя формулу:
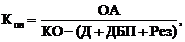 (14)
где
 - коэффициент общей ликвидности;
ОА - оборотные активы, руб.;
КО - краткосрочные обязательства, руб.;
Д - расчеты по дивидендам, руб.;
ДБП - доходы будущих периодов, руб.;
Рез - резервы предстоящих расходов и платежей, руб.
Коэффициент
срочной ликвидности или коэффициент покрытия. При его расчете используются
наиболее ликвидные активы. При этом предполагается, что дебиторская
задолженность имеет более высокую ликвидность, чем запасы и прочие активы. При
расчете коэффициента срочной ликвидности с краткосрочной задолженностью
сопоставляются денежные средства, краткосрочные финансовые вложения и
дебиторская задолженность, то есть:
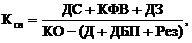 (15)
где
 - коэффициент срочной ликвидности.
Теоретически оправданным значение коэффициента считается равным 1 или 1 / 1. Значение данного коэффициента также имеет отраслевые особенности. Так, например, в торговом предприятии, использующем кредитные карточки, значение коэффициента будет ниже, так как дебиторская задолженность не высока, а наличные денежные средства быстро превращаются в запасы.
Наиболее
мобильной частью оборотных средств являются денежные средства и краткосрочные
финансовые вложения, поскольку они могут быть быстро превращены в наличные
деньги. Оборотные средства в форме денег готовы к немедленному платежу. Для
этих целей рассчитывается коэффициент абсолютной ликвидности, который
показывает возможность немедленного или быстрого погашения обязательств перед кредиторами.
Этот показатель вызывает наибольший интерес у поставщиков.
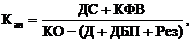 (16)
где Кал - коэффициент абсолютной ликвидности.
Если
краткосрочные финансовые вложения незначительны, то ими можно пренебречь, тогда
формула примет вид:
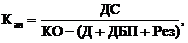 (17)
Коэффициент характеризует величину денежных средств, необходимых для уплаты текущих обязательств. Объем денежных средств является своего рода страховым запасом и предназначается для покрытия краткосрочной несбалансированности денежных потоков. Так как денежные средства не приносят дохода предприятию, то их размер должен поддерживаться на уровне безопасного минимума. Остатки денежных средств зависят от текущего уровня коммерческой активности, но предприятия могут использовать в своей деятельности заменители денег, такие, например, как открытые кредитные линии. Теоретически значение коэффициента признается достаточным в пределах от 0,2 до 0,25.
Коэффициент
абсолютной ликвидности должен изучаться во взаимосвязи с показателем нормы
денежных резервов, который определяется следующим отношением:
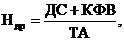 (18)
где Ндр - нормы денежных резервов.
Чем больше величина этого показателя, тем выше уровень ликвидности этой группы активов, т. е. существует минимальная опасность потери стоимости в случае ликвидации предприятия. Рассмотренные выше коэффициенты ликвидности позволяют оценить способность предприятия превратить активы в наличность без потерь для оплаты текущих обязательств. Сопоставление активов с обязательствами означает намерения кредиторов рассмотреть перспективу ликвидации предприятия для возмещения задолженности, а для инвесторов - намерения оценить степень риска вложения их капитала в данное предприятие.
Чистый
оборотный капитал .
ЧОК
= ТА - ТП, (19)
где ЧОК - чисты оборотный капитал, руб.
ТА - текущие активы, руб.;
ТП
- текущие пассивы, руб.
ТА = ДС + КФВ + ДЗкр + З (20)
ТП
= Кт.кр+ КрЗ (21)
Наряду с ликвидностью финансовое состояние предприятия характеризует его платежеспособность. Под платежеспособностью понимается способность предприятия своевременно погашать платежи по своим краткосрочным обязательствам при бесперебойном осуществлении производственной деятельности.
Анализ платежеспособности необходим:
для самого предприятия для оценки и прогнозирования финансовой деятельности;
для банков с целью удостоверения в кредитоспособности заемщика;
для партнеров в целях выяснения финансовых возможностей предприятия при предоставлении коммерческого кредита или отсрочки платежа.
В ходе анализа изучаются текущая и перспективная платежеспособность.
Определение текущей платежеспособности осуществляется по данным баланса. При этом сопоставляют сумму платежных средств и срочные обязательства. Превышение платежных средств над внешними обязательствами свидетельствует о платежеспособности предприятия. О неплатежеспособности предприятия косвенным образом могут свидетельствовать:
отсутствие денежных средств на счетах и в кассе;
наличие просроченной задолженности по кредитам и займам;
наличие задолженности финансовым органам;
нарушение сроков выплаты заработной платы и др. причины.
Для оценки уровня платежеспособности необходимо сумму платежных средств сравнить с краткосрочными обязательствами. К платежным средствам относятся:
денежные средства на банковских счетах и в кассе, руб.;
краткосрочные финансовые вложения, руб.;
дебиторская задолженность в той части, которая не вызывает сомнения в погашении (данные бухгалтерского баланса за вычетом суммы по данным бухгалтерского учета), руб.
К краткосрочным обязательствам относятся:
краткосрочные кредиты и займы;
кредиторская задолженность.
Нормативное значение коэффициента текущей платежеспособности равно 1. Коэффициент текущей платежеспособности рассчитывается по данным баланса предприятия. Внутри отчетного периода на предприятии составляется платежные календарь по данным об отгрузке и реализации продукции, выписок из банковских счетов, документов о расчетах по заработной плате, по выданным авансам, картотеки срочных платежей и т.д. В платежном календаре подсчитываются платежные средства и платежные обязательства.
Для
оценки текущей платежеспособности используется также коэффициент текущей
платежной готовности , который показывает возможность своевременного погашения
кредиторской задолженности. При этом исходим из того, что кредиторскую
задолженность в первую очередь должна покрыть дебиторская, а в недостающей
части денежные средства на расчетном счете и в кассе предприятия. Коэффициент
определяется как отношение суммы средств на расчетном счете к разнице между
кредиторской и дебиторской задолженностью, т.е.:
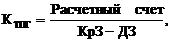 (20)
где Ктпг - коэффициент текущей платежной готовности.
Если дебиторская задолженность выше кредиторской, то это означает, что предприятие не только может покрыть кредиторскую задолженность дебиторской, но и имеет свободные денежные средства.
Таблица 6
Финансовая устойчивость и платежеспособность «Трио Сервис»
|
Показатель |
Нач. года |
Кон. года |
Изменение |
|
Коэффициент концентрации собственного капитала (Кфн) |
0,22 |
0,19 |
-0,3 |
|
Коэффициент финансовой зависимости (Кфз) |
4,39 |
5,21 |
0,82 |
|
Коэффициент заемного капитала (Кзк) |
0,77 |
0,8 |
0,03 |
|
Коэффициент маневренности собственного капитала (Км) |
0,62 |
0,74 |
0,12 |
|
Коэффициент структуры долгосрочных вложений (Ксдв) |
0 |
0 |
0 |
|
Коэффициент структуры заемного капитала (Ксзк) |
0 |
0 |
0 |
Коэффициент концентрации собственного капитала на конец года уменьшился на 0,3.
Коэффициент финансовой зависимости увеличился на конец года на 0,82.
Коэффициент заемного капитала на конец года увеличился на 0,03.
Коэффициент маневренности собственного капитала увеличился на конец года на 0,12.
Коэффициент структуры долгосрочных вложений на конец года не изменился.
Коэффициент структуры заемного капитала не изменился на конец года.
Коэффициент соотношения заемного и собственного капитала на конец года увеличился на 0,82.
Расчет ликвидности бухгалтерского баланса приведен в таблице.
Таблица 7
Ликвидность бух баланса ООО «Трио Сервис»
|
Показатель |
Начало года |
Конец года |
Показатель |
Начало года |
Конец года |
|
А1 |
3239 |
1857 |
П1 |
23860 |
20281 |
|
А2 |
10 |
10 |
П2 |
0 |
0 |
|
А3 |
18342 |
12858 |
П3 |
0 |
0 |
|
А4 |
2629 |
1394 |
П4 |
7076 |
5382 |
Начало года
А1<П1
А2>П2
А3>П3
А4<П4
Конец года
А1<П1
А2>П2
А3>П3
А4<П4
Исходя из этого можно сделать вывод, что на начало и конец года
организация является не абсолютно ликвидной.
Таблица 8
Коэффициент абсолютной ликвидности ООО «Трио Сервис
|
Показатель |
Начало года |
Конец года |
Изменен. |
|
Коэффициент текущей ликвидности (Ктл) |
1,17 |
1,17 |
0 |
|
Коэффициент соотношения заемного и собственного капитала (Кфр) |
3,39 |
4,21 |
0,82 |
|
Нормативное значение коэффициента текущей ликвидности (Кнорм) |
1,76 |
1,56 |
-0,2 |
|
Коэффициент общей ликвидность (Кол) |
0,76 |
0,56 |
-0,2 |
|
Коэффициент срочной ликвидности (Кап) |
0,41 |
0,6 |
0,19 |
|
Коэффициент абсолютной ликвидности (Кал) |
0,41 |
0,6 |
0,19 |
|
Нормы денежных резервов (Ндр) |
0,11 |
0,06 |
0,49 |
|
Чистый оборотный капитал (ЧОК) |
4447 |
3987 |
-460 |
|
Коэффициент текущей платежной готовности (Ктпг) |
0,18 |
0,22 |
0,04 |
Коэффициент текущей ликвидности на конец года не изменился.
Коэффициент соотношения заемного и собственного капитала на конец года увеличился на 0,82.