Дипломная (вкр): Анализ и развитие системы налогообложения в современной организации
. Налог на прибыль организаций - объектом налогообложения признается прибыль, полученная налогоплательщиком. Налоговая ставка устанавливается в размере 20%. Размеры налоговых ставок могут варьироваться в зависимости от места нахождения головного офиса компании и экономической зоны осуществления хозяйственной деятельности. Отчетным периодами по данному налогу признается квартал, полугодие, девять месяцев и
год. Ежемесячно перечисляются авансовые платежи, исходя из фактически полученной прибыли. Организации, исчисляющие ежемесячные авансовые платежи по фактически полученной прибыли, уплачивают авансовые платежи в срок не позднее 28-ого числа каждого месяца, следующего за месяцем, по итогам которого происходит начисление налога. Налоговая декларация предоставляется по истечении каждого отчетного периода в территориальный налоговый орган. Декларация предоставляется не позднее 28 календарных дней со дня окончания соответствующего отчетного периода. Налоговые декларации за год сдаются не позднее 28 марта года, следующего за отчетным.
. Налог на имущество организаций - объектом налогообложения для российских организаций признается движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств в порядке, установленном для ведения бухгалтерского учета. Налоговая база определяется как среднегодовая стоимость имущества, признаваемого объектом налогообложения. Налоговая ставка - 2,2% (допускается установление дифференцированных налоговых ставок). Налоговым периодом по налогу признается календарный год, отчетными периодами признаются квартал, полугодие, 9 месяцев. По истечение отчетного и налогового периода налогоплательщики предоставляют баланс, налоговые расчеты по авансовым платежам и налоговую декларацию, но не позднее 30 календарных дней с даты окончания отчетного периода. Налоговая декларация по итогам года предоставляется не позднее 30 марта года следующего за истекшим.
Вне зависимости от экономических показателей общая система налогообложения должна применяться следующими организациями[11,с.220]:
- банками;
- ломбардами;
- страховыми фирмами;
- иностранными юридическими лицами;
- инвестиционными и пенсионными фондами;
- компаниями, занимающимися игорным бизнесом;
- производителями подакцизных товаров;
- профессиональными участниками рынков ценных бумаг;
- юридическими лицами, участвующими в соглашениях о разделе продукции.
Главным достоинством, которым обладает общая система налогообложения, является возможность сотрудничества с любыми организациями, т.к. в процессе работы предоставляются счета-фактуры с НДС. К недостаткам стоит отнести сложность ведения бухгалтерии. [13,с.40-49]
Организации, применяющие общую систему налогообложения, и не ведущие хозяйственную деятельность обязаны сдавать упрощенную отчетность по перечисленным налогам, предоставляя в территориальный налоговый орган упрощенную декларацию.
Данная система налогообложения обязывает вести бухгалтерский и налоговый учет в полном объеме, что требует наличия специальных знаний и навыков от генерального директора или найма в штат компании главного бухгалтера, который будет нести ответственность за ведение бухгалтерской и налоговой отчетности, согласно установленным нормам законодательства. Таким образом, ОСН целесообразно использовать организациям, специализирующимся на оптовой торговле, производстве продукции, а также поставках дорогостоящих товаров корпоративным клиентам.
Проводя промежуточный итог данной главы, сделаем ряд выводов:
Налоги сегодня являются главным инструментом перераспределения доходов и финансовых ресурсов. Такое перераспределение осуществляют государственные органы в целях обеспечения средствами тех лиц, предприятий, программ, секторов и сфер экономики, которые испытывают потребность в ресурсах, но не в состоянии обеспечить ее из собственных источников. Другими словами, налоговое регулирование доходов ставит своей основной задачей сосредоточение в руках государства денежных средств, необходимых для решения проблемы социального, экономического, научно-технического развития страны, региона или отрасли. Наибольший эффект оптимизации учётной и налоговой политики в организации достигается при маркетинговых исследованиях. При разработке учётной и налоговой политики целесообразно руководствоваться принципом их соответствия, что позволяет вести бухгалтерский и налоговый учёт с наименьшими трудовыми и экономическими затратами. Этот принцип соответствия следует реализовывать при разработке этих политик по элементам.
Глава 2. Анализ и пути совершенствования системы
налогообложения организации промышленного типа (на примере ООО "Сокольский
хлебокомбинат")
.1 Экономическая характеристика организации
Сокольский хлебокомбинат был построен в 1971 году проектной мощностью 24 тонны хлеба/сутки, является оптово-торговым предприятием. В настоящее время предприятие выпускает 3 тонны/сутки ржаного хлеба и 2,8 тонны/сутки булочных изделий.
ООО "Сокольский хлебокомбинат" принадлежит Сокольскому районному потребительскому обществу и является юридическим лицом. Главной целью организации является организация выпуска продукции хлебопечения для удовлетворения потребностей пайщиков продукции потребительской кооперации и других граждан в товарах, продукции, работах, услугах, реализации на основе полученной прибыли социальных и экономических интересов членов трудового коллектива и интересов потребительского общества. Адрес: Нижегородская обл., рп. Сокольское, ул. Октябрьская, д. 53.
Виды деятельности комбината следующие:
- организация выпуска продукции хлебопечения для удовлетворения пайщиков и других граждан в продукции потребкооперации, работах, услугах;
производство, приобретение, реализация любых товаров, работ, услуг, не запрещенных законодательством РФ;
оказывает различные услуги предприятиям, организациям, учреждениям и выполняет их заказы по заявкам и договорам.
По объему выпуска продукции и типу производства хлебокомбинат относится к поточно-массовому.
Организация не занимается разработкой новых видов продукции, поэтому к стадиям жизненного цикла продукции, охватываемым деятельностью относятся производство и реализация.
Постановка основного и дополнительного сырья, оборудования, топлива, вспомогательных материалов производится сторонними организациями, с которыми заключаются договора на поставку.
Сокольский хлебокомбинат имеет свой магазин, который расположен на его территории. Магазин осуществляет торговлю свежим хлебом по более низкой цене. Также комбинат осуществляет выездную торговлю на собственном транспорте (имеется четыре автомашины) в большие деревни области. Выручка от реализации продукции направляется на выплату заработной платы, пособий, материальной помощи рабочим и служащим.
Представим организационную структуру организации
на рис. 2.
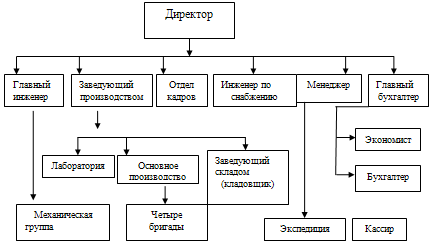
Рис.2. Организационная структура управления
организации
В состав бухгалтерии входит главный бухгалтер, экономист, кассир и бухгалтер. Отдел кадров представляет один специалист.
В подчинении у главного инженера находятся вспомогательные службы: слесаря - наладчики (5 человек), кочегары (4 человека), водители (4 человека), электрик, грузчики сырья (2 человека), грузчики готовой продукции (2 человека), кладовщик, уборщицы (5 человек), прачка.
Заведующий производством является ответственным за лабораторию, в состав которой входит технолог и лаборант, и за основное производство. В ееподчинение находится заведующая складом. В состав производственной бригады входят: бригадир, пекарь, мукосей, укладчик и 2 машиниста. В результате состав производственных бригад - 24 человека. ООО "Сокольский хлебокомбинат" работает круглосуточно, в три 8-часовые смены. Первая смена начинает работать с 22 часов до 6 утра, вторая - с 6 до 14 часов, третья - с 14 до 22 часов. Кондитера (5 человек) работают в две смены: с 22 часов до 6 утра и с 6 до 14 часов. Такой график работы обусловлен требованиями рынка. Первая продукция готова к 24 часам, в 4 часа утра начинается ее погрузка, а к 5 часам осуществляется завоз свежего хлеба в магазины района.
В состав экспедиции входят два экспедитора, в обязанности которых входит приемка хлеба из цеха и его отправка, и подчиняются они менеджеру.
Присущи ООО "Сокольскому хлебокомбинату" и общие проблемы хлебопекарной промышленности. Прежде всего, вызывает обеспокоенность состояние материально-технической базы. На комбинате прекращены и не проводятся работы по обновлению основных фондов. Оборудование изнашивается, замена его не производится, и выходом пока служит использование резервных мощностей, образующихся за счет общего сокращения потребления хлеба.
Проблемой для комбината является несвоевременность платежей, большую долю в которых составляют расчеты за товары, работы и услуги.
Экономический потенциал организации
проанализируем на основании данных, представленных в таблице 1.
Таблица 1 Показатели эффективности использования
экономического потенциала ООО "Сокольский хлебокомбинат" за 2011-2012
гг., т. руб.
№
п/п
Показатели
2011г.
2012г.
Изменения
т.
руб.
%
1.
Выручка
от продажи товаров, продукции, т. руб.
23701
23137
-564
97,6
2.
Прибыль
от продаж, т. руб.
982
1311
+329
133,5
3.
Прибыль
до налогообложения, т. руб.
1208
786
-422
65,1
4.
Средняя
стоимость активов, т. руб.
9973,0
10663,0
+690
106,9
5.
Средняя
стоимость основных средств по первоначальной стоимости, т. руб.
2211,5
2569,5
+358
116,2
6.
Средняя
стоимость оборотных средств, т. руб.
8457
9109,5
+652,5
107,7
7.
Средняя
стоимость материально-производственных запасов, т. руб.
704,5
552,5
-152,0
78,4
8.
Среднесписочная
численность человек
91
92
+1
101,6
9.
Фондоотдача
основных средств, руб.
10,7
9,0
-1,7
84,1
10.
Фондоемкость
основных средств, руб.
0,09
0,11
+0,02
122,2
11.
Рентабельность
основных средств, %
54,6
30,6
-24,0
56,0
12.
Коэффициент
оборачиваемости оборотных средств, об.
2,8
1,54
-1,26
55,0
13.
Коэффициент
оборачиваемости материально-производственных запасов, об.
33,6
41,9
+8,3
124,7
14.
Рентабельность
оборотных средств, %
14,3
8,6
-5,7
60,1
15.
Рентабельность
активов, %
12,1
7,4
-4,7
61,1
16.
Производительность
труда, т. руб./ чел.
260,5
251,5
-9,0
96,5
17.
Прибыль
от продаж на одного работника, т. руб./чел.
10,8
14,2
+3,4
131,5
18.
Средняя
заработная плата, руб.
4014,7
4521,7
+507,0
112,6
Анализ экономического потенциала организации за
последние два года показал, что выручка от продажи основной продукции в
организации снизилась на 564 т. руб., прибыль от продаж увеличилась,
увеличились и издержки производства, что в конечном результате повлияло на
налогооблагаемую прибыль, она в 2012г. по сравнению с 2011г. снизилась на
34,9%. Увеличились в организации внеоборотные активы. В связи с снижением
выручки от реализации продукции, снизилась производительность труда,
численность персонала возросла всего лишь на 1 человека. Низка в организации и
рентабельность оборотных средств, в 2012г. она снизилась на 5,7%. Средняя
заработная плата в организации выросла на 12,6% и составила 4521,7 т. руб. Что,
несомненно, скажется на увеличении налогов организации.
Отметим, что рассматриваемая организация
применяет общий режим налогообложения, в соответствие с этим возникает
законодательно установленная необходимость уплачивать следующие налоги:
Налог на добавленную стоимость. Представляет
собой налог взимаемый с организаций на сумму прироста стоимости в данной
организации, исчисляемую в виде разности между выручкой от реализации товаров и
услуг и суммой затрат на сырье, материалы, полуфабрикаты, полученные от других
производителей, со стороны. Ряд товаров, работ, услуг, видов деятельности
частично или полностью освобождаются от налога на добавленную стоимость. На
хлебокомбинате применяется НДС в размере 10% и 18%.
- Налог на прибыль организаций. Это
налог, взимаемый по определенным ставкам на основе налоговых деклараций
организаций. Объектом налогообложения является валовая прибыль компаний за
вычетом отдельных видов расходов, осуществляемых из прибыли, и скидок. Ставка
налога на прибыль в организации равна 20%.
Налог на имущество организаций,
является налогом, взимаемым с юридических лиц, просчитывается исходя из
стоимости имущества. Ставка 2,2%.
Транспортный налог. Налог с лиц, на
которых зарегистрировано транспортное средство, признаваемое объектом
налогообложения. Налогом облагают автомобили, мотоциклы, автобусы, самолеты,
яхты и другие транспортные средства, зарегистрированные в порядке,
установленном законодательством РФ.
Единый социальный налог. Налог,
взимаемый с организаций и индивидуальных предпринимателей, производящих выплаты
физическим лицам, и иные вознаграждения, начисляемые ими в пользу физических
лиц по трудовым и гражданско-правовым договорам, предметом которых является
выполнение работ, оказание услуг, за исключением вознаграждений, выплачиваемых
индивидуальным предпринимателям, а также по авторским договорам.
В связи с тем, что с 1 января 2010 года глава 24
НК РФ утратила силу, исчезла необходимость, стоявшая перед организацией,
уплачивать ЕСН. Вместе с тем, вступивший с 1 января 2010 года в отдельных
частях ФЗ "О страховых взносах в пенсионный фонд Российской федерации,
фонд социального страхования Российской федерации, федеральный фонд
обязательного медицинского страхования и территориальные фонды обязательного
медицинского страхования", возникла необходимость производить отчисления в
вышеперечисленные фонды.
В прочие налоги организации входят также
земельный налог и налог за загрязнение окружающей среды. Причем необходимо
отметить, что если первый налог относится на издержки производства, то налог за
загрязнение окружающей среды организация платит из прибыли, так как все выбросы
в окружающую среду в организации считаются сверхнормативными.
Помимо этого организация является налоговым
агентом, в связи с этим на неё возлагаются государством, обязанности по
определению суммы налога на доходы физических лиц по каждой выплате денежных
средств или иному получению дохода.
.2 Анализ налогообложения ООО "Сокольский
хлебокомбинат"
Для анализа структуры и динамики налоговых
платежей организации, необходимо определить на каком режиме налогообложения
находиться организация и, исходя из этого и особенностей ее деятельности,
определить, какие налоги уплачивает организация. Данный анализ будет
использован при дальнейшем расчете налоговой нагрузки организации.
Организация находиться на общем режиме
налогообложения и в соответствии с этим исчисляет и уплачивает следующие
налоги:
- налог на прибыль организаций;
- налог на добавленную стоимость;
- единый социальный налог;
- налог на имущество организаций;
- транспортный налог;
- налог за загрязнение окружающей
среды;
- налог на доходы физических лиц.
На основании данных из деклараций по различным
налогам составим структуру и динамику налоговых платежей и представим в таблице
2.
Таблица 2 Структура и динамика налогов,
уплачиваемых организацией, т. руб.
Вид
платежа
Сумма
платежа, руб.
Изменения
2011г.
2012г.
руб.
%
1.Единый
социальный налог
1135,8
1295,5 114,1
2.Налог
на имущество организаций
33,5
32,2
-
1,3
96,1
3.
Транспортный налог
2,1
2,3
+
0,2
109,5
4.
Земельный налог
4,1
4,1
0
100
5.
Налог за загрязнение окружающей среды
18,0
19,2
+1,2
106,7
6.Налог
на доходы физических лиц
584,2
637,0
+
52,8
109,0
7.Налог
на добавленную стоимость
924,2
902,2
-
22,0
97,6
8.Налог
на прибыль организаций
312,0
167,0
-
145,0
53,5
Итого
3013,9
3059,5
+45,6
101,5
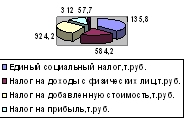
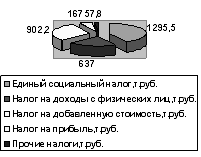
Представим удельный вес каждого налога в общей
сумме наглядно, отдельно за каждый анализируемый год на рис.3,4:
Рис.3. Структура налогов, уплачиваемых
организацией за 2011г.
Рис. 4. Структура уплачиваемых налогов
организацией за 2012 г.
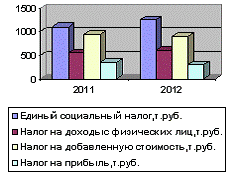
В динамике структура налоговой нагрузки отдельно
по каждому виду налогов за последние два года, выглядит следующим образом на
рис.5:
Рис.5.Динамика уплачиваемых налогов за два
последние года ООО "Сокольский хлебокомбинат"
Анализируя данные динамики уплачиваемых налогов,
можно сделать вывод, что налоговые платежи в бюджет в 2012 году увеличились на
1,5 %. Это произошло за счет увеличения налогооблагаемой базы по некоторым
налогам. В 2012 году ООО "Сокольский хлебозавод" снизил объем
выполненных работ. Увеличение единого социального налога (на 14,1%) и налога на
доходы физических лиц (на 9%) связанно с увеличением фонда оплаты труда и
изменением численности персонала. Налог на добавленную стоимость в 2012 году по
сравнению с предыдущим годом снизился на 2,4 % за счет снижения объема
предоставляемых услуг. Увеличение транспортного налога в 2012 году на 0,2 т.
руб. произошло вследствие приобретения для нужд организации легкового
автомобиля. За 2012г. организацией уплачен налог на прибыль в сумме167,0 т.
руб., что ниже предыдущего года на 145 т. руб., в связи со снижением в
организации налогооблагаемой прибыли.
Показатель налоговой нагрузки организации имеет
важное практическое значение и необходим при проведении мероприятий по
оптимизации налогообложения. Его снижение является критерием успешности данных
мероприятий.
Для расчета налоговой нагрузки организации
применяются различные методики. Различие данных методик в том, какие показатели
берутся для расчета (прибыль, выручка, добавленная стоимость и др.). Мы
остановимся на двух из них. Где в качестве показателей выбираются прибыль
(расчетная) и добавленная стоимость. Так как они наиболее точно отражают
налоговую нагрузку в организации.
Для анализа налоговой нагрузки нам необходимы
следующие данные: суммы, уплачиваемых налогов и финансовые показатели
организации. Данные о налогах были приведены выше в табл.2. Финансовые
показатели деятельности организации взяты из первичной бухгалтерской
документации и представлены в таблице 3.
Таблица 3 Финансовые показатели деятельности
организации, т. руб.
Показатель
2011г.
2012г.
Изменения
(+,-)
1.
Фонд оплаты труда, т. руб.
4384,0
4992,0
+608,0
2.
Амортизация основных средств, т. руб.
150,0
237,0
+87,0
3.
Чистая прибыль, т. руб.
882,0
314,0
-
568,0
На основании данных, приведенных в таблице 2,
проведем расчет налоговой нагрузки на добавленную стоимость и прибыль
(расчетную).
Добавленная стоимость показывает стоимость,
созданную в организации. Она рассчитывается по формуле 1:
ДС=АОС+ФОТ+ЕСН+НПДС+ЧП(1)
где ДС - добавленная стоимость;
АОС - амортизация основных средств;
ФОТ - фонд оплаты труда;
ЕСН - единый социальный налог;
НПДС - налоги, выплачиваемые из
добавленной стоимости;
ЧП - чистая прибыль.
Сделав расчеты по формуле (1) получаем:
ДС2011= 150,0+4384,0+1135,8+1878,1,0+882,0=
8429,9 т. руб.;
ДС2012=237,0+4992,0+1295,5+1764,0+314,0=
8602,5 т. руб.
Налоговая нагрузка на добавленную стоимость,
созданную в организации рассчитывается по формуле (2):
ННдс=(ЕСН+НПДС)/ДС*100% (2)
где ННдс - налоговая нагрузка на добавленную
стоимость;
ЕСН - единый социальный налог;
НПДС - налоги, выплачиваемые из
добавленной стоимости;
ДС - добавленная стоимость.
Для расчета налоговой нагрузки исключим НДФЛ.
Произведем расчет налоговой нагрузки по формуле
(2):
ННдс2011 = (1135,8+1293,9)/8429,9
*100% =28,82%;
ННдс2012 = (1295,5+1127,0)/
8602,5*100% = 28,16%.
Проанализировав данные о налоговой нагрузке на
добавленную стоимость, можно сделать вывод о том, что налоговая нагрузка за
последние два года находится на уровне оптимального значения. Среднее значение
этого показателя по России при традиционной системе налогообложения равно
25-30%. В 2012 году произошло увеличение налоговой нагрузки за счет увеличения
добавленной стоимости (увеличился фонд заработной платы) и снижения
налогооблагаемой выручки (увеличилась себестоимость производимой продукции).
Простейшим критерием для определения
целесообразности перехода на иную систему налогообложения может являться доля
налоговых платежей, взимаемых при общей системе, в валовой выручке.
Она определяется по формуле (3):
ННвр = НП/ВР*100%(3)
где ННвр - налоговая нагрузка на валовую
выручку;
НП - налоги, уплаченные организацией;
ВР - валовая выручка.
Произведем расчеты:
ННрс2011 = 2429,7/23701*100%= 10,25%;
ННрс2012 = 2422,5/23137*100% =
10,47%.
Полученные данные свидетельствуют о высокой
налоговой нагрузке на валовую выручку организации. Причем в 2012г. эта нагрузка
возросла в 1,02 раза.
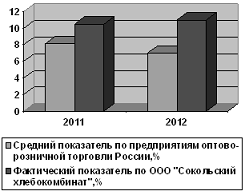
В российской практике для организаций торговли
такой налог составлял лишь 8,1% в 2011г и 7,0% в 2012г. Данные расчеты
свидетельствует о том, что в анализируемой организации налоговая нагрузка выше,
чем в среднем по России.
Наглядно разница в налоговом бремени между
средними показателями по организациям России и Сокольского хлебокомбината
представлена на диаграмме (рис.6).
Рис. 6. Сравнительная характеристика налоговой
нагрузки в среднем по организациям оптовой торговли и Сокольского
хлебокомбината.
В дальнейшем проведем анализ налоговой нагрузки
по коэффициентам налогоемкости и налогообложения. Для этого сгруппируем все
налоги, которые уплачивает организация, в таблице 4.
Таблица 4 Динамика и структура уплачиваемых
налогов и платежей ООО "Сокольский хлебокомбинат" за 2011-2012гг., т.
руб.
Вид
платежа
Сумма
платежа
Отклонения
2011г.
2012г.
по
сумме
по
уд. весу
сумма
уд.
вес
сумма
уд.
вес
1.
Налоги и отчисления, включаемые в себестоимость товаров, в том числе:
1722,1
57,2
1934,8
63,3
+212,7
+6,1
1.1
Социальные налоги и отчисления.
1720,0
57,1
1932,5
63,2
+212,5
+6,1
1.2
Ресурсные налоги и отчисления.
2,1
0,1
2,3
0,1
+0,2
0
2.
Налоги из выручки от реализации товаров, в том числе:
924,2
30,7
902,2
29,5
-22,0
-1,2
2.1
НДС
924,2
30,7
902,2
29,5
-22,0
-1,2
2.2
Другие обязательные налоги и платежи.
3.
Налоги, уплачиваемые из прибыли, в том числе:
367,6
12,1
222,5
7,2
-145,1
-4,9
3.1
Налоги на прибыль.
312,0
10,3
167,0
5,4
-145,0
-4,9
3.2
Имущественные налоги.
37,6
1,2
36,3
1,2
-1,3
0
3.3
Прочие налоги и платежи
18,0
0,6
19,2
0,6
+1,2
0
Всего
3013,9
100
3059,5
100
+45,6
100
Наибольший удельный вес в структуре налогов,
уплачиваемых ООО "Сокольский хлебокомбинат" за последние два года,
занимают социальные налоги (57,1% в 2011г. и 63,2% в 2012г.), а также налог на
добавленную стоимость (соответственно 30,7% и 29,5%), остальные налоги в общей
структуре занимают 12,2% в 2009г. и 7,3% в 2012г.
Для дальнейшего анализа существующей налоговой
нагрузки в организации составим таблицу 5.
Таблица 5 Показатели эффективности работы
организации за 2011-2012гг.
Показатели
2011г.
2012г.
Изменения
(+,-)
Выручка
от реализации продукции, выполненных работ и услуг
23701
23137
-564
Себестоимость
проданных товаров, работ и услуг
22719
21826
-893
Прибыль
от продаж
982
1311
+329
Прочие
доходы
6941
5499
-1442
Прочие
расходы
6715
6024
-691
Прибыль
до налогообложения
1208
786
-422
Чистая
прибыль
882
314
-568
Анализ эффективности работы организации показал,
что за 2012г. в организации получено прибыли от реализации продукции больше,
чем в 2011г на 329 тыс. руб. Чистая же прибыль в организации в отчетном году
снизилась на 568 тыс. руб. Проведем дальнейший анализ налогового бремени
организации, чтобы выявить что повлияло на уменьшение финансового результата
организации. Расчеты проведем, используя формулы, описанные выше и сгруппируем
в таблице 6.
Таблица 6 Показатели налоговой нагрузки
организации за 2011-2012гг.
Показатели
Фактически
за 2011г.
Фактически
за 2012г.
Изменения
(+,-)
1.
Коэффициент налогоёмкости выраженный от реализации товаров, %.
2,63
3,90
+1,27
2.
Коэффициент налогоёмкости издержек обращения, %.
5,01
5,94
+0,93
3.
Коэффициент налогообложения прибыли, %.
25,83
21,25
-4,58
4.
Коэффициент налогообложения прибыли, оставшейся в распоряжении предприятия,
%.
41,2
69,9
+28,7
5.
Налоговая нагрузка, %
-
с учётом косвенных налогов;
10,25
10,47
+0,22
-
без учёта косвенных налогов.
8,81
9,32
+0,51
6.
Доля налогов, уплаченных из выручки от реализации товаров в товарообороте:
-
в действующих ценах, %;
1,53
0,94
-0,59
-
в сопоставимых ценах, %.
-
0,92
7.
Доля налогов, уплаченных из выручки от реализации товаров в добавленной
стоимости, %.
10,96
10,48
-0,48
В динамике наблюдается рост коэффициентов
налогоемкости выручки от реализации товаров на 1,27%, налогоемкости издержек
обращения на 0,93%.
Налоговая нагрузка с учетом косвенных налогов
возросла на 0,22 %, налоговая нагрузка без учета НДС возросла на 0,51%.
Проанализировав полученные данные и сравнив их с
данными приведенными Министерством финансов РФ о средней налоговой нагрузке по
организациям оптовой торговли России (7% в 2011г и 8,1% в 2012г.) можно сделать
вывод, что налоговая нагрузка в организации высокая. В связи с этим организации
требуется провести мероприятия по налоговому планированию, которые будут
направлены на снижение налоговой нагрузки, снижение налоговых платежей
организации и, следовательно, улучшения финансового состояния организации, за
счет высвобождения части финансовых ресурсов.
В дальнейшем рассмотрим информацию о
задолженности организации перед бюджетом на конец 2012г в таблице 7.
Таблица 7 Динамика задолженности ООО
"Сокольский хлебокомбинат" за 2011-2012гг., т. руб.
Налоги
и другие платежи
Причитается
по расчету
Перечислено
в бюджет
Задолженность
перед бюджетом на конец года
2011г.
2012г.
2011г.
2012г.
2011г.
2012г.
1.
Налоги и отчисления, включаемые в себестоимость товаров, в том числе:
1722,1
1934,8
1265,1
263,1
457,0
1671,7
1.1.
Социальные налоги и отчисления.
1720,0
1932,5
1263,0
261,5
457,0
1671,0
1.2.
Ресурсные налоги и отчисления.
2,1
2,3
2,1
1,6
-
0,7
2.
Налоги из выручки от реализации товаров, в том числе:
924,2
902,2
222,5
318,2
701,7
584,0
2.1
НДС
924,2
902,2
222,5
318,2
701,7
584,0
2.2.
Другие обязательные налоги и платежи.
3.
Налоги, уплачиваемые из прибыли, в том числе:
363,5
222,5
363,5
116,9
-
105,6
3.1.
Налоги на прибыль.
312,0
167,0
312,0
101,0
-
66,0
3.2.
Имущественные налоги.
37,6
36,3
37,6
10,5
-
25,8
3.3
Прочие налоги и платежи
18,0
19,2
18,0
5,4
-
13,8
Всего
3013,9 1855,2
698,2
1158,7
2361,3
Анализ задолженности организации перед
государством показал, что задолженность по налогам у организации к концу 2012г.
возросла. Если на начало года организация должна была 1158,7 т. руб., то к
концу года эта задолженность возросла в два раза. Таким образом, организации
требуется провести мероприятия по налоговому планированию, которые будут
направлены на снижение налоговой нагрузки, снижение налоговых платежей
организации и, следовательно, улучшения финансового состояния организации, за
счет высвобождения части финансовых ресурсов.
2.3 Пути оптимизации налогообложения ООО
"Сокольский хлебокомбинат"
Анализ системы налогообложения, где по первому
варианту объектом налогообложения выступают доходы организации и по второму
варианту, где объектом налогообложения выступают доходы минус расходы и общей
системой налогообложения. По результатам проведенного анализа можно сделать
следующие выводы:
. Совокупность налогов и сборов, установленных
НК РФ и иными федеральными законами и подлежащих уплате организациями всех форм
собственности и физическими лицами, следует считать общим режимом
налогообложения.
2. Налоговые обязательства отличаются в
зависимости от выбранной системы налогообложения.
. Упрощенная система налогообложения
снижает налоговую нагрузку на организации оптово-розничной торговли.
4. Для ООО "Сокольский хлебокомбинат"
используется общая система налогообложения, так как по приведенным данным
налоговая нагрузка по сравнению с общим режимом налогообложения ниже на 3,84%,
и на 12,3 % ниже, чем упрощенная система налогообложения, где объектом являются
только "доходы". Добавленная стоимость при применении УСН, где в
качестве объекта налогообложения выбраны "доходы минус расходы",
снизилась с 8602,5т. руб. при традиционной системе налогообложения до 8286,1 т.
руб. при УСН, где в качестве объекта налогообложения выбраны "доходы"
и до 6764,6 т. руб., где в качестве объекта налогообложения выбраны
"доходы минус расходы". Налоговая нагрузка при применении УСН, где в
качестве объекта налогообложения выбраны доходы минус расходы, также снизилась
на 14,88% по сравнению с традиционной формой налогообложения, и на 9,4% по
сравнению с первым вариантом упрощенной системой налогообложения.
. Организации вправе сами выбирать систему
налогообложения и отработав по ней определенное время, вправе сменить, но
непременно с нового отчетного года.
Для оптимизации налогообложения в ООО
"Сокольский хлебокомбинат" можно предложить следующие мероприятия:
разработка методики, позволяющей оценивать
реальную величину налоговой нагрузки на налогоплательщиков с учетом факторов,
влияющих на величину данного показателя и особенностей развития экономики.
Кроме того, в условиях широкого применения специальных режимов налогообложения
в России необходимо ввести официальный показатель, позволяющий оценивать
налоговое бремя на налогоплательщиков, переведенных на уплату единых налогов,
что позволит сравнивать прибыльность хозяйствования при различных системах
налогообложения, а также оценивать эффективность налоговых реформ;
повышение квалификации специалистов
организации в сфере налогообложения, приобретение специального налогового
образования или привлечение к работе специалистов с таковым образованием;
- проведение мероприятий по налоговому
планированию;
детальная проработка приказа об учетной
политике организации для целей налогообложения, как основы для проведения
мероприятий по налоговому планированию;
анализ и использование возможных льгот
по отдельным налогам, уплачиваемых организацией;
наибольшего экономического эффекта при
осуществлении оптимизации налогообложения организации, можно добиться путём
применения упрощённой системы налогообложения, как наиболее реального и
привлекательного с точки зрения снижения налоговых платежей организации и
упрощения системы налогового учета.
Проведенный анализ и предложения по проведению
мероприятий по оптимизации налогообложения наглядно показывают перспективы
снижения налоговых платежей организации, снижения ее налоговой нагрузки. За
счет чего произойдет высвобождение значительной части финансовых ресурсов
организации и создаст условия для дальнейшего функционирования организации.
Заключение
Налоговая система является одним из главных
элементов рыночной экономики. На сегодняшний день существует огромный, причем
теоретически обобщенный и осмысленный, опыт взимания и использования налогов в
странах Запада. Но ориентация на их практику весьма затруднена, поскольку было
бы совершенно неразумно не уделять первостепенное внимание специфике
экономических, социальных и политических условий РФ, ищущей лучшие пути
реформирования своего народного хозяйства.
При этом эффективное производство - основной
аспект достижения предприятием поставленных перед ним целей, реализации
комплекса социально-экономических задач. Основа эффективного производства -
рациональное использование всех, находящихся в распоряжении предприятия,
ресурсов, главные из которых - материальные, трудовые ресурсы, основные
производственные фонды и оборотные средства.
В ходе анализа бухгалтерской и налоговой
документации организации, установлено, что на хлебокомбинате применяется общая
(традиционная) система налогообложения.
В ходе анализа системы налогообложения ООО
"Сокольский хлебокомбинат" выделены следующие проблемы:
недостаточно внимания уделяется разработке
приказа об учетной политике организации для целей налогообложения, как
основного элемента налогового планирования;
- отсутствие законодательства для
создания льготного режима налогообложения организаций оптово-розничной
торговли;
применение общего режима
налогообложения, предполагающего уплату всех налогов, как создающего высокий
уровень налоговой нагрузки организации;
отсутствие анализа налоговых платежей
бухгалтерское - экономическим отделом организации и выявления причин увеличения
налоговых обязательств, как инструмента для дальнейшего проведения мероприятий
по налоговому планированию;
отсутствие как такового налогового
планирования в организации, что объясняется отсутствием соответствующего
образования у работников бухгалтерии;
нежелание изменения сложившейся
ситуации со стороны руководства организации, что объясняется необходимостью
изменения сложившейся системы учета в организации и недостаточным знанием
законодательной базы в части налогообложения.
Для оптимизации налогообложения на ООО
"Сокольский хлебокомбинат" можно предложить следующие мероприятия:
разработка методики, позволяющей оценивать
реальную величину налоговой нагрузки на налогоплательщиков с учетом факторов,
влияющих на величину данного показателя и особенностей развития экономики.
Кроме того, в условиях широкого применения специальных режимов налогообложения
в России необходимо ввести официальный показатель, позволяющий оценивать
налоговое бремя на налогоплательщиков, переведенных на уплату единых налогов,
что позволит сравнивать прибыльность хозяйствования при различных системах
налогообложения, а также оценивать эффективность налоговых реформ;
повышение квалификации специалистов
предприятия в сфере налогообложения, приобретение специального налогового
образования или привлечение к работе специалистов с таковым образованием;
- проведение мероприятий по налоговому
планированию;
детальная проработка приказа об учетной
политике предприятия для целей налогообложения, как основы для проведения
мероприятий по налоговому планированию;
анализ и использование возможных льгот
по отдельным налогам, уплачиваемым предприятием;
наибольшего экономического эффекта при
осуществлении оптимизации налогообложения предприятия, можно добиться путём
применения упрощённой системы налогообложения, как наиболее реального и
привлекательного с точки зрения снижения налоговых платежей предприятия и
упрощения системы налогового учета.
Проведенный анализ и предложения по проведению
мероприятий по оптимизации налогообложения наглядно показывают перспективы
снижения налоговых платежей организации, снижения ее налоговой нагрузки. За
счет чего произойдет высвобождение значительной части финансовых ресурсов
организации и создаст условия для дальнейшего функционирования организации.
Библиография
1. Конституция Российской Федерации.
М: Приор, 2005. С.32.
2. Гражданский кодекс Российской
Федерации. Федеральный закон от 30.11.09г. // Собрание законодательства РФ.
2009. № 51-ФЗ
. Налоговый кодекс Российской
Федерации. Федеральный закон от 31.06.2008г. // Собрание законодательства РФ.
2008. № 146-ФЗ
. Абрамова, Э.В. Разработка
элементов учетной политики как метод оптимизации налогообложения // Налоговое
планирование.2011. - № 4.С. - 17 - 30.
. Бабанин, В.А. Организация
налогового планирования в российских компаниях // Финансы и кредит. - 2012. - №
1. - С. 20 - 33.
. Блохин, К.М. Технология
формирования налогового бюджета организации // Финансовый менеджмент. 2011. - №
5. - С. 74 - 84.
7. Боброва, А.В. О критерии
оптимального налогового бремени / А.В. Боброва // Общество и экономика. 2011. -
№ 11-12. - С. 160 - 175.
. Боброва, А.В. Проблемы
применения комплексных схем оптимизации налогов // Финансы и кредит. 2012. - №
8. - С. 43 - 50.
. Брызгалин, А.В. Методы налоговой
оптимизации / А.В. Брызгалин, В.Р. Берник, В.В. Брызгалин. М: Аналитика-Пресс,
2009. - 452 с.
. Брызгалин, А.В. О функциях налогообложения
и регулятивном значении налогов в экономике // Налоги.2010.- №1. - С. 16 -22.
11. Викуленко, А.Е.
Налогообложение и экономический рост России. М: Прогресс, 2012. - 220 с.
. Гусов, В.С. Социальные
проблемы налогообложения в России // Налоги. - 2011. - №1. - С. 35 - 40.
. Жданова, В.Ю. Специальный
налоговый режим и налоговая льгота // Налоговая политика и практика. 2011. - №
2. - С. 40 - 49.
. Ильин, А.В. Налоговая
нагрузка в России // Финансы и кредит. 2012.
- №
12. - С. 14 - 19.
. Карбушев, Г.И.
совершенствование налоговой системы России // ЭКО. 2012. - № 2. - С. 24 - 31.
. Кикабидзе, Н.В. Общие
принципы налогообложения в России и конституционного строя // Финансовое
право.2011. - № 12. - С. 30 - 35.
. Кириенко, А.П. Издержки
налогообложения: проблемы измерения и оценки // Регион.2011. - № 4. - С. 106 -
119.
. Киров, Е.C.
Налоговая нагрузка: проблемы и пути решения // Экономист. 2012. -
№
5. - С. 32 - 37.
. Кирова, Е.А. Методология
определения налоговой нагрузки на хозяйствующие субъекты // Финансы.2010. - №
9. - С. 27 - 35.
. Козлов, Д.А. Расчет налогов
в оперативной деятельности предприятия // Финансовый менеджмент. 2011. - № 1. -
С. 28 - 34.
. Косолапов, А.И.
Совершенствование специальных налоговых режимов //Финансы.2012. - № 9. - С. 15
-28.
22. Кучеров, И.И. Налоговое право
России. М: Юр. Инфор., 2009. - 214 c.
23. Литвин, М.И. Налоговая нагрузка
и экономические интересы предприятий // Финансы. 2011. -
№
5- .С. 55 - 59.
24. Мазуркевич, В.Ю. Исполнение
обязанности по уплате налогов: проблемы теории и практики // Финансовое право.
2011. - № 10. - С. 15 - 20.
. Мачехин, В.А. Налоговый кодекс и
налоговое планирование // Законодательство. 2011. - №10. - С. 45 - 50.
. Митрофанов, Р.А. Перспективы и
проблемы налогового планирования и налоговой оптимизации // Финансовый
менеджмент. 2012. -
№
5
-
С.
98 - 105.
27. Осипова, Е.С. Налоговый
потенциал в системе налоговых и межбюджетных отношений. Хабаровск: ДВАГС, 2011.
-
194
c.
. Пансков, В.Г. Налоговое
бремя в российской налоговой системе // Финансы. 2011.
-
№
11.
-
С.
17 - 25.
. Ширинская, Е.Б.
Налогообложение организаций - М, Финансы и кредит,2012. - 230 c.